


Vì sao Ngân hàng Nhà nước đề xuất hạn mức chi trả bảo hiểm tiền gửi lên 350 triệu đồng?


Ngân hàng Nhà nước vừa đưa ra dự thảo đề xuất nâng hạn mức trả tiền bảo hiểm tối đa cho người gửi tiền lên 350 triệu đồng, gấp gần 3 lần so với mức 125 triệu đồng hiện hành.
Cơ quan quản lý đánh giá việc điều chỉnh này là cấp thiết và không quá đột biến, nhằm củng cố niềm tin của người dân vào hệ thống ngân hàng và giảm thiểu nguy cơ rút tiền hàng loạt.
Theo Ngân hàng Nhà nước, trong 25 năm qua, quy mô tiền gửi được bảo hiểm đã tăng từ 66.400 tỷ đồng (năm 2000) lên hơn 10,2 triệu tỷ đồng (cuối năm 2025). Riêng giai đoạn 2021-2025, số dư tiền gửi được bảo hiểm tăng thêm khoảng 1,5 lần, cho thấy tốc độ mở rộng nhanh của hệ thống ngân hàng và mức độ gia tăng tài sản tài chính trong dân cư.
Tuy nhiên, trong suốt 25 năm qua, hạn mức chi trả mới chỉ được điều chỉnh 3 lần, từ 30 triệu đồng lên 50 triệu đồng, sau đó lên 75 triệu đồng và từ năm 2021 đến nay là 125 triệu đồng. Như vậy, hạn mức tăng hơn 4 lầnvề giá trị, trong khi GDP bình quân đầu người cùng kỳ tăng tới 22 lần.
Sự chênh lệch này khiến tỷ lệ hạn mức chi trả trên GDP bình quân đầu người giảm mạnh, không còn phù hợp với bối cảnh kinh tế hiện tại. Nếu không điều chỉnh, chỉ số này sẽ tiếp tục tụt hậu khi nền kinh tế hướng tới các mục tiêu tăng trưởng cao hơn.
Cơ quan quản lý đánh giá việc nâng hạn mức lên 350 triệu đồng, tương đương gần gấp 3 lần mức hiện hành là bước điều chỉnh cần thiết và không quá đột biến nếu xét trong bối cảnh quy mô tiền gửi và thu nhập của người dân đã tăng mạnh. Hạn mức này là số tiền tối đa mà tổ chức bảo hiểm tiền gửi chi trả cho một người gửi tiền tại một tổ chức tham gia bảo hiểm, bao gồm cả gốc và lãi.
Với đề xuất hạn mức mới 350 triệu đồng, cơ quan quản lý cho rằng tỷ lệ người gửi tiền được bảo hiểm toàn bộ dự kiến đạt 93,7% (tăng từ mức 87,6% hiện nay). Con số này nằm trong khung khuyến nghị 90-95% của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) và phù hợp với Chiến lược phát triển bảo hiểm tiền gửi của Việt Nam.
Đồng thời, tỷ lệ hạn mức chi trả trên GDP bình quân đầu người sẽ tăng từ 1 lần lên 2,8 lần, tiệm cận xu hướng chung của thế giới (khoảng 3,3 lần).
Theo quy định dự kiến áp dụng từ tháng 5/2026, bảo hiểm tiền gửi sẽ thực hiện chi trả (cả gốc và lãi tối đa 350 triệu đồng) trong 3 trường hợp: Ngân hàng Nhà nước duyệt phương án phá sản của tổ chức tín dụng hoặc ngân hàng nước ngoài mất khả năng chi trả; Ngân hàng Nhà nước đình chỉ hoạt động nhận tiền gửi của tổ chức tín dụng bị kiểm soát đặc biệt và có lỗ lũy kế trên 100% vốn điều lệ; Cơ quan quản lý yêu cầu chi trả để đảm bảo an toàn hệ thống, trật tự và an toàn xã hội.
Thanh Hoa
Lãi quý III cải thiện, Haxaco vẫn giảm kế hoạch mua lại cổ phiếu
5,4 tỷ USD chờ rót vào ngân hàng Việt, cuộc đua tăng vốn chưa hạ nhiệt
Sau 7 phiên đỏ lửa, chứng khoán đảo chiều: CTG, BID, KDH đồng loạt tăng mạnh
F88 giải ngân hơn 17.300 tỷ đồng, vì sao phải ‘hãm phanh’ cho vay?
Vinpearl Dream Palace Hotel: Siêu khách sạn chủ đề mở ra “thế giới xuyên thời gian” tại Cần Giờ
Dòng tiền bất động sản rời xa cuộc chơi lướt sóng?
Giá căn hộ Hà Nội đang đi xuống
Khai mở cơ hội kinh doanh giữa tâm điểm thương mại Đà Nẵng
Cùng chuyên mục
Giá vàng trong nước bật tăng, áp sát 144 triệu đồng/lượng
Giá vàng trong nước đồng loạt đi lên theo xu hướng thế giới. Vàng miếng SJC và vàng nhẫn tại một số thương hiệu được bán ra ở mức 143,9 triệu đồng/lượng, tăng tới 600.000 đồng/lượng so với phiên trước.
Bộ Tài chính đề xuất nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng
Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét sửa đổi cách tính thuế cho hộ kinh doanh, đồng thời dự kiến trình Quốc hội phương án nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng mỗi năm.
SHB đã nhận toàn bộ giá trị chuyển nhượng SHBFinance từ Krungsri
Ngày 15/10/2026, Krungsri – một trong những tập đoàn tài chính hàng đầu của Thái Lan, thành viên Tập đoàn Tài chính MUFG (Nhật Bản) đã hoàn tất thanh toán toàn bộ giá trị chuyển nhượng cổ phần SHBFinance (nay đổi tên là SFinance) cho Ngân hàng TMCP Sài Gòn – Hà Nội (SHB). của ngân hàng trong giai đoạn phát triển mới.
Lãi suất đã chạm đỉnh hay còn dư địa tăng?
Tại các cuộc gặp gỡ nhà đầu tư gần đây, lãnh đạo nhiều ngân hàng đã đưa ra những đánh giá đáng chú ý về diễn biến thanh khoản và mặt bằng lãi suất trong những tháng cuối năm 2026.
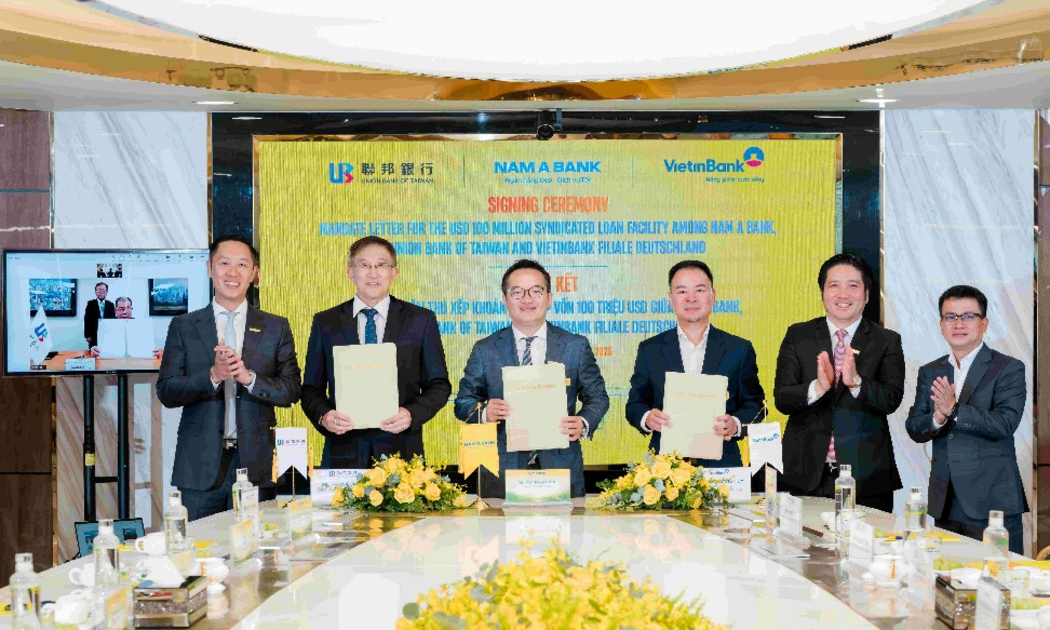
Nam A Bank bước vào thị trường vốn đa phương với khoản vay hợp vốn quốc tế 100 triệu USD
Ngày 15/10/2026, Ngân hàng TMCP Nam Á (Nam A Bank, HoSE: NAB) vừa chính thức ký kết Thư ủy nhiệm khoản vay hợp vốn quốc tế trị giá 100 triệu USD. Hoạt động này đánh dấu bước chuyển mình quan trọng từ mô hình huy động vốn song phương sang đa phương trên thị trường tài chính.
Giá vàng trong nước ổn định quanh mức thấp nhất từ đầu năm
Giá vàng thế giới tăng vọt, còn thị trường trong nước ổn định quanh 143 triệu đồng/lượng - một trong những mức giá thấp nhất tính từ đầu năm.


 Infographic
Bức tranh thị trường tài chính 9 tháng: Tín dụng vượt 20 triệu tỷ, huy động vốn cổ phiếu tăng hơn 62%
Trong 9 tháng năm 2026, thị trường tài chính ghi nhận nhiều diễn biến đáng chú ý ở các lĩnh vực chứng khoán, bảo hiểm và ngân hàng.

Đừng bỏ lỡ
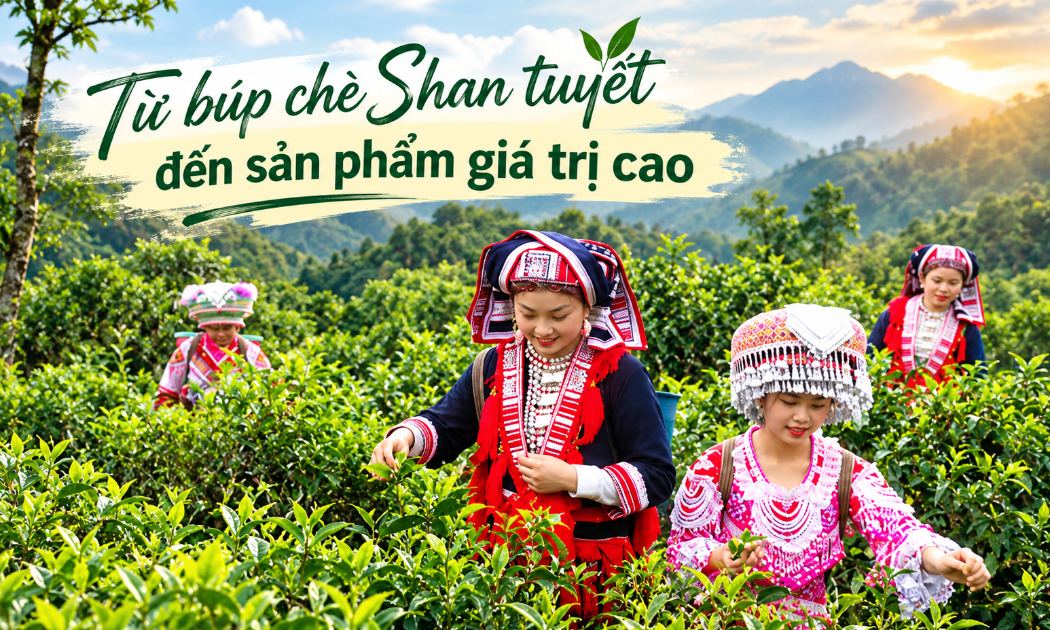

 Từ búp chè Shan tuyết đến sản phẩm giá trị cao
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...