



‘Bài test’ lớn nhất sau nâng hạng của chứng khoán Việt Nam


Cột mốc 21/9 có thể mở ra một chương mới cho chứng khoán Việt Nam, nhưng cũng đặt thị trường trước phép thử lớn hơn: sau khi dòng tiền ETF hoàn tất đợt giải ngân đầu tiên, liệu dòng vốn ngoại có thực sự ở lại và tạo thành động lực tăng trưởng dài hạn?
Ngày 21/9/2026 sẽ chính thức đánh dấu thời điểm chứng khoán Việt Nam được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp. Đây là cột mốc được chờ đợi nhiều năm, đồng thời mở ra kỳ vọng về một làn sóng vốn quốc tế mới trên thị trường.
Thị trường có thể đối mặt áp lực chốt lời
Tuy nhiên, nghịch lý có thể xuất hiện ngay sau thời điểm lịch sử này: khi câu chuyện nâng hạng trở thành hiện thực, một phần động lực tăng giá dựa trên kỳ vọng cũng có thể biến mất.
Thực tế, các quỹ ETF ngoại đã và đang chuẩn bị cho đợt tái cơ cấu lớn trước thời điểm bộ chỉ số mới có hiệu lực.
Theo SSI Research, riêng đợt giải ngân đầu tiên của các quỹ mô phỏng chỉ số FTSE có thể tạo ra giá trị mua ròng khoảng 240-246 triệu USD đối với 27 mã cổ phiếu Việt Nam. Hoạt động cơ cấu dự kiến tập trung vào ngày 18/9, trước khi chỉ số mới chính thức có hiệu lực từ 21/9. Đây là lượng tiền đủ lớn để tạo ra những biến động đáng kể ở nhóm cổ phiếu vốn hóa lớn.
Trước đó, MBS ước tính khoảng 1,5 tỷ USD từ các quỹ ETF mô phỏng chỉ số có thể được giải ngân theo lộ trình trong vòng một năm. Nếu tính cả các quỹ chủ động và thụ động, tổng dòng vốn có thể phân bổ vào thị trường Việt Nam sau nâng hạng được FTSE ước tính khoảng 6 tỷ USD.
Thế nhưng, cần lưu ý rằng 6 tỷ USD không phải lập tức đổ vào thị trường ngay trong ngày 21/9.
Theo lộ trình, dòng vốn thụ động sẽ được phân bổ qua 4 giai đoạn, bắt đầu từ ngày 21/9/2026 và kéo dài đến tháng 9/2027. Tỷ trọng ban đầu chỉ ở mức 10%, sau đó tiếp tục nâng lên trong các đợt tháng 3, tháng 6 và tháng 9/2027.
Điều này có nghĩa “cú hích” từ nâng hạng sẽ không diễn ra trong một phiên duy nhất. Ngược lại, thị trường sẽ có nhiều đợt đón dòng vốn theo từng giai đoạn. Dù vậy, áp lực “bán sự thật” vẫn là một kịch bản cần được tính đến.
Theo ông Đặng Văn Cường, Trưởng phòng Tư vấn đầu tư Mirae Asset Việt Nam, rủi ro này ở mức trung bình trong ngắn hạn. Kinh nghiệm tại một số thị trường từng được nâng hạng như Kuwait, UAE hay Qatar cho thấy thị trường thường tăng trước thông tin nâng hạng và có thể chịu áp lực chốt lời khi sự kiện chính thức diễn ra.
Với Việt Nam, áp lực này có thể không quá mạnh trên diện rộng bởi nhiều cổ phiếu trong nhóm hưởng lợi từ nâng hạng không phải đều đã tăng quá nóng. Tuy nhiên, tại những mã đã phản ánh nhiều kỳ vọng vào giá, việc nhà đầu tư chốt lời sau khi sự kiện thành hiện thực hoàn toàn có thể xảy ra.
Đáng chú ý, áp lực này đang diễn ra trong bối cảnh thị trường vừa trải qua một tuần điều chỉnh mạnh. VN-Index từng tăng từ vùng 1.720 điểm lên khoảng 1.880 điểm trong 3 tuần trước đó, nhưng sau đó mất mốc 1.800 điểm khi lực bán gia tăng.
Điều này cho thấy thị trường bước vào “giờ G” không phải trong trạng thái hưng phấn tuyệt đối. Ngược lại, nhà đầu tư đang đứng trước hàng loạt biến số: nâng hạng, cơ cấu ETF, chính sách tiền tệ của Fed và diễn biến dòng vốn ngoại. Đặc biệt, khối ngoại vẫn là một dấu hỏi lớn.
Theo thống kê, từ đầu năm 2026 đến nay, nhà đầu tư nước ngoài đã bán ròng gần 91.000 tỷ đồng. Tính trong khoảng 3 năm rưỡi, tổng giá trị bán ròng trên HoSE lên tới hơn 340.000 tỷ đồng và chỉ có 4 tháng là khối ngoại dừng bán ròng.
Con số này tạo ra một nghịch lý: Việt Nam sắp bước lên thị trường mới nổi nhưng dòng vốn ngoại hiện hữu vẫn đang rút ra rất mạnh.
Dòng vốn ngoại có thực sự ở lại?
Nếu dòng tiền ETF là “cú hích” đầu tiên, thì dòng vốn chủ động mới có thể là yếu tố quyết định liệu nâng hạng có tạo ra một chu kỳ tăng trưởng mới cho chứng khoán Việt Nam hay không. Đây cũng là điểm khác biệt quan trọng giữa dòng tiền bắt buộc và dòng tiền lựa chọn.
Các quỹ ETF mô phỏng chỉ số phải mua cổ phiếu Việt Nam khi thị trường được đưa vào rổ chỉ số và tỷ trọng được xác lập. Nhưng các quỹ chủ động không có nghĩa vụ như vậy, họ chỉ giải ngân khi đánh giá Việt Nam đủ hấp dẫn so với những thị trường mới nổi khác.
Theo ông Nguyễn Anh Khoa, Giám đốc Phân tích Agriseco, áp lực “bán sự thật” sau khi câu chuyện nâng hạng được hiện thực hóa là có cơ sở bởi nhiều cổ phiếu dự kiến được cơ cấu đã hồi phục trong khoảng 2 tháng qua. Tuy nhiên, áp lực này có thể chỉ mang tính ngắn hạn và mức độ phân hóa giữa các cổ phiếu sẽ ngày càng lớn. Đáng chú ý, nếu dòng vốn chủ động của nhà đầu tư nước ngoài quay trở lại, tác động tích cực từ câu chuyện nâng hạng có thể kéo dài hơn đáng kể so với riêng kỳ cơ cấu ETF.
Đây chính là bài test lớn nhất của thị trường Việt Nam sau nâng hạng. Bởi một khi hiệu ứng ETF qua đi, nhà đầu tư quốc tế sẽ không còn mua cổ phiếu chỉ vì thị trường Việt Nam vừa được nâng hạng. Họ sẽ nhìn vào tăng trưởng lợi nhuận, định giá, chất lượng tài sản, quản trị doanh nghiệp, thanh khoản và triển vọng tăng trưởng dài hạn.
Khi đó, thị trường có thể chứng kiến sự phân hóa mạnh giữa những cổ phiếu thực sự có khả năng hấp thụ dòng vốn quốc tế và những cổ phiếu chỉ hưởng lợi nhờ hiệu ứng tâm lý. Nhóm vốn hóa lớn nhiều khả năng tiếp tục là tâm điểm.
MBS từng dự báo VIC có thể hút khoảng 46,4 triệu USD trong đợt cơ cấu, VHM khoảng 16 triệu USD, trong khi MSN và SHB cùng khoảng 9,2 triệu USD, SSI khoảng 7,5 triệu USD. Đây là những cổ phiếu có quy mô lớn và khả năng tiếp cận dòng tiền ETF tốt hơn.
SSI Research cũng dự báo trong đợt đầu, VIC và VHM có thể nằm trong nhóm nhận dòng tiền đáng kể. Trong khi đó, một số cổ phiếu ngân hàng như VCB được kỳ vọng hưởng lợi từ cả dòng vốn FTSE GEIS và hoạt động phân bổ của các ETF khác.
Thế nhưng, việc được ETF mua vào không đồng nghĩa với việc cổ phiếu đó sẽ tiếp tục tăng trong dài hạn.
Sau giai đoạn cơ cấu, yếu tố quyết định sẽ quay trở lại với những tiêu chí quen thuộc của thị trường: doanh nghiệp có tăng trưởng lợi nhuận hay không, định giá còn hấp dẫn không và khả năng mở rộng quy mô trong tương lai như thế nào.
Đây cũng là lúc câu chuyện nâng hạng chuyển từ “định giá theo kỳ vọng” sang “định giá bằng kết quả”.
Một cổ phiếu có thể tăng mạnh trước ngày 21/9 nhờ kỳ vọng dòng tiền ngoại, nhưng nếu lợi nhuận doanh nghiệp không tăng tương ứng, định giá cao có thể trở thành lực cản. Ngược lại, cổ phiếu của những doanh nghiệp có nền tảng cơ bản tốt, tăng trưởng lợi nhuận bền vững và tỷ lệ sở hữu nước ngoài còn dư địa có thể trở thành điểm đến của dòng vốn chủ động.
Nói cách khác, nâng hạng mở cánh cửa, nhưng chất lượng doanh nghiệp mới quyết định dòng vốn có bước qua hay không.
Một yếu tố khác cũng cần chú ý là quá trình nâng hạng không kết thúc vào ngày 21/9. Theo FTSE, tỷ trọng cổ phiếu Việt Nam trong các bộ chỉ số sẽ tiếp tục được nâng qua các đợt tái cơ cấu cho đến tháng 9/2027. Điều này tạo ra một “đường băng” tương đối dài cho dòng vốn mới thay vì chỉ tạo ra một cú sốc thanh khoản trong một phiên.
Nếu tận dụng tốt giai đoạn này, Việt Nam có thể không chỉ thu hút dòng vốn thụ động mà còn tạo dựng được câu chuyện tăng trưởng đủ hấp dẫn đối với các quỹ chủ động.
Ngược lại, nếu thị trường tăng quá nóng trước khi dòng tiền thực sự vào, sau đó lợi nhuận doanh nghiệp không theo kịp định giá, hiệu ứng nâng hạng có thể nhanh chóng chuyển thành áp lực điều chỉnh.
Hải Giang
Chậm nộp hàng loạt báo cáo, Pacific Bridge Capital bị phạt 170 triệu đồng
Sự xuất hiện của Tesla: Cuộc đại chiến xe điện tỷ USD tại Việt Nam chính thức bùng nổ?
Tỷ giá trung tâm xô đổ đỉnh lịch sử trước giờ Fed định đoạt lãi suất
ABBank được NHNN chấp thuận tăng vốn lên gần 27.000 tỷ đồng
Chịu sức ép kép, xuất khẩu cá tra sang Hoa Kỳ giảm trên 50%
Hai nửa "bức tranh" xổ số kiến thiết và nghịch lý nơi lãi nghìn tỷ, chỗ trầy trật báo lỗ
Cà phê trong nước neo vùng giá cao, phát tín hiệu bật tăng theo kỳ hạn mới
Thị trường 450 tỷ USD kích hoạt cuộc đua rót vốn nghìn tỷ của các "ông lớn" bán lẻ
Cùng chuyên mục
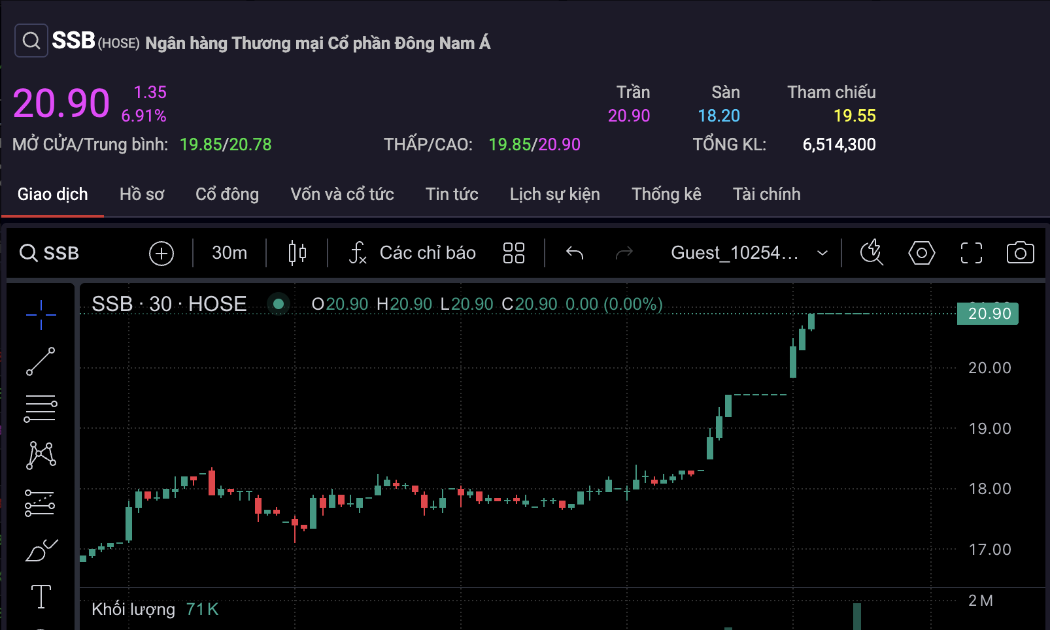
Sau nhịp tăng 40% lên 'đỉnh', cổ phiếu SSB còn gì để kỳ vọng?
Cổ phiếu SSB đã tăng gần 40% chỉ trong một tháng, đưa vốn hóa SeABank vượt 72.000 tỷ đồng. Tuy nhiên, sau nhịp tăng mạnh, những thông tin tích cực được cho là đã dần được phản ánh vào giá.
Thị trường chứng khoán đối mặt loạt phép thử
Sau khi mất mốc 1.800 điểm, VN-Index bước vào tuần giao dịch mới với trạng thái thận trọng khi áp lực bán gia tăng, dòng vốn ngoại tiếp tục rút ròng và nhiều yếu tố bên ngoài có thể làm biến động thị trường mạnh hơn. Vùng hỗ trợ 1.770-1.780 điểm vì vậy trở thành phép thử quan trọng đối với xu hướng ngắn hạn của chỉ số.

Ninh Vân Bay bị phạt 365 triệu đồng, cổ phiếu vẫn cảnh báo vì lỗ lũy kế 677 tỷ đồng
CTCP Bất động sản Du lịch Ninh Vân Bay (NVT), doanh nghiệp sở hữu loạt dự án nghỉ dưỡng cao cấp, trong đó có Six Senses Ninh Vân Bay, vừa bị xử phạt tổng cộng 365 triệu đồng do nhiều vi phạm trong lĩnh vực chứng khoán. Đáng chú ý, cổ phiếu NVT vẫn nằm trong diện cảnh báo do doanh nghiệp còn khoản lỗ lũy kế lớn.
Halico: Từ ‘ông trùm’ ngành rượu đến chuỗi thua lỗ và cuộc ‘thay máu’ thượng tầng
Từng là một trong những doanh nghiệp rượu lớn nhất Việt Nam với các thương hiệu quen thuộc như Vodka Hà Nội, Lúa Mới, Nếp Mới, Halico hiện đứng trước một đợt xáo trộn nhân sự cấp cao, khi hoạt động kinh doanh chưa tìm lại được ánh hào quang, còn cổ phiếu HNR gần như "đóng băng".
HAGL Agrico lỗ thêm 152 tỷ đồng sau soát xét, chi phí lãi vay tăng mạnh
CTCP Nông nghiệp Quốc tế Hoàng Anh Gia Lai (HAGL Agrico, mã: HNG) ghi nhận khoản lỗ 6 tháng đầu năm 2026 tăng thêm 152 tỷ đồng sau soát xét, chủ yếu do chi phí lãi vay được điều chỉnh tăng mạnh.
Nâng hạng cận kề, khối ngoại vẫn chưa thực sự trở lại
Chỉ còn ít ngày trước thời điểm nâng hạng, dòng tiền ETF hàng trăm triệu USD chuẩn bị dịch chuyển vào thị trường chứng khoán Việt Nam. Tuy nhiên, khối ngoại vẫn chưa thực sự đảo chiều mua ròng.


 Infographic
Cận cảnh iPhone 18 Pro Max vừa ra mắt: Pin 45 giờ, camera xịn xò và... 'giá chát'
Apple vừa chính thức ra mắt iPhone 18 Pro và iPhone 18 Pro Max tại sự kiện “Surprise and shine” diễn ra lúc 0h ngày 10/9 theo giờ Việt Nam, với loạt nâng cấp đáng chú ý về hiệu năng, pin và camera.
Đừng bỏ lỡ



 Phương Di Bee: Những người phụ nữ đánh thức giá trị từ đàn ong
Từ những đàn ong giữa đại ngàn Tây Nguyên, HTX Mật ong Phương Di Bee (tỉnh Gia Lai) đang từng bước nâng tầm giá trị mật ong bằng liên kết, đổi mới sáng tạo và chế biến sâu. Năm 2026, những nỗ lực ấy tiếp tục được ghi nhận khi HTX được trao Giải...