



Nâng hạng cận kề, khối ngoại vẫn chưa thực sự trở lại


Chỉ còn ít ngày trước thời điểm nâng hạng, dòng tiền ETF hàng trăm triệu USD chuẩn bị dịch chuyển vào thị trường chứng khoán Việt Nam. Tuy nhiên, khối ngoại vẫn chưa thực sự đảo chiều mua ròng.
Ngày 21/9/2026 được xem là cột mốc quan trọng đối với thị trường chứng khoán (TTCK) Việt Nam khi FTSE Russell chính thức nâng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp.
Hàng trăm triệu USD chuẩn bị đổ vào thị trường
Trước ngày hiệu lực, TTCK sẽ chứng kiến một đợt cơ cấu danh mục đáng chú ý của các quỹ ETF trong tuần 14-18/9. Đây có thể là một trong những phiên giao dịch có thanh khoản đột biến, khi các quỹ phải đồng thời điều chỉnh danh mục theo bộ chỉ số mới.
Theo ước tính của Chứng khoán Rồng Việt (VDSC), riêng Fubon ETF có thể bán khoảng 103,2 triệu USD cổ phiếu Việt Nam, tương đương 28,9% danh mục hiện tại. Ở chiều ngược lại, các quỹ mô phỏng FTSE Global Equity Index Series (FTSE GEIS) có thể giải ngân khoảng 21,9 triệu USD trong đợt đầu, tương đương 10% tỷ trọng mới.
Đáng chú ý, dòng tiền từ các quỹ mới không chỉ xuất hiện trong một phiên mà sẽ được phân bổ thành nhiều giai đoạn.
Theo các ước tính, tổng dòng vốn thụ động có thể chảy vào TTCK Việt Nam thông qua quá trình nâng hạng FTSE lên tới hơn 2 tỷ USD. SSI Research ước tính trong kịch bản cơ sở, con số này khoảng 2,28 tỷ USD, trong đó đợt đầu tiên vào tháng 9/2026 chỉ chiếm khoảng 10%, tương đương 228 triệu USD.
Một số dự báo khác đưa quy mô dòng tiền từ các quỹ mô phỏng FTSE GEIS lên gần 2,4 tỷ USD, với khoảng 240 triệu USD được giải ngân trong đợt đầu.
Trong ngắn hạn, tác động rõ nhất có thể đến từ hoạt động tái cơ cấu danh mục. Các quỹ sẽ phải mua những cổ phiếu được thêm mới hoặc tăng tỷ trọng, đồng thời bán các mã bị giảm tỷ trọng hoặc loại khỏi danh mục.
Theo VDSC, dòng tiền có thể tập trung mạnh vào phiên ATC ngày 18/9. Điều này có khả năng khiến giá và thanh khoản của một số cổ phiếu biến động mạnh trong thời gian ngắn.
Trong nhóm được kỳ vọng hưởng lợi, 6 cái tên đáng chú ý gồm VCB, FPT, VPB, MCH, ACB và VPL.
VCB là trường hợp nổi bật khi có khả năng nhận dòng tiền lớn từ cả hai phía. FTSE GEIS được dự báo mua khoảng 8 triệu USD cổ phiếu VCB, trong khi Fubon ETF có thể phân bổ thêm khoảng 22,7 triệu USD. Tổng tác động mua ròng ước tính hơn 30 triệu USD.
MCH cũng có thể nhận khoảng 24,5 triệu USD, VIC khoảng 23 triệu USD, trong khi FPT và VPB cùng được dự báo hưởng dòng tiền khoảng 21 triệu USD mỗi mã.
Những cổ phiếu này không chỉ hưởng lợi từ dòng tiền kỹ thuật mà còn được đánh giá cao về quy mô vốn hóa, thanh khoản và khả năng đại diện cho thị trường Việt Nam trong mắt nhà đầu tư quốc tế.
Tuy nhiên, dòng tiền nâng hạng không phải câu chuyện chỉ có chiều mua. Một số cổ phiếu có thể chịu áp lực bán đáng kể do bị giảm tỷ trọng hoặc không nằm trong rổ chỉ số mới. KBC, VCI, KDH và VND nằm trong nhóm được dự báo chịu áp lực từ hoạt động thoái vốn của Fubon ETF.
Đặc biệt, với những cổ phiếu không có dòng tiền đối ứng từ các quỹ FTSE, áp lực cung kỹ thuật có thể trở nên rõ rệt hơn.
Khối ngoại vẫn bán ròng
Nếu chỉ nhìn vào quy mô dòng tiền ETF sắp giao dịch, triển vọng TTCK có vẻ đặc biệt tích cực. Nhưng diễn biến thực tế của dòng vốn ngoại lại cho thấy một bức tranh thận trọng hơn.
Trong khoảng 3 năm rưỡi qua, khối ngoại liên tục duy trì trạng thái rút vốn khỏi thị trường Việt Nam. Theo thống kê, trong 42 tháng chỉ có 4 tháng khối ngoại dừng bán ròng. Tổng giá trị bán ròng trên HoSE trong giai đoạn này lên tới hơn 340.000 tỷ đồng.
Riêng từ đầu năm 2026, khối ngoại chưa có tháng nào thực sự đảo chiều sang mua ròng, với tổng giá trị bán ròng gần 91.000 tỷ đồng.
Đây là nghịch lý đáng chú ý khi Việt Nam đang tiến rất gần tới cột mốc nâng hạng. Tuy nhiên, một số tín hiệu tích cực đã bắt đầu xuất hiện.
Trong tháng 8, giá trị bán ròng của khối ngoại chỉ còn khoảng 1.400 tỷ đồng, giảm tới 88,6% so với tháng trước và là mức thấp nhất trong 5 tháng.
Mặc dù khối này đã có sự đảo chiều trong tháng 9, nhưng nhìn chung lực mua chưa mang tính đồng thuận khi cùng phiên vẫn bán ròng lượng lớn các cổ phiếu VN30.
Nói cách khác, khối ngoại đang có dấu hiệu giảm áp lực bán nhưng chưa thể xem đây là một chu kỳ đảo chiều hoàn toàn.
Một trong những nguyên nhân khiến nhà đầu tư cần thận trọng là dòng tiền nâng hạng có đặc điểm khá khác biệt so với dòng vốn chủ động.
Theo giới phân tích, Việt Nam có thể rơi vào trạng thái “bán một lần, mua nhiều đợt”. Các quỹ đang đầu tư theo bộ chỉ số thị trường cận biên có thể phải bán hoặc điều chỉnh danh mục trước khi thị trường chuyển sang nhóm mới. Trong khi đó, các quỹ Emerging Markets sẽ không giải ngân toàn bộ tỷ trọng Việt Nam ngay lập tức.
Đợt đầu tháng 9/2026 có thể chỉ chiếm khoảng 10% tổng dòng vốn dự kiến. Phần còn lại sẽ tiếp tục được phân bổ trong các đợt năm 2027.
Điều này đồng nghĩa với việc áp lực cung kỹ thuật có thể xuất hiện trước khi lực cầu mới đủ lớn để hấp thụ toàn bộ lượng cung. Đây cũng là lý do nâng hạng chưa chắc tạo ra một cú tăng mạnh ngay lập tức cho VN-Index.
Thực tế, VN-Index đã tăng đáng kể trước thời điểm nâng hạng và kỳ vọng phần nào được phản ánh vào giá. Nhiều công ty chứng khoán cho rằng vùng 1.850 điểm vẫn là thử thách quan trọng của VN-Index.
Kinh nghiệm quốc tế cũng cho thấy tác động của nâng hạng không hoàn toàn giống nhau. Trong nhiều trường hợp, thanh khoản tăng đáng kể trong tháng hiệu lực nhưng diễn biến giá sau đó lại không nhất thiết tích cực.
Vậy, sau khi hiệu ứng ETF qua đi, điều gì sẽ giữ chân dòng vốn ngoại?
Câu trả lời nhiều khả năng nằm ở chất lượng thị trường và triển vọng tăng trưởng của doanh nghiệp. Việc nâng hạng có ý nghĩa rất lớn bởi giúp thị trường Việt Nam tiếp cận nhóm nhà đầu tư tổ chức có quy mô vốn lớn hơn, đồng thời mở rộng khả năng xuất hiện trong các bộ chỉ số toàn cầu.
SSI Research ước tính dòng vốn thụ động có thể tiếp tục tăng khi tỷ trọng Việt Nam trong các bộ chỉ số được nâng lên. Trong kịch bản tỷ trọng Việt Nam trong FTSE Emerging All Cap đạt khoảng 0,95% vào tháng 9/2027, dòng vốn thụ động lũy kế có thể lên tới khoảng 4,28 tỷ USD.
Nhưng đó mới chỉ là phần vốn “bị động”. Về dài hạn, dòng vốn chủ động mới có thể tạo ra sự thay đổi lớn hơn đối với mặt bằng định giá của thị trường. Để thu hút nhóm vốn này, Việt Nam vẫn cần tiếp tục cải thiện khả năng tiếp cận của nhà đầu tư nước ngoài, tăng quy mô doanh nghiệp niêm yết, nâng chất lượng quản trị và công bố thông tin, đồng thời mở rộng room và cải thiện các cơ chế giao dịch.
Do đó, nâng hạng có thể mở cánh cửa để dòng vốn quốc tế bước vào Việt Nam, nhưng việc dòng tiền có thực sự ở lại hay không sẽ phụ thuộc vào sức hấp dẫn của chính thị trường.
Hải Giang


NCB sẽ tài trợ vốn cho dự án Đầu tư xây dựng tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội
Thương mại Việt – Trung mở rộng, doanh nghiệp cần thêm giải pháp giao dịch CNY xuyên biên giới dễ dàng từ Techcombank
Hai con trai ông Phạm Nhật Vượng tiếp quản vai trò lãnh đạo VinFast và GSM
Giá vàng trong nước giảm sâu tới 1,5 triệu đồng/lượng

Doanh nhân Nguyễn Thị Nga nhận danh hiệu Anh hùng Lao động, SeABank đón Huân chương Lao động hạng Nhất
Ủy ban Cạnh tranh quốc gia rà soát chính sách giá, chiết khấu của Grab và các ứng dụng gọi xe
Vietjet và CFM International sẵn sàng phát triển năng lực bảo dưỡng động cơ thế hệ mới nhất tại Việt Nam
Doanh nghiệp “chết lâm sàng” gánh nợ thuế: Nên xóa hết hay phân loại?


Cùng chuyên mục

AgriS thu hẹp hệ sinh thái đầu tư
CTCP Thành Thành Công - Biên Hòa (AgriS, mã: SBT) vừa có loạt công bố đáng chú ý liên quan đến việc thay đổi tỷ lệ sở hữu tại các doanh nghiệp trong hệ sinh thái.

VN-Index “bốc hơi” 34 điểm, hơn 300 cổ phiếu chìm trong sắc đỏ
Áp lực bán tăng mạnh trong phiên cuối tuần (11/9) khiến VN-Index mất hơn 34 điểm và thủng mốc 1.800 điểm. HoSE ghi nhận 301 mã giảm, trong khi khối ngoại bán ròng gần 900 tỷ đồng.

Cổ phiếu Đầu tư BIG giảm 37% sau gần 5 tháng, một lãnh đạo đăng ký bán 1,34 triệu cổ phiếu
Trong khi cổ phiếu BIG đã giảm hơn 36% từ cuối tháng 4, dòng tiền kinh doanh của doanh nghiệp tiếp tục âm lớn, một lãnh đạo Tập đoàn Đầu tư BIG đăng ký bán hơn 1,34 triệu cổ phiếu.
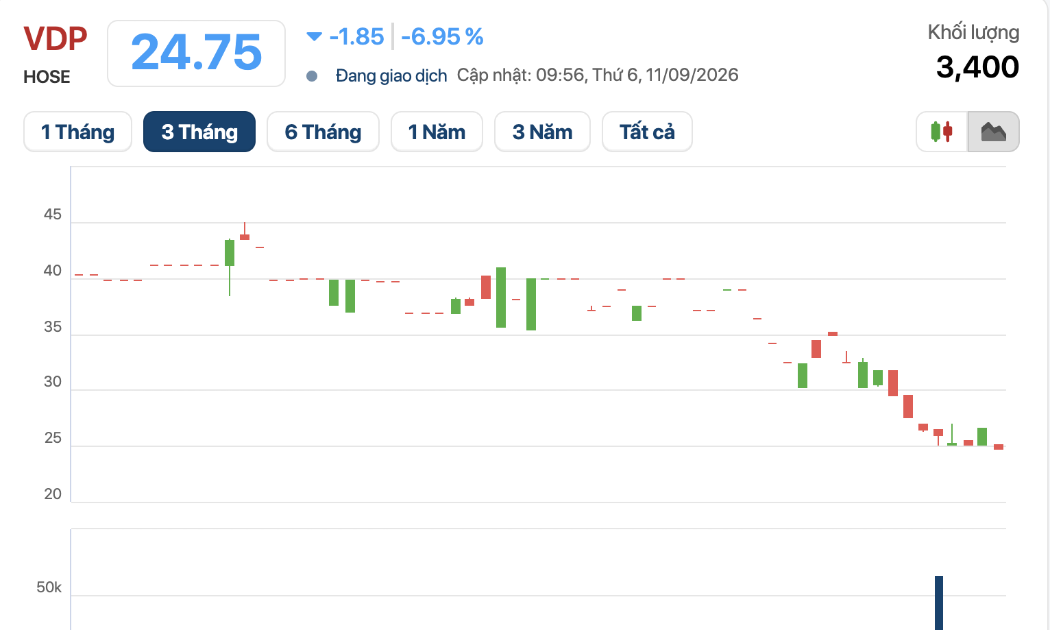
Vidipha bị phạt và truy thu hơn 800 triệu đồng, cổ phiếu VDP giảm sàn
Cổ phiếu VDP của CTCP Dược phẩm Trung ương Vidipha giảm hết biên độ về 24.750 đồng/cp trong phiên sáng 11/9, sau khi doanh nghiệp công bố thông tin bị xử phạt và truy thu thuế với tổng số tiền hơn 812 triệu đồng.
Tiền không còn rẻ, VN-Index đối mặt áp lực điều chỉnh trong nửa cuối tháng 9
Chi phí vốn gia tăng cùng cảnh báo áp lực bán trong nửa cuối tháng 9 đang đặt thị trường chứng khoán trước một giai đoạn phân hóa mạnh, khi dòng tiền ngày càng ưu tiên những tài sản có nền tảng và khả năng tạo dòng tiền tốt.
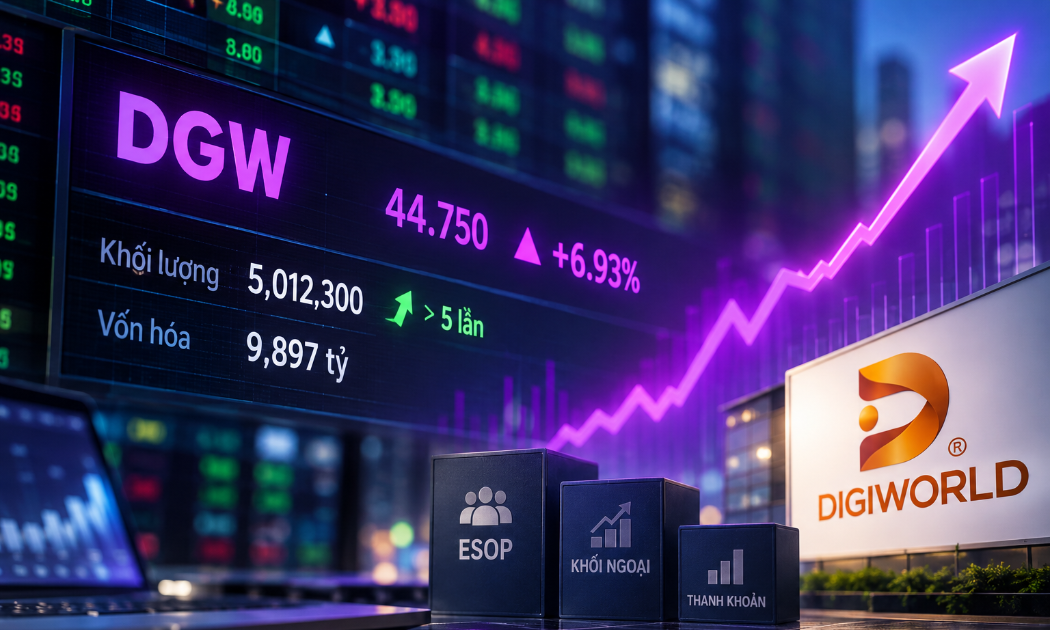
DGW “tím trần”, thanh khoản tăng hơn 5 lần, khối ngoại mua ròng gần 85 tỷ đồng
Giữa lúc thanh khoản HoSE tiếp tục suy yếu, DGW bất ngờ tăng kịch trần với hơn 5 triệu cổ phiếu sang tay, gấp hơn 5 lần phiên trước, đồng thời được khối ngoại mua ròng gần 85 tỷ đồng.


 Infographic
Cận cảnh iPhone 18 Pro Max vừa ra mắt: Pin 45 giờ, camera xịn xò và... 'giá chát'
Apple vừa chính thức ra mắt iPhone 18 Pro và iPhone 18 Pro Max tại sự kiện “Surprise and shine” diễn ra lúc 0h ngày 10/9 theo giờ Việt Nam, với loạt nâng cấp đáng chú ý về hiệu năng, pin và camera.
Đừng bỏ lỡ




 Hành trình đổi mới sáng tạo từ vườn trái cây miền Tây
Không chỉ làm ra những trái cây đạt chuẩn, HTX Trái cây sinh học OCOP (TP.Cần Thơ) đang đổi mới từ cách tổ chức sản xuất, xây dựng vùng nguyên liệu đến phát triển thương hiệu và mở rộng thị trường. Năm 2026, hành trình ấy được ghi nhận bằng giải...