


Rủi ro ‘rửa tiền’ bằng ví điện tử, tiền ảo, cho vay P2P, cầm đồ


Ngân hàng Nhà nước cho hay, vẫn còn nhiều tổ chức, cá nhân trong lĩnh vực có rủi ro rửa tiền nhưng chưa được đưa vào đối tượng báo cáo theo Luật Phòng chống rửa tiền, cụ thể là 4 đối tượng: Ví điện tử, cho vay trực tuyến (P2P lending), tiền ảo, dịch vụ cầm đồ.
Với cuộc cách mạng công nghiệp 4.0, thị trường tài chính trong nước đã xuất hiện nhiều sản phẩm, dịch vụ công nghệ số, phương tiện thanh toán trực tuyến, điện tử mới như tiền ảo, tiền điện tử, mô hình cho vay ngang hàng (P2P)… Sự nở rộ của các phương thức thanh toán điện tử mặc dù mang lại nhiều tiện ích cho xã hội, nhưng lại khó kiểm soát và dễ bị biến tướng, ẩn chứa nguy cơ trở thành mảnh đất màu mỡ để tội phạm ngắm tới (rửa tiền, tài trợ khủng bố, chuyển tiền bất hợp pháp, trốn thuế, lừa đảo…).
Cụ thể, ví điện tử đang ngày càng trở thành một hình thức thanh toán quen thuộc của người tiêu dùng hiện nay, đặc biệt là giới trẻ để giao dịch qua kênh thương mại điện tử và thanh toán hóa đơn tiện ích và hứa hẹn tiềm năng phát triển mạnh mẽ trong tương lai. Tuy nhiên, bên cạnh tiện ích mang lại, ví điện tử cũng có dấu hiệu bị lợi dụng cho các hoạt động bất hợp pháp (đánh bạc online, cá độ bóng đá, lừa đảo chiếm đoạt tài sản…).
Với các loại tiền ảo, Bitcoin hiện được giao dịch rộng rãi trên các sàn giao dịch tiền ảo như một loại “chứng khoán”, với việc gia tăng giá trị nhanh chóng trong thời gian qua, các đồng tiền ảo đã thu hút sự quan tâm của hàng triệu nhà đầu tư trên khắp thế giới, trong đó có Việt Nam.
Rửa tiền là cách mà tội phạm chuyển hóa đồng tiền do phạm pháp mà có (tiền bẩn) thành tiền hợp pháp (tiền sạch). Bằng việc rửa tiền, khoản tiền bẩn đó được quay trở lại hệ thống tài chính với một “lý lịch sạch sẽ”.
Trong khi đó, hệ thống pháp luật của Việt Nam chưa có quy định pháp lý điều chỉnh hoạt động phát hành, mua bán, trao đổi tiền ảo, tài sản ảo, cũng chưa quy định đơn vị chính thức quản lý việc phát hành và giao dịch tiền ảo, tài sản ảo. Do đó, hoạt động này ngày càng diễn biến phức tạp, đặc biệt là hoạt động sử dụng tiền ảo để huy động vốn theo phương thức đa cấp có nguy cơ ảnh hưởng đến sự ổn định của thị trường tài chính, trật tự an toàn xã hội và có thể gây rủi ro rất lớn đối với tổ chức, cá nhân tham gia.
Đối với hoạt động cho vay ngang hàng, hiện cả nước có khoảng gần 100 công ty P2P Lending như Tima, Trust Circle, Vay mượn, Lendmo, Wecash, InterLoan... Về lý thuyết, Ngân hàng Nhà nước cho rằng hoạt động P2P Lending có thể góp phần hỗ trợ phổ cập tài chính, mở rộng khả năng và tạo thêm kênh tiếp cận nguồn lực tài chính, cách thức cho vay đối với nền kinh tế nhất là đối với các đối tượng yếu thế trong xã hội (có khả năng tiếp cận internet); qua đó có thể góp phần đẩy lùi tình trạng “tín dụng đen”.
Tuy nhiên, pháp luật Việt Nam hiện nay chưa có quy định về hoạt động P2P Lending nhưng cũng không có quy định cấm đối với hoạt động này, trừ trường hợp hoạt động này được xác định là hoạt động ngân hàng và hiện áp dụng theo các quy định của Luật Dân sự. Do đó, hoạt động P2P Lending tiềm ẩn nhiều rủi ro (rủi ro cho vay, rủi ro thông tin, rủi ro phòng chống rửa tiền, rủi ro an ninh mạng...) có thể tác động bất lợi, bất ổn đến an sinh xã hội.
Trong khi đó, dịch vụ cầm đồ đang có dấu hiệu “biến tướng” tiếp tay cho hoạt động “tín dụng đen”, là nơi tiêu thụ các tài sản do phạm tội mà có, do đó tiếp tay cho tội phạm lừa đảo, trộm cắp, cờ bạc… trong thời gian qua.
Trong vài năm trở lại đây, thị trường cầm đồ bắt đầu xuất hiện hệ thống/chuỗi cầm đồ của của một số công ty như F88, T99, Vietmoney… Mặc dù mới ra đời, nhưng các công ty kinh doanh dịch vụ cầm đồ cho thấy tiềm năng tăng trưởng doanh số đáng kinh ngạc, thu hút lượng lớn vốn đầu tư và không ngừng mở rộng hệ thống cầm đồ.
Với việc còn "lọt lưới" nhiều đối tượng rủi ro cao như trên, Ngân hàng Nhà nước đang xây dựng Dự án Luật Phòng chống rửa tiền (sửa đổi) và phối hợp với các bộ, ngành có liên quan đề xuất đưa 4 dịch vụ này vào chương trình xây dựng Luật của Quốc hội.
Thanh Hoa
Fed tăng lãi suất, thanh khoản thị trường chứng khoán Việt Nam tăng thêm áp lực
BAF thêm lãnh đạo mới, lập công ty 100 tỷ khi áp lực nợ vay và định giá cao
TKV bị phạt 92,5 triệu đồng, loạt báo cáo trái phiếu công bố chậm nhiều năm
Giữa áp lực bủa vây, đại gia địa ốc còn bao nhiêu 'của để dành'?
Bài toán dòng tiền căn hộ ven sông Hàn: Giá chỉ từ 1,8 tỷ đồng, nhà đầu tư đang tính "nước cờ" gì?
Giá nhà đã thực sự giảm bao nhiêu trong cuộc ‘khủng hoảng’ thanh khoản?
Cao tốc Bảo Lộc – Liên Khương tiếp tục được bổ sung gần 3.000 tỷ đồng vốn tín dụng
Cùng chuyên mục
Người dân gửi hơn 11,2 triệu tỷ đồng vào ngân hàng giữa làn sóng lãi suất neo cao
Dòng tiền nhàn rỗi trong dân cư vẫn cấp tập chảy vào hệ thống tổ chức tín dụng để hưởng mức sinh lời hấp dẫn, đưa tổng lượng tiền gửi tiết kiệm chạm mốc kỷ lục mới chưa từng có.
HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn
HDBank (HoSE: HDB) tiếp tục được vinh danh trong Top 50 Công ty niêm yết tốt nhất Việt Nam 2026 tại Diễn đàn Kinh doanh Forbes Việt Nam, diễn ra ngày 17/9 tại TP.HCM. Sự kiện năm nay đặt dấu ấn của những doanh nghiệp hàng đầu bên cạnh bước chuyển của thị trường vốn Việt Nam.
Bac A Bank tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư
Từ ngày 21/09 đến ngày 12/10/2026, Ngân hàng TMCP Bắc Á (BAC A BANK) chính thức chào bán hơn 15 triệu trái phiếu phát hành ra công chúng Lần 2 - Đợt 5, với tổng giá trị chào bán trên 1.500 tỷ đồng.
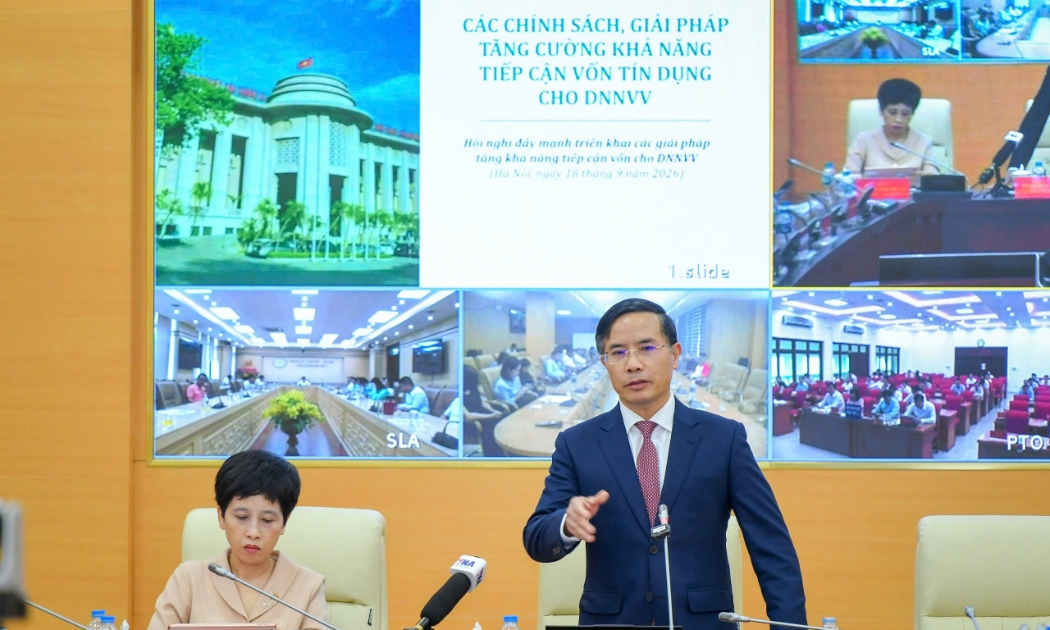
Thống đốc Phạm Đức Ấn: Không hạ chuẩn tín dụng, ngân hàng vẫn phải chủ động tìm doanh nghiệp
Ngành ngân hàng dứt khoát không đánh đổi an toàn hệ thống bằng việc hạ chuẩn tín dụng, song các nhà băng buộc phải chuyển biến mạnh mẽ về tư duy, chủ động tìm kiếm khách hàng và định giá khoản vay bằng dòng tiền thay vì chỉ nhìn vào tài sản thế chấp.

VPBank năm thứ hai liên tiếp vào top 10 ngân hàng nộp ngân sách lớn nhất
Theo VNTAX 2026, VPBank tiếp tục trong top 10 ngân hàng nộp ngân sách lớn nhất. Bên cạnh hơn 31.159 tỷ đồng thực nộp giai đoạn 2021–2025, ngân hàng còn đóng góp cho phát triển của đất nước thông qua vai trò kênh dẫn vốn, cung cấp dịch vụ tài chính và hỗ trợ cộng đồng.
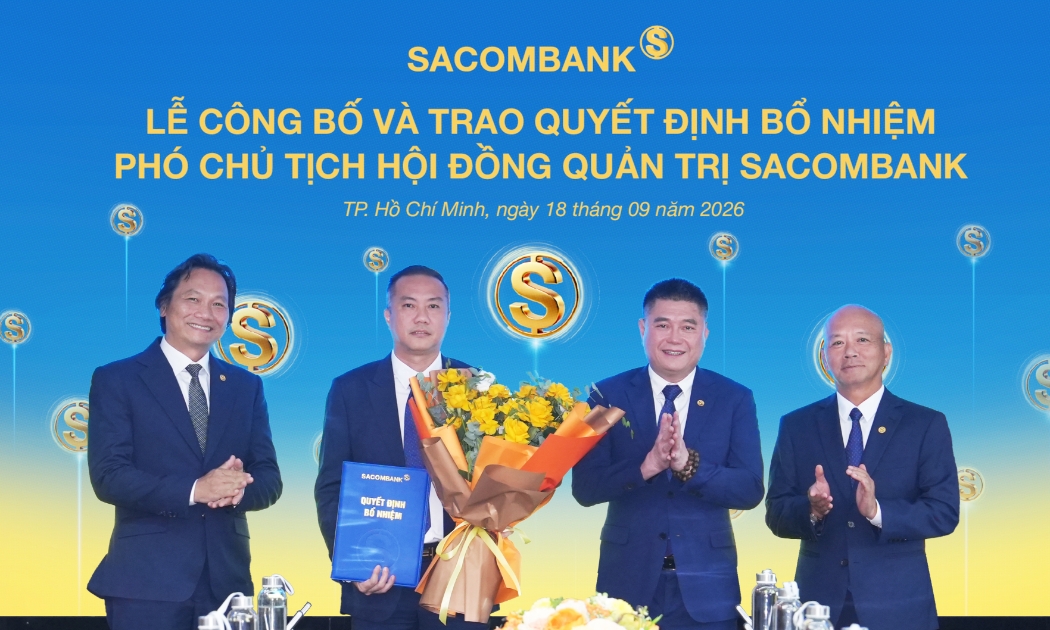
Ông Nguyễn Xuân Vũ được bầu làm Phó Chủ tịch HĐQT SACOMBANK
Hội đồng quản trị Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) vừa thống nhất bầu ông Nguyễn Xuân Vũ – Thành viên HĐQT giữ chức Phó Chủ tịch HĐQT SACOMBANK nhiệm kỳ 2022 – 2026, kể từ ngày 18/09/2026.


 Infographic
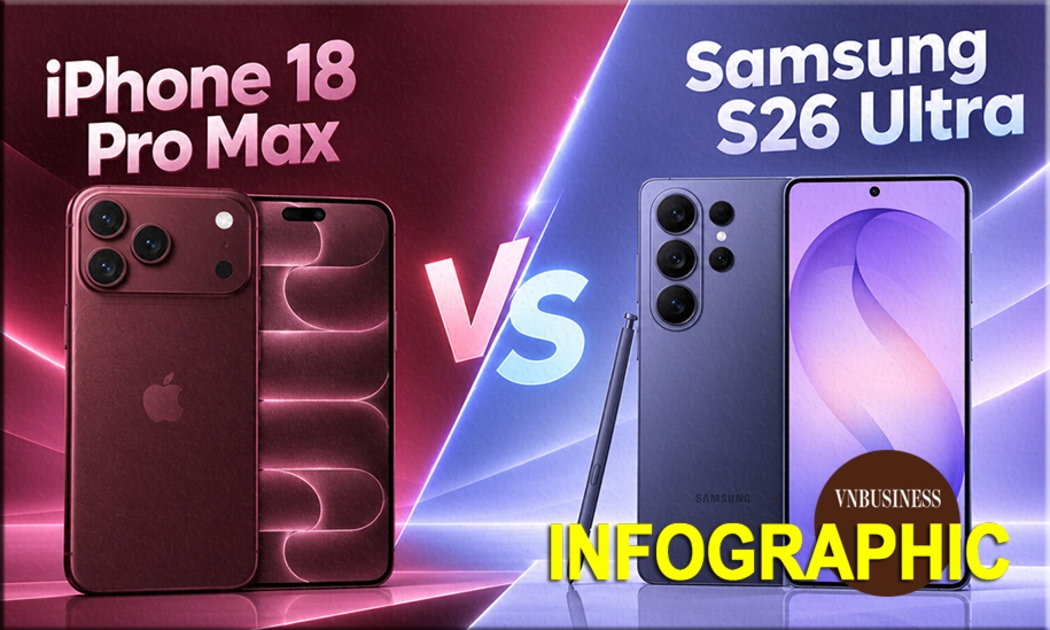
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Khi phụ nữ làm chủ - Đánh thức giá trị đặc sản miền Tây
Từ những con cá thát lát quen thuộc của miền Tây, HTX Kỳ Như (TP Cần Thơ) đã từng bước xây dựng chuỗi sản xuất, chế biến và nâng cao giá trị sản phẩm. Hành trình ấy ghi dấu vai trò ngày càng rõ nét của phụ nữ trong đổi mới sáng tạo và phát triển...