







Cần ‘cái bắt tay’ để thúc đẩy ngân hàng số


Xu thế ngân hàng số cũng như hệ sinh thái là vấn đề rất quan trọng. Tuy nhiên, hiện nay, quá trình chuyển đổi số của ngân hàng ở Việt Nam chưa mang tính tổng thể, vẫn “mạnh ai nấy làm”. Vì vậy, cần "cái bắt tay" giữa các ngân hàng, công ty công nghệ tài chính (fintech) để cùng phát triển.
Ông Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, vấn đề chuyển đổi số, thanh toán không dùng tiền mặt là nhu cầu bức thiết, các dịch vụ của nó đã đi vào mọi ngóc ngách của đời sống. Tuy nhiên, khi đi vào thực tế, vấn đề chuyển đổi số của các ngân hàng ở Việt Nam còn nhiều vấn đề phát sinh như: chưa tương thích về công nghệ, chuyển đổi số chưa đồng bộ…
Số hóa trở thành tư duy kinh doanh
Tại Tọa đàm trực tuyến “Xây dựng hệ sinh thái ngân hàng số: Xu hướng và sáng kiến chiến lược” ngày 8/9, lãnh đạo nhiều nhà băng cũng khẳng định, việc phát triển ngân hàng số mang lại ưu thế cho ngân hàng, đặc biệt khi dịch Covid-19 bùng phát, doanh nghiệp hoạt động ở nhiều lĩnh vực bị ảnh hưởng nặng nề do phải “đóng cửa” thực hiện giãn cách để chống dịch, ngành ngân hàng không ngoại lệ.

Ông Từ Tiến Phát, Phó Tổng giám đốc phụ trách kinh doanh, Ngân hàng TMCP Á Châu (ACB) chia sẻ, khi dịch Covid-19 xảy ra tại TP.Hồ Chí Minh - nơi ACB có 137 phòng giao dịch, vì tuân thủ những quy định về giãn cách, ngay lập tức ngân hàng đã phải đóng cửa 100 phòng giao dịch. Tuy nhiên, ACB vẫn đáp ứng được nhu cầu tài chính của khách hàng nhờ kênh ngân hàng số.
Đơn cử như dịch vụ mở tài khoản online bằng e-KYC đã tăng vọt, khi con số mong đợi chỉ là 3.000 tài khoản mới/ngày đã tăng lên 10.000 tài khoản. Việc trả nợ hay cho vay cũng được duy trì thông qua các dịch vụ trực tuyến. Doanh số và số lượng giao dịch trực tuyến 8 tháng đầu năm 2021 của ACB tăng gấp đôi.
Việc đẩy mạnh phát triển ngân hàng số cũng mang lại “trái ngọt” cho MB. Nếu như năm 2020, MB có thêm khoảng 2 triệu khách hàng mới, thì chỉ 6 tháng đầu năm 2021 đã có thêm 2,5 triệu khách hàng mới (dự kiến sẽ đạt 4-5 triệu khách hàng mới trong năm 2021). Cộng với các công ty thành viên thì MB đang phục vụ khoảng 10 triệu khách hàng. Đặc biệt, trong một ngày, MB có 1,1 triệu giao dịch và giao dịch trên kênh số chiếm 92-93%.
Ông Lưu Trung Thái, Phó Chủ tịch HĐQT kiêm Tổng giám đốc MB chia sẻ, kể từ khi dịch Covid-19 bùng phát tại Việt Nam, tư duy về ngân hàng số không còn là việc đầu tư về công nghệ mà hoàn toàn là tư duy kinh doanh.
Hiện nay, nhu cầu sử dụng đa dạng các dịch vụ ngân hàng số của cả khối khách hàng cá nhân và doanh nghiệp đều tăng cao, khách hàng kỳ vọng nhiều hơn vào các giải pháp cá nhân hóa và tiện lợi cho mọi nhu cầu hàng ngày thông qua một ứng dụng trực tuyến duy nhất. Vì vậy, ngân hàng nào đáp ứng được nhu cầu khách hàng sẽ chiếm ưu thế.
Chuyển đổi số chưa đồng bộ
Dưới góc nhìn của đơn vị tư vấn, bà Trần Diễm Chi, đại diện Backbase tại Việt Nam cho biết, trong quá trình hợp tác với 150 ngân hàng trên toàn cầu, có thể nhận thấy các ngân hàng đã quan tâm nhiều hơn tới khách hàng, lấy khách hàng làm trung tâm thay vì sản phẩm như trước kia. Đặc biệt trong vòng 12 tháng qua, nhiều ngân hàng đã đầu tư mạnh mẽ vào nền tảng kỹ thuật số không chỉ cho khách hàng cá nhân mà cả khách hàng doanh nghiệp, khối quản lý tài sản, làm nền tảng để tạo ra một hệ sinh thái ngân hàng số mạnh mẽ.
Mặc dù hầu hết các nhà băng tiến tới xây dựng hệ sinh thái ngân hàng số, song hiện mỗi ngân hàng lại có hướng xây dựng hệ sinh thái ngân hàng số khác nhau nên khá rời rạc, việc liên kết giữa ngân hàng với các dịch vụ y tế, giáo dục, mua bán… dù đã tương đối tốt nhưng vẫn cần sự tương tác, thống nhất với nhau hơn. Vì vậy, cần "cái bắt tay" giữa các ngân hàng với nhau, giữa ngân hàng với công ty fintech…
Tuy nhiên, các chuyên gia đều nhấn mạnh, trong hệ sinh thái chung, mỗi ngân hàng phải tìm cho mình những bản sắc riêng để có thể tạo ra lợi thế.
Đơn cử như với BIDV, 3 lớp chính của hệ sinh thái đó là: Lớp dịch vụ cốt lõi, do ngân hàng sở hữu và quản lý; lớp thứ hai là các dịch vụ khác như quản lý tài chính, thuế, là những dịch vụ gia tăng, ngân hàng vẫn quản lý công nghệ lõi và kết hợp cùng đối tác để tạo hệ sinh thái cho lớp này; lớp thứ ba là các dịch vụ đời sống cho khách hàng như vé tàu, nghỉ dưỡng… thì sẽ tham gia vào hệ sinh thái của các đối tác. Từ đó tạo ra đồng nhất một trải nghiệm cho khách hàng. Cùng với đó, tạo một hệ sinh thái riêng dành cho khách hàng mua nhà và vay mua nhà.
Theo TS. Cấn Văn Lực, xu thế ngân hàng số cũng như hệ sinh thái là vấn đề rất quan trọng. Chúng ta cần định hình hệ sinh thái là gì, cần đi từ nội hàm căn bản, trong đó có các phạm trù: khách hàng; kết hợp đa dạng sản phẩm, dịch vụ từ nhiều lĩnh vực khác nhau; nhiều nhà cung cấp khác nhau; cuối cùng là phải được tích hợp dữ liệu trên nền tảng số. Như vậy sẽ tạo ra cơ hội và thách thức cho mỗi ngân hàng.
“Tiềm năng hệ sinh thái là vô cùng lớn mạnh; hệ sinh thái có 3 cấp độ, mỗi ngân hàng cần lựa chọn cuộc chơi trong vòng nào”, ông Lực cho hay.
Huyền Anh
Nâng hạng nhưng dòng tiền chưa bứt tốc, chứng khoán Việt Nam đang chờ gì?
Thương vụ thâu tóm Tập đoàn Thiên Long tiến thêm bước mới
Taseco Group muốn tăng sở hữu Taseco Land lên hơn 61%
'Tay to' săn nhà phố ‘giá ngộp’ với dòng tiền 25-40 tỷ đồng
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Thanh tra Chính phủ nêu loạt vấn đề tại các dự án Nam Long, yêu cầu tiếp tục rà soát
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Cùng chuyên mục
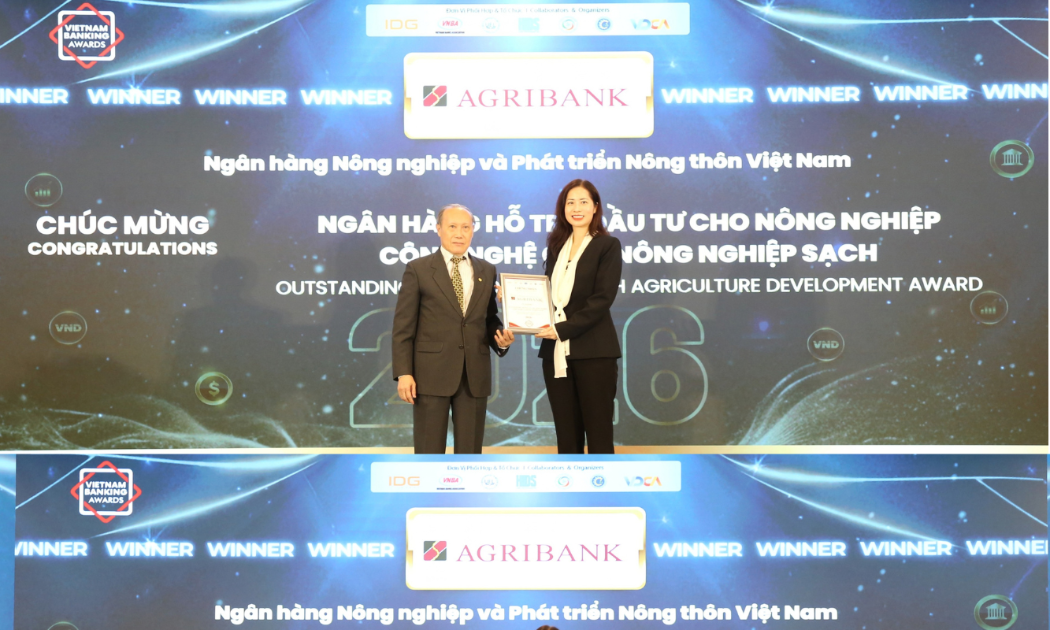
Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026
Tối 30/9/2026, trong khuôn khổ Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 (Vietnam Retail Banking Forum 2026) diễn ra tại Thành phố Hồ Chí Minh, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) được vinh danh tại 03 hạng mục của Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026 (Vietnam Outstanding Banking Awards).
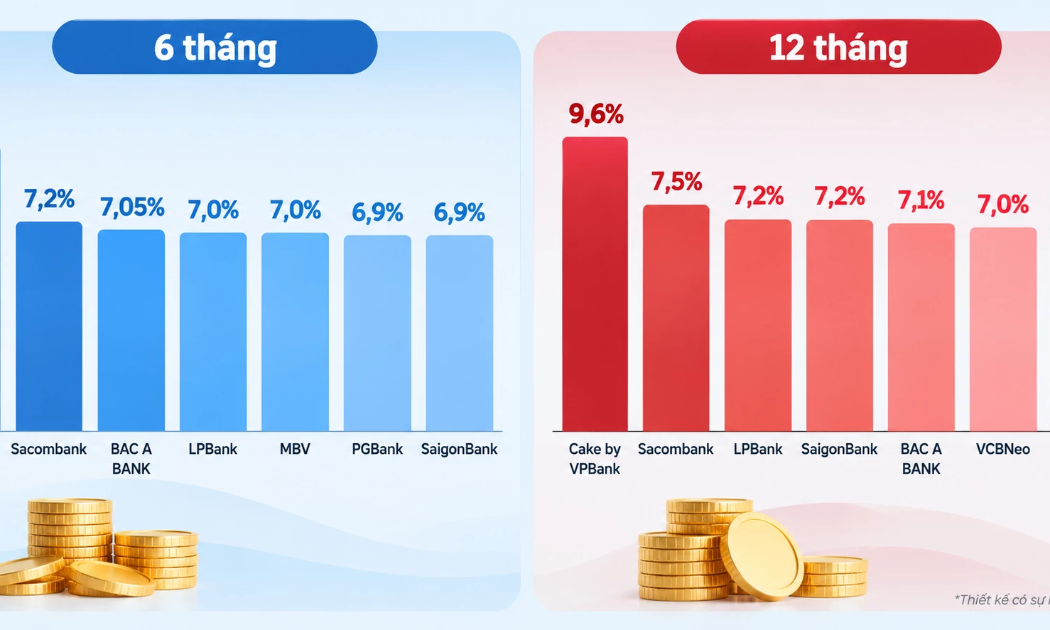
Tháng 10: Người gửi ráo riết "săn" nơi trả lãi vượt 9%/năm
Bước vào tháng 10/2026, thị trường tiền gửi sôi động khi người dân chủ động tìm kiếm kênh sinh lời tối ưu. Trước áp lực giữ chân khách hàng, các ngân hàng không chỉ duy trì lãi suất niêm yết cao mà còn tung ưu đãi cộng lãi, voucher và chứng chỉ tiền gửi, đẩy mức hưởng thực tế lên tới trên 9%/năm.
Động lực lợi nhuận ngân hàng và cú hích từ các đại dự án hạ tầng
Thu nhập lãi hồi phục cùng cuộc đua tài trợ các siêu dự án hạ tầng trăm tỷ USD đang mở ra chu kỳ bứt phá lợi nhuận cho ngành ngân hàng, nơi những cấu trúc tài chính thông minh thay thế lối cấp vốn truyền thống.
Lãi suất liên ngân hàng qua đêm rơi xuống 0,2%, lãi suất huy động vẫn neo cao
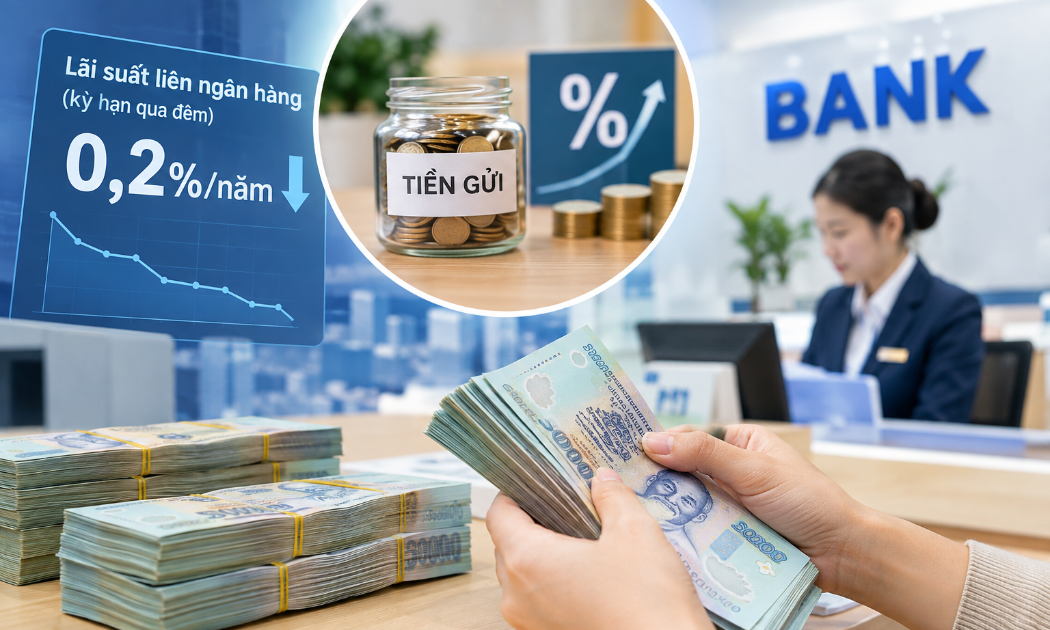
Lãi suất qua đêm trên thị trường liên ngân hàng bất ngờ giảm sâu xuống 0,2%/năm, mức thấp nhất trong nhiều năm, nhưng lãi suất huy động tại một số ngân hàng vẫn được đẩy lên cao. Diễn biến trái chiều cho thấy thanh khoản ngắn hạn đang dồi dào, trong khi nhu cầu và áp lực huy động vốn ở các kỳ hạn dài hơn vẫn chưa hạ nhiệt.
NHNN làm rõ việc “Khách hàng VIP” có bị giám sát phòng, chống rửa tiền
NHNN khẳng định đối tượng giám sát trong dự thảo quy định về phòng, chống rửa tiền là các tổ chức báo cáo, không phải khách hàng cá nhân hay lãnh đạo ngân hàng.
Lãi suất cuối năm nổi sóng: Người đón lộc gửi tiền, người chật vật "thoát nợ"
Khi các ngân hàng đua nâng lãi suất huy động lên sát mốc 10%/năm, người gửi tiền hưởng thêm "lộc". Ngược lại, nhiều người vay vốn lâm vào cảnh kiệt quệ, buộc phải bán tháo bất động sản để đối phó với áp lực lãi suất thả nổi.





 Infographic
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).

Đừng bỏ lỡ



 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






