Khối ngoại bán ròng trăm nghìn tỷ, vì sao vẫn mạnh tay M&A?


Khối ngoại liên tục bán ròng trên sàn chứng khoán, nhưng vẫn chi hàng nghìn tỷ đồng thâu tóm doanh nghiệp Việt. Dòng vốn này đang cho thấy sự thay đổi trong cách lựa chọn cơ hội đầu tư.
Từ đầu năm 2026, nhà đầu tư nước ngoài đã bán ròng gần 124.000 tỷ đồng trên HoSE, xấp xỉ mức kỷ lục của năm trước. Tính trong khoảng 4 năm, tổng giá trị bán ròng lên tới khoảng 365.000 tỷ đồng. Tỷ lệ sở hữu của nhà đầu tư nước ngoài trên thị trường chứng khoán (TTCK) Việt Nam hiện chỉ còn khoảng 11%.
Săn tìm doanh nghiệp Việt
Ngược lại, ở hoạt động đầu tư trực tiếp và M&A, các tập đoàn ngoại vẫn sẵn sàng bỏ ra hàng nghìn tỷ đồng để nắm quyền kiểm soát doanh nghiệp nội.
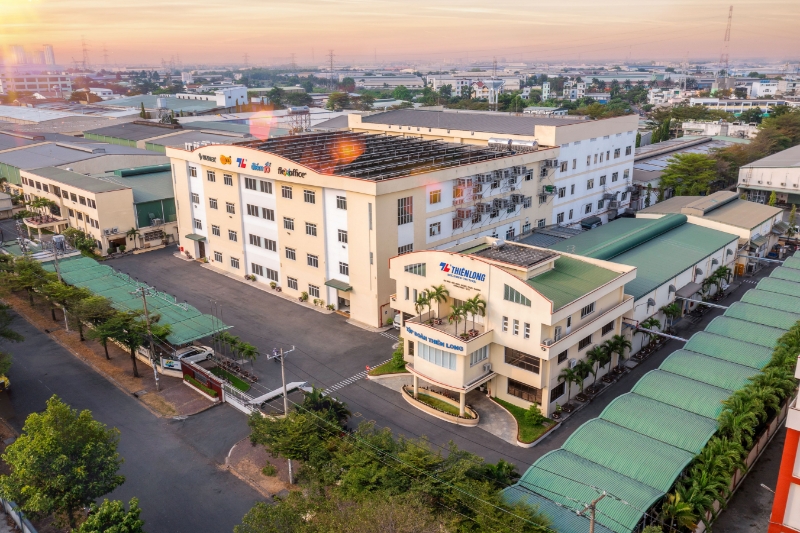
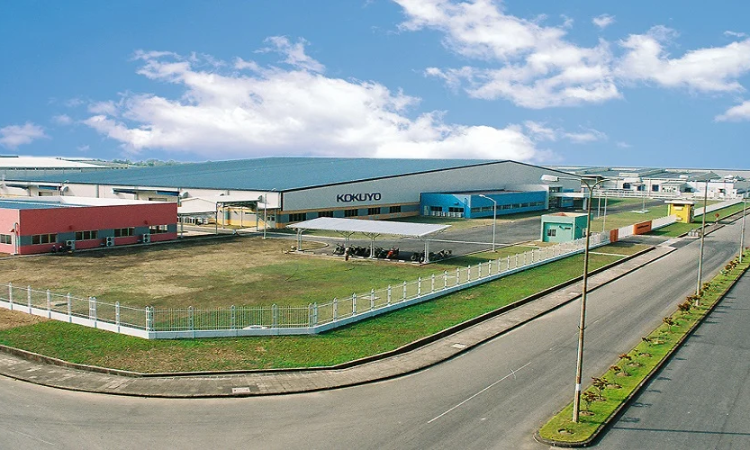
Gần nhất, Tập đoàn Kokuyo (Nhật Bản) đã hoàn tất nhận chuyển nhượng toàn bộ cổ phần tại CTCP Đầu tư Thiên Long An Thịnh (TLAT), qua đó gián tiếp nắm giữ 46,82% vốn của Tập đoàn Thiên Long (TLG). Đây là bước đi quan trọng trong kế hoạch thâu tóm doanh nghiệp sản xuất văn phòng phẩm lâu đời của Việt Nam.
Theo kế hoạch công bố trước đó, Kokuyo dự kiến chào mua công khai thêm 18,19% cổ phần TLG, nâng tỷ lệ sở hữu lên 65,01% và đưa Thiên Long trở thành công ty con. Giá trị thương vụ được Kokuyo công bố vào cuối năm 2025 khoảng 27,6 tỷ yen, tương đương 4.700 tỷ đồng tại thời điểm đó.
Thương vụ này tiếp tục làm nóng câu chuyện chuyển dịch quyền sở hữu tại các doanh nghiệp Việt, đặc biệt khi đặt cạnh diễn biến trái chiều của dòng vốn ngoại trên TTCK.
Trước đó, thương vụ Sabeco (SAB) về tay ThaiBev năm 2017 với giá trị hơn 5 tỷ USD từng gây chú ý lớn. Trong lĩnh vực nhựa, SCG của Thái Lan đang nắm khoảng 55% vốn Nhựa Bình Minh (BMP). Bibica cũng đã chuyển sang quyền kiểm soát của Momogi Group (Indonesia).
Ở ngành dược, nhiều doanh nghiệp như Dược Hậu Giang, Domesco, Imexpharm đã có cổ đông nước ngoài nắm quyền chi phối.
Đáng chú ý, không chỉ những thương hiệu niêm yết mới lọt vào tầm ngắm. SCG Packaging đã hoàn tất mua lại 30% cổ phần còn lại tại Nhựa Duy Tân vào tháng 6/2025, nâng tỷ lệ sở hữu lên 100%.
Trong lĩnh vực y tế, Thomson Medical Group chi 381,4 triệu USD để thâu tóm Bệnh viện FV; Raffles Medical Group mua lại Bệnh viện Quốc tế Mỹ.
Những thương vụ này cho thấy sự phân hóa trong lựa chọn đầu tư của khối ngoại. Trên TTCK, nhà đầu tư có thể nhanh chóng bán cổ phiếu để điều chỉnh danh mục khi tỷ giá, lãi suất, định giá hoặc triển vọng thị trường thay đổi. Ngược lại, M&A thường hướng tới mục tiêu sở hữu dài hạn, mở rộng hoạt động kinh doanh và kiểm soát những tài sản có giá trị chiến lược.
Bởi vậy, con số bán ròng trên sàn không thể được hiểu đơn giản là nhà đầu tư nước ngoài mất niềm tin vào doanh nghiệp và nền kinh tế Việt Nam. Họ có thể giảm tỷ trọng cổ phiếu niêm yết nhưng vẫn tìm kiếm cơ hội thông qua những thương vụ mua cổ phần chi phối hoặc đầu tư trực tiếp.
Sự khác biệt này cũng được phản ánh trong nhận định của các chuyên gia về xu hướng M&A.
Theo báo cáo của Grant Thornton Việt Nam về dòng vốn ngoại năm 2026, nhà đầu tư quốc tế ngày càng ưu tiên những doanh nghiệp có nền tảng vận hành tốt, thị phần hiện hữu, năng lực công nghệ và khả năng tham gia sâu hơn vào chuỗi giá trị khu vực. Thay vì mất nhiều năm xây dựng hoạt động từ đầu, việc mua lại doanh nghiệp đang vận hành giúp nhà đầu tư nhanh chóng tiếp cận thị trường, khách hàng và hệ thống phân phối.
Sức hút từ những thương hiệu tên tuổi
Sự quan tâm của nhà đầu tư nước ngoài không chỉ xuất phát từ quy mô thị trường tiêu dùng, mà còn nằm ở những tài sản mà doanh nghiệp Việt đã tích lũy qua nhiều năm: thương hiệu, nhà máy, mạng lưới phân phối, đội ngũ nhân sự và quan hệ với khách hàng.
Với một tập đoàn nước ngoài muốn mở rộng tại Đông Nam Á, việc mua lại một doanh nghiệp đã có vị thế thường giúp rút ngắn đáng kể thời gian thâm nhập thị trường. Họ không phải bắt đầu từ con số không để xây dựng thương hiệu, tìm kiếm khách hàng hay thiết lập hệ thống phân phối.
Thương vụ Thiên Long là một ví dụ. Kokuyo có thế mạnh về tập vở, dụng cụ học tập và nội thất văn phòng, trong khi Thiên Long sở hữu vị thế lâu năm trong lĩnh vực bút viết, văn phòng phẩm và hệ thống phân phối tại Việt Nam. Hai doanh nghiệp có thể bổ sung danh mục sản phẩm, tận dụng năng lực sản xuất và mở rộng hoạt động ra thị trường quốc tế.
Tại ĐHĐCĐ thường niên năm 2026, Chủ tịch Cô Gia Thọ cho biết Kokuyo là đối tác lâu năm, từng đặt hàng OEM từ doanh nghiệp. Theo ông, hai bên có thế mạnh bổ sung cho nhau, trong đó Thiên Long mạnh về bút viết còn Kokuyo có lợi thế về tập vở và dụng cụ học tập. Mục tiêu của Thiên Long là mở rộng thị trường quốc tế nhưng vẫn duy trì thương hiệu tại Việt Nam.
Đây cũng là góc nhìn cần thiết khi đánh giá các thương vụ chuyển nhượng. Việc doanh nghiệp Việt có cổ đông nước ngoài nắm quyền kiểm soát không đồng nghĩa thương hiệu lập tức biến mất. Điều quan trọng là sau khi đổi chủ, doanh nghiệp có tận dụng được nguồn lực mới để tăng năng lực cạnh tranh hay không.
Nhận định về thị trường M&A Việt Nam năm 2026, bà Lê Hàn Tuệ Lâm, Giám đốc điều hành VinVentures cho rằng những chu kỳ giao dịch lớn không chỉ được thúc đẩy bởi tâm lý thị trường ngắn hạn mà còn phụ thuộc vào các yếu tố cấu trúc như chính sách, khả năng tiếp cận vốn, khuôn khổ pháp lý, hạ tầng giao dịch và năng lực triển khai của nhà đầu tư.
Theo bà, nguồn cung thương vụ chất lượng sẽ là yếu tố quyết định khả năng hình thành một chu kỳ M&A mới. Cơ hội có thể đến từ doanh nghiệp nhà nước tái cơ cấu, quỹ đầu tư đến giai đoạn thoái vốn và các doanh nghiệp tư nhân cần đối tác chiến lược để bước sang giai đoạn phát triển tiếp theo.
Qua đó cho thấy sức hút của doanh nghiệp Việt không chỉ nằm ở giá trị thương hiệu, mà còn ở khả năng tái cấu trúc và mở rộng quy mô sau khi có thêm nguồn lực.
Ở góc độ công nghệ, ông Maxx Tsai, Giám đốc Đầu tư chiến lược doanh nghiệp và M&A của Advantech, đánh giá Việt Nam có nhiều cơ hội trong các lĩnh vực Internet vạn vật (IoT), trí tuệ nhân tạo (AI) và bán dẫn.
Theo lãnh đạo Advantech, sự hiện diện của các trung tâm nghiên cứu và phát triển của tập đoàn công nghệ quốc tế cùng nguồn nhân lực kỹ thuật ngày càng tăng có thể tạo nền tảng cho một làn sóng M&A tập trung vào công nghệ trong 5-10 năm tới.
Đối với TTCK, sự dịch chuyển này đặt ra một vấn đề đáng quan tâm: doanh nghiệp niêm yết Việt Nam có thể trở thành mục tiêu đầu tư chiến lược, nhưng cũng đối diện nguy cơ mất quyền kiểm soát nếu không đủ nguồn lực để phát triển độc lập.
Khi doanh nghiệp cần vốn để mở rộng nhà máy, đầu tư công nghệ, phát triển sản phẩm và thị trường quốc tế, việc tìm kiếm đối tác ngoại có thể là lựa chọn hợp lý. Tuy nhiên, nếu thị trường vốn trong nước chưa đáp ứng tốt nhu cầu huy động vốn dài hạn, doanh nghiệp có thể phải lựa chọn chuyển nhượng cổ phần thay vì tiếp tục phát triển với quyền kiểm soát trong nước.
Hải Giang
Tín dụng tăng tốc, ngân hàng nào còn nhiều dư địa để giải ngân?
Du lịch Đông Bắc Á hút khách Việt, nhiều điểm đến tăng trưởng gấp 2–3 lần
Đại Quang Minh báo lãi tăng gấp 6,4 lần, nợ phải trả vượt 51.500 tỷ đồng
Be Group nhận án phạt 625 triệu đồng, các ứng dụng gọi xe bị siết quản lý
Cây trồng công nghệ sinh học: Vì sao khó mở rộng ngoài cây ngô?
Nút thắt vô hình trên hành trình hạ nhiệt lãi suất
Giá vàng trong nước đảo chiều tăng tới nửa triệu đồng/lượng
Sức mua khởi sắc, cà phê tăng 600 đồng/kg bất chấp áp lực thế giới
Cùng chuyên mục
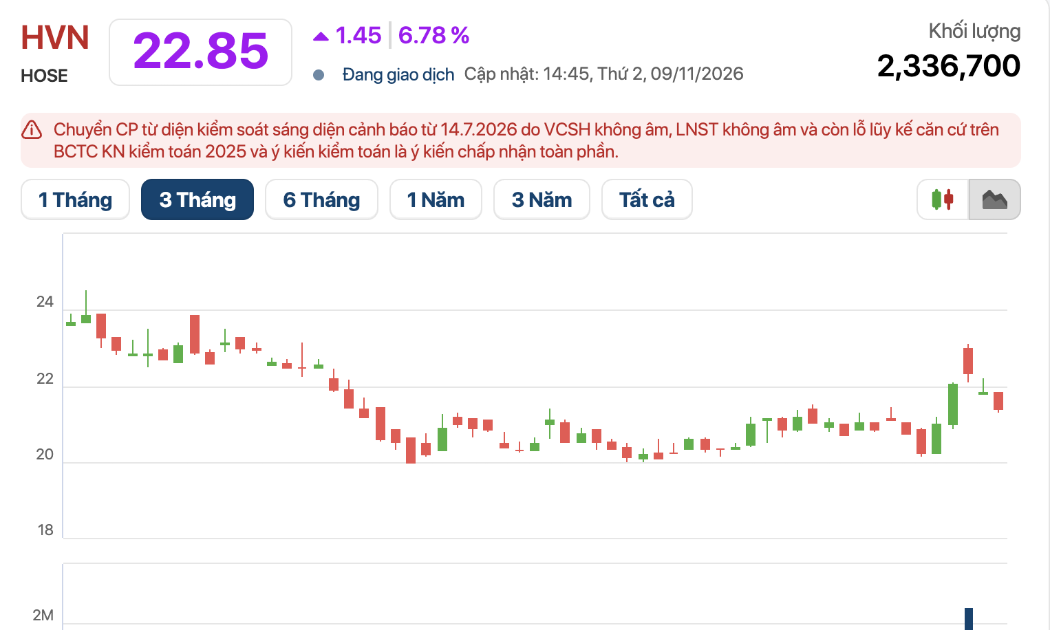
Cổ phiếu Vietnam Airlines trở lại 'sắc tím' sau hơn 3 tháng
Cổ phiếu HVN của Tổng công ty Hàng không Việt Nam (Vietnam Airlines) trở thành tâm điểm chú ý trong phiên giao dịch ngày 10/11 khi tăng kịch trần lên 22.850 đồng/cp, đánh dấu "sắc tím" trở lại kể từ phiên giao dịch 3/8/2026.
Becamex phát hành trái phiếu lãi suất 12,5%, dư nợ vay vượt 26.000 tỷ đồng
Becamex vừa hoàn tất phát hành lô trái phiếu trị giá 1.200 tỷ đồng, kỳ hạn 3 năm, với lãi suất cố định 12,5%/năm trong 4 kỳ tính lãi đầu tiên. Động thái này diễn ra trong bối cảnh dư nợ vay tài chính của doanh nghiệp đã vượt 26.000 tỷ đồng, lợi nhuận sau thuế 9 tháng giảm hơn 60% so với cùng kỳ.
Xác thực tài khoản chứng khoán bằng VNeID, những chiêu lừa đảo mới xuất hiện
Quy định liên kết tài khoản chứng khoán với VNeID đang được các đối tượng lừa đảo lợi dụng để giả danh công ty chứng khoán, yêu cầu cung cấp mã OTP, quét mã QR hoặc cài ứng dụng giả mạo nhằm chiếm đoạt tài sản.
Sau 2 phiên lao dốc, VN-Index bất ngờ đảo chiều tăng gần 29 điểm
Dòng tiền bắt đáy gia tăng trong phiên chiều 10/11, kéo sắc xanh lan rộng trên thị trường. Nhóm bất động sản, chứng khoán và ngân hàng đồng loạt hồi phục, trong khi cổ phiếu dầu khí tiếp tục chịu áp lực bán.
Bình Điền doanh thu tăng mạnh, lợi nhuận vẫn đi lùi, lãi vay phình to
Doanh thu quý III/2026 của Phân bón Bình Điền (HOSE: BFC) tăng gần 1.000 tỷ đồng nhưng lợi nhuận vẫn đi lùi. Sau 9 tháng, lợi nhuận giảm gần 20%, lãi vay tăng 2,6 lần, trong khi hàng tồn kho và công nợ phải thu ở mức cao. Đáng chú ý, thu nhập một số lãnh đạo tăng mạnh giữa lúc hiệu quả kinh doanh suy giảm.
Đằng sau khoản lãi 602 tỷ đồng của Đèo Cả là hơn 7.000 tỷ đồng lãi vay chưa trả
Lợi nhuận 9 tháng năm 2026 của Công ty CP Đầu tư Hạ tầng Giao thông Đèo Cả (HOSE: HHV) tăng hơn 26%, đạt 602 tỷ đồng. Tuy nhiên, phía sau kết quả này là 9.380,9 tỷ đồng lãi vay chờ phân bổ, hơn 7.008 tỷ đồng lãi vay phải trả dài hạn và áp lực thanh khoản khi nợ phải trả chiếm gần 68% tổng nguồn vốn.



 Infographic
Dư nợ cho vay bất động sản tại 12 ngân hàng tăng gần 22%
Theo báo cáo tài chính quý III/2026, tổng dư nợ cho vay kinh doanh bất động sản tại 12 ngân hàng công bố chi tiết đạt khoảng 1,15 triệu tỷ đồng vào cuối tháng 9, tăng gần 22% so với cuối năm 2025.

Đừng bỏ lỡ

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...