Bình Điền doanh thu tăng mạnh, lợi nhuận vẫn đi lùi, lãi vay phình to


Doanh thu quý III/2026 của Phân bón Bình Điền (HOSE: BFC) tăng gần 1.000 tỷ đồng nhưng lợi nhuận vẫn đi lùi. Sau 9 tháng, lợi nhuận giảm gần 20%, lãi vay tăng 2,6 lần, trong khi hàng tồn kho và công nợ phải thu ở mức cao. Đáng chú ý, thu nhập một số lãnh đạo tăng mạnh giữa lúc hiệu quả kinh doanh suy giảm.
Theo báo cáo tài chính hợp nhất quý III/2026, doanh thu thuần của Bình Điền đạt 3.051,3 tỷ đồng, tăng 991,8 tỷ đồng, tương đương 48,2%, nhờ sản lượng bán ra tăng hơn 26,9%. Lợi nhuận gộp tăng 71,5% lên 378,7 tỷ đồng, biên gộp từ 10,7% lên 12,4%.
Nhưng gần 1.000 tỷ đồng doanh thu tăng thêm chỉ mang lại 4,5 tỷ đồng lợi nhuận trước thuế tăng thêm, tức tăng 5,0%. Sau thuế, lợi nhuận quý III đạt 73,0 tỷ đồng, thấp hơn mức 73,3 tỷ đồng cùng kỳ. Lợi nhuận thuộc cổ đông công ty mẹ giảm 1,4%, lãi cơ bản trên cổ phiếu từ 963 đồng xuống 950 đồng.
Lũy kế 9 tháng, doanh thu thuần 8.095,2 tỷ đồng, gần như đi ngang. Biên gộp tăng từ 12,4% lên 12,8%, ở cả nội địa (13,9% lên 14,3%) lẫn xuất khẩu (6,2% lên 6,5%). Dù vậy, lợi nhuận trước thuế giảm 18,8% còn 335,4 tỷ đồng, lợi nhuận sau thuế giảm 19,6%, tương đương 65,0 tỷ đồng, còn 266,9 tỷ đồng. Lợi nhuận thuộc cổ đông công ty mẹ giảm 19,0% còn 218,2 tỷ đồng, lãi cơ bản trên cổ phiếu từ 4.243 đồng xuống 3.435 đồng. Điều này cho thấy áp lực từ các khoản chi phí ngoài giá vốn đang ảnh hưởng đáng kể đến hiệu quả kinh doanh.
Lãi vay tăng 2,6 lần, hàng nghìn tỷ đồng nằm ở tồn kho và công nợ
Trong 9 tháng, lợi nhuận gộp của Bình Điền chỉ tăng thêm khoảng 27 tỷ đồng, trong khi chi phí lãi vay tăng hơn 50 tỷ đồng, từ 31,3 tỷ đồng lên 81,5 tỷ đồng, tương đương gấp 2,6 lần. Cùng kỳ, chi phí bán hàng tăng 32,1 tỷ đồng, chi phí quản lý doanh nghiệp tăng 6,1 tỷ đồng, còn doanh thu hoạt động tài chính giảm khoảng 8 tỷ đồng.
Riêng quý III, chi phí lãi vay tăng lên 31,5 tỷ đồng, gấp khoảng 2,4 lần cùng kỳ. Chi phí bán hàng cũng tăng mạnh, gấp 2,3 lần lên 185,3 tỷ đồng. Lãi vay 9 tháng hiện bằng 24% lợi nhuận trước thuế. Ngoài ra, tài sản thuế thu nhập hoãn lại giảm từ 21,4 tỷ đồng xuống 1,6 tỷ đồng, tạo thêm 19,8 tỷ đồng chi phí thuế hoãn lại.
Tại ngày 30/9/2026, vay và nợ thuê tài chính của Bình Điền đạt khoảng 1.614,9 tỷ đồng, tăng 242 tỷ đồng so với đầu năm, xấp xỉ quy mô vốn chủ sở hữu 1.662,3 tỷ đồng. Gần như toàn bộ là vay ngắn hạn, trải trên gần 20 bên cho vay, chủ yếu là chi nhánh ngân hàng, trong đó dư nợ tại Vietcombank Chi nhánh TP.HCM tăng 2,6 lần lên 426,4 tỷ đồng. Tổng nợ phải trả 2.744,4 tỷ đồng, 99,9% là nợ ngắn hạn, gấp 10,9 lần tiền và tương đương tiền 252,1 tỷ đồng. Để vay, nhóm công ty đã thế chấp hàng tồn kho, nhà cửa, quyền sử dụng đất, máy móc, phương tiện vận tải và các tài sản được dẫn chiếu tại các thuyết minh về tiền gửi và phải thu.
Đáng chú ý, hàng tồn kho cuối tháng 9 đạt 2.233,2 tỷ đồng, chiếm khoảng 51% tổng tài sản. Trong đó, nguyên vật liệu phục vụ sản xuất phân bón như urê, DAP, kali và SA có giá trị khoảng 1.506,9 tỷ đồng.
Trong bối cảnh giá nguyên liệu phân bón có thể biến động, quy mô tồn kho lớn vừa giúp doanh nghiệp chủ động nguồn cung, vừa tiềm ẩn rủi ro nếu giá thị trường giảm hoặc tốc độ tiêu thụ chậm hơn dự kiến.
Cùng thời điểm, phải thu khách hàng tăng 453,2 tỷ đồng, tương đương 67,2%, lên 1.127,6 tỷ đồng. Trong đó, khoản phải thu Công ty TNHH Yetak – Cambodia đạt 230,9 tỷ đồng, chiếm khoảng 20% tổng phải thu khách hàng, và phải thu Công ty TNHH Vận tải Phân bón Tuấn Vũ tăng 5,4 lần lên 67,8 tỷ đồng. Dù vậy, dự phòng phải thu khó đòi không được trích thêm, thậm chí hoàn nhập 134,8 triệu đồng, giữ ở mức 57,1 tỷ đồng. Chi phí phải trả ngắn hạn tăng 2,1 lần lên 303,6 tỷ đồng.
Cần ghi nhận dòng tiền kinh doanh 9 tháng đã dương 25,8 tỷ đồng, cải thiện lớn so với mức âm 1.114,8 tỷ đồng cùng kỳ. Nhưng cùng kỳ, doanh nghiệp chi 230,1 tỷ đồng trả cổ tức, gấp 8,9 lần dòng tiền kinh doanh. Riêng cổ tức năm 2025 của công ty mẹ là 200,1 tỷ đồng, trong đó Tập đoàn Hóa chất Việt Nam, cổ đông nắm 65%, nhận 130,1 tỷ đồng. Lượng tiền cuối kỳ chỉ tăng 1,9 tỷ đồng so với đầu năm, và điều đó chỉ có được nhờ 242,4 tỷ đồng vay ròng. Nói cách khác, không có khoản vay thêm, doanh nghiệp không đủ tiền từ kinh doanh để trả cổ tức.
Lợi nhuận giảm, thu nhập một số lãnh đạo tăng mạnh
Một vấn đề khác đáng chú ý nằm ở thu nhập của đội ngũ điều hành. Theo thuyết minh giao dịch với các bên liên quan được nêu trong hồ sơ, ông Ngô Văn Đông, thành viên Hội đồng quản trị kiêm Tổng Giám đốc, nhận khoảng 1,24 tỷ đồng trong 9 tháng, tăng 102% so với mức 615 triệu đồng cùng kỳ.
Ông Phan Văn Tâm, thành viên Hội đồng quản trị kiêm Phó Tổng Giám đốc, nhận khoảng 1,01 tỷ đồng, so với 500 triệu đồng cùng kỳ. Ông Võ Văn Phu, Phó Tổng Giám đốc, nhận 954 triệu đồng, tăng khoảng 92%. Trong khi đó, thu nhập của ông Trần Ngọc Hùng, Kế toán trưởng, đạt khoảng 897 triệu đồng, tăng 75%.
Như vậy, thu nhập của một số nhân sự quản lý tăng từ 75% đến hơn 100%, trái chiều với mức giảm 19,6% của lợi nhuận sau thuế.
Tuy nhiên, theo thuyết minh, thu nhập năm 2026 bao gồm lương, thù lao của năm 2026 và khoản thu nhập từ quyết toán tiền lương năm 2025. Đối với ông Phan Văn Tâm, việc được bổ nhiệm từ ngày 29/4/2025 cũng khiến thời gian ghi nhận thu nhập giữa hai kỳ chưa hoàn toàn tương đồng.
Ngoài ra, phụ lục biến động vốn chủ sở hữu cho thấy 61,5 tỷ đồng lợi nhuận đã được trích cho quỹ khen thưởng, phúc lợi năm trước, thưởng và thù lao ban điều hành. Nhưng đặt cạnh lợi nhuận giảm 19,6%, lãi vay tăng 2,6 lần và lãi trên cổ phiếu giảm 19%, mức tăng 75-102% thu nhập người điều hành là câu hỏi cổ đông có quyền đặt ra về cơ chế gắn thu nhập với kết quả kinh doanh.
Ngoài các chỉ tiêu kinh doanh, báo cáo tài chính của Bình Điền còn cho thấy một số vấn đề đáng chú ý liên quan đến tài sản của doanh nghiệp. Đáng chú ý là khu đất tại địa chỉ C12/21 đường Lê Khả Phiêu, xã Tân Nhựt, TP.HCM, chính là địa chỉ trụ sở ghi trên mọi trang báo cáo, đến 30/9/2026 vẫn chưa được cấp giấy chứng nhận quyền sử dụng, Nhà nước đang làm thủ tục thu hồi, doanh nghiệp đã di dời và không sản xuất ở đây từ năm 2019. Báo cáo không tách riêng giá trị khu đất này trong 237,2 tỷ đồng nguyên giá quyền sử dụng đất.
Bên cạnh đó, khoản đầu tư 11,7 tỷ đồng vào Công ty CP Du lịch Sài Gòn – Đông Hà đã được trích lập dự phòng khoảng 6,9 tỷ đồng, tương đương 59% giá gốc. Đây là khoản đầu tư ngoài ngành phân bón cần tiếp tục theo dõi về khả năng thu hồi giá trị.
Nhìn tổng thể, Bình Điền vẫn ghi nhận doanh thu quý III tăng mạnh, biên lợi nhuận gộp cải thiện và dòng tiền kinh doanh 9 tháng đã chuyển sang dương. Tuy nhiên, lợi nhuận suy giảm, chi phí lãi vay tăng nhanh, hàng tồn kho và công nợ lớn cùng những biến động về thu nhập quản lý đang đặt ra các vấn đề cần theo dõi về chất lượng tăng trưởng, hiệu quả sử dụng vốn và quản trị doanh nghiệp.
Trần Lân
Bài liên quan
Giá vàng trong nước đảo chiều tăng tới nửa triệu đồng/lượng
Lợi nhuận ngành bảo hiểm phân hóa, doanh nghiệp nào sớm cán đích?
Lãi suất vượt 9%, ngân hàng tư nhân “vượt mặt” quốc doanh về hút tiền gửi
Gần 700.000 người Việt Nam cư trú tại Nhật Bản: Những lĩnh vực việc làm nào đang 'hot'?
Sức mua khởi sắc, cà phê tăng 600 đồng/kg bất chấp áp lực thế giới
Sojitz mở rộng đầu tư tại Việt Nam, từ dịch vụ hàng không đến vật liệu công nghệ cao
Lợi nhuận ngành thép tăng mạnh, không phải doanh nghiệp nào cũng hưởng lợi
Hơn 775.000 tỷ đồng từ đất, ngân sách đối mặt bài toán bền vững
Cùng chuyên mục
Đằng sau khoản lãi 602 tỷ đồng của Đèo Cả là hơn 7.000 tỷ đồng lãi vay chưa trả
Lợi nhuận 9 tháng năm 2026 của Công ty CP Đầu tư Hạ tầng Giao thông Đèo Cả (HOSE: HHV) tăng hơn 26%, đạt 602 tỷ đồng. Tuy nhiên, phía sau kết quả này là 9.380,9 tỷ đồng lãi vay chờ phân bổ, hơn 7.008 tỷ đồng lãi vay phải trả dài hạn và áp lực thanh khoản khi nợ phải trả chiếm gần 68% tổng nguồn vốn.
Chứng khoán phát tín hiệu tạo đáy, dòng tiền đang chọn mặt gửi vàng
VN-Index xuất hiện những tín hiệu tạo đáy sau nhịp điều chỉnh, trong khi dòng tiền bắt đầu tìm đến ngân hàng, bán lẻ, thép và chứng khoán. Tuy nhiên, cơ hội giải ngân vẫn cần được cân nhắc khi xu hướng hồi phục chưa được xác nhận.
Khối ngoại bán ròng gần 900 tỷ đồng, VN-Index giảm hơn 11 điểm
Áp lực bán lan rộng trên thị trường chứng khoán trong phiên đầu tuần, tập trung tại nhiều cổ phiếu vốn hóa lớn như HPG, VIC, PNJ và FPT. Trong khi đó, dòng vốn ngoại vẫn giải ngân vào một số mã ngân hàng như VPB, MBB và TCB.
Lương thực A An bị phạt thuế, dòng tiền kinh doanh âm 462 tỷ đồng
Cục Thuế Hà Nội vừa xử phạt Lương thực A An hơn 531 triệu đồng liên quan đến các sai sót trong kê khai thuế. Tại ngày 30/09/2026, doanh nghiệp ghi nhận dòng tiền kinh doanh âm 462 tỷ đồng và dư nợ vay ngắn hạn vượt 1.094 tỷ đồng, đặt ra những vấn đề về chất lượng tăng trưởng và áp lực vốn lưu động.
Rủi ro có thể đảo chiều kỳ vọng thị trường chứng khoán tháng 11
Lãi suất, tỷ giá có dấu hiệu hạ nhiệt nhưng chưa tạo ra động lực đủ mạnh để thu hút dòng vốn lớn quay trở lại, trong khi giá năng lượng và nguy cơ Mỹ áp thuế bổ sung vẫn là những biến số khó lường. Thị trường chứng khoán tháng 11 vì vậy có thể xuất hiện những nhịp biến động bất ngờ.
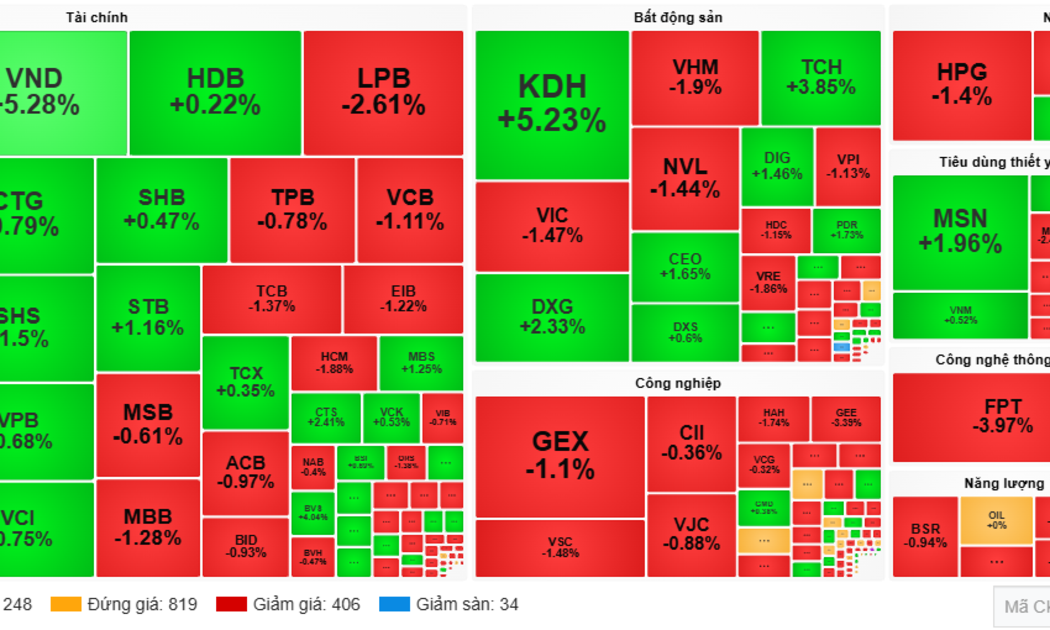
Khối ngoại bất ngờ mua ròng gần 500 tỷ đồng, VN-Index vẫn mất hơn 15 điểm
Dòng vốn ngoại đảo chiều mua ròng gần 500 tỷ đồng trong phiên 6/11, tập trung tại KDH, VND và VIX. Tuy nhiên, áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là FPT, nhóm Vingroup và Gelex, vẫn khiến VN-Index giảm 15,37 điểm.



 Tin thường
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.

Đừng bỏ lỡ

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...