Tín dụng tăng tốc, ngân hàng nào còn nhiều dư địa để giải ngân?


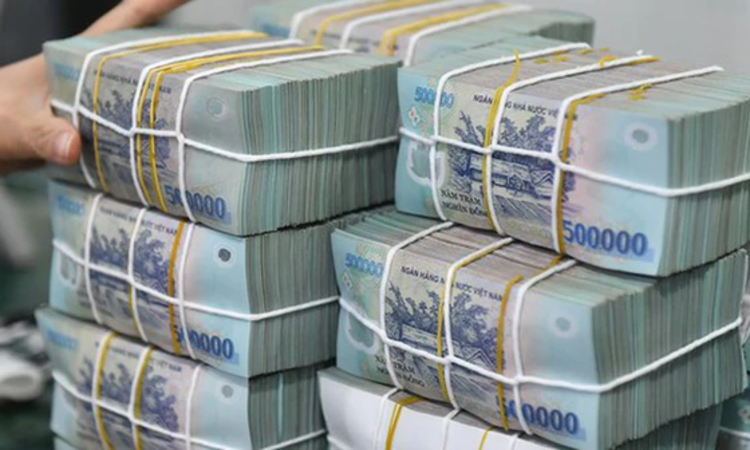
VPBank, MB dẫn đầu về lượng vốn cho vay tăng thêm trong 9 tháng, trong khi một số ngân hàng đã tiến sát trần tín dụng. Sự phân hóa về hạn mức và cơ chế ưu tiên đang tạo nên những khoảng cách đáng kể trong cuộc đua giải ngân cuối năm.
Tín dụng toàn hệ thống đang tiến gần mục tiêu tăng trưởng cả năm, nhưng dư địa mở rộng cho vay giữa các ngân hàng có sự phân hóa rõ nét. Trong khi một số nhà băng tăng tốc nhờ cơ chế tín dụng đặc thù, nhiều ngân hàng khác đã tiến sát trần hạn mức khiến khả năng giải ngân trong những tháng cuối năm trở thành bài toán không dễ dàng.
Cơ chế đặc thù tạo lợi thế cho một số nhà băng
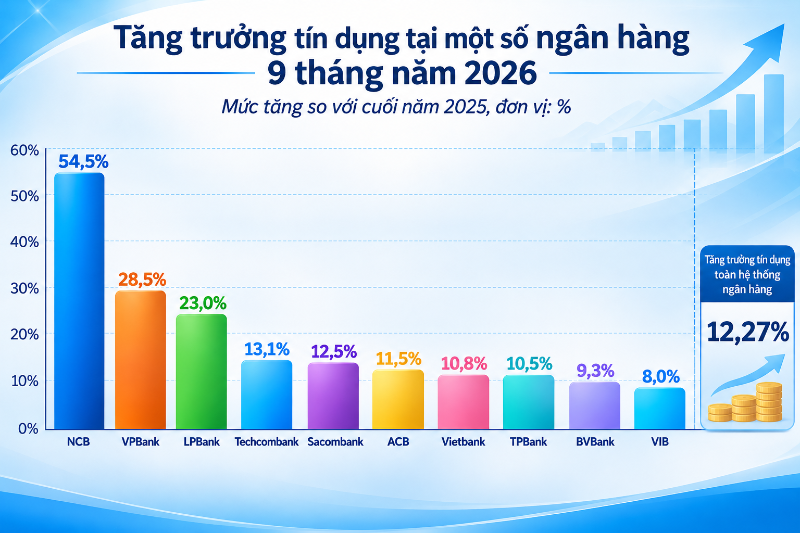
Tại phiên thảo luận ở Quốc hội ngày 31/10, Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Đức Ấn cho biết tín dụng toàn hệ thống tăng khoảng 12,27% so với cuối năm 2025, đưa tổng dư nợ lên gần 20,9 triệu tỷ đồng. Với định hướng tăng trưởng tín dụng cả năm khoảng 15%, dư địa tăng trưởng còn lại khoảng 2,7 điểm phần trăm.
Tuy nhiên, dư địa giải ngân phân hóa giữa các ngân hàng do chênh lệch về tốc độ tăng dư nợ, khả năng huy động vốn và hạn mức được giao. Yêu cầu tính số dư mua hẳn miễn truy đòi thư tín dụng vào giới hạn quản lý cũng tác động đến kế hoạch cấp vốn trong 2 tháng cuối năm.
Thống kê báo cáo tài chính của 30 ngân hàng thương mại trong nước (ngoại trừ SCB và 4 ngân hàng chuyển giao bắt buộc) cho thấy, đến ngày 30/9/2026, tổng dư nợ cho vay khách hàng đạt 17,471 triệu tỷ đồng, tăng 1,751 triệu tỷ đồng, tương đương 11,13% so với đầu năm.
Đáng chú ý, VPBank và MB là 2 ngân hàng thương mại cổ phần có mức tăng dư nợ cho vay khách hàng lớn nhất trong nhóm khảo sát, xét theo giá trị tuyệt đối.
Cụ thể, hết quý III/2026, dư nợ tín dụng của VPBank đạt 1,2 triệu tỷ đồng. MB tăng 196.000 tỷ đồng, đạt 1,215 triệu tỷ đồng.
Nhóm ngân hàng có dư nợ cho vay tăng thêm trên 100.000 tỷ đồng còn có BIDV (186.000 tỷ đồng), Agribank (170.000 tỷ đồng), HDBank (154.000 tỷ đồng) và VietinBank (141.000 tỷ đồng).
Xét về tốc độ tăng trưởng, NCB dẫn đầu với 54,5%, tiếp đến là PVcomBank (30,4%), VPBank (tăng 28%), HDBank (29,81%) và LPBank (23%).
Trái ngược với tốc độ tăng trưởng của một số ngân hàng thương mại cổ phần, nhóm Big4 có phần chậm hơn: Agribank tăng 8,8%, đạt dư nợ 2,106 triệu tỷ đồng; BIDV tăng 8,14%, lên hơn 2,47 triệu tỷ đồng; VietinBank tăng 7,28%, đạt 2,082 triệu tỷ đồng; Vietcombank đạt hơn 1,81 triệu tỷ, tăng 8,5%
Đáng chú ý, Saigonbank và Eximbank là 2 ngân hàng ghi nhận tăng trưởng tín dụng âm, lần lượt giảm 0,98% và 17,42%.
Một trong những yếu tố tạo nên chênh lệch tăng trưởng là cơ chế loại trừ hoặc bổ sung hạn mức tín dụng đối với các ngân hàng tham gia tài trợ dự án trọng điểm.
NHNN đã triển khai cơ chế này với 35 công trình, dự án quy mô lớn, có tính lan tỏa và liên kết, tổng nhu cầu vốn vay ước khoảng 1,7 triệu tỷ đồng. Trong đó, 18 dự án được loại trừ khỏi room tín dụng thông thường và 17 dự án được bổ sung hạn mức.
Đến cuối tháng 9/2026, các ngân hàng đã cấp tín dụng cho 14/18 dự án thuộc diện được loại trừ hạn mức, với tổng dư nợ 129.450 tỷ đồng.
Tại Techcombank, nhờ tham gia tài trợ một số dự án trọng điểm quốc gia được loại trừ khỏi hạn mức thông thường, tăng trưởng tín dụng thực tế của ngân hàng đạt khoảng 16,3%, cao hơn mức gần 12% được giao từ đầu năm.
Bà Bùi Thị Thu Thủy, Giám đốc cao cấp Quản trị tài chính doanh nghiệp, Khối Tài chính Kế hoạch Techcombank, cho biết động lực tăng trưởng thời gian tới tập trung vào 3 phân khúc: dự án hạ tầng, doanh nghiệp nhỏ và vừa (SME) và khách hàng cá nhân.
Với SME, ngân hàng ưu tiên những doanh nghiệp có năng lực tài chính tốt, thuộc hệ sinh thái hoặc chuỗi giá trị. Trong khi đó, ở phân khúc cá nhân, Techcombank không kỳ vọng cho vay mua nhà sớm phục hồi trong quý IV, nhưng vẫn nhìn thấy cơ hội ở nhóm khách hàng vay tín chấp có thu nhập ổn định và lịch sử tín dụng rõ ràng.
VPBank cũng là trường hợp đáng chú ý khi được cấp hạn mức tăng trưởng tín dụng cao hơn mặt bằng chung nhờ tham gia nhận chuyển giao bắt buộc.
Room tín dụng trở thành bài toán khó trong quý IV
Dù nhu cầu vốn của doanh nghiệp duy trì ở mức cao vào cuối năm, dư địa giải ngân tại một số ngân hàng không còn nhiều do đã tiến sát trần tín dụng.
Tại cuộc họp nhà đầu tư mới đây, ban lãnh đạo ACB cho biết trần tăng trưởng tín dụng năm 2026 của ngân hàng ở mức 12% và khả năng được cấp thêm hạn mức là khó xảy ra.
Do không tham gia các chương trình tín dụng thuộc diện miễn trừ theo Văn bản số 5386/NHNN-TD, dư địa tăng trưởng của ACB, trên cơ sở đo lường tương đương, chỉ còn khoảng 0,4 điểm phần trăm. Công ty CP Chứng khoán Guotai Haitong Securities Việt Nam nhận định ngân hàng cần ưu tiên tối ưu hóa danh mục tín dụng và nâng cao lợi suất.
Như vậy, tăng trưởng tín dụng thực tế cao không đồng nghĩa với việc các ngân hàng đều có thêm room để tiếp tục mở rộng cho vay. Khả năng giải ngân trong quý IV còn phụ thuộc vào cơ chế áp dụng đối với từng khoản vay và giới hạn tín dụng của mỗi nhà băng. Bên cạnh đó, các quy định mới của cơ quan quản lý cũng tác động đến dư địa tăng trưởng.
Không chỉ là câu chuyện hạn mức, bài toán phân bổ vốn và cân đối kỳ hạn nguồn vốn cũng đặt ra yêu cầu thận trọng hơn đối với hệ thống ngân hàng.
Chuyên gia kinh tế, TS. Huỳnh Thanh Điền cho rằng ngân hàng nên tập trung nhiều hơn vào các khoản vay ngắn hạn phục vụ sản xuất, kinh doanh như mua nguyên vật liệu, thanh toán nhà cung cấp và trả lương. Với dự án quy mô lớn, thời gian đầu tư và thu hồi vốn kéo dài, doanh nghiệp cần tăng cường huy động vốn từ thị trường cổ phiếu và trái phiếu.
Theo Saigon Ratings, khoảng 80% nguồn vốn huy động của các ngân hàng có kỳ hạn dưới 12 tháng, trong khi khoảng 50% dư nợ tín dụng thuộc nhóm trung và dài hạn. Chênh lệch kỳ hạn này làm gia tăng áp lực quản trị thanh khoản và rủi ro tái cấp vốn.
Do đó, bên cạnh yêu cầu mở rộng tín dụng để hỗ trợ tăng trưởng kinh tế, việc phân bổ vốn hiệu quả, bảo đảm chất lượng thẩm định và khả năng trả nợ cũng cần được đặt lên hàng đầu. Thị trường cổ phiếu và trái phiếu cần phát huy tốt hơn vai trò cung cấp vốn trung, dài hạn, giảm áp lực phụ thuộc vào tín dụng ngân hàng.
Huyền Anh
Khối ngoại bán ròng trăm nghìn tỷ, vì sao vẫn mạnh tay M&A?
Xác thực tài khoản chứng khoán bằng VNeID, những chiêu lừa đảo mới xuất hiện
Cổ phiếu Vietnam Airlines trở lại 'sắc tím' sau hơn 3 tháng
Becamex phát hành trái phiếu lãi suất 12,5%, dư nợ vay vượt 26.000 tỷ đồng
‘Bắt đáy’ nhà đất thời thanh khoản thấp có dễ?
Nợ nghìn tỷ bủa vây, áp lực vốn của doanh nghiệp địa ốc vẫn rất nặng?
Giá đất đấu giá sụt mạnh: Kết thúc thời 'lướt sóng'?
Tập đoàn Mường Thanh kinh doanh ra sao trước ngày 'đại gia điếu cày' Lê Thanh Thản chuẩn bị hầu tòa
Cùng chuyên mục
Đại Quang Minh báo lãi tăng gấp 6,4 lần, nợ phải trả vượt 51.500 tỷ đồng
Lợi nhuận sau thuế bán niên 2026 của Công ty CP Đầu tư Địa ốc Đại Quang Minh đạt 1.043,9 tỷ đồng, gấp 6,4 lần cùng kỳ. Nhưng tỷ suất lợi nhuận trên vốn chủ sở hữu chỉ đạt 2,21%, và riêng khoản phải trả ngắn hạn khác đã lớn hơn toàn bộ dư nợ vay ngân hàng cộng với trái phiếu.
Nút thắt vô hình trên hành trình hạ nhiệt lãi suất
Dù toàn bộ hệ thống ngân hàng đồng loạt hạ lãi suất niêm yết, nỗ lực ghìm mặt bằng lãi suất cho vay thực tế vẫn đang đứng trước bài toán cân não giữa áp lực chi phí vốn, nguy cơ nợ xấu...
Giá vàng trong nước đảo chiều tăng tới nửa triệu đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước đồng loạt đảo chiều tăng. Vàng miếng tăng 200.000 đồng, còn vàng nhẫn tăng tới 500.000 đồng/lượng bán ra.
Lãi suất vượt 9%, ngân hàng tư nhân “vượt mặt” quốc doanh về hút tiền gửi
Bằng các hình thức cộng thưởng, ưu đãi các nhà băng đẩy lãi suất thực tế vượt mốc 9%/năm, nhờ đó khối ngân hàng tư nhân đã tạo nên cú lội ngược dòng ngoạn mục khi vượt mặt các ông lớn quốc doanh về quy mô tăng ròng tiền gửi sau 9 tháng.
Lợi nhuận ngành bảo hiểm phân hóa, doanh nghiệp nào sớm cán đích?
Vượt lên đà giảm của mảng nhân thọ, khối phi nhân thọ bùng nổ tạo nên cuộc đua lợi nhuận phân hóa gay gắt, nơi kẻ sớm về đích nghìn tỷ đan xen người ngậm ngùi hụt hơi.
Hơn 775.000 tỷ đồng từ đất, ngân sách đối mặt bài toán bền vững
Chiếm tỷ trọng áp đảo trong dự toán ngân sách năm 2027 với hơn 775.000 tỷ đồng, nguồn thu từ nhà đất tiếp tục là trụ cột gánh vác áp lực chi tiêu công. Thực tế này một mặt tạo dư địa tài khóa trước mắt, mặt khác đòi hỏi chiến lược nuôi dưỡng nguồn thu mới gắn liền với sản xuất kinh doanh dài hạn.



 Infographic
Dư nợ cho vay bất động sản tại 12 ngân hàng tăng gần 22%
Theo báo cáo tài chính quý III/2026, tổng dư nợ cho vay kinh doanh bất động sản tại 12 ngân hàng công bố chi tiết đạt khoảng 1,15 triệu tỷ đồng vào cuối tháng 9, tăng gần 22% so với cuối năm 2025.

Đừng bỏ lỡ

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...