



Vốn ngân hàng ồ ạt chảy vào sản xuất, kích hoạt cuộc đua nước rút cuối năm


Sự nhập cuộc ráo riết của các nhà băng qua các gói tín dụng ưu đãi, hay những cái bắt tay đưa vốn về tận sạp chợ đầu mối đang tiếp thêm sức mạnh cho doanh nghiệp trong chưa đầy 4 tháng chạy nước rút về đích.
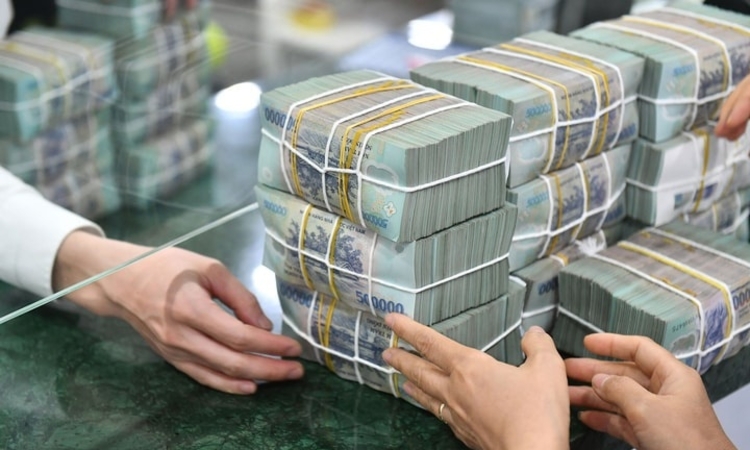
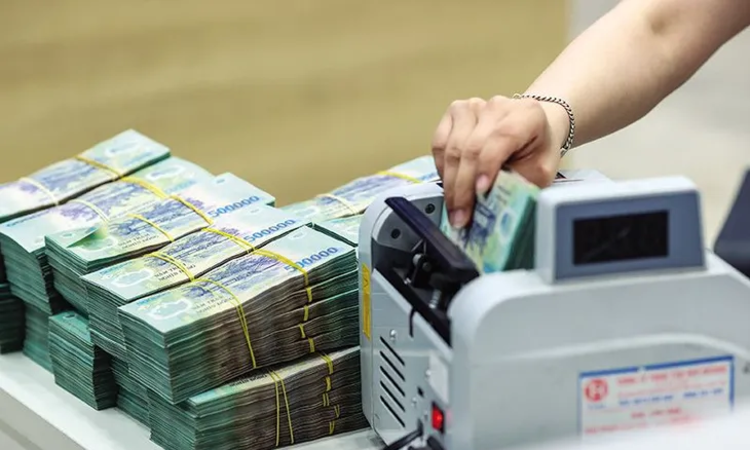
Tính đến cuối tháng 8, tăng trưởng tín dụng toàn hệ thống đã vượt mốc 10,2% với tổng dư nợ nền kinh tế đạt trên 20,5 triệu tỷ đồng. Đáng chú ý, hơn 77% nguồn vốn này được nắn vào khu vực sản xuất kinh doanh, các động lực tăng trưởng và nhóm lĩnh vực ưu tiên theo đúng định hướng điều hành của Chính phủ.
"Mở van" vốn cho guồng quay đơn hàng cuối năm
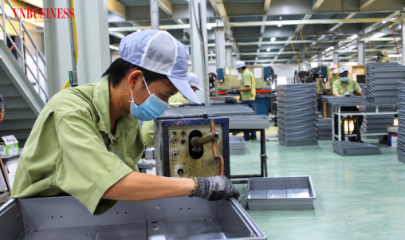
Thời điểm hiện tại, doanh nghiệp trên cả nước bước vào giai đoạn dồn lực gom nguyên phụ liệu, sản xuất đơn hàng phục vụ dịp Tết Nguyên đán. Cùng lúc đó, nhiều địa phương cũng bước vào đợt chạy nước rút để hiện thực hóa mục tiêu tăng trưởng hai con số.
Ngày 15/9, Ngân hàng Nhà nước (NHNN) chi nhánh Khu vực 2 cho biết tính đến cuối tháng 8/2026, Chương trình kết nối ngân hàng - doanh nghiệp tại TPHCM đã giải ngân 387.000 tỷ đồng vốn ưu đãi cho gần 125.200 lượt khách hàng. Trong đó, vốn cho vay ký kết trực tiếp tại các hội nghị đạt 24.000 tỷ đồng và giải ngân qua các gói tín dụng ưu đãi đạt 363.000 tỷ đồng.
Theo ông Nguyễn Đức Lệnh, Phó Giám đốc NHNN chi nhánh Khu vực 2, con số giải ngân các gói tín dụng ưu đãi đã đạt 61,4% trong tổng quy mô 591.000 tỷ đồng mà các tổ chức tín dụng đăng ký từ đầu năm 2026. Nguồn vốn tập trung giảm lãi suất, tăng hạn mức cho vay ngắn hạn bằng VND đối với 5 nhóm ngành ưu tiên cùng lĩnh vực lâm sản, thủy sản và xuất khẩu.
Song song với việc tổ chức 31 hội nghị đối thoại trong 8 tháng đầu năm để gỡ vướng trực tiếp cho khối kinh tế tư nhân, các ngân hàng thương mại cũng chủ động tung ra những giải pháp thiết thực.
Đơn cử như BIDV vừa triển khai gói tín dụng ưu đãi quy mô 200.000 tỷ đồng với lãi suất từ 6,8%/năm, hạn mức thấu chi lên tới 10 tỷ đồng áp dụng đến hết ngày 31/12. Trong khi đó, Ngân hàng TNHH MTV Shinhan Việt Nam bắt tay cùng Công ty Quản lý và Kinh doanh Chợ Bình Điền để cấp tín dụng phục vụ bổ sung vốn lưu động, cải tạo cơ sở kinh doanh cho các tiểu thương và hộ buôn bán nhỏ lẻ.
Việc trợ lực vốn cũng diễn ra sôi động tại đầu tàu kinh tế Hà Nội. Nguồn tín dụng không chỉ dành cho các doanh nghiệp sản xuất, kinh doanh đang bước vào giai đoạn “nước rút”, bài toán vốn càng trở nên cấp thiết khi tổng nhu cầu vốn đầu tư giai đoạn từ nay đến năm 2030 ước tính lên tới khoảng 5 triệu tỷ đồng đã bắt đầu triển khai.
Nhằm kích hoạt các nguồn lực xã hội dựa trên vai trò dẫn dắt của đầu tư công, Ủy ban nhân dân TP Hà Nội cùng Ngân hàng Nhà nước Khu vực 1 đã phối hợp bàn thảo các giải pháp khơi thông dòng tiền. Hiện, quy mô huy động vốn trên địa bàn Thủ đô đạt xấp xỉ 7,8 triệu tỷ đồng, tạo ra một bệ đỡ tài chính rất lớn cho chặng đường sắp tới.
Đồng hành cùng chiến lược này, ông Nguyễn Thiên Hoàng, Phó Tổng Giám đốc BIDV cho biết ngân hàng dự kiến dành từ 1 -1,5 triệu tỷ đồng tín dụng cho Hà Nội trong vòng 5 năm tới. Nhà băng này sẵn sàng làm đầu mối thu xếp vốn, hợp vốn quốc tế và cung cấp giải pháp tài chính trọn gói thông qua hệ sinh thái công ty thành viên.
Tháo điểm nghẽn tài sản bảo đảm và đa dạng hóa nguồn lực
Để mở rộng đường cho các công trình lớn, đại diện BIDV kiến nghị cơ quan quản lý nghiên cứu cơ chế linh hoạt trong cách tính tỷ lệ an toàn tín dụng hoặc không tính phần giải ngân cho dự án trọng điểm vào chỉ tiêu tăng trưởng tín dụng hàng năm, đồng thời duy trì hỗ trợ thanh khoản qua thị trường mở và tái cấp vốn.
Mặc dù dòng tiền giải ngân tăng nhanh, song rào cản tiếp cận tín dụng vẫn hiện hữu đối với các mắt xích quan trọng. Hiện, dư nợ cho vay nông nghiệp, nông thôn chiếm khoảng 22% và khối doanh nghiệp vừa và nhỏ chiếm hơn 20% tổng dư nợ toàn hệ thống, nhưng đây lại là hai nhóm đối tượng chật vật nhất về mặt hồ sơ thủ tục.
Để tháo nút thắt này, nhiều doanh nghiệp kiến nghị ngành ngân hàng cần thiết kế sản phẩm tín dụng theo chuỗi liên kết nông nghiệp nhằm cấp vốn cho doanh nghiệp đầu chuỗi tạm ứng cho nông dân ngay từ đầu vụ. Về tài sản thế chấp, các doanh nghiệp mong muốn ngân hàng linh hoạt công nhận các máy móc thiết bị giá trị lớn hoặc mở rộng diện tài sản bảo đảm nằm trong các khu công nghiệp, cụm công nghiệp.
Đánh giá về bài toán chi phí vốn, TS. Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP Hà Nội đề xuất hệ thống ngân hàng cần có lộ trình điều chỉnh lãi suất hợp lý. Dù rất khó để hạ ngay từ 3 - 5%, nhưng các nhà băng nên căn cứ vào hiệu quả sản xuất thực tế, tiềm năng mở rộng thị trường và sự tăng trưởng bền vững của dự án để đưa ra các gói vay ưu tiên phù hợp, tránh để lãi vay cao bào mòn sức cạnh tranh của doanh nghiệp.
Về phía cơ quan quản lý tiền tệ, NHNN cho biết sẽ tiếp tục làm việc cụ thể với từng nhà băng để rà soát quy định an toàn vốn, song nhấn mạnh mục tiêu tăng trưởng tín dụng luôn phải song hành với năng lực hấp thụ vốn của nền kinh tế và khả năng cân đối thanh khoản. Việc điều hành lãi suất cũng phải đặt trong bối cảnh thận trọng trước các biến động chính sách từ những ngân hàng trung ương lớn trên thế giới.
Vốn tín dụng ngân hàng dẫu giữ vai trò huyết mạch nhưng bản chất phần lớn vẫn là nguồn tiền gửi ngắn hạn. Do đó, theo định hướng chỉ đạo của Thủ tướng Chính phủ, chìa khóa căn cơ cho bài toán vốn dài hạn nằm ở việc đẩy mạnh liên kết với các quỹ đầu tư quốc tế, song song với việc Bộ Tài chính quyết liệt khơi thông các kênh trái phiếu doanh nghiệp và thị trường chứng khoán, tạo nền tảng vốn đa dạng và vững chắc cho tăng trưởng bền vững.
Huyền Anh
‘Bài test’ lớn nhất sau nâng hạng của chứng khoán Việt Nam
Ninh Vân Bay bị phạt 365 triệu đồng, cổ phiếu vẫn cảnh báo vì lỗ lũy kế 677 tỷ đồng
Sau nhịp tăng 40% lên 'đỉnh', cổ phiếu SSB còn gì để kỳ vọng?
Thị trường chứng khoán đối mặt loạt phép thử
Hơn 26.000 tỷ đồng đổ vào Quốc lộ 13, nguồn cung căn hộ dọc tuyến bắt đầu tăng nhiệt
T&T Homes Elite Rivera Vĩnh Long “sold out” hơn 90% giỏ hàng ngày mở bán
Từ bao giờ khối nội thành 'người cầm lái' trên đường đua M&A bất động sản?
Condotel khó hồi sinh khi tâm lý 'chim sợ cành cong' còn đè nặng
Cùng chuyên mục
Chậm nộp hàng loạt báo cáo, Pacific Bridge Capital bị phạt 170 triệu đồng
Pacific Bridge Capital bị phạt tổng cộng 170 triệu đồng do chậm công bố, báo cáo nhiều tài liệu, trong đó có báo cáo tài chính và tài liệu liên quan phòng, chống rửa tiền.
Tỷ giá trung tâm xô đổ đỉnh lịch sử trước giờ Fed định đoạt lãi suất
Sau hai tuần tạm lắng, tỷ giá tham chiếu USD/VND bất ngờ tăng vọt lên mức cao nhất từ trước đến nay là 25.617 đồng. Bước nhảy này diễn ra ngay trước thềm cuộc họp chính sách quan trọng của Cục Dự trữ liên bang Mỹ (Fed), nơi thị trường đang đặt cược xác suất tăng lãi suất lên tới 86%.
ABBank được NHNN chấp thuận tăng vốn lên gần 27.000 tỷ đồng
Ngân hàng TMCP An Bình (ABBank – Mã chứng khoán: ABB) vừa nhận được công văn từ Ngân hàng Nhà nước Việt Nam (NHNN) trong đó chấp thuận đề nghị tăng vốn điều lệ thêm tối đa hơn 10.765 tỷ đồng. Sau khi hoàn tất các phương án phát hành, vốn điều lệ của Ngân hàng dự kiến đạt hơn 26.833,3 tỷ đồng, tạo thêm nguồn lực cho chiến lược tăng trưởng giai đoạn 2025–2028 và lộ trình niêm yết cổ phiếu ABB trên HOSE.
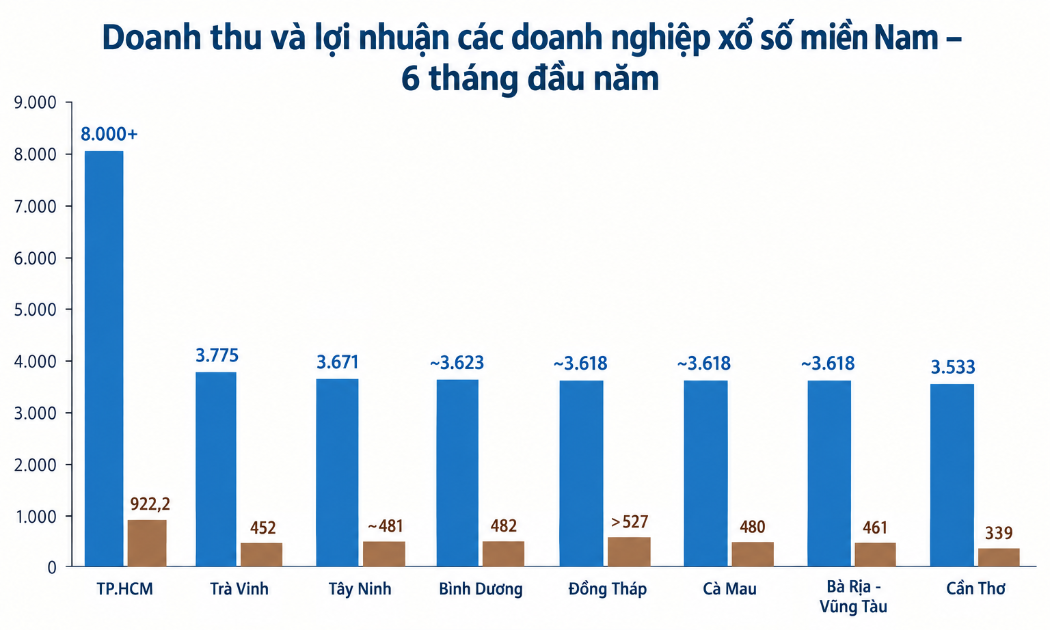
Hai nửa "bức tranh" xổ số kiến thiết và nghịch lý nơi lãi nghìn tỷ, chỗ trầy trật báo lỗ
Trong khi các doanh nghiệp xổ số miền Nam liên tục lập kỷ lục với doanh thu chục nghìn tỷ đồng và lợi nhuận tăng trưởng vũ bão, nhiều đơn vị cùng ngành ở phía Bắc lại chật vật đối mặt với tình cảnh ế ẩm, thua lỗ kéo dài và thậm chí rơi vào diện cảnh báo mất an toàn tài chính.
Sắp diễn ra Techcombank Investment Summit 2026 – Hội nghị đầu tư quốc tế thường niên hàng đầu Việt Nam
Techcombank Investment Summit 2026 (Hội nghị Đầu tư Techcombank 2026) sẽ diễn ra vào ngày 19/9/2026 tại khách sạn Fairmont Hà Nội với chủ đề “Việt Nam phồn vinh: Kiến tạo và trao truyền giá trị qua các thế hệ”.
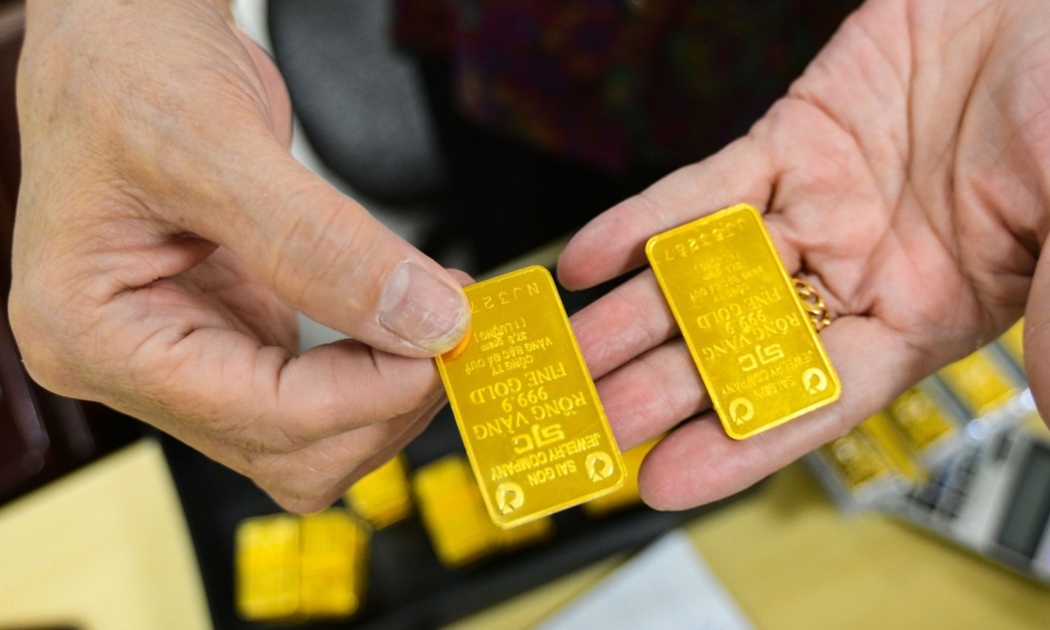
Giá vàng trong nước giảm tới 600.000 đồng/lượng, thế giới tiếp tục đi xuống
Giá vàng thế giới tiếp tục điều chỉnh, kéo giá vàng trong nước giảm 400.000-600.000 đồng/lượng ở một số thương hiệu. Vàng miếng SJC được niêm yết ở mức 142,6-145,6 triệu đồng/lượng, trong khi giá vàng nhẫn bán ra cao nhất 146,8 triệu đồng/lượng.


 Infographic
Cận cảnh iPhone 18 Pro Max vừa ra mắt: Pin 45 giờ, camera xịn xò và... 'giá chát'
Apple vừa chính thức ra mắt iPhone 18 Pro và iPhone 18 Pro Max tại sự kiện “Surprise and shine” diễn ra lúc 0h ngày 10/9 theo giờ Việt Nam, với loạt nâng cấp đáng chú ý về hiệu năng, pin và camera.
Đừng bỏ lỡ


 Phương Di Bee: Những người phụ nữ đánh thức giá trị từ đàn ong
Từ những đàn ong giữa đại ngàn Tây Nguyên, HTX Mật ong Phương Di Bee (tỉnh Gia Lai) đang từng bước nâng tầm giá trị mật ong bằng liên kết, đổi mới sáng tạo và chế biến sâu. Năm 2026, những nỗ lực ấy tiếp tục được ghi nhận khi HTX được trao Giải...