Vì sao nợ xấu ngân hàng giảm dần, nhưng lợi nhuận có nguy cơ "bốc hơi"?


Dù tỷ lệ nợ xấu toàn ngành ghi nhận đà cải thiện đáng kể và tín dụng tăng trưởng ấn tượng, hệ thống ngân hàng trong năm 2026 vẫn phải đối mặt với áp lực thanh khoản, sự lệch pha kỳ hạn và xu hướng biên lãi thuần (NIM) thu hẹp mang tính cấu trúc.
Báo cáo “Ngành Ngân hàng - Cập nhật 2025” của VIS Rating cho thấy điểm sáng lớn nhất là tỷ lệ nợ xấu toàn ngành đã giảm từ mức 2.3% (năm 2024) xuống 2.1% trong năm 2025. Kết quả này có được nhờ sự cải thiện ở nhóm ngân hàng quốc doanh và các ngân hàng lớn (như ACB, Techcombank, VPBank, MB, VietinBank) cùng nỗ lực chủ động xóa nợ xấu ở phân khúc vay mua nhà mang tính đầu cơ của một số ngân hàng tầm trung (VIB, OCB, TPBank, ABBank).

Dự báo trong năm 2026, tỷ lệ nợ xấu có thể giảm thêm khoảng 10 điểm cơ bản, về mức 2.0 - 2.1% nhờ môi trường kinh doanh ổn định và việc kiểm soát chặt chẽ rủi ro tín dụng bất động sản. Tuy nhiên, áp lực nợ xấu vẫn hiện hữu tại các nhà băng có dư nợ lớn ở mảng xuất khẩu và hàng không (như Eximbank, MSB, Sacombank).
Mặc dù tăng trưởng tín dụng năm 2025 đạt mức kỷ lục trong 5 năm (khoảng 19%), khả năng sinh lời (ROAA) toàn ngành nhìn chung đi ngang ở mức 1.5%. Đáng chú ý, bức tranh lợi nhuận có sự phân hóa rõ rệt. Trong khi một số ngân hàng lớn (VietinBank, VPBank, HDBank) hưởng lợi nhờ giảm chi phí tín dụng và tăng thu ngoài lãi, thì nhiều ngân hàng quy mô vừa và nhỏ lại "lỡ hẹn" kế hoạch lợi nhuận. Nguyên nhân chính do chi phí vốn tăng khiến NIM toàn ngành giảm 30 điểm cơ bản xuống còn 3.1%, cộng hưởng với áp lực trích lập dự phòng gia tăng tại một số đơn vị.
Về rủi ro hệ thống, báo cáo VIS Rating chỉ ra áp lực thanh khoản đang gia tăng tại các ngân hàng nhỏ do phụ thuộc vào nguồn vốn thị trường ngắn hạn. Tỷ lệ tiền gửi không kỳ hạn (CASA) toàn ngành năm 2025 đã giảm 80 điểm cơ bản, lùi về 19.9%.
Từ tháng 10/2025, thanh khoản thị trường có dấu hiệu căng thẳng khi lãi suất liên ngân hàng qua đêm tăng vọt, chạm mốc trung bình 10.8%/năm vào tháng 2/2026. Chi phí huy động cũng nhích thêm khoảng 60 điểm cơ bản. Do đó, trong ngắn hạn, nhóm ngân hàng vừa và nhỏ nhiều khả năng sẽ tiếp tục nâng lãi suất huy động để giữ nhịp tăng trưởng tín dụng.
Bên cạnh đó, tỷ lệ an toàn vốn (TCE/TA) toàn ngành năm 2025 giảm nhẹ 25 điểm cơ bản do hoạt động chia cổ tức tiền mặt và sự gia tăng tài sản rủi ro. Bước sang 2026, việc tăng vốn được xem là yêu cầu cấp thiết, giúp các ngân hàng nhỏ củng cố bộ đệm rủi ro để cạnh tranh.
Nhận định về xu hướng dòng vốn năm 2026, ông Nguyễn Minh Hạnh, Giám đốc Trung tâm Phân tích Chứng khoán SHS cho biết, tín dụng sẽ tập trung mạnh vào lĩnh vực đầu tư, đặc biệt là các dự án hạ tầng (PPP) và đầu tư công, thay vì sản xuất - tiêu dùng ngắn hạn.

Tuy nhiên, đặc thù hoàn vốn dài hạn của các dự án này sẽ tiếp tục gây áp lực suy giảm lên NIM. Ông Hạnh nhấn mạnh, việc NIM thu hẹp không chỉ là câu chuyện ngắn hạn mà là xu hướng vĩ mô tất yếu khi nền kinh tế tiến tới ngưỡng thu nhập trung bình cao. Thời kỳ ngành ngân hàng Việt Nam duy trì NIM quanh mức 4% đã qua; trong chu kỳ mới, con số này có thể lùi về mức phổ biến 1-3% như thông lệ quốc tế, buộc các nhà băng phải đa dạng hóa nguồn thu ngoài lãi.
Hệ thống tài chính Việt Nam hiện vẫn phụ thuộc quá lớn vào kênh tín dụng (ngân hàng chiếm 91% tổng tài sản toàn hệ thống, trong khi chứng khoán, bảo hiểm, quỹ chỉ chiếm 3% mỗi nhóm). Điều này làm trầm trọng thêm sự lệch pha kỳ hạn, ngân hàng phải dùng vốn huy động ngắn hạn để tài trợ cho vay dài hạn – một gánh nặng lẽ ra phải được san sẻ bởi thị trường trái phiếu doanh nghiệp, vốn vẫn đang phục hồi chậm chạp sau cú sốc 2022.
Tổng quan năm 2026, ngành ngân hàng vẫn được các chuyên gia đánh giá tích cực nhờ bệ phóng vĩ mô. Dù vậy, quý I/2026 dự kiến sẽ là giai đoạn "thử lửa" khắc nghiệt. Các nhà băng phải đối mặt với sự lệch pha ngắn hạn, đó là lãi suất cho vay đầu ra vẫn đang bị cố định ở mức thấp từ chu kỳ trước, trong khi chi phí huy động đầu vào đã tăng mạnh (có kỳ hạn tăng gấp 1.5 lần).
Trong bối cảnh phải thích ứng với mặt bằng NIM thấp hơn, sự tăng trưởng lợi nhuận của hệ thống ngân hàng thời gian tới sẽ chủ yếu dựa vào việc mở rộng quy mô dư nợ, đồng nghĩa với việc tốc độ tăng trưởng có thể sẽ chậm lại và đòi hỏi sự phát triển bền vững, chọn lọc hơn.
Thanh Hoa
Bài liên quan
“Họ” Vin đồng loạt tăng mạnh kéo chỉ số, VN-Index đảo chiều ngoạn mục
Tầm nhìn hướng vịnh, có sân vườn riêng, nhịp sống bình yên trên sườn đồi: Giá trị tạo sức hút cho Vịnh Mây
SMBC tính gom hơn 600 triệu cổ phiếu VPB trên sàn: Quy mô 13.800 tỷ đồng, cần gần 40 phiên nếu mua đều
GELEX vừa thành cổ đông lớn đã bán sạch HAH: Hơn 9,7 triệu cổ phiếu sang tay, gần 500 tỷ đồng
Y khoa chuẩn Mỹ: Mảnh ghép hoàn thiện hạ tầng sống an tâm trọn đời tại Vinhomes Green Paradise
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Dòng tiền có khả năng rời ‘bãi đỗ’ tiết kiệm, tìm cơ hội với chứng khoán?
Doanh nghiệp địa ốc điều chỉnh giá trước sức ép kép
Cùng chuyên mục
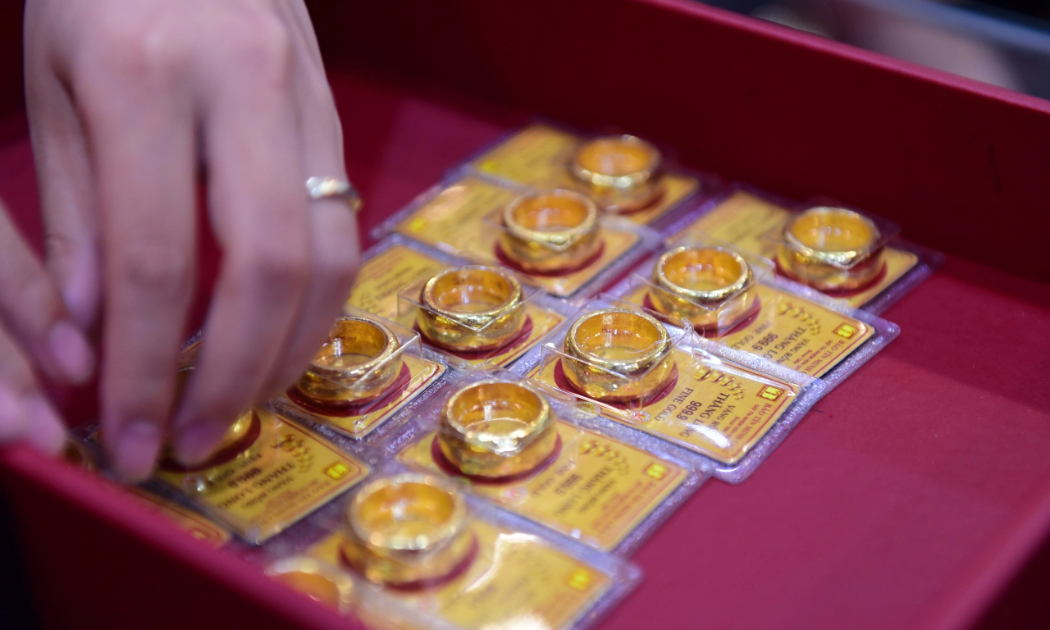
Giá vàng trong nước ‘lặng sóng’
Trong khi giá vàng thế giới hồi phục, thị trường nội địa không ghi nhận sự biến động với cả phân khúc vàng miếng và vàng nhẫn.
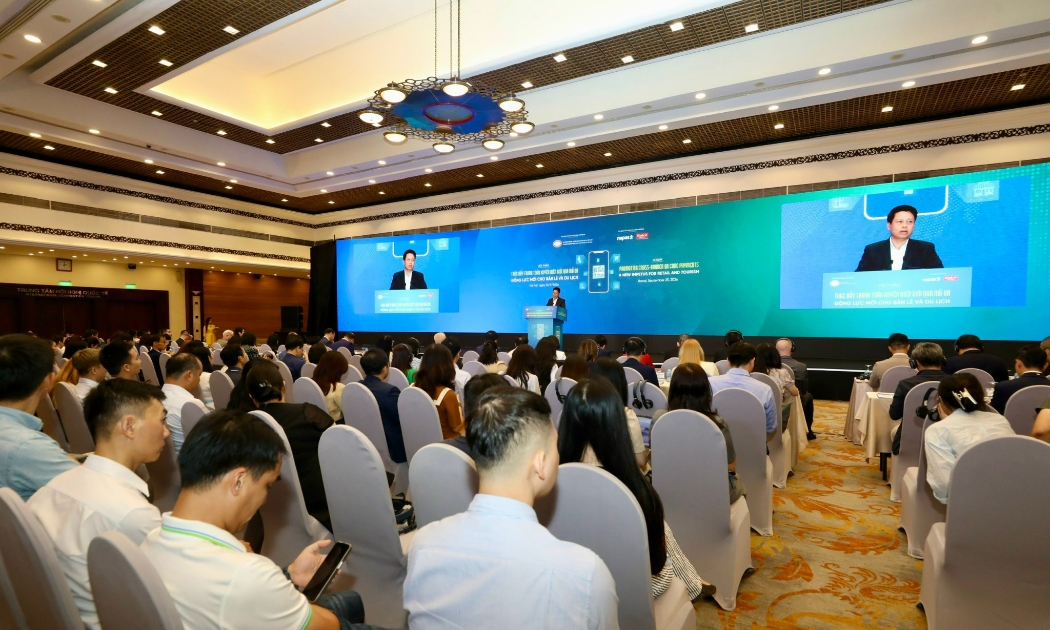
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Với mức tăng trưởng giao dịch lên tới 8 lần từ du khách khu vực và chi phí chấp nhận thanh toán giảm gần một nửa so với thẻ quốc tế, mã QR xuyên biên giới đang trở thành động lực mới khơi thông dòng chi tiêu ngoại tệ vào Việt Nam.
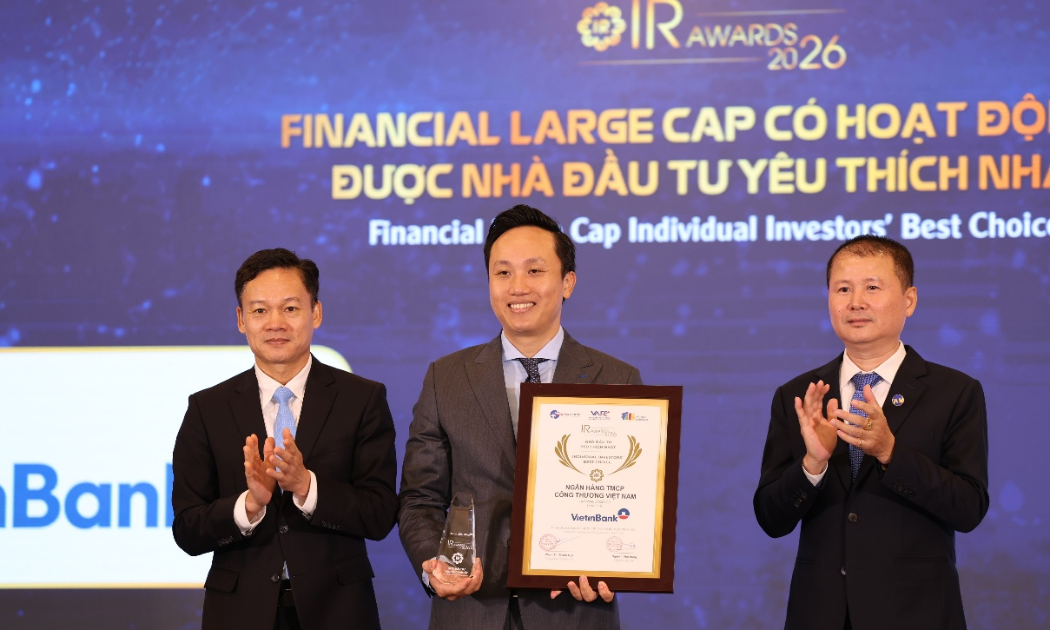
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock, Hiệp hội Các Nhà Quản trị Tài chính Việt Nam (VAFE) và Tạp chí điện tử Tài chính và Cuộc sống (FiLi) đồng tổ chức đã diễn ra tại TP. Hồ Chí Minh.
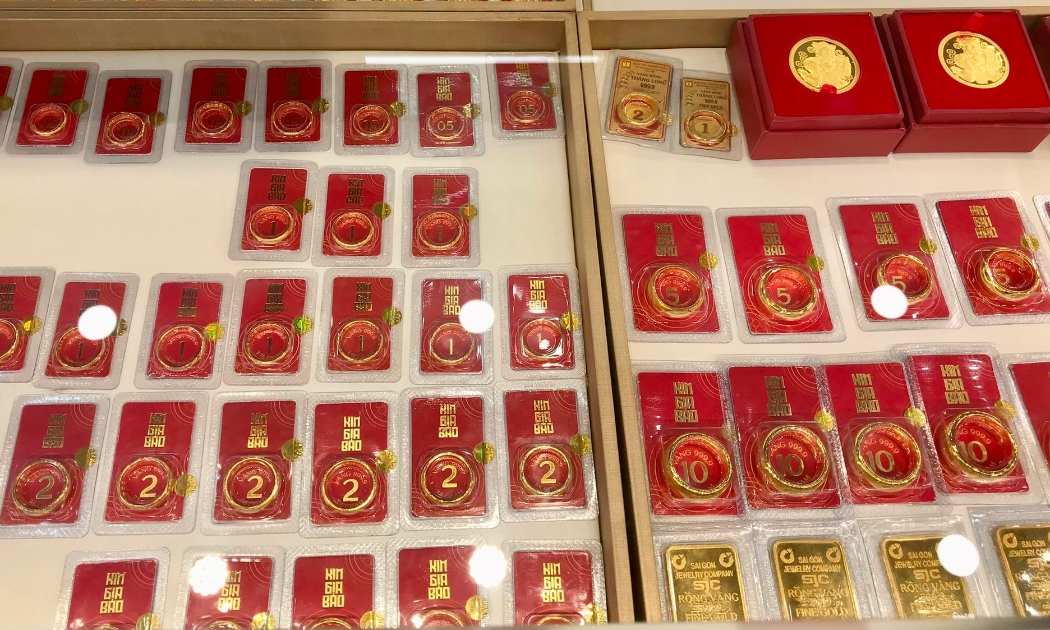
Giá vàng trong nước quay đầu giảm mạnh tới 1,1 triệu đồng/lượng
Thị trường vàng trong nước đồng pha với thế giới khi quay đầu điều chỉnh, với mức giảm tới 1,1 triệu đồng/lượng, bán ra quanh mức 144 - 145 triệu đồng/lượng.
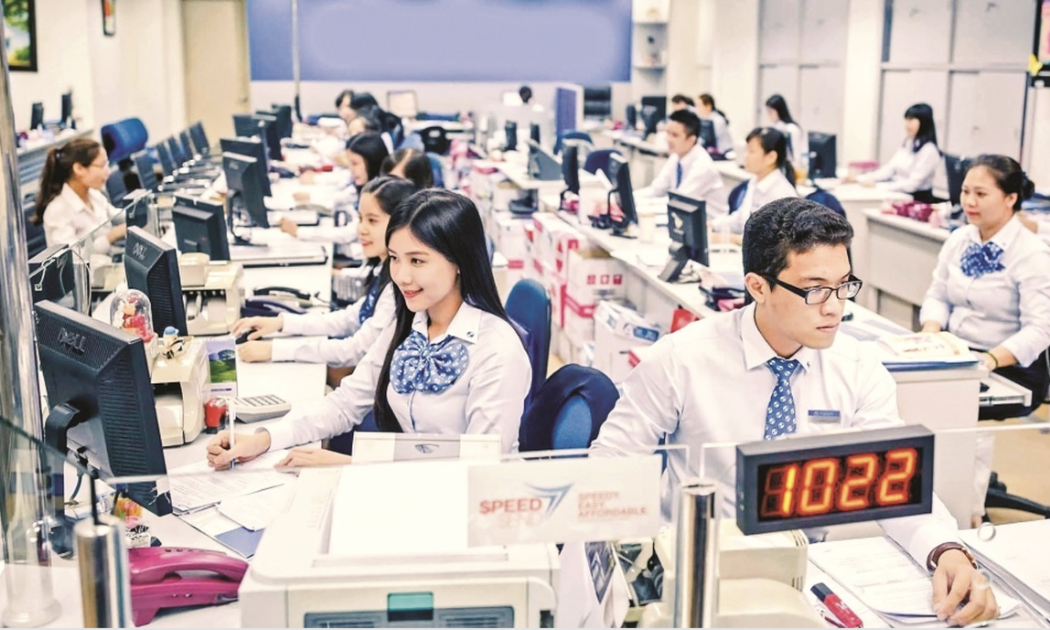
Ngân hàng tăng tốc săn nhân tài, đón sóng quản lý gia sản 75 tỷ USD
Hàng loạt ngân hàng đang tăng tốc tuyển dụng, đặc biệt ở mảng quản lý gia sản, khi tài sản được quản lý chuyên nghiệp tại Việt Nam được dự báo có thể tăng thêm 65–75 tỷ USD trong giai đoạn đến năm 2027.
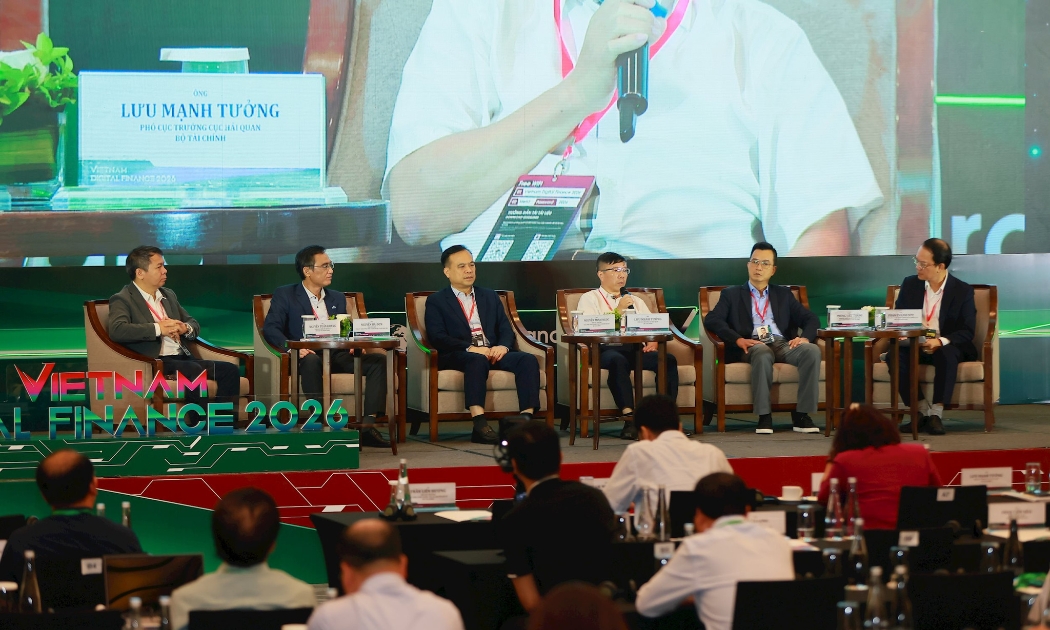
Hạ tầng và dữ liệu dù tốt, con người vẫn là nút thắt lớn nhất khi ứng dụng AI
Dù nắm giữ kho dữ liệu thời gian thực độc nhất của quốc gia và đang đẩy mạnh ứng dụng trí tuệ nhân tạo, ngành tài chính thẳng thắn nhìn nhận năng lực làm chủ của con người mới là yếu tố quyết định sự thành bại trong kỷ nguyên số.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ


 Từ sinh kế đến chuỗi giá trị: Mở lối thoát nghèo cho đồng bào vùng khó Tuyên Quang
Từ những sản phẩm đặc trưng của vùng cao, các HTX ở Tuyên Quang đang từng bước tổ chức lại sản xuất, liên kết người dân, mở rộng thị trường và nâng giá trị sản phẩm. Không chỉ tạo việc làm, những chuỗi liên kết này đang mở thêm cơ hội xây dựng sinh...