





VDSC ước tính 4 ngân hàng vượt room tín dụng sau quy định mới về L/C


Việc đưa dư nợ mua hẳn thư tín dụng (L/C) vào hạn mức tăng trưởng tín dụng khiến dư địa cho vay của một số ngân hàng thu hẹp đáng kể. Theo ước tính của Chứng khoán Rồng Việt (VDSC), 4 ngân hàng có thể đã vượt room tín dụng năm 2026 theo cách tính mới, tạo thêm áp lực điều hành trong quý cuối năm.
Công văn 9608/NHNN-CSTT ngày 18/10/2026 của Ngân hàng Nhà nước yêu cầu tính toàn bộ số dư phát sinh trong năm 2026 từ nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng (L/C) do chính ngân hàng phát hành vào hạn mức tăng trưởng tín dụng, thay vì nằm ngoài phạm vi kiểm soát như trước đây.
Đây là hình thức cấp tín dụng, tài trợ thương mại giúp bên xuất khẩu hoặc bên thụ hưởng nhận tiền ngay sau khi xuất trình bộ chứng từ hợp lệ, không phải chờ đến ngày đáo hạn của L/C trả chậm. Việc thay đổi cách ghi nhận có thể làm tăng tỷ lệ tăng trưởng tín dụng được tính toán, dù không đồng nghĩa ngân hàng phát sinh thêm lượng giải ngân tương ứng.
Theo số liệu cuối quý II/2026 của VDSC, SHB dẫn đầu về quy mô nghiệp vụ này với khoảng 75.500 tỷ đồng, Techcombank đạt 26.200 tỷ đồng, trong khi MB và HDBank cùng ghi nhận khoảng 16.000 tỷ đồng mỗi ngân hàng.
Khi cộng số dư L/C vào tăng trưởng tín dụng nửa đầu năm, VDSC ước tính bốn ngân hàng đã vượt hạn mức năm 2026. Cụ thể, SHB đạt mức tăng trưởng 19,4% so với room 10,5%; TPBank đạt 13,7% so với 11%; Techcombank đạt 15% so với 12%, sau khi loại trừ 20.000 tỷ đồng dành cho các dự án hạ tầng quốc gia; còn Nam A Bank đạt 10,7% so với hạn mức 10,5%.
Theo cách tính này, các ngân hàng trên có thể phải điều chỉnh kế hoạch giải ngân hoặc thu hẹp hoạt động L/C trong quý IV/2026, tùy thuộc hạn mức được giao và hướng dẫn điều hành tiếp theo.
Ngược lại, nhóm ba ngân hàng quốc doanh mới ghi nhận tăng trưởng tín dụng khoảng 5%, thấp hơn hạn mức 10,6–13%. Nhóm nhận chuyển giao bắt buộc gồm MB, VPBank và HDBank được giao room lên tới 35%, qua đó có dư địa mở rộng tín dụng và gia tăng thị phần cuối năm.
Sự phân hóa này diễn ra trong bối cảnh các ngân hàng đồng thời chịu áp lực điều chỉnh lãi suất. Theo nội dung được dẫn từ Công văn 9608, các tổ chức tín dụng được yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời hạ 1,5–2%/năm lãi suất cho vay đối với lĩnh vực sản xuất kinh doanh và các lĩnh vực ưu tiên. Trường hợp vi phạm chỉ đạo lãi suất có thể bị cắt giảm room tín dụng năm 2026–2027 hoặc áp dụng tỷ lệ bảo đảm an toàn nghiêm ngặt hơn.
Trong hai ngày 19–20/10, ít nhất 19 ngân hàng đã giảm lãi suất tiền gửi. Vietcombank, ACB, VPBank và Sacombank giảm phổ biến 0,5 điểm phần trăm, riêng NCB giảm 0,6 điểm phần trăm. VDSC dự báo lãi suất huy động có thể đi ngang đến hết năm 2026 khi nhu cầu thanh khoản giảm bớt, nhưng khó giảm sâu trong năm 2027 do nhu cầu vốn trung và dài hạn vẫn lớn.
Tính đến ngày 14/10/2026, tăng trưởng huy động đạt 11,22%, gần tương đương mức tăng trưởng tín dụng 11,44%. Chênh lệch giữa huy động và tín dụng thu hẹp từ đỉnh 2,8 triệu tỷ đồng xuống khoảng 2,35 triệu tỷ đồng.
Việc giảm lãi suất cho vay mạnh hơn lãi suất huy động, đồng thời áp dụng với cả dư nợ cũ và mới, có thể gây sức ép lên biên lãi ròng (NIM) toàn ngành trong ngắn hạn. Tuy nhiên, VDSC cho rằng tác động thực tế được hạn chế phần nào nhờ các chương trình tín dụng ưu đãi có quy mô xác định, như BIDV triển khai gói 100.000 tỷ đồng, Sacombank 40.000 tỷ đồng và MSB 10.000 tỷ đồng.
Xét theo cơ cấu tín dụng, các ngân hàng có tỷ trọng cho vay sản xuất kinh doanh lớn như VietinBank (66%), MB (57%), Vietcombank (56%) và BIDV (51%) có thể chịu tác động trực tiếp lớn hơn từ yêu cầu giảm lãi suất đối với nhóm khách hàng này. Dù vậy, Vietcombank và MB có lợi thế chi phí vốn nhờ tỷ lệ tiền gửi không kỳ hạn (CASA) cao. Trong khi đó, Techcombank, VPBank, VIB và ACB có tỷ trọng cho vay sản xuất kinh doanh dưới 30%, nên mức độ tác động trực tiếp có thể thấp hơn.
Bên cạnh kiểm soát tăng trưởng tín dụng và lãi suất, Công văn 9608 còn yêu cầu phân loại nợ trung thực, theo dõi chặt các khoản nợ tiềm ẩn rủi ro và kiểm soát lãi dự thu.
Theo dữ liệu được nêu, tỷ lệ bao phủ nợ xấu của Vietcombank đạt 279%, VietinBank 134%, Techcombank 126%, trong khi Eximbank ở mức 33%, VIB 44%, HDBank 50% và MSB 52%. Riêng Sacombank ghi nhận tỷ lệ nợ xấu 7,5%, là chỉ tiêu khác với tỷ lệ bao phủ nợ xấu của các ngân hàng trên.
Ngoài ra, MSB, Nam A Bank và SHB có tỷ lệ lãi dự thu trên tài sản sinh lãi từ 2,1–3%, với số ngày thu lãi bình quân kéo dài 82–143 ngày, cao hơn đáng kể mức 28 ngày của Vietcombank. Các ngân hàng này có thể chịu áp lực lên thu nhập nếu phát sinh yêu cầu thoái thu những khoản lãi chưa thu hồi được.
Như vậy, thay đổi cách tính dư nợ L/C không nhất thiết phản ánh tín dụng thực tế tăng đột biến, nhưng có thể làm thu hẹp dư địa tăng trưởng theo hạn mức được giao. Cùng với yêu cầu giảm lãi suất và kiểm soát chất lượng tài sản, quy định mới đặt ra áp lực điều hành khác nhau giữa các ngân hàng trong quý cuối năm 2026.
Thanh Hoa
Chứng khoán ra sao khi tiền chờ đầu tư xuống đáy 3 năm?
Lãi chưa đầy 16 tỷ đồng, Than Cao Sơn xuất hiện khoản dự phòng hơn 333 tỷ đồng
Doanh thu xuống thấp nhất 4 năm, Saigonres lãi quý III nhờ tiền phạt
Sacombank tăng tốc trên sàn chứng khoán, PNJ giảm sâu phiên thứ 3 liên tiếp
Chiết khấu ‘khủng’ có thực sự tốt cho người mua nhà?
Giá nhà cuối năm tiếp tục giảm?
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Vinhomes Royal Island biến sức hút điểm đến thành cơ hội cho người kinh doanh
Cùng chuyên mục
Người mua vàng miếng lỗ 4,9 triệu đồng, vàng nhẫn lỗ khoảng 8,1 triệu đồng/lượng sau một tuần
Giá vàng trong nước không biến động khi thế giới có xu hướng tăng trở lại. Tuy nhiên, với mức giá hiện tại, người mua vàng miếng lỗ khoảng 4,9 triệu đồng/lượng, còn với vàng nhẫn lên tới khoảng 8,1 triệu đồng/lượng sau một tuần.
Lãi suất huy động đảo chiều hạ nhiệt, nhà băng xoay xở hút vốn cách nào?
Bị siết chặt biểu lãi suất tiết kiệm sau chỉ đạo quyết liệt từ Ngân hàng Nhà nước, các ngân hàng thương mại đang đứng trước bài toán cân đối thanh khoản đầy thách thức vào mùa cao điểm cuối năm.
Hai ngân hàng báo lãi quý III đi lùi, trong đó một đơn vị giảm hơn 76%
Lợi nhuận quý III/2026 của Saigonbank giảm hơn 76% so với cùng kỳ, trong khi PGBank cũng ghi nhận lợi nhuận đi xuống. Đáng chú ý, tỷ lệ nợ xấu của cả hai ngân hàng đều vượt 3%, riêng PGBank lên 3,93% sau 9 tháng.
Giá vàng trong nước giảm, vàng nhẫn điều chỉnh tới 1,3 triệu đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước đồng loạt điều chỉnh: Vàng miếng giảm 400.000 đồng/lượng, còn vàng nhẫn mất tới 1,3 triệu đồng/lượng bán ra.
Hơn 85% nợ phải trả của KN Cam Ranh nằm ở khoản mục nào?
Đến cuối tháng 6/2026, KN Cam Ranh ghi nhận gần 39.000 tỷ đồng nợ phải trả, trong đó hơn 33.362 tỷ đồng thuộc nhóm “nợ phải trả khác”, chiếm 85,61%. Đáng chú ý, gần như toàn bộ mức tăng nợ trong nửa đầu năm đều đến từ khoản mục này, trong khi khả năng thanh toán lãi vay suy giảm.
Doanh nghiệp “chết lâm sàng” chần chừ khai tử, ngóng chờ chính sách
Hiện vẫn còn hàng trăm nghìn doanh nghiệp ngừng hoạt động nhưng chưa thể “khai tử”, phần vì hồ sơ phức tạp, phần do nhiều chủ doanh nghiệp giữ tâm lý chờ đợi chính sách mà chưa chủ động phối hợp.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ

 Thúc đẩy hợp tác tài chính và tăng trưởng bền vững trong khu vực
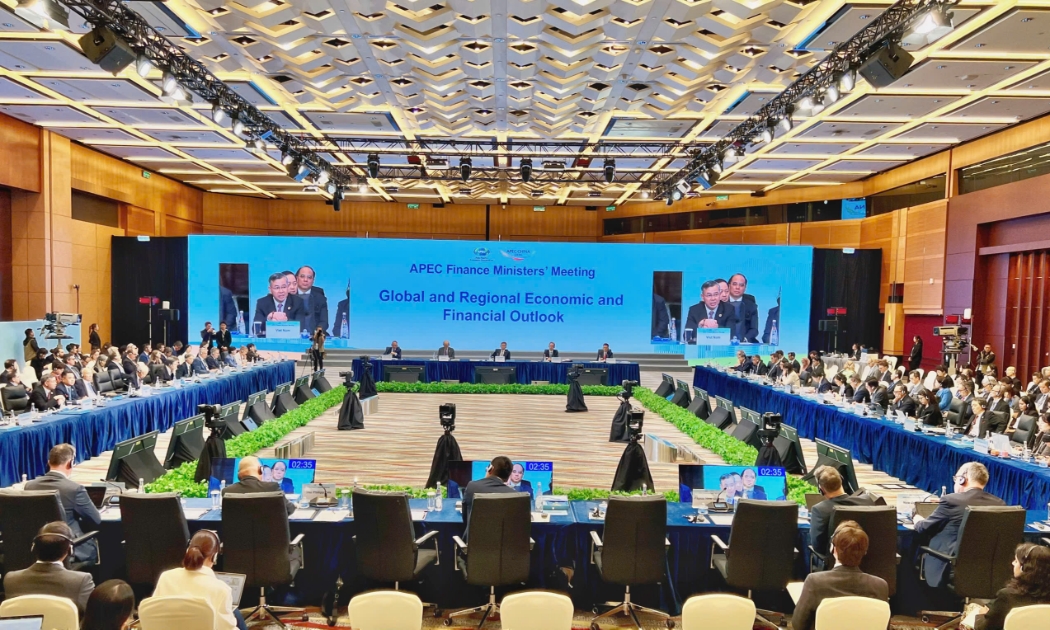
Hội nghị Bộ trưởng Tài chính APEC lần thứ 33 tại Hồng Kông (Trung Quốc) đánh dấu bước chuẩn bị quan trọng của Việt Nam cho Năm APEC 2027, với trọng tâm thúc đẩy hợp tác tài chính và tăng trưởng bền vững trong khu vực.