Nhà băng tăng tốc huy động vốn qua kênh chứng chỉ tiền gửi


Lãi suất tiết kiệm bị khống chế, nhưng cuộc đua hút tiền của các ngân hàng vẫn nóng lên qua một kênh huy động khác: chứng chỉ tiền gửi. Không chỉ để bổ sung thanh khoản, công cụ này còn giúp các nhà băng tìm kiếm nguồn vốn ổn định hơn.
Theo báo cáo cập nhật ngành ngân hàng của SSI Research, huy động vốn tại các ngân hàng trong danh mục theo dõi tăng 12,8% so với đầu năm, tương đương tốc độ tăng trưởng tín dụng. Trong đó, tiền gửi khách hàng tăng 10%, còn phát hành chứng chỉ tiền gửi (CCTG) tăng tới 41%, tương ứng tăng thêm 350.000 tỷ đồng trong 9 tháng.
Tiếp sức cuộc đua hút vốn
Khi lãi suất huy động buộc phải hạ nhiệt theo yêu cầu của cơ quan quản lý, việc phát hành giấy tờ có giá, đặc biệt CCTG với lãi suất hấp dẫn giúp các nhà băng "giữ chân" dòng tiền.
Theo tổng hợp từ báo cáo tài chính quý III/2026 của 28 ngân hàng, hoạt động huy động vốn qua phát hành giấy tờ có giá tiếp tục tăng mạnh, trong đó CCTG đóng vai trò chủ đạo. Tại 28 ngân hàng khảo sát, tổng số dư giấy tờ có giá đạt hơn 2,26 triệu tỷ đồng, tăng khoảng 535.736 tỷ đồng, tương đương 31% so với đầu năm, gần gấp 3 tốc độ tăng tiền gửi khách hàng.
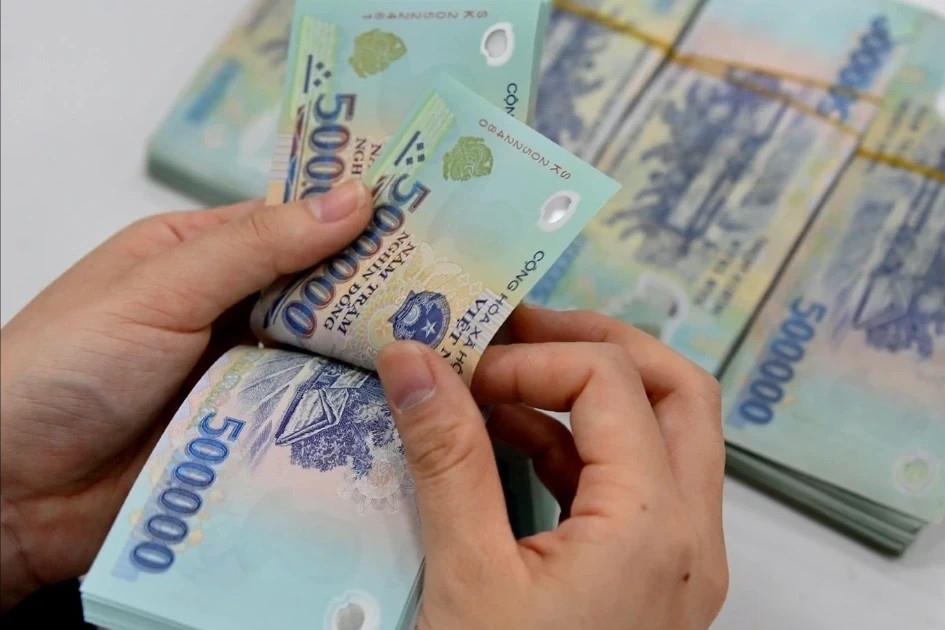
Tại 10 ngân hàng có số dư giấy tờ có giá lớn nhất tính đến ngày 30/9/2026, tổng giá trị đạt khoảng 1,76 triệu tỷ đồng, tăng 459.042 tỷ đồng, tương đương 35,4% so với cuối năm 2025.
Đáng chú ý, riêng CCTG tăng 454.396 tỷ đồng, đóng góp gần 99% mức tăng ròng của nhóm. Tỷ trọng công cụ này trong tổng giấy tờ có giá cũng tăng từ 64,6% lên 73,6% chỉ sau 9 tháng. Trong khi đó, nhóm kỳ phiếu và trái phiếu gần như không tăng đáng kể.
Xét về quy mô, BIDV đứng đầu với 311.013 tỷ đồng giấy tờ có giá tại thời điểm cuối quý III, tăng 85.605 tỷ đồng, tương đương 38% so với đầu năm. Trong đó, CCTG đạt 227.428 tỷ đồng, chiếm 73,1% tổng số dư.
MB đứng thứ hai với 302.399 tỷ đồng, tăng 61,5% sau 9 tháng. Đây cũng là ngân hàng ghi nhận mức tăng giấy tờ có giá lớn nhất trong nhóm 10 nhà băng dẫn đầu, với 115.163 tỷ đồng. Riêng CCTG đóng góp hơn 107.500 tỷ đồng.
Techcombank xếp thứ ba, với 237.047 tỷ đồng giấy tờ có giá, tăng khoảng 21.717 tỷ đồng so với cuối năm trước. CCTG đạt 186.275 tỷ đồng, chiếm 78,6% tổng số dư.
Hai vị trí tiếp theo thuộc về ACB và VPBank, với quy mô lần lượt đạt 210.711 tỷ đồng và 193.694 tỷ đồng. Trong 9 tháng, số dư giấy tờ có giá tại hai ngân hàng tăng tương ứng 58,1% và 80,8%. Đáng chú ý, CCTG chiếm hơn 80% tổng giá trị tại cả hai nhà băng.
Ở chiều ngược lại, cơ cấu huy động tại một số ngân hàng có sự khác biệt. HDBank ghi nhận nhóm kỳ phiếu và trái phiếu chiếm 54,2% tổng giấy tờ có giá, cao hơn tỷ trọng CCTG ở mức 42,5%.
Tại VietinBank, CCTG chiếm 57,2%, còn nhóm kỳ phiếu và trái phiếu chiếm 42,8%. Tuy nhiên, tổng số dư giấy tờ có giá của ngân hàng này giảm khoảng 50.943 tỷ đồng so với đầu năm, chủ yếu do CCTG giảm hơn 50.000 tỷ đồng.
Theo số liệu của SSI Research, riêng trong quý III/2026, các ngân hàng phát hành ròng 141.000 tỷ đồng CCTG, tập trung tại MB (tăng 62.000 tỷ đồng), Sacombank (39.000 tỷ đồng), Techcombank (18.000 tỷ đồng), ACB (12.000 tỷ đồng) và HDBank (10.000 tỷ đồng).
VPBank đi ngược xu hướng khi số dư CCTG giảm nhẹ, nhưng được bù đắp bằng lượng trái phiếu phát hành tăng mạnh, thêm 33.000 tỷ đồng.
Vì sao được chú trọng?
SSI Research cho biết một trong những nguyên nhân khiến các ngân hàng đẩy mạnh phát hành CCTG là lãi suất tiền gửi kỳ hạn dưới 6 tháng đang bị áp trần 4,75%/năm. Để thu hút và giữ chân khách hàng, các ngân hàng khuyến khích chuyển sang mua CCTG với mức lãi suất bình quân 6,5-8,5%/năm đối với kỳ hạn dưới 6 tháng.
Bên cạnh đó, lãi suất CCTG không được sử dụng làm lãi suất tham chiếu cho vay. Trong khi lãi suất cho vay thả nổi thường được xác định bằng lãi suất tiết kiệm cộng biên độ 3-4%, việc huy động qua CCTG giúp ngân hàng có thể trả lãi cao hơn tiền gửi truyền thống mà không làm tăng lãi suất cho vay cơ sở.
Một yếu tố khác là yêu cầu về nguồn vốn ổn định theo các quy định tiệm cận Basel III. Theo SSI Research, Thông tư 50 điều chỉnh cách xác định mẫu số của tỷ lệ LDR theo hướng tính đến các nguồn vốn ổn định, trong đó có CCTG và một số loại trái phiếu đủ điều kiện.
Đáng chú ý, theo khung Basel III, nguồn vốn dài hạn từ khách hàng cá nhân và doanh nghiệp nhỏ và vừa được áp dụng hệ số nguồn vốn ổn định sẵn có (ASF) ở mức cao, từ 90-100%. Vì vậy, phát hành CCTG trung và dài hạn cho khách hàng cá nhân giúp ngân hàng xây dựng nền tảng vốn ổn định trước lộ trình áp dụng LCR/NSFR, dự kiến bắt buộc chậm nhất từ ngày 1/10/2028.

Trong khi đó, chuyên gia tài chính TS Lê Bá Chí Nhân cho rằng việc các ngân hàng tăng phát hành CCTG phản ánh sự chuyển dịch trong cấu trúc huy động vốn. Thay vì tăng lãi suất tiết kiệm đại trà, ngân hàng có thể tập trung huy động qua sản phẩm này để kiểm soát chi phí vốn hiệu quả hơn.
Dù có sức hút nhờ lãi suất cao, CCTG có đặc điểm khác biệt so với tiền gửi tiết kiệm thông thường. Theo ông Nhân, mức lãi suất cao của CCTG thường áp dụng cho một số khoản huy động mục tiêu và kỳ hạn cụ thể, do đó không đồng nghĩa mặt bằng lãi suất huy động chung sẽ tăng tương ứng.
Dù vậy, khách hàng cần phân biệt rõ CCTG với tiền gửi tiết kiệm, đặc biệt về điều kiện rút trước hạn và khả năng chuyển nhượng, để lựa chọn sản phẩm phù hợp với nhu cầu sử dụng vốn.
Bà Đỗ Thu Hồng, Trưởng phòng Quản lý gia sản, Công ty tư vấn đầu tư và quản lý tài sản FIDT, cho biết CCTG là hình thức tiền gửi dưới dạng giấy tờ có giá, xác nhận nghĩa vụ trả nợ của ngân hàng phát hành đối với người mua trong một thời hạn nhất định.
Nếu tiền gửi tiết kiệm có thể được rút trước hạn theo quy định của ngân hàng, CCTG không được rút trước hạn mà có thể chuyển nhượng cho người khác hoặc sử dụng làm tài sản bảo đảm để vay vốn. Sản phẩm này thường có mệnh giá tối thiểu lớn và chỉ được phát hành theo từng đợt, với một số kỳ hạn nhất định.
Đối với các sản phẩm CCTG giao dịch trên thị trường thứ cấp, khả năng thu hồi vốn trước hạn còn phụ thuộc vào cơ chế chuyển nhượng, điều khoản mua lại và năng lực thực hiện cam kết của đơn vị trung gian.
Huyền Anh
Bài liên quan

Rủi ro có thể đảo chiều kỳ vọng thị trường chứng khoán tháng 11
Chưa đầy 1 tháng, con gái Chủ tịch PNJ 3 lần bị 'call margin', mất gần nửa lượng cổ phiếu nắm giữ
Khối ngoại bất ngờ mua ròng gần 500 tỷ đồng, VN-Index vẫn mất hơn 15 điểm
Tập đoàn Mường Thanh kinh doanh ra sao trước ngày 'đại gia điếu cày' Lê Thanh Thản chuẩn bị hầu tòa
Giá đất đấu giá sụt mạnh: Kết thúc thời 'lướt sóng'?
Taseco Land liên tục đóng, mở pháp nhân trong cuộc đua bất động sản công nghiệp
The Cityon: Mở rộng không gian sống, bật muôn cách trải nghiệm
Bất động sản có thể trông chờ lãi suất giảm để phục hồi thanh khoản?
Cùng chuyên mục
Giá vàng trong nước đảo chiều, lao dốc trên diện rộng
Áp lực điều chỉnh từ thị trường quốc tế đã lan sang thị trường trong nước trên diện rộng. Giá vàng miếng và vàng nhẫn đều quay đầu giảm mạnh, tới 2 triệu đồng/lượng.
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.
Gần 2 triệu tài khoản vẫn dùng mật khẩu dễ đoán như “123456”
Gần 1,9 triệu tài khoản tại Việt Nam vẫn sử dụng mật khẩu dễ đoán như “123456”, trong khi tội phạm mạng ngày càng tận dụng AI để gia tăng tốc độ và mức độ tinh vi của các cuộc tấn công vào lĩnh vực tài chính – ngân hàng.
Đánh thuế đất bỏ hoang: Đại biểu lo người dân bị “vạ lây” vì những nguyên nhân khách quan
Đồng tình đánh thuế 0,2% để chống đầu cơ, găm giữ đất, song nhiều đại biểu Quốc hội cảnh báo nguy cơ người dân phải chịu thuế oan nếu không phân định rõ nguyên nhân đất bỏ hoang.
Ngân hàng chi hơn 93.000 tỷ cho nhân viên, Vietcombank dẫn đầu
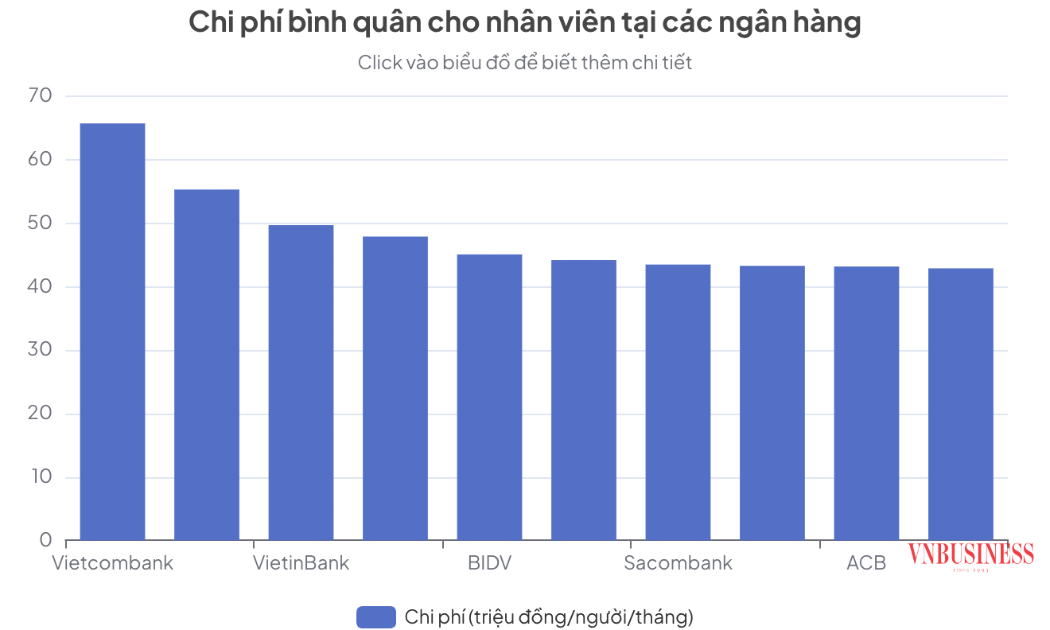
Chi phí dành cho nhân viên tại 27 ngân hàng niêm yết đạt 93.444 tỷ đồng trong 9 tháng đầu năm 2026, tăng 9,3% so với cùng kỳ. Trong khi Vietcombank chi bình quân 65,6 triệu đồng/người/tháng, Sacombank cho biết đã tiết giảm gần 5.000 tỷ đồng chi phí nhân viên nhờ tinh gọn bộ máy.
GPBank dành 1.000 tỷ đồng hỗ trợ giảm lãi suất cho vay đối với cá nhân và doanh nghiệp
Thực hiện chủ trương giảm lãi suất của Chính phủ và Ngân hàng Nhà nước, GPBank triển khai chương trình “Tiếp sức vốn vay - Đồng hành vững bước” với quy mô 1.000 tỷ đồng, giảm tới 2%/năm lãi suất cho vay, tiếp thêm nguồn lực cho khách hàng mở rộng sản xuất, kinh doanh trong giai đoạn cao điểm cuối năm.



 Tin thường
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.

Đừng bỏ lỡ


 Sơn tra: Từ đặc sản vùng cao đến chuỗi giá trị nông sản
Từ lợi thế sẵn có của những cánh rừng sơn tra ở Lào Cai, việc đẩy mạnh chế biến và tổ chức liên kết sản xuất đang mở ra hướng đi mới cho loại nông sản đặc trưng này. Thông qua vai trò kết nối của HTX, quả sơn tra từng bước chuyển từ nguyên liệu thô...