


Tín dụng kỳ vọng bứt tốc 16-18% và áp lực lãi suất quay trở lại


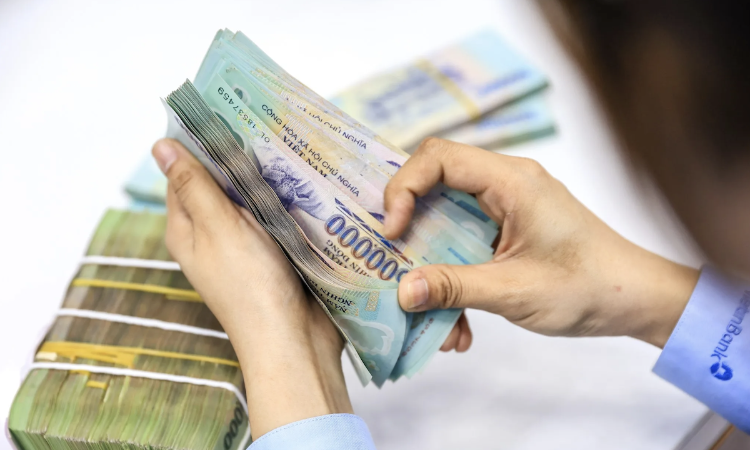
Năm 2026, tín dụng toàn hệ thống được kỳ vọng tăng trưởng mạnh mẽ, đạt mức 16-18%. Tuy nhiên, đi cùng đà phục hồi của dòng vốn, áp lực tăng lãi suất huy động và sự phân hóa trong lãi suất cho vay dự báo sẽ xuất hiện rõ nét hơn.
Trong báo cáo mới nhất, Chứng khoán Vietcombank (VCBS) nhận định tăng trưởng tín dụng năm 2026 có thể vượt mục tiêu định hướng của Ngân hàng Nhà nước (NHNN), nhờ chính sách tiền tệ nới lỏng và lãi suất điều hành thấp kích thích nhu cầu vay vốn.

Ba trụ cột chính dẫn dắt dòng vốn bao gồm: đầu tư công, bất động sản và khu vực kinh tế tư nhân. Trong đó, việc tháo gỡ pháp lý bất động sản tạo hiệu ứng lan tỏa tích cực sang xây dựng và vật liệu xây dựng, đồng thời cầu tín dụng tiêu dùng và vay mua nhà dài hạn cũng đang hồi phục rõ rệt.
Tuy nhiên, VCBS dự báo "miếng bánh" tín dụng sẽ không chia đều. Trong đó, nhóm dẫn dắt gồm các ngân hàng tư nhân năng động có thể đạt mức tăng trưởng trên 20%. Nhóm ưu tiên là các ngân hàng có hệ số an toàn vốn (CAR) cao (như VPBank, Techcombank, HDBank) hoặc tập trung vào lĩnh vực ưu tiên như nông nghiệp, SME (HDBank, VIB, ACB) sẽ có lợi thế về room tín dụng nhờ cơ chế giảm hệ số rủi ro. Nhóm ngân hàng lớn tiếp tục được ưu tiên tăng trưởng cao hơn trung bình ngành nếu tham gia nhận chuyển giao bắt buộc.
Trong một hội thảo được tổ chức mới đây, TS. Lê Xuân Sang – Phó Viện trưởng Viện Kinh tế Việt Nam và Thế giới, cho rằng dù tăng trưởng tín dụng cao là tín hiệu vui, nhưng hiệu suất sử dụng vốn so với GDP đang có xu hướng giảm dần trong 40 năm qua.
Cụ thể, giai đoạn 2021-2025, tín dụng tăng trung bình 14,65% nhưng GDP chỉ tăng 6,29%. Nguyên nhân một phần do dòng vốn bị "rò rỉ" sang các kênh đầu cơ (chứng khoán, tài sản số) thay vì đi vào sản xuất thực. Đáng chú ý, sự lệch pha thể hiện rõ khi tín dụng thương mại giảm, trong khi tín dụng bất động sản tăng tới 36% (tính đến tháng 5/2025).
TS. Lê Xuân Sang cảnh báo quy mô tín dụng tư nhân hiện đã đạt khoảng 150% GDP – mức rất cao so với thông lệ quốc tế, tiềm ẩn rủi ro cho tính bền vững của nền kinh tế.
Để đảm bảo tăng trưởng bền vững, thay vì chỉ mở rộng quy mô tín dụng theo chiều rộng, TS. Lê Xuân Sang đề xuất cần tập trung vào chất lượng và cấu trúc tài chính: Phát triển thị trường vốn, bao gồm thúc đẩy thị trường trái phiếu và cổ phiếu minh bạch để giảm gánh nặng cấp vốn cho hệ thống ngân hàng. Kiểm soát rủi ro bằng cách hạn chế các hình thức đòn bẩy tài chính phi chính thức, quản lý chặt hoạt động tự doanh của công ty chứng khoán để tránh rủi ro lan truyền. Phát triển tín dụng xanh và nhà ở giá hợp lý (bao gồm cả bán và cho thuê) và củng cố các tổ chức xếp hạng tín nhiệm độc lập để thu hút dòng vốn trung – dài hạn chất lượng.
Liên quan đến lãi suất huy động, VCBS dự báo xu hướng tăng dần do nhu cầu vốn phục vụ tín dụng và chênh lệch tiền gửi - dư nợ còn cao. Các chuyên gia dự báo, quý I/2026, lãi suất huy động tăng nhẹ 0,3-0,5%; quý II/2026 tăng thêm 0,4-0,5%.
Đáng chú ý, sự điều chỉnh lãi suất huy động có sự phân hoá. Nhóm ngân hàng quốc doanh dự kiến duy trì ổn định nhờ thanh khoản tốt. Ngược lại, nhóm ngân hàng tư nhân (đặc biệt các đơn vị phụ thuộc tiền gửi khách hàng) sẽ chịu áp lực tăng lãi suất cao hơn để hút vốn.
Về lãi suất cho vay, mặt bằng chung có thể tăng 0,5-0,7% trong năm 2026 nhưng diễn biến trái chiều. Cụ thể, nhóm quốc doanh dự kiến giảm 0,2-0,3% để hỗ trợ nền kinh tế. Ngược lại, nhóm tư nhân có thể tăng 0,3-1% tùy phân khúc và khách hàng.
Thanh Hoa

“Họ” Vin đồng loạt tăng mạnh kéo chỉ số, VN-Index đảo chiều ngoạn mục
Tầm nhìn hướng vịnh, có sân vườn riêng, nhịp sống bình yên trên sườn đồi: Giá trị tạo sức hút cho Vịnh Mây
SMBC tính gom hơn 600 triệu cổ phiếu VPB trên sàn: Quy mô 13.800 tỷ đồng, cần gần 40 phiên nếu mua đều
GELEX vừa thành cổ đông lớn đã bán sạch HAH: Hơn 9,7 triệu cổ phiếu sang tay, gần 500 tỷ đồng
Y khoa chuẩn Mỹ: Mảnh ghép hoàn thiện hạ tầng sống an tâm trọn đời tại Vinhomes Green Paradise
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Dòng tiền có khả năng rời ‘bãi đỗ’ tiết kiệm, tìm cơ hội với chứng khoán?
Doanh nghiệp địa ốc điều chỉnh giá trước sức ép kép
Cùng chuyên mục
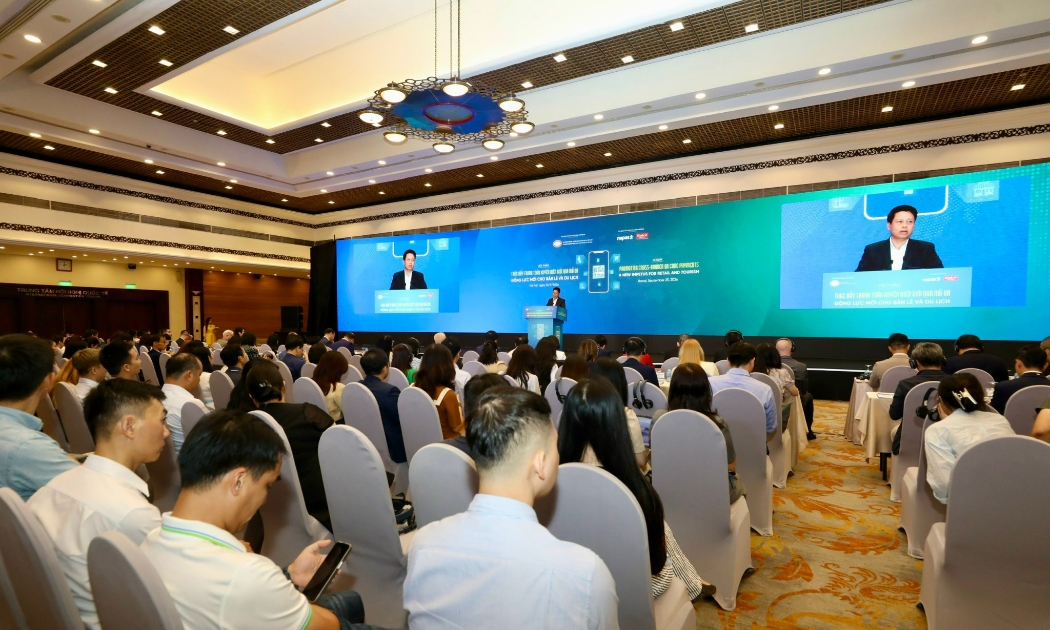
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Với mức tăng trưởng giao dịch lên tới 8 lần từ du khách khu vực và chi phí chấp nhận thanh toán giảm gần một nửa so với thẻ quốc tế, mã QR xuyên biên giới đang trở thành động lực mới khơi thông dòng chi tiêu ngoại tệ vào Việt Nam.
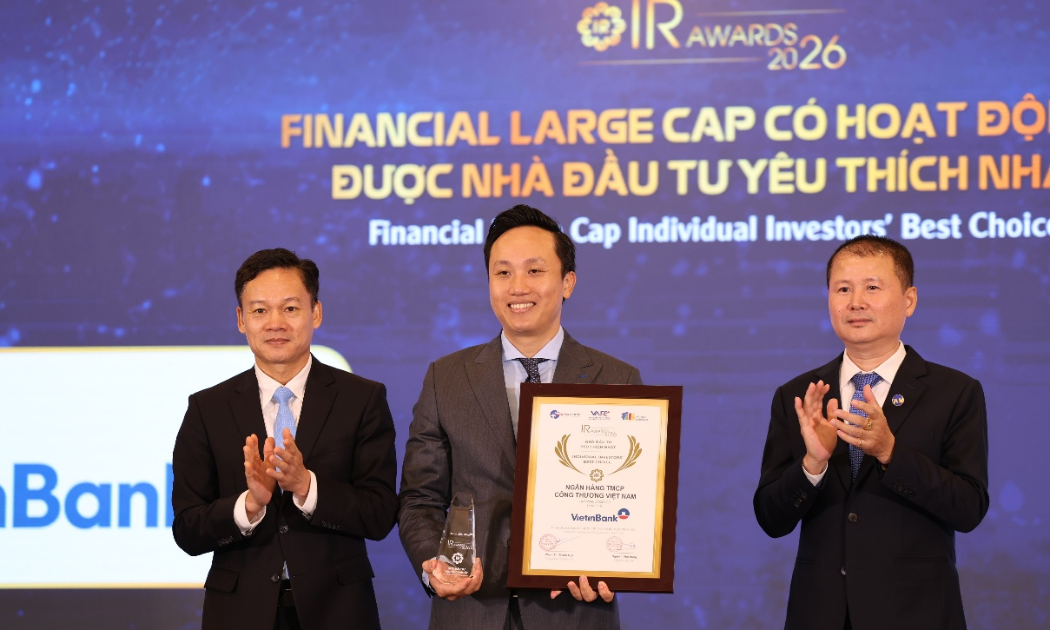
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock, Hiệp hội Các Nhà Quản trị Tài chính Việt Nam (VAFE) và Tạp chí điện tử Tài chính và Cuộc sống (FiLi) đồng tổ chức đã diễn ra tại TP. Hồ Chí Minh.
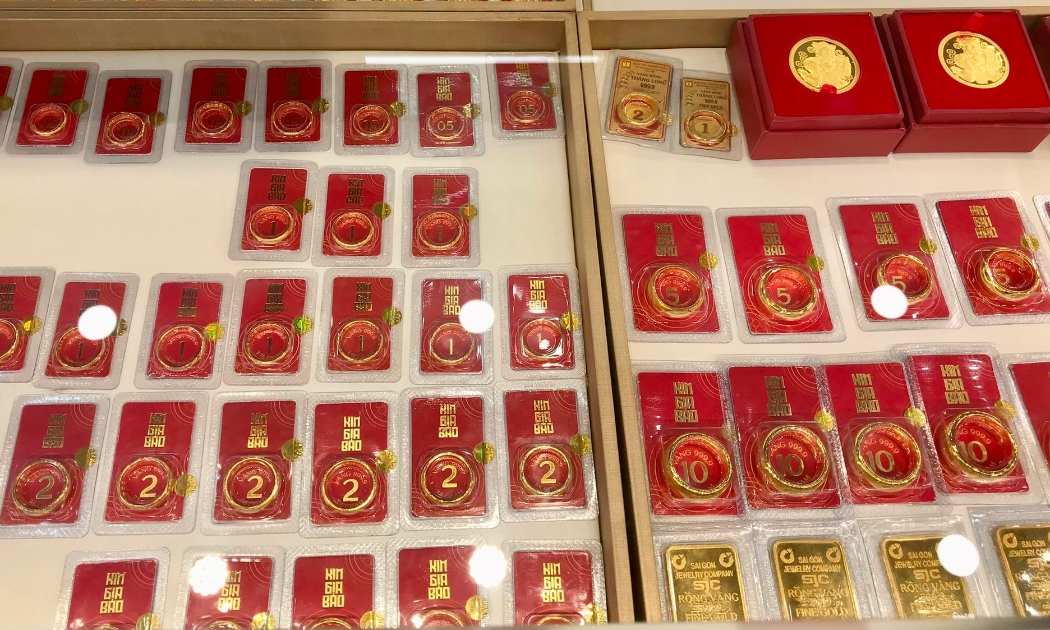
Giá vàng trong nước quay đầu giảm mạnh tới 1,1 triệu đồng/lượng
Thị trường vàng trong nước đồng pha với thế giới khi quay đầu điều chỉnh, với mức giảm tới 1,1 triệu đồng/lượng, bán ra quanh mức 144 - 145 triệu đồng/lượng.
Ngân hàng tăng tốc săn nhân tài, đón sóng quản lý gia sản 75 tỷ USD
Hàng loạt ngân hàng đang tăng tốc tuyển dụng, đặc biệt ở mảng quản lý gia sản, khi tài sản được quản lý chuyên nghiệp tại Việt Nam được dự báo có thể tăng thêm 65–75 tỷ USD trong giai đoạn đến năm 2027.
Hạ tầng và dữ liệu dù tốt, con người vẫn là nút thắt lớn nhất khi ứng dụng AI
Dù nắm giữ kho dữ liệu thời gian thực độc nhất của quốc gia và đang đẩy mạnh ứng dụng trí tuệ nhân tạo, ngành tài chính thẳng thắn nhìn nhận năng lực làm chủ của con người mới là yếu tố quyết định sự thành bại trong kỷ nguyên số.
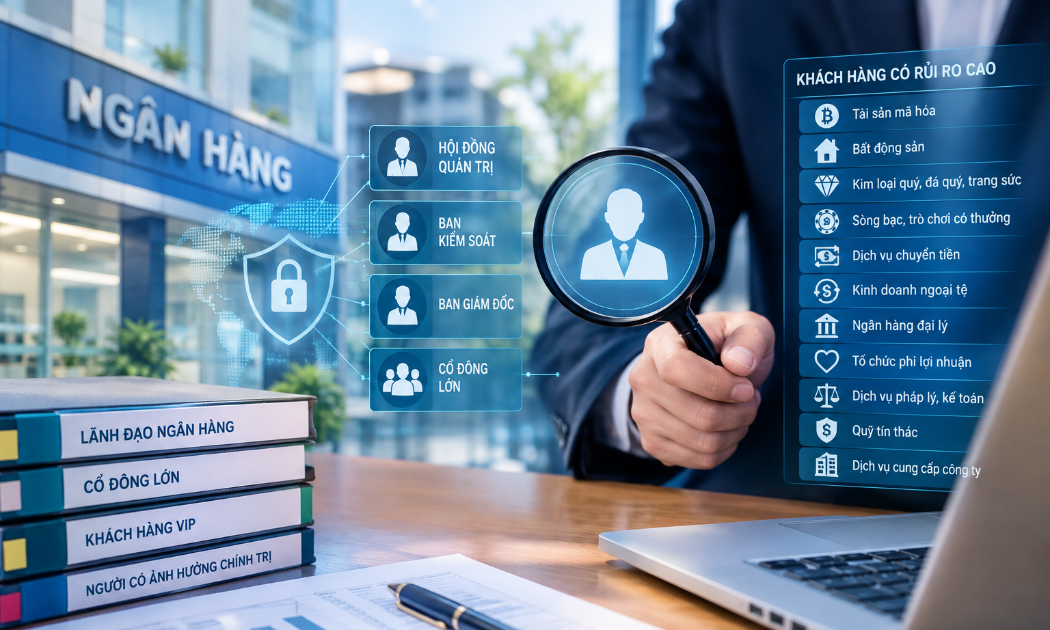
NHNN dự kiến tăng giám sát khách VIP, PEP và ngành nghề rủi ro rửa tiền
Ngân hàng Nhà nước dự kiến đưa toàn bộ thông tin về dàn lãnh đạo từ cấp Giám đốc khối trở lên, các cổ đông ngoại lớn nhất cùng nhóm khách VIP và người có ảnh hưởng chính trị (PEP) vào hệ thống dữ liệu giám sát phòng, chống rửa tiền theo mức độ rủi ro.


 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Từ sinh kế đến chuỗi giá trị: Mở lối thoát nghèo cho đồng bào vùng khó Tuyên Quang
Từ những sản phẩm đặc trưng của vùng cao, các HTX ở Tuyên Quang đang từng bước tổ chức lại sản xuất, liên kết người dân, mở rộng thị trường và nâng giá trị sản phẩm. Không chỉ tạo việc làm, những chuỗi liên kết này đang mở thêm cơ hội xây dựng sinh...