Nhu cầu vốn bùng nổ, ngân hàng dự kiến nới lỏng "van" tín dụng


Xu hướng nới lỏng tiêu chuẩn tín dụng được dự báo sẽ tiếp diễn, tạo đà cho dòng vốn chảy mạnh vào sản xuất kinh doanh, dù áp lực rủi ro từ bất động sản vẫn được cảnh báo ở mức cao.
Theo kết quả điều tra mới nhất của Ngân hàng Nhà nước, các tổ chức tín dụng (TCTD) kỳ vọng nhu cầu vay vốn sẽ tăng trưởng đồng loạt trên mọi lĩnh vực trong năm 2026.
Dù đánh giá nhu cầu tín dụng trong năm 2025 có sự cải thiện nhưng chưa đạt kỳ vọng, các TCTD lại tỏ ra lạc quan hơn hẳn về triển vọng năm 2026.

Cụ thể, trong 6 tháng đầu năm và cả năm 2026, nhu cầu tín dụng được dự báo "tăng" đối với tất cả các lĩnh vực, đối tượng, loại tiền và kỳ hạn. Động lực tăng trưởng chính đến từ nhóm khách hàng doanh nghiệp (cao hơn khách hàng cá nhân) và nhu cầu vay ngắn hạn.
Xét theo ngành nghề, lĩnh vực Phát triển công nghiệp và xây dựng tiếp tục được dự báo dẫn đầu về đà tăng nhu cầu vay vốn. Tiếp sau là Thương mại dịch vụ và Phục vụ đời sống, tiêu dùng. Đáng chú ý, so với kỳ điều tra trước, các ngân hàng đã điều chỉnh tăng kỳ vọng đối với nhu cầu vay tiêu dùng của cá nhân, hộ gia đình trong năm 2026.
Sự lạc quan này dựa trên các yếu tố vĩ mô tích cực như triển vọng tăng trưởng kinh tế, cơ hội đầu tư mới từ các thỏa thuận thương mại và xu hướng lãi suất cho vay ổn định.

Để khơi thông dòng vốn, xu hướng "nới lỏng nhẹ" tiêu chuẩn tín dụng được các TCTD dự kiến áp dụng xuyên suốt năm 2026.
Đối với doanh nghiệp: Việc nới lỏng tập trung vào các lĩnh vực ưu tiên như: Tín dụng xanh, Công nghệ cao, Công nghiệp hỗ trợ, Xuất nhập khẩu và Chế biến chế tạo. Nhóm các ngân hàng thương mại trọng yếu tiếp tục là đầu tàu trong xu hướng này.
Đối với cá nhân: Sau động thái thắt chặt nhẹ đối với vay tiêu dùng và mua bất động sản trong cuối năm 2025, các ngân hàng dự kiến sẽ nới lỏng trở lại các điều kiện vay tổng thể trong 6 tháng đầu năm 2026.
Tuy nhiên, việc nới lỏng mang tính chất chọn lọc. Các ngân hàng chủ yếu giảm lãi suất, phí và nới hạn mức, nhưng vẫn kiểm soát chặt chẽ các tiêu chí an toàn như "Yêu cầu về tài sản bảo đảm" và "Xếp hạng tín nhiệm". Điều này cho thấy quan điểm nhất quán: tăng trưởng tín dụng bền vững phải đi đôi với kiểm soát rủi ro.
Bên cạnh bức tranh tăng trưởng, các TCTD cũng đưa ra những nhận định thận trọng về rủi ro. Trái với kỳ vọng giảm, mặt bằng rủi ro tín dụng được nhận định "tăng nhẹ" trong năm 2025 và xu hướng này có thể kéo dài sang năm 2026.
Trong đó, "Đầu tư kinh doanh bất động sản" tiếp tục được đánh giá là lĩnh vực tiềm ẩn rủi ro cao nhất, theo sau là Đầu tư chứng khoán. Chính vì vậy, dù nới lỏng chung, nhưng dòng vốn vào các lĩnh vực rủi ro cao vẫn sẽ chịu sự kiểm soát khắt khe hơn.
Tựu trung, giai đoạn 2025–2026, dòng vốn tín dụng được định hướng tập trung mạnh vào các ngành có quy mô lớn và tính lan tỏa cao như Xây dựng, Công nghiệp chế biến chế tạo, Bán lẻ và Sản xuất hàng tiêu dùng, bám sát nhu cầu thực của nền kinh tế.
Thanh Hoa

Khối ngoại bán ròng trăm nghìn tỷ, vì sao vẫn mạnh tay M&A?
Xác thực tài khoản chứng khoán bằng VNeID, những chiêu lừa đảo mới xuất hiện
Cổ phiếu Vietnam Airlines trở lại 'sắc tím' sau hơn 3 tháng
Becamex phát hành trái phiếu lãi suất 12,5%, dư nợ vay vượt 26.000 tỷ đồng
‘Bắt đáy’ nhà đất thời thanh khoản thấp có dễ?
Nợ nghìn tỷ bủa vây, áp lực vốn của doanh nghiệp địa ốc vẫn rất nặng?
Giá đất đấu giá sụt mạnh: Kết thúc thời 'lướt sóng'?
Tập đoàn Mường Thanh kinh doanh ra sao trước ngày 'đại gia điếu cày' Lê Thanh Thản chuẩn bị hầu tòa
Cùng chuyên mục
Tín dụng tăng tốc, ngân hàng nào còn nhiều dư địa để giải ngân?
VPBank, MB dẫn đầu về lượng vốn cho vay tăng thêm trong 9 tháng, trong khi một số ngân hàng đã tiến sát trần tín dụng. Sự phân hóa về hạn mức và cơ chế ưu tiên đang tạo nên những khoảng cách đáng kể trong cuộc đua giải ngân cuối năm.
Đại Quang Minh báo lãi tăng gấp 6,4 lần, nợ phải trả vượt 51.500 tỷ đồng
Lợi nhuận sau thuế bán niên 2026 của Công ty CP Đầu tư Địa ốc Đại Quang Minh đạt 1.043,9 tỷ đồng, gấp 6,4 lần cùng kỳ. Nhưng tỷ suất lợi nhuận trên vốn chủ sở hữu chỉ đạt 2,21%, và riêng khoản phải trả ngắn hạn khác đã lớn hơn toàn bộ dư nợ vay ngân hàng cộng với trái phiếu.
Nút thắt vô hình trên hành trình hạ nhiệt lãi suất
Dù toàn bộ hệ thống ngân hàng đồng loạt hạ lãi suất niêm yết, nỗ lực ghìm mặt bằng lãi suất cho vay thực tế vẫn đang đứng trước bài toán cân não giữa áp lực chi phí vốn, nguy cơ nợ xấu...
Giá vàng trong nước đảo chiều tăng tới nửa triệu đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước đồng loạt đảo chiều tăng. Vàng miếng tăng 200.000 đồng, còn vàng nhẫn tăng tới 500.000 đồng/lượng bán ra.
Lãi suất vượt 9%, ngân hàng tư nhân “vượt mặt” quốc doanh về hút tiền gửi
Bằng các hình thức cộng thưởng, ưu đãi các nhà băng đẩy lãi suất thực tế vượt mốc 9%/năm, nhờ đó khối ngân hàng tư nhân đã tạo nên cú lội ngược dòng ngoạn mục khi vượt mặt các ông lớn quốc doanh về quy mô tăng ròng tiền gửi sau 9 tháng.
Lợi nhuận ngành bảo hiểm phân hóa, doanh nghiệp nào sớm cán đích?
Vượt lên đà giảm của mảng nhân thọ, khối phi nhân thọ bùng nổ tạo nên cuộc đua lợi nhuận phân hóa gay gắt, nơi kẻ sớm về đích nghìn tỷ đan xen người ngậm ngùi hụt hơi.



 Infographic
Dư nợ cho vay bất động sản tại 12 ngân hàng tăng gần 22%
Theo báo cáo tài chính quý III/2026, tổng dư nợ cho vay kinh doanh bất động sản tại 12 ngân hàng công bố chi tiết đạt khoảng 1,15 triệu tỷ đồng vào cuối tháng 9, tăng gần 22% so với cuối năm 2025.

Đừng bỏ lỡ
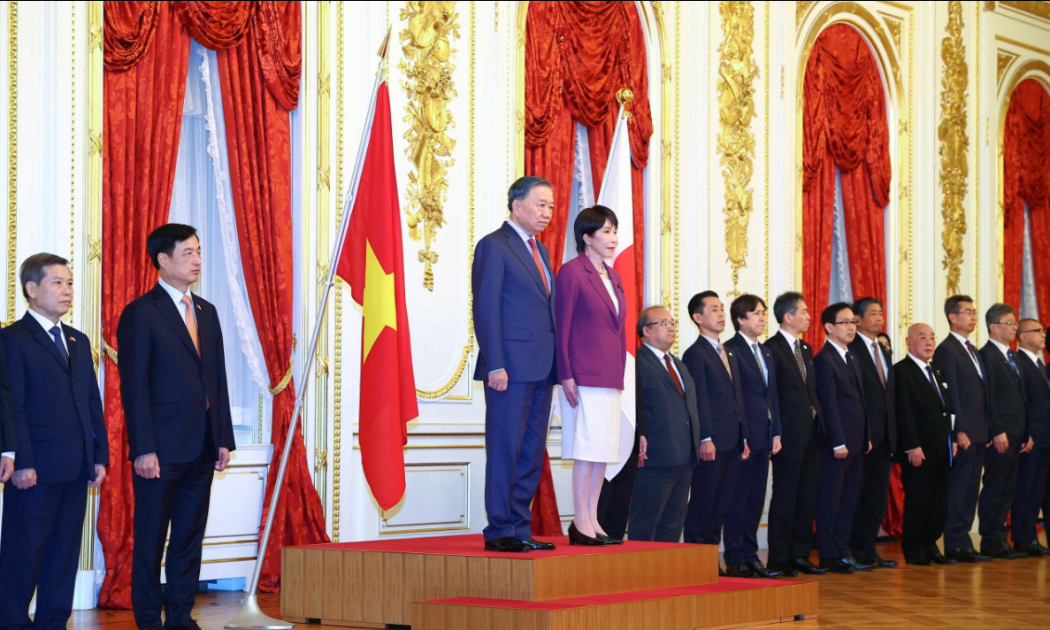

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...