


Tài khoản lập kỷ lục nhưng tiền gửi thanh toán sụt giảm, người dân chuyển hướng tìm kiếm lãi suất


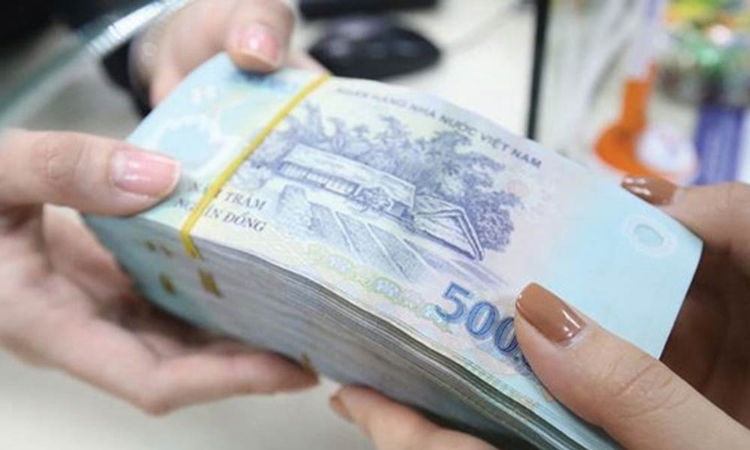
Dù số lượng tài khoản cá nhân tại các ngân hàng liên tục thiết lập đỉnh cao mới, số dư tiền gửi thanh toán lại bước vào quý giảm thứ tư liên tiếp, phản ánh rõ nét xu hướng chuyển dịch dòng tiền sang các kênh sinh lời cao hơn khi mặt bằng lãi suất biến động.
Theo số liệu thống kê mới nhất từ Ngân hàng Nhà nước (NHNN), tiền gửi thanh toán của cá nhân tại các ngân hàng đến cuối quý II/2026 đạt khoảng 1,22 triệu tỷ đồng. So với mức đỉnh gần 1,35 triệu tỷ đồng ghi nhận vào quý II/2025, con số này đã "bốc hơi" khoảng 130.000 tỷ đồng, tương đương mức giảm gần 10%. Đây cũng là quý thứ tư liên tiếp ghi nhận lượng tiền nằm trong tài khoản thanh toán của người dân sụt giảm.
Tiền gửi thanh toán được cơ quan quản lý xác định là các khoản tiền gửi không kỳ hạn còn hoạt động của cá nhân mở tại ngân hàng, chủ yếu phục vụ nhu cầu thanh toán thẻ và các giao dịch không dùng tiền mặt. Với mức trần lãi suất tối đa theo quy định hiện hành chỉ 0,5%/năm, người dân thường chỉ duy trì nguồn tiền này để chi tiêu thường xuyên thay vì mục đích sinh lời.
Bức tranh tài chính hiện tại xuất hiện một nghịch lý thú vị khi số dư sụt giảm nhưng số lượng tài khoản lại tăng trưởng phi mã. Đến cuối tháng 6/2026, toàn hệ thống ghi nhận gần 256,7 triệu tài khoản thanh toán cá nhân, mức cao kỷ lục từ trước tới nay. Ước tính số dư bình quân trên mỗi tài khoản hiện đạt khoảng 4,75 triệu đồng.
Dù con số bình quân chỉ mang tính tham khảo do một khách hàng có thể mở nhiều tài khoản và độ chênh lệch số dư rất lớn, diễn biến này vẫn cho thấy người dân tích cực mở tài khoản theo làn sóng số hóa, nhưng ngày càng cẩn trọng hơn trong việc để tiền "nằm im" với mức lãi suất tượng trưng.
Thực tế, dòng tiền không hề rời khỏi hệ thống ngân hàng mà chỉ cơ cấu lại sang các sản phẩm tối ưu hơn. Trong khi tiền gửi thanh toán giảm, tổng tiền gửi của dân cư bao gồm cả kỳ hạn và không kỳ hạn vẫn tăng 7% so với đầu năm, chạm mốc hơn 11 triệu tỷ đồng vào cuối quý II/2026. Làn sóng này diễn ra trong bối cảnh mặt bằng lãi suất tiết kiệm có chiều hướng lên cao. Để thu hút dòng vốn, nhiều nhà băng sẵn sàng chi trả mức lãi suất thực tế tới 9%/năm cho các khoản tiền gửi từ vài chục đến vài trăm triệu đồng, cao hơn 2-3% so với biểu lãi suất niêm yết.
Trước sức ép thất thoát nguồn vốn giá rẻ, các ngân hàng như VIB, Techcombank hay VPBank đã nhanh chóng tung ra các sản phẩm "tài khoản sinh lời" với mức lợi suất lên tới 5-6%/năm. Cơ chế này cho phép hệ thống tự động chuyển phần tiền vượt ngưỡng định sẵn sang ngăn sinh lời hoặc hình thức đầu tư liên kết, giúp người dùng vừa tối ưu lợi nhuận vừa linh hoạt chi tiêu khi phát sinh nhu cầu.
Sự chuyển dịch của dòng tiền cá nhân đã tạo áp lực trực tiếp lên tỷ lệ tiền gửi không kỳ hạn (CASA) của các nhà băng. Theo dữ liệu tổng hợp từ nguồn Wigroup, tỷ lệ CASA bình quân của 27 ngân hàng trong danh mục theo dõi đã giảm từ 15,4% hồi cuối năm 2025 xuống còn 14,7% vào giữa năm 2026, tương đương mức giảm 0,7 điểm phần trăm.
Số liệu từ Wigroup cho thấy bức tranh phân hóa sâu sắc trong nhóm 10 ngân hàng sở hữu tỷ lệ CASA cao nhất hệ thống vào quý II/2026. Techcombank chính thức vươn lên vị trí dẫn đầu với tỷ lệ CASA đạt 35%, vượt qua MB ở vị trí thứ hai với 34,4%. Vietcombank tiếp tục bám sát ở vị trí thứ ba với 32,8%. Bám đuổi phía sau là VietinBank với 23,2%, MSB đạt 22,8% và TPBank giữ mức 21%.
Bất ngờ lớn nhất trong bảng xếp hạng thuộc về PGBank khi nhà băng này vươn lên vị trí thứ bảy với tỷ lệ CASA đạt 20,9%, bật tăng mạnh mẽ so với mức 13% hồi cuối năm 2025. Ba vị trí còn lại trong nhóm dẫn đầu lần lượt là ACB với 20,5%, BIDV đạt 20,4% và Sacombank ở mức 16,6%. Trong số này, BIDV là một trong những tên tuổi hiếm hoi duy trì được đà tăng nhẹ từ 20,1% lên 20,4%.
Cũng theo ghi nhận từ Wigroup, xu hướng lội ngược dòng để mở rộng tỷ lệ tiền gửi không kỳ hạn không chỉ xuất hiện ở PGBank hay BIDV. Hệ thống còn ghi nhận bước tiến đáng kể từ SeABank khi tăng tỷ lệ CASA từ 10,7% lên 13,1%, cùng sự cải thiện nhẹ của một số ngân hàng khác như Vietbank, BVBank và Bac A Bank so với cuối năm 2025.
Tiền gửi không kỳ hạn thường được xem là nguồn vốn có chi phí thấp đối với ngân hàng. Vì vậy, diễn biến CASA có ảnh hưởng trực tiếp đến lợi thế về chi phí vốn và là một trong những chỉ tiêu được nhà đầu tư theo dõi khi đánh giá hoạt động ngân hàng.
Thanh Hoa
846.000 tỷ đồng AUM, 89% đến từ ủy thác: Ngành quỹ cần thêm vốn dài hạn
Bất động sản tìm nguồn vốn mới khi tín dụng ngân hàng không còn là “bệ đỡ” duy nhất
KOS giảm sàn 2 phiên, lãnh đạo bị bán giải chấp giữa áp lực tồn kho, nợ vay
VN-Index tăng hơn 17 điểm: VIC, GEX bứt phá, SSB tiếp tục “trắng bên mua”
Giá chung cư điều chỉnh mạnh, có nên xuống tiền sớm?
Nữ tỷ phú Nguyễn Thị Phương Thảo dự lễ rung chuông tại NYSE đúng ngày chứng khoán Việt Nam được nâng hạng
Siêu dự án hạ tầng đang tác động đến bất động sản thế nào?
Đất đấu giá có thực sự ‘mất nhiệt’?
Cùng chuyên mục
Từng chen nhau mua vàng, người dân giờ dè chừng sau cú giảm hàng chục triệu đồng/lượng
Trước đây, mỗi khi có tiền nhàn rỗi, vàng thường được xem là lựa chọn quen thuộc, thì sau những nhịp tăng nóng rồi giảm sâu, nhiều người bắt đầu thận trọng hơn, cân nhắc kỹ nhu cầu tài chính trước khi xuống tiền.
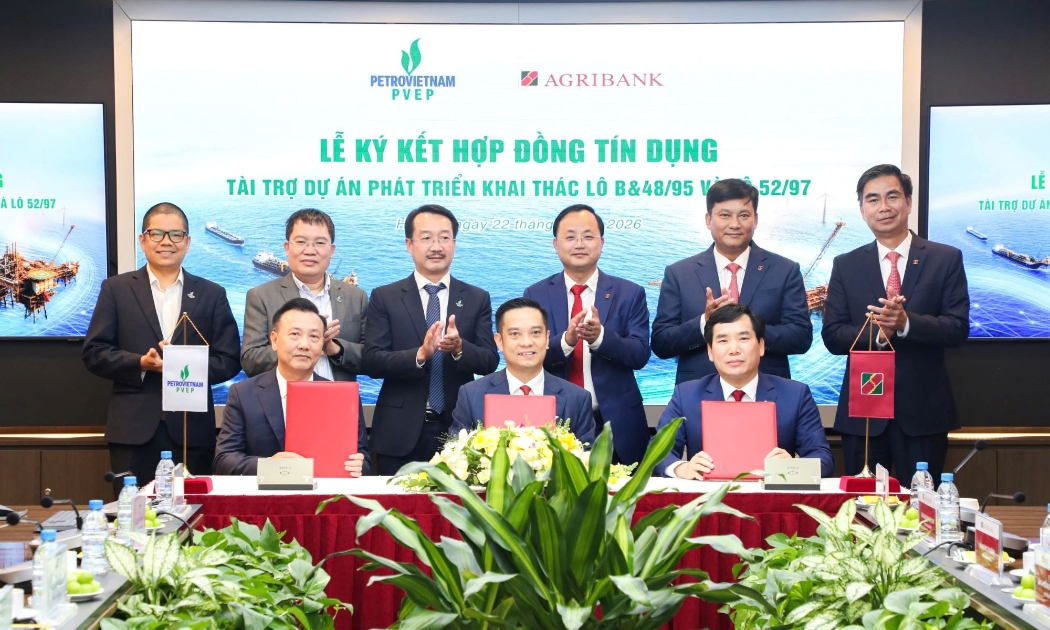
Agribank – PVEP ký kết Hợp đồng tín dụng, đồng hành triển khai dự án năng lượng trọng điểm quốc gia
Ngày 22/9/2026, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) và Tổng công ty Thăm dò Khai thác Dầu khí (PVEP) tổ chức Lễ ký kết Hợp đồng tín dụng tài trợ Dự án Lô B&48/95 và Lô 52/97.
Giá vàng trong nước giảm thêm 1,7 triệu đồng/lượng
Giá vàng thế giới hồi phục nhẹ, nhưng thị trường trong nước tiếp tục giảm mạnh. Vàng miếng và vàng nhẫn tại nhiều thương hiệu cùng giảm tới 1,7 triệu đồng/lượng ở cả chiều mua vào và bán ra.
Lãi suất cho vay neo cao, bao giờ mới hạ nhiệt?
Dù có chỉ đạo hạ nhiệt nhằm hỗ trợ nền kinh tế, mặt bằng lãi suất cho vay trên thị trường vẫn liên tục leo thang trước sức ép từ chi phí huy động và sự lệch pha cung cầu vốn. Câu hỏi về thời điểm lãi suất hạ nhiệt đang phụ thuộc lớn vào khả năng cân đối thanh khoản của hệ thống trong những tháng cuối năm.
Dòng vốn tín dụng tăng tốc tại các đầu tàu kinh tế
Trong khi Hà Nội cùng khu vực TP. Hồ Chí Minh và TP. Đồng Nai tiếp tục nắm giữ thị phần áp đảo về quy mô vốn, dòng tiền tại các địa phương cũng đang được định hướng mạnh mẽ vào những lĩnh vực kinh tế thực chất và tạo động lực tăng trưởng.
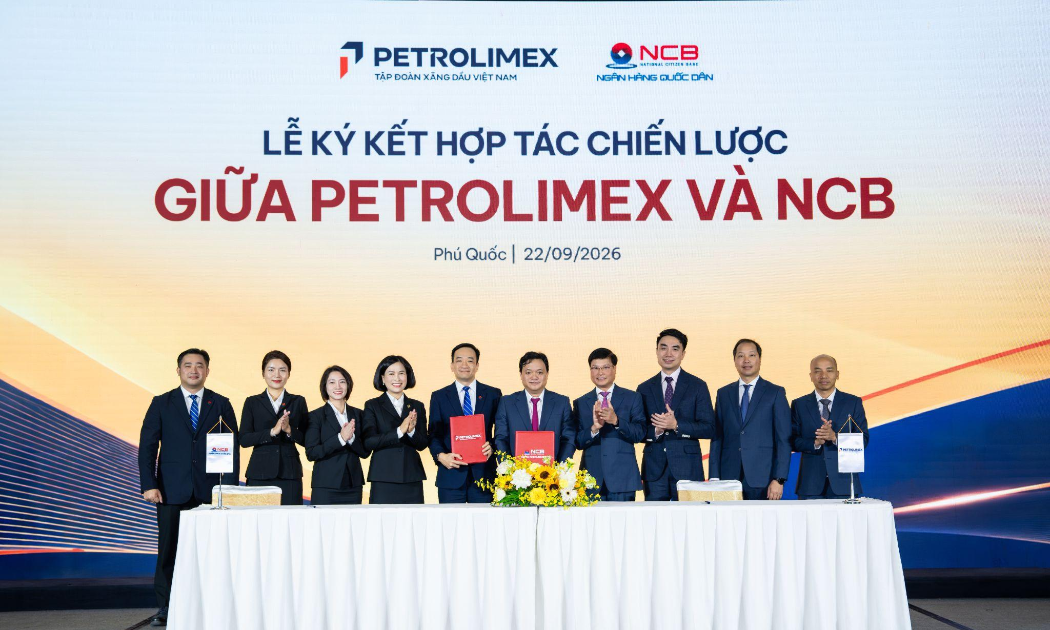
Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hệ sinh thái năng lượng và tài chính
Ngày 22/9/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Ngân hàng TMCP Quốc Dân (NCB) đã chính thức ký kết thỏa thuận hợp tác chiến lược toàn diện, mở ra cơ hội kết nối sâu rộng giữa 2 bên trong việc triển khai các giải pháp tài chính – ngân hàng vượt trội phục vụ nhu cầu phát triển mạnh mẽ trong giai đoạn mới.


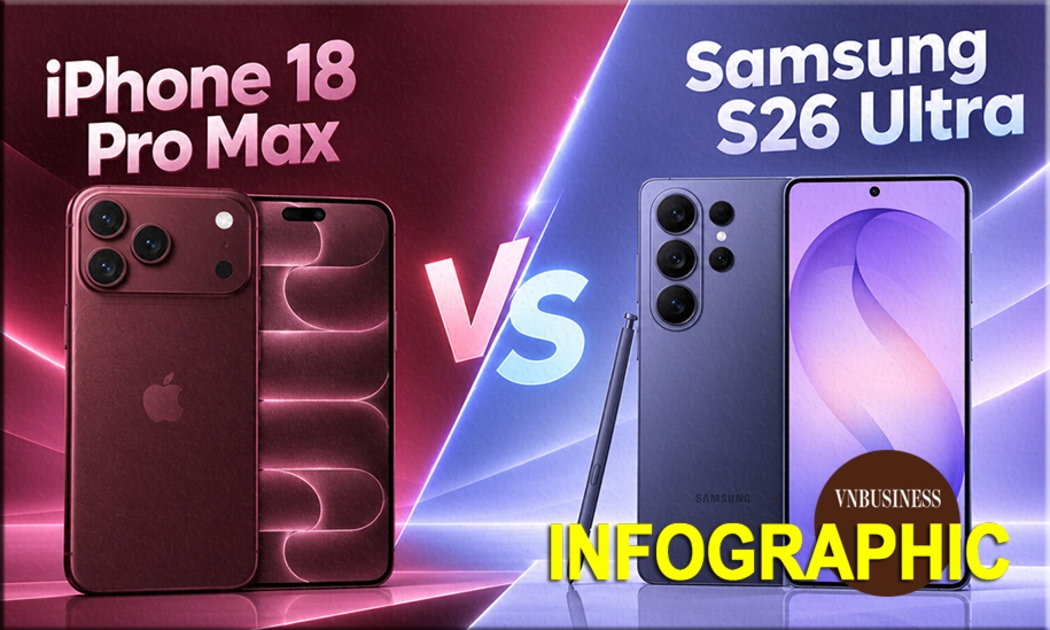
 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Đặc sản vùng cao: Từ cây bản địa đến sinh kế bền vững
Từ cây dong riềng gắn với sản xuất truyền thống, người dân vùng cao từng bước hình thành vùng nguyên liệu, liên kết sản xuất và nâng giá trị sản phẩm qua chế biến. Khi đặc sản địa phương vươn ra thị trường, cây trồng bản địa cũng trở thành nguồn...