


NHNN dự kiến tăng giám sát khách VIP, PEP và ngành nghề rủi ro rửa tiền


Ngân hàng Nhà nước dự kiến đưa toàn bộ thông tin về dàn lãnh đạo từ cấp Giám đốc khối trở lên, các cổ đông ngoại lớn nhất cùng nhóm khách VIP và người có ảnh hưởng chính trị (PEP) vào hệ thống dữ liệu giám sát phòng, chống rửa tiền theo mức độ rủi ro.
Ngân hàng Nhà nước (NHNN) đang lấy ý kiến dự thảo Thông tư quy định về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, hoạt động ngân hàng.
Dự thảo đặt ra những yêu cầu rất cụ thể đối với việc thu thập dữ liệu quản trị và sở hữu. Các đối tượng chịu sự giám sát phải cung cấp thông tin chi tiết về cơ cấu tổ chức, mô hình quản trị, điều hành và hệ thống kiểm soát nội bộ.
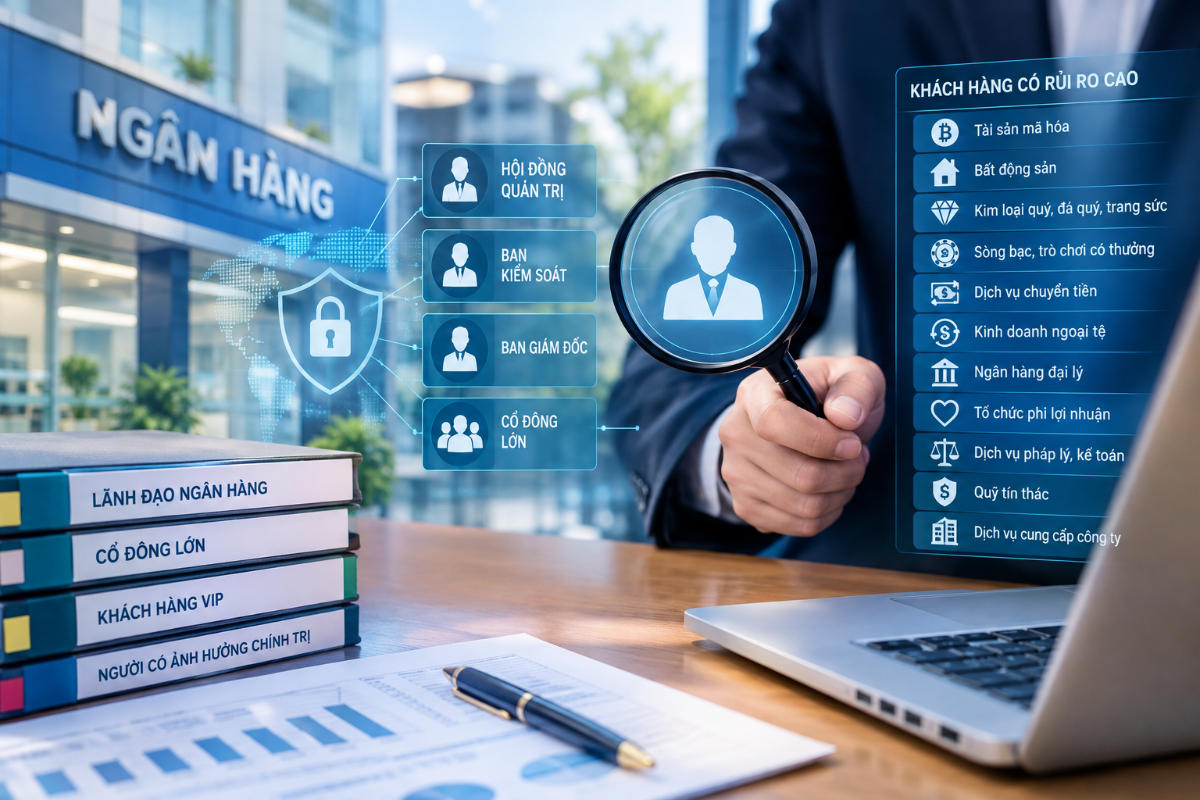
Đáng chú ý, danh sách thành viên Hội đồng quản trị hoặc Hội đồng thành viên, Ban kiểm soát và toàn bộ Ban Giám đốc từ cấp Giám đốc khối đến Tổng Giám đốc đều phải kê khai rõ ràng họ tên, quốc tịch cùng tỷ lệ sở hữu vốn điều lệ. Yêu cầu này giúp cơ quan quản lý nắm bắt trọn vẹn bức tranh nhân sự cấp cao cũng như mức độ chi phối lợi ích của các cá nhân điều hành chủ chốt tại từng đơn vị.
Song song với bộ máy thượng tầng, cơ cấu sở hữu của các định chế tài chính cũng được yêu cầu minh bạch hóa tối đa. Đối tượng báo cáo phải cung cấp tổng số lượng cổ đông, đồng thời lập danh sách 10 cổ đông cá nhân nước ngoài lớn nhất với đầy đủ họ tên, quốc tịch, tỷ lệ sở hữu và 10 cổ đông tổ chức nước ngoài lớn nhất kèm tên quốc gia đăng ký trụ sở chính cùng tỷ lệ nắm giữ cổ phần.
Ngoài ra, quy mô tổng tài sản, mạng lưới hoạt động trong và ngoài nước, số lượng cùng lĩnh vực hoạt động của công ty mẹ, công ty con, đối tác liên kết nước ngoài, tổng số nhân viên và lực lượng nhân sự chuyên trách công tác phòng, chống rửa tiền đều nằm trong phạm vi dữ liệu bắt buộc phải báo cáo.
Bên cạnh dữ liệu nội bộ của tổ chức tín dụng, công tác giám sát rủi ro khách hàng được nâng lên mức độ chặt chẽ chưa từng có. Các ngân hàng phải phân loại toàn bộ khách hàng đang duy trì hoạt động theo mức độ rủi ro thấp, trung bình hoặc cao, phân định rõ khách hàng cư trú và không cư trú. Những nhóm khách hàng đặc thù như PEP, khách hàng VIP, khách hàng ưu tiên và khách hàng tổ chức đều phải được thống kê và theo dõi riêng biệt.
Đặc biệt, dự thảo yêu cầu thống kê chuyên sâu số lượng khách hàng tổ chức đang hoạt động trong các lĩnh vực có mức độ rủi ro rửa tiền đáng quan tâm. Nhóm này bao gồm dịch vụ tài sản mã hóa, kinh doanh bất động sản và các đại lý bất động sản, kinh doanh kim loại quý, đá quý và trang sức, sòng bạc và trò chơi có thưởng, dịch vụ chuyển tiền, kinh doanh ngoại tệ, ngân hàng đại lý, các tổ chức phi lợi nhuận, dịch vụ pháp lý, kế toán, quỹ tín thác cũng như dịch vụ cung cấp công ty.
Cùng với đó, các dòng giao dịch qua nhiều kênh khác nhau như giao dịch tại quầy, giao dịch điện tử từ xa, cây ATM, các sản phẩm tiền gửi, tài trợ thương mại, chuyển tiền điện tử, thu đổi ngoại tệ, đầu tư hay các giao dịch có liên quan đến quốc gia và vùng lãnh thổ có rủi ro cao cũng được đưa vào hệ thống dữ liệu theo dõi sát sao.
Theo hồ sơ dự thảo, kết quả đánh giá rủi ro quốc gia về rửa tiền giai đoạn 2018-2022 đã xác định tiền tệ và hoạt động ngân hàng là lĩnh vực có mức độ rủi ro rửa tiền cao, do đặc thù khối lượng giao dịch khổng lồ, lượng khách hàng lớn và sự phát triển của công nghệ tài chính cũng như giao dịch xuyên biên giới.
Trước đây, công tác giám sát chủ yếu dựa trên phương pháp tuân thủ, tức chỉ kiểm tra việc chấp hành quy định pháp luật và quy chế nội bộ. Cách làm này bộc lộ nhược điểm là chưa phản ánh đúng mức độ rủi ro thực tế, làm hạn chế khả năng phát hiện sớm vi phạm và chưa tối ưu việc phân bổ nguồn lực.
Từ năm 2023, NHNN đã từng bước kết hợp giám sát tuân thủ với giám sát rủi ro, bước đầu áp dụng công cụ chấm điểm phân loại từ năm 2025 để nhận diện đối tượng rủi ro cao. Tuy nhiên, hoạt động này vẫn đang ở giai đoạn đầu và rất cần một khuôn khổ pháp lý đồng bộ.
Dự thảo Thông tư mới thiết lập quy trình ba bước chặt chẽ, bắt đầu từ việc tiếp nhận, thu thập, tổng hợp và xử lý dữ liệu; tiếp đến là thực hiện giám sát tuân thủ hoặc giám sát trên cơ sở rủi ro; cuối cùng là lập báo cáo và đề xuất biện pháp xử lý. Việc đánh giá sẽ dựa trên ba trụ cột gồm rủi ro cấu trúc; rủi ro cố hữu từ khách hàng, sản phẩm, kênh phân phối, địa lý và năng lực kiểm soát, phòng ngừa rủi ro nội bộ của từng tổ chức.
Kết quả phân loại theo ba mức rủi ro thấp, trung bình hoặc cao sẽ là căn cứ then chốt để NHNN xác định đối tượng trọng điểm, tần suất, nội dung và quy mô thanh tra, kiểm tra, bảo đảm nguyên tắc giám sát chính xác, khách quan, kịp thời mà không làm gián đoạn hoạt động kinh doanh bình thường của các tổ chức tài chính.
Huyền Anh

VN-Index “bốc hơi” hơn 26 điểm, hàng loạt cổ phiếu lớn đồng loạt lao dốc
Người nhà lãnh đạo SeABank đăng ký mua 8 triệu cổ phiếu SSB
Hà Đô: ‘Cuộc chơi’ năng lượng mở rộng, cổ phiếu chạm đáy
Chứng khoán cuối năm: Nâng hạng mở cửa đón vốn, nhưng ‘gió ngược’ xuất hiện
Doanh nghiệp địa ốc điều chỉnh giá trước sức ép kép
Giá chung cư điều chỉnh mạnh, có nên xuống tiền sớm?
Bất động sản tìm nguồn vốn mới khi tín dụng ngân hàng không còn là “bệ đỡ” duy nhất
Siêu dự án hạ tầng đang tác động đến bất động sản thế nào?
Cùng chuyên mục
Khoảng 4.000 người dân bỗng dưng trở thành doanh nghiệp hoặc hộ kinh doanh
Hàng nghìn người dân bất ngờ phát hiện bị đánh cắp danh tính để đứng tên doanh nghiệp, hộ kinh doanh mà không hề hay biết, dẫn đến nhiều hệ lụy pháp lý và nợ thuế nặng nề.
Đề xuất gỡ khó hóa đơn và cách tính thuế cho người bán hàng trên sàn thương mại điện tử
Trước những bất cập khi phải xuất hóa đơn cho từng đơn hàng giá trị nhỏ dù dòng tiền đã được sàn quản lý minh bạch, nhiều hộ kinh doanh kiến nghị được miễn hoặc giãn lộ trình thực hiện. Phía cơ quan thuế khẳng định đang nghiên cứu, báo cáo cấp có thẩm quyền để tìm giải pháp tháo gỡ phù hợp.
Tăng trưởng cả về quy mô và chiều sâu: VPBank hôm nay khác gì 5 năm trước?
Kết thúc giai đoạn 2022 – 2026, VPBank không chỉ gia tăng đáng kể về quy mô và lợi nhuận, mà còn cho thấy những thay đổi rõ nét trong cách thức tạo ra tăng trưởng. Từ nền tảng tín dụng truyền thống, ngân hàng đang từng bước mở rộng hệ sinh thái tài chính, hình thành thêm nhiều động lực mới để mở ra dư địa phát triển cho giai đoạn tiếp theo.
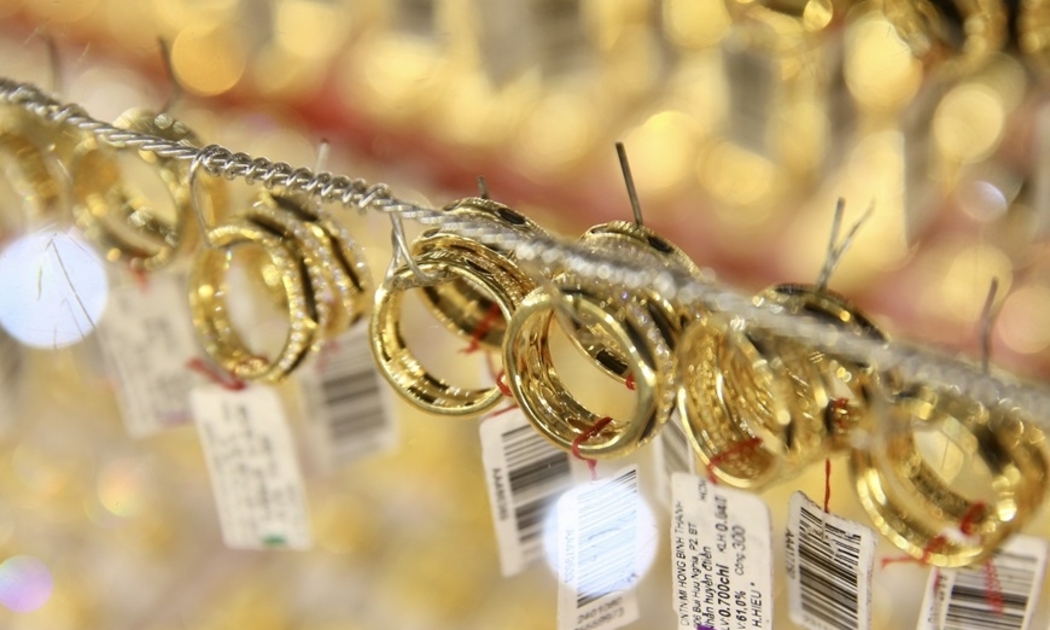
Giá vàng trong nước lấy lại 600.000 đồng/lượng
Ngược chiều thế giới, giá vàng trong nước đảo chiều tăng 600.000 đồng/lượng ở cả hai chiều. Vàng nhẫn có thương hiệu bán ra cao hơn giá vàng miếng, ở mức 146 triệu đồng/lượng bán ra.
Mở "kho" dữ liệu thuế: Nhà băng đã sẵn sàng bỏ thói quen đòi sổ đỏ?
Cú bắt tay kết nối thông tin giữa ngành thuế và CIC được ví như chiếc chìa khóa khai mở kỷ nguyên cấp vốn thế hệ mới, đặt các tổ chức tín dụng trước bài toán quyết định về việc dũng cảm rũ bỏ định kiến sính tài sản bảo đảm để tự tin bơm vốn vào dòng tiền thực của doanh nghiệp.
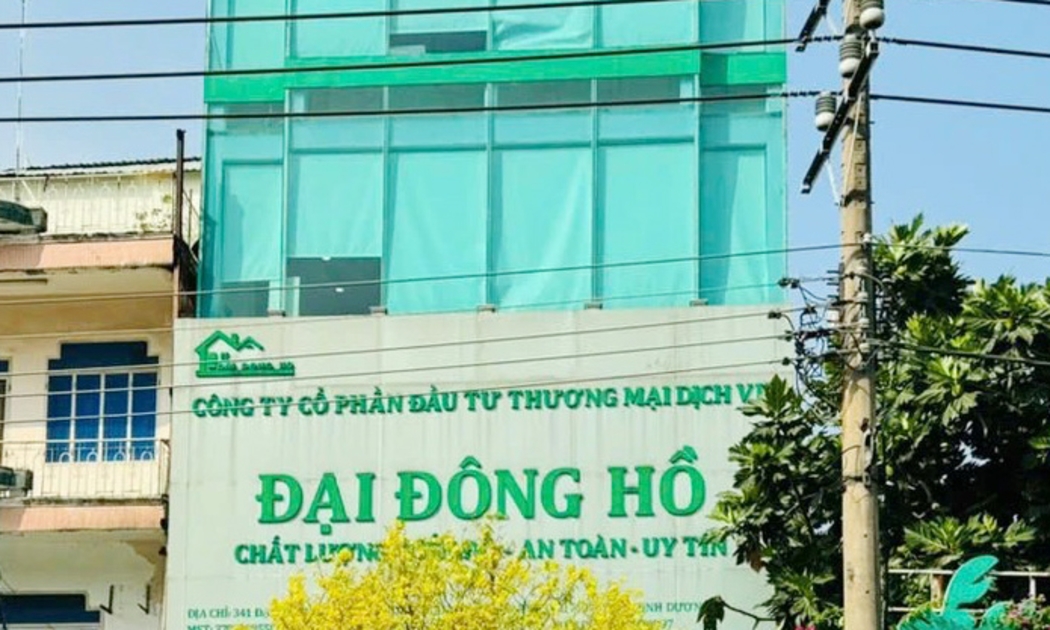
Công ty Đại Đông Hồ lọt Top 500 doanh nghiệp lớn nhất Việt Nam bị nêu tên nợ thuế
Công ty Đại Đông Hồ, doanh nghiệp nằm trong Top 500 doanh nghiệp lớn nhất Việt Nam năm 2024, vừa bị cơ quan Thuế TP.HCM nêu tên do nợ thuế quá hạn với tổng số tiền hơn 14,4 tỷ đồng.


 Infographic
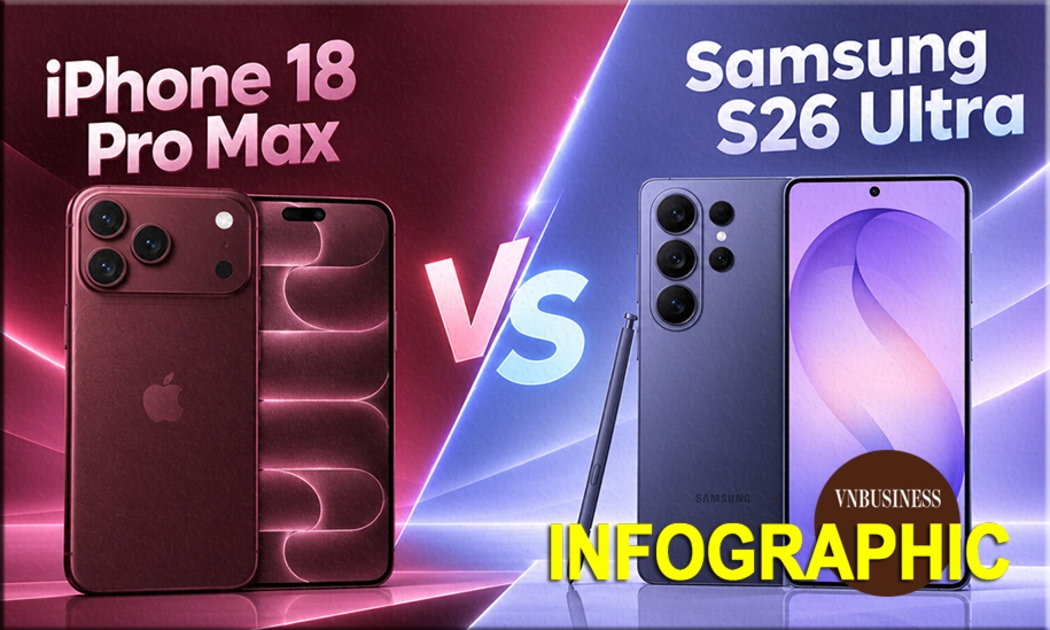
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 HTX vùng cao: Từ sinh kế đến chuỗi giá trị
Ở những vùng khó khăn, lợi thế về sản vật bản địa chỉ thực sự trở thành giá trị kinh tế khi được tổ chức sản xuất, chuẩn hóa chất lượng và kết nối với thị trường. Từ câu chuyện cây chè Shan tuyết ở Bản Liền (tỉnh Lào Cai), mô hình HTX đang cho thấy...