


Ngân hàng nào đang “gánh” áp lực lớn nhất khi NIM thu hẹp?


Biên lãi ròng (NIM) toàn ngành ngân hàng giảm mạnh trong năm 2025, xuống còn khoảng 3,1%, khiến nhiều ngân hàng, đặc biệt nhóm quy mô vừa và nhỏ, đối mặt áp lực lợi nhuận lớn khi chi phí vốn tăng nhanh hơn lãi suất cho vay.
Theo đánh giá của VIS Rating, xu hướng thu hẹp NIM diễn ra rõ nét trong năm 2025 khi chi phí huy động tăng mạnh do cạnh tranh lãi suất tiền gửi và thanh khoản hệ thống có dấu hiệu căng thẳng. Trong khi đó, lãi suất cho vay không tăng tương ứng, khiến biên lợi nhuận từ hoạt động tín dụng bị co hẹp.
Áp lực này thể hiện rõ nhất tại nhóm ngân hàng quy mô vừa và nhỏ. Các ngân hàng này phụ thuộc nhiều hơn vào nguồn vốn huy động ngắn hạn và thị trường liên ngân hàng, trong khi tỷ lệ tiền gửi không kỳ hạn (CASA) suy giảm khiến chi phí vốn đầu vào tăng nhanh.
Một số ngân hàng như EIB và NAB được nhắc đến là những trường hợp chịu áp lực lớn hơn, khi vừa đối mặt với NIM giảm, vừa phải gia tăng chi phí tín dụng. Ngoài ra, việc chuyển dịch sang cho vay khách hàng doanh nghiệp với lãi suất thấp hơn tại một số ngân hàng như VIB cũng khiến biên lợi nhuận bị thu hẹp.
Ở chiều ngược lại, nhóm ngân hàng quy mô lớn vẫn duy trì được mức độ ổn định tốt hơn. Lợi thế về quy mô, nguồn vốn giá rẻ và hệ sinh thái khách hàng giúp các ngân hàng này kiểm soát chi phí huy động tốt hơn, qua đó hạn chế tác động tiêu cực từ NIM giảm.
Dù vậy, ngay cả trong nhóm ngân hàng lớn, mức độ phân hóa vẫn xuất hiện. Một số ngân hàng như CTG hay VPB được hưởng lợi từ việc giảm chi phí tín dụng và gia tăng thu hồi nợ xấu, trong khi một số khác như ACB hay STB lại chịu áp lực gia tăng chi phí dự phòng.
Trong bối cảnh đó, tăng trưởng tín dụng cao trong năm 2025 (đạt khoảng 19%) không còn là yếu tố đảm bảo cho tăng trưởng lợi nhuận. Nhiều ngân hàng quy mô vừa không hoàn thành kế hoạch lợi nhuận cả năm do không thể bù đắp phần suy giảm từ NIM.
Thanh khoản hệ thống cũng là yếu tố góp phần gia tăng áp lực lên NIM. Từ cuối năm 2025, lãi suất liên ngân hàng tăng mạnh, kéo theo chi phí vốn toàn hệ thống đi lên, buộc các ngân hàng phải nâng lãi suất huy động để giữ chân người gửi tiền.
Tỷ lệ CASA toàn ngành giảm xuống còn khoảng 19,9% càng khiến chi phí vốn trở nên đắt đỏ hơn. Điều này đặc biệt bất lợi với các ngân hàng có nền tảng tiền gửi yếu, vốn phải cạnh tranh lãi suất gay gắt để duy trì tăng trưởng tín dụng.
Bước sang năm 2026, VIS Rating dự báo NIM có thể dần ổn định hơn khi lợi suất cho vay cải thiện nhờ tăng trưởng tín dụng trung và dài hạn. Tuy nhiên, áp lực sẽ chưa thể biến mất ngay, nhất là với nhóm ngân hàng nhỏ và vừa.
Trong ngắn hạn, các ngân hàng này nhiều khả năng tiếp tục phải duy trì mặt bằng lãi suất huy động cao để đảm bảo thanh khoản. Điều đó đồng nghĩa với việc bài toán lợi nhuận vẫn sẽ phụ thuộc lớn vào khả năng kiểm soát chi phí vốn và cải thiện chất lượng tài sản.
Xuân Bắc
Bài liên quan

“Họ” Vin đồng loạt tăng mạnh kéo chỉ số, VN-Index đảo chiều ngoạn mục
Tầm nhìn hướng vịnh, có sân vườn riêng, nhịp sống bình yên trên sườn đồi: Giá trị tạo sức hút cho Vịnh Mây
SMBC tính gom hơn 600 triệu cổ phiếu VPB trên sàn: Quy mô 13.800 tỷ đồng, cần gần 40 phiên nếu mua đều
GELEX vừa thành cổ đông lớn đã bán sạch HAH: Hơn 9,7 triệu cổ phiếu sang tay, gần 500 tỷ đồng
Y khoa chuẩn Mỹ: Mảnh ghép hoàn thiện hạ tầng sống an tâm trọn đời tại Vinhomes Green Paradise
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Dòng tiền có khả năng rời ‘bãi đỗ’ tiết kiệm, tìm cơ hội với chứng khoán?
Doanh nghiệp địa ốc điều chỉnh giá trước sức ép kép
Cùng chuyên mục
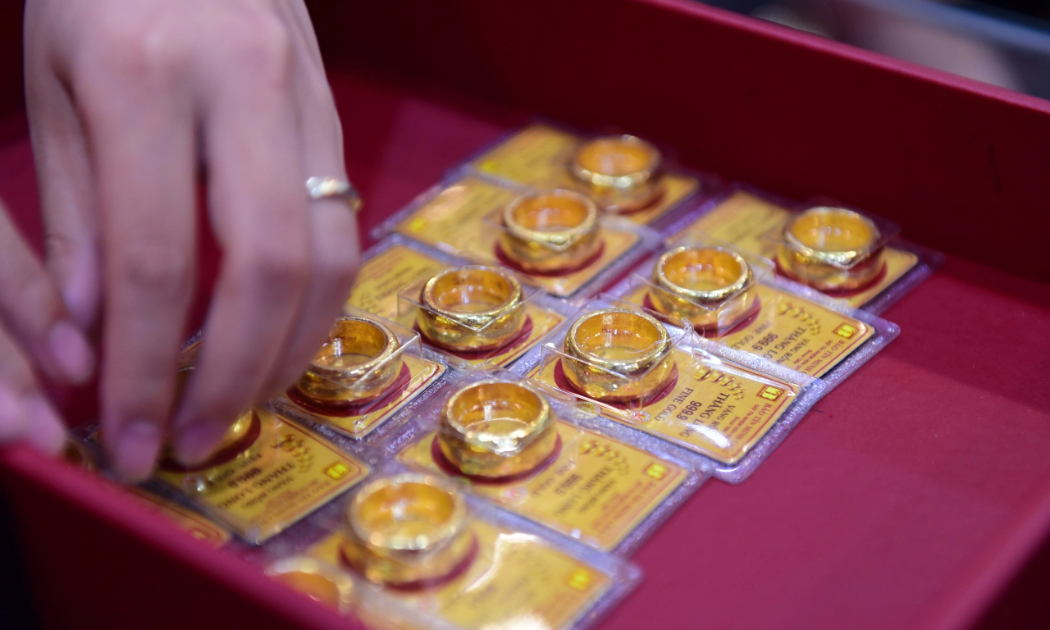
Giá vàng trong nước ‘lặng sóng’
Trong khi giá vàng thế giới hồi phục, thị trường nội địa không ghi nhận sự biến động với cả phân khúc vàng miếng và vàng nhẫn.
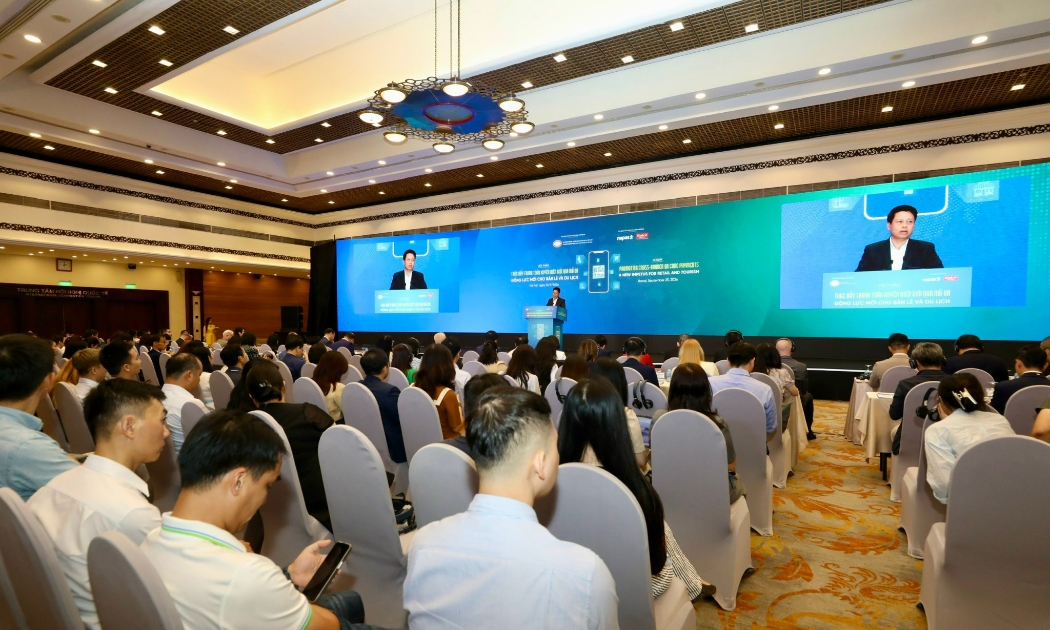
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Với mức tăng trưởng giao dịch lên tới 8 lần từ du khách khu vực và chi phí chấp nhận thanh toán giảm gần một nửa so với thẻ quốc tế, mã QR xuyên biên giới đang trở thành động lực mới khơi thông dòng chi tiêu ngoại tệ vào Việt Nam.
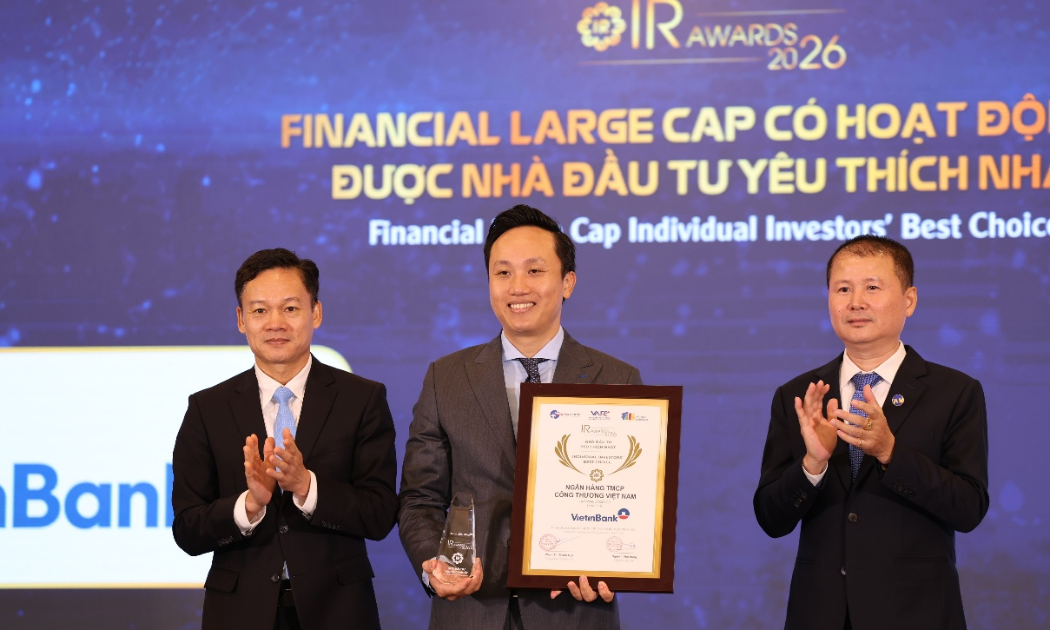
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock, Hiệp hội Các Nhà Quản trị Tài chính Việt Nam (VAFE) và Tạp chí điện tử Tài chính và Cuộc sống (FiLi) đồng tổ chức đã diễn ra tại TP. Hồ Chí Minh.
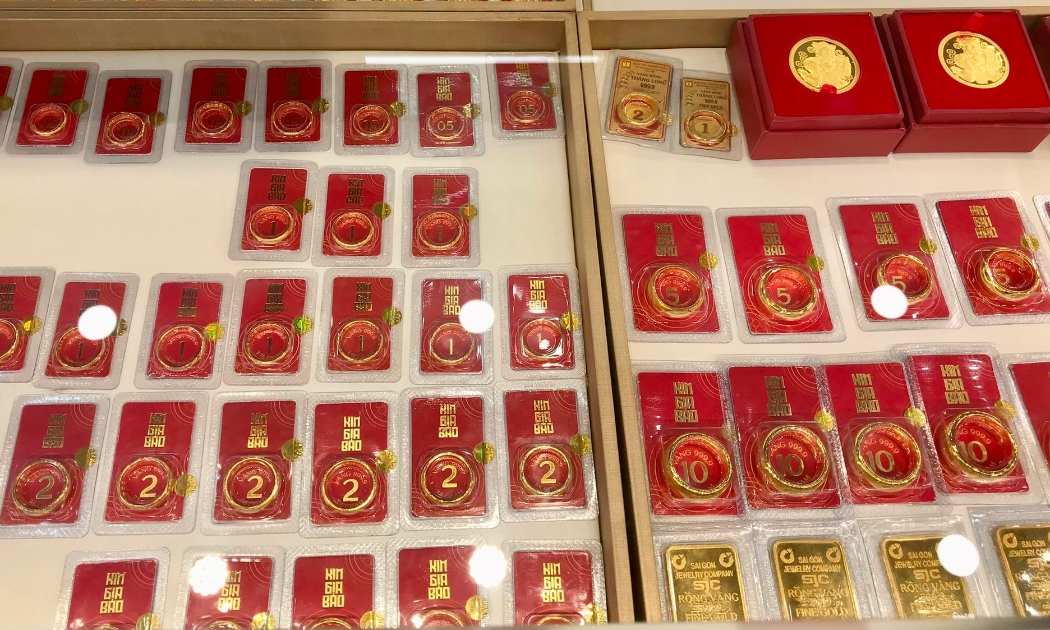
Giá vàng trong nước quay đầu giảm mạnh tới 1,1 triệu đồng/lượng
Thị trường vàng trong nước đồng pha với thế giới khi quay đầu điều chỉnh, với mức giảm tới 1,1 triệu đồng/lượng, bán ra quanh mức 144 - 145 triệu đồng/lượng.
Ngân hàng tăng tốc săn nhân tài, đón sóng quản lý gia sản 75 tỷ USD
Hàng loạt ngân hàng đang tăng tốc tuyển dụng, đặc biệt ở mảng quản lý gia sản, khi tài sản được quản lý chuyên nghiệp tại Việt Nam được dự báo có thể tăng thêm 65–75 tỷ USD trong giai đoạn đến năm 2027.
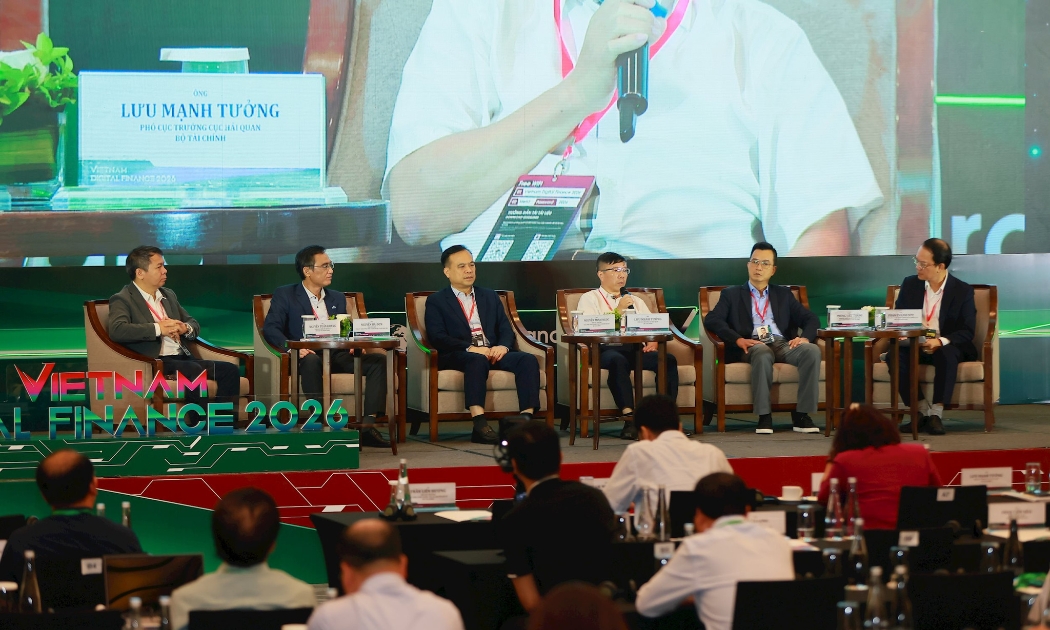
Hạ tầng và dữ liệu dù tốt, con người vẫn là nút thắt lớn nhất khi ứng dụng AI
Dù nắm giữ kho dữ liệu thời gian thực độc nhất của quốc gia và đang đẩy mạnh ứng dụng trí tuệ nhân tạo, ngành tài chính thẳng thắn nhìn nhận năng lực làm chủ của con người mới là yếu tố quyết định sự thành bại trong kỷ nguyên số.


 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Từ sinh kế đến chuỗi giá trị: Mở lối thoát nghèo cho đồng bào vùng khó Tuyên Quang
Từ những sản phẩm đặc trưng của vùng cao, các HTX ở Tuyên Quang đang từng bước tổ chức lại sản xuất, liên kết người dân, mở rộng thị trường và nâng giá trị sản phẩm. Không chỉ tạo việc làm, những chuỗi liên kết này đang mở thêm cơ hội xây dựng sinh...