Giống cây trồng miền Nam mất gần 20% lợi nhuận sau soát xét, cổ phiếu lao dốc
Chọn cỡ chữ
Giống cây trồng miền Nam mất gần 20% lợi nhuận sau soát xét, cổ phiếu lao dốc
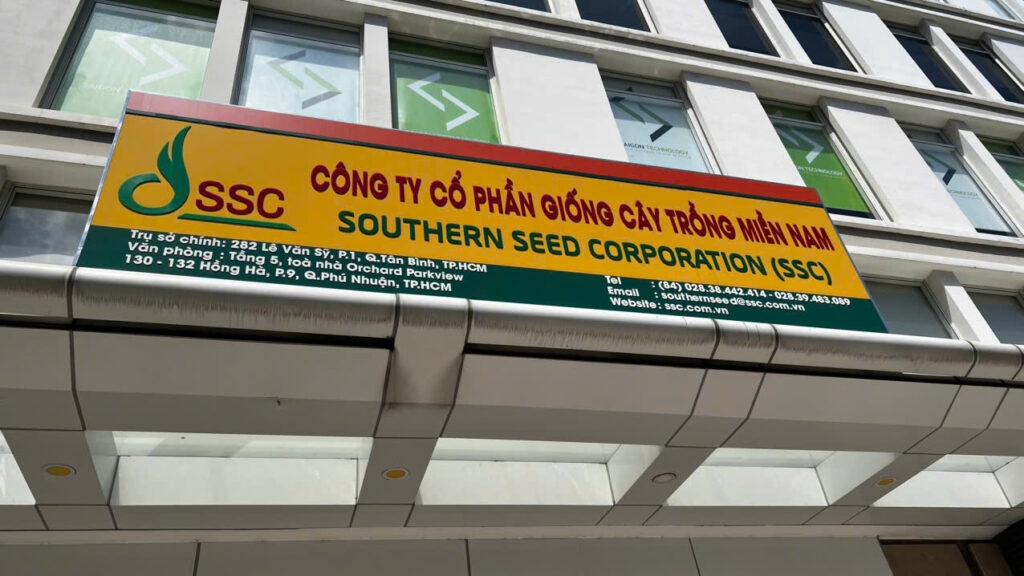
CTCP Giống cây trồng miền Nam (SSC) ghi nhận lợi nhuận sau thuế 6 tháng đầu năm 2026 giảm 19,24% sau soát xét, xuống còn hơn 509 triệu đồng. Kết quả này diễn ra trong bối cảnh lợi nhuận bán niên của doanh nghiệp đã giảm tới 96,2% so với cùng kỳ, trong khi cổ phiếu SSC thấp hơn khoảng 37% so với đỉnh 52 tuần.
Theo báo cáo tài chính bán niên sau soát xét, lợi nhuận sau thuế 6 tháng đầu năm 2026 của SSC đạt hơn 509 triệu đồng, giảm 121,4 triệu đồng, tương ứng 19,24% so với mức hơn 631 triệu đồng được ghi nhận trên báo cáo tài chính quý II do doanh nghiệp tự lập.
Giống cây trồng miền Nam mất thêm gần 20% lợi nhuận sau soát xét.
Dù khoản điều chỉnh sau soát xét không quá lớn về giá
trị tuyệt đối, con số này khiến lợi nhuận của SSC trở nên đáng chú ý hơn, bởi
lợi nhuận trước đó vốn đã ở mức rất thấp.
Theo số liệu sau soát xét, 6 tháng đầu năm 2026, SSC ghi
nhận doanh thu thuần 106,8 tỷ đồng, giảm 24,8% so với cùng kỳ năm trước. Lợi
nhuận sau thuế chỉ còn hơn 509 triệu đồng, tương ứng mức giảm tới 96,2%.
Như vậy, nguyên nhân chính khiến lợi nhuận SSC sụt giảm
mạnh không đến từ khoản điều chỉnh thuế sau soát xét mà nằm ở sự suy giảm của
hoạt động kinh doanh. Chính doanh nghiệp cũng cho biết doanh thu giảm là nguyên
nhân trực tiếp kéo lợi nhuận đi xuống.
Việc doanh thu giảm gần một phần tư trong khi lợi nhuận
giảm trên 96% cho thấy biên lợi nhuận của doanh nghiệp chịu sức ép đáng kể. Với
nền lợi nhuận chỉ hơn 500 triệu đồng sau nửa đầu năm, khả năng hoàn thành kế
hoạch kinh doanh cả năm sẽ là vấn đề được nhà đầu tư quan tâm, đặc biệt nếu
hoạt động kinh doanh cốt lõi chưa có dấu hiệu phục hồi rõ rệt trong nửa cuối
năm.
Ở thời điểm ngày 30/6/2026, tổng tài sản của SSC đạt hơn 546 tỷ đồng, tăng
khoảng 7% so với đầu năm. Vốn chủ sở hữu đạt gần 340 tỷ đồng, trong đó lợi
nhuận sau thuế chưa phân phối khoảng 150,8 tỷ đồng.
Trong khi đó, nợ phải trả của doanh nghiệp ở mức hơn 206
tỷ đồng, tương đương 37,7% tổng nguồn vốn. Đáng chú ý, toàn bộ khoản nợ này là
nợ ngắn hạn.
Kết quả kinh doanh đi xuống diễn ra trong bối cảnh cổ
phiếu SSC cũng đang chịu áp lực trên thị trường chứng khoán. Chốt phiên 10/9, cổ phiếu này
giảm xuống 21.600 đồng/cp.
Đáng chú ý, diễn biến dài hơn cho thấy SSC đã giảm khá mạnh so với vùng giá
cao trong năm qua. Theo dữ liệu lịch sử, cổ phiếu từng có mức cao nhất 52 tuần
khoảng 34.300 đồng/cp, trong
khi mức thấp nhất là 20.050 đồng/cp.
Với thị giá hiện tại,
SSC đang thấp hơn khoảng 37%
so với đỉnh 52 tuần.
Tính theo các mốc dài hơn, cổ phiếu SSC cũng ghi nhận
mức giảm đáng kể. Dữ liệu giao dịch cho thấy trong 3 tháng, SSC giảm khoảng 24%; 6 tháng giảm gần 28% và trong 12 tháng giảm hơn 34%. Thanh khoản của mã này tương
đối thấp, với khối lượng giao dịch trong nhiều phiên chỉ ở mức vài trăm đến vài
nghìn cổ phiếu.
Diễn biến trên cho thấy thị giá SSC đang phản ánh phần
nào những khó khăn về kết quả kinh doanh của doanh nghiệp. Đặc biệt, khi lợi
nhuận bán niên chỉ còn hơn 500 triệu đồng và giảm trên 96% so với cùng kỳ,
triển vọng cải thiện doanh thu và lợi nhuận trong các quý tới sẽ là yếu tố quan
trọng đối với diễn biến cổ phiếu.
CTCP Giống cây trồng Miền Nam là một trong những
doanh nghiệp hàng đầu tại Việt Nam trong lĩnh vực nghiên cứu, sản xuất và kinh
doanh các loại hạt giống cây trồng nông nghiệp cùng vật tư nông nghiệp.
Doanh nghiệp có cơ cấu sở hữu cực kỳ cô đặc, hoạt động theo mô hình công ty con
trực thuộc tập đoàn lớn.
Cổ đông lớn chi phối
độc quyền làCTCP Tập đoàn Giống
cây trồng Việt Nam (Vinaseed, mã: NSC) nắm giữ tới 96,41% vốn điều lệ (tương đương hơn 12,79 triệu cổ
phiếu).
Trong khi
đó, Vinaseed lại là
thành viên nòng cốt thuộc Tập đoàn PAN (The PAN Group, mã: PAN), do đó SSC gián tiếp thừa hưởng hệ sinh thái nông nghiệp và
phân phối rất lớn từ PAN Group.
Cổ đông khác: 3,59%
vốn còn lại thuộc về các cổ đông cá nhân, ban lãnh đạo và các nhà đầu tư nhỏ lẻ
trên thị trường chứng khoán.
Doanh thu quý III/2026 của Saigonres xuống mức thấp nhất 4 năm, trong khi khoản tiền phạt và bồi thường vi phạm hợp đồng góp phần giúp doanh nghiệp báo lãi hơn 15 tỷ đồng.
STB tăng trần phiên thứ tư liên tiếp, đưa vốn hóa lên hơn 129.000 tỷ đồng, trong khi PNJ tiếp tục mất hơn 6% sau ba phiên giảm liên tục. VN-Index nối dài đà tăng, nhưng khối ngoại đã quay lại bán ròng gần 500 tỷ đồng.
Lợi nhuận sau thuế 9 tháng đầu năm 2026 của Than Cao Sơn chỉ đạt 15,9 tỷ đồng, trong khi dự phòng phải trả ngắn hạn lên tới 333,5 tỷ đồng, chủ yếu liên quan đến đất bóc và các chỉ tiêu vận hành không đạt kế hoạch.
Cổ phiếu giảm sâu thường kích thích tâm lý bắt đáy, nhưng trường hợp PNJ cho thấy giá thấp chưa chắc là cơ hội. Khi doanh nghiệp đối mặt với áp lực dòng tiền, lợi nhuận đảo chiều và triển vọng chưa rõ ràng, nhà đầu tư có thể tiếp tục thua lỗ dù đã mua vào sau một nhịp giảm mạnh.
CTCP Vận tải biển Việt Nam (Vosco, mã: VOS) ghi nhận lợi nhuận sau thuế quý III/2026 giảm khoảng 42% so với cùng kỳ, do không còn khoản lãi thanh lý tàu gần 100 tỷ đồng.
Dư nợ cho vay của nhiều công ty chứng khoán đã vượt quy mô tín dụng của một số ngân hàng nhỏ. Khi margin tiến sát nửa triệu tỷ đồng, hoạt động cho vay đang trở thành trụ cột doanh thu của ngành chứng khoán. Tuy nhiên phía sau nguồn thu ổn định là áp lực vốn và rủi ro tập trung dư nợ.
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Giữa núi rừng của tỉnh Lai Châu, cây sâm bản địa đang mở ra hướng phát triển kinh tế mới cho người dân vùng cao. Thông qua bảo tồn giống, tổ chức sản xuất và chuyển giao kỹ thuật, HTX Bảo tồn và Phát triển giống Sâm núi Lai Châu từng bước tạo việc...