CIG: Cổ phiếu tăng gấp đôi, lợi nhuận sau soát xét giảm gần 30%, nợ phải trả vượt 2.300 tỷ đồng
Chọn cỡ chữ
CIG: Cổ phiếu tăng gấp đôi, lợi nhuận sau soát xét giảm gần 30%, nợ phải trả vượt 2.300 tỷ đồng
Thị giá cổ phiếu CIG tăng gấp đôi từ đầu năm 2026, nhưng lợi nhuận sau soát xét của doanh nghiệp giảm gần 30% trong khi nợ phải trả vượt 2.300 tỷ đồng.
Từ đầu năm 2026, cổ phiếu CIG của CTCP COMA 18 đã trải qua một nhịp tăng đáng kể trên thị trường. Thị giá cổ phiếu đã tăng gấp đôi so với đầu năm, trước khi điều chỉnh và ổn định quanh vùng 7.000–7.200 đồng/cp.
Lợi nhuận sau soát xét của COMA 18 giảm gần 30%, nợ phải trả vượt 2.300 tỷ đồng.
Trong ngắn hạn, CIG đang chịu áp lực
điều chỉnh. Tuần gần nhất, cổ phiếu này giảm khoảng 4,09%. Tuy vậy, thị giá
vẫn nằm trên đường MA200 quanh 6.710 đồng, cho thấy xu hướng dài hạn chưa bị
phá vỡ.
Cùng với diễn biến cổ
phiếu là kế hoạch tăng
vốn của doanh nghiệp. HĐQT COMA 18 đã thông qua việc triển khai phương án phát hành riêng lẻ 25
triệu cổ phiếu cho nhà đầu tư chứng khoán chuyên nghiệp. Giá chào bán dự kiến
10.000 đồng/cp, tương ứng số tiền huy động khoảng 250 tỷ đồng. Lượng cổ phiếu này dự
kiến bị hạn chế chuyển nhượng trong vòng một năm.
Mức giá phát hành cao hơn khoảng 32%
so với thị giá CIG quanh vùng 7.000–7.200 đồng/cp hiện nay. Điều này tạo ra một điểm
đáng chú ý đối với cổ đông hiện hữu: để thương vụ thành công, doanh nghiệp cần
thuyết phục nhà đầu tư chuyên nghiệp chấp nhận mức giá cao hơn đáng kể so với
thị trường.
Đáng nói, cổ phiếu CIG hiện vẫn nằm trong diện cảnh báo.
Trong bối cảnh đó, việc nhà đầu tư tham gia mua riêng lẻ ở mức 10.000 đồng/cp sẽ phụ thuộc lớn
vào kỳ vọng đối với các dự án, khả năng cải thiện hoạt động kinh doanh cũng như
cách COMA 18 sử dụng nguồn vốn mới.
Khoản 250 tỷ đồng nếu huy động thành công có thể bổ sung
nguồn lực cho doanh nghiệp, nhưng xét trên quy mô tài chính hiện tại, đây chưa
phải con số đủ lớn để ngay lập tức thay đổi toàn bộ cấu trúc vốn của COMA 18.
Trong khi thị giá có diễn biến tích cực, BCTC bán niên
sau soát xét lại cho thấy một số vấn đề. Sau soát xét, lợi nhuận sau thuế hợp nhất 6 tháng đầu năm còn
khoảng 27,6 tỷ đồng, giảm 11,7 tỷ đồng, tương đương gần 30% so với số liệu
trước đó.
Bên cạnh
đó, quy mô nợ phải trả đã vượt 2.300 tỷ đồng. Cuối tháng 6/2026,
khoản mục này đạt khoảng 2.310,5 tỷ đồng, tăng gần 30% so với đầu năm và tương
đương khoảng 84,7% tổng tài sản.
Cơ cấu nợ cũng là điểm cần theo dõi. Nợ dài hạn lên tới hơn 2.048 tỷ đồng,
trong đó phần lớn nằm ở khoản phải trả dài hạn khác. Theo báo cáo, doanh nghiệp
có khoản phải trả khoảng 1.396,9 tỷ đồng cho Tập đoàn Videc, 358,4 tỷ đồng cho
Nam An và 292,6 tỷ đồng cho đơn vị quản lý vận hành Khu công nghiệp Đại Minh.
Như vậy, áp lực của COMA 18 không đơn thuần đến từ các
khoản vay tài chính truyền thống. Một phần đáng kể nghĩa vụ phải trả nằm ở các
khoản phải trả dài hạn khác, khiến chất lượng và khả năng chuyển hóa tài sản
thành dòng tiền trở thành vấn đề.
Ở phía tài sản, chi phí sản xuất, kinh doanh dở dang dài
hạn đạt khoảng 1.203,7 tỷ đồng, tăng 46,4% so với đầu năm. Các khoản phải thu
ngắn hạn cũng lên khoảng 1.266,6 tỷ đồng.
Điều này cho thấy một lượng vốn lớn của doanh nghiệp đang nằm tại các dự án
và các khoản phải thu thay vì được chuyển hóa thành tiền mặt.
Đây cũng là điểm khiến câu chuyện tăng vốn cần được nhìn
nhận thận trọng hơn. Nếu 250 tỷ đồng huy động từ phát hành riêng lẻ được sử
dụng hiệu quả, nguồn tiền mới có thể giúp COMA 18 bổ sung vốn cho dự án, cải
thiện dòng tiền hoặc tái cơ cấu một phần nghĩa vụ tài chính. Ngược lại, nếu
tiến độ dự án chậm hoặc khả năng thu hồi các khoản phải thu không cải thiện, áp
lực trên bảng cân đối kế toán vẫn còn.
Một yếu tố khác đáng lưu ý là COMA 18 vừa bị xử phạt
hành chính tổng cộng 425 triệu đồng do nhiều vi phạm trong lĩnh vực chứng
khoán.
Trong đó có việc doanh nghiệp thay đổi phương án sử dụng hơn 95,9
tỷ đồng trong tổng số 195 tỷ đồng thu được từ đợt chào bán riêng lẻ năm 2025 mà
chưa được cấp có thẩm quyền thông qua theo quy định. Doanh nghiệp được yêu cầu
thực hiện các biện pháp khắc phục, trong đó có việc báo cáo và xin ý kiến ĐHĐCĐ
gần nhất.
Vấn đề này có ý nghĩa không nhỏ đối với kế hoạch huy
động vốn mới. Với một doanh nghiệp đang chuẩn bị tiếp tục phát hành riêng lẻ,
khả năng quản trị dòng tiền và tính minh bạch trong việc sử dụng vốn sẽ là một
trong những yếu tố mà nhà đầu tư phải cân nhắc.
CTCP COMA 18 là một doanh nghiệp có lịch sử hoạt động
lâu năm, tiền thân từ doanh nghiệp nhà nước trực thuộc Bộ Xây dựng.
Doanh nghiệp hoạt động theo mô hình đa ngành, dịch
chuyển mạnh trọng tâm từ cơ khí xây dựng sang bất động sản: Bất động sản khu
công nghiệp (mũi nhọn); Thi công xây lắp & Thủy điện; và Gia công chế tạo cơ khí.
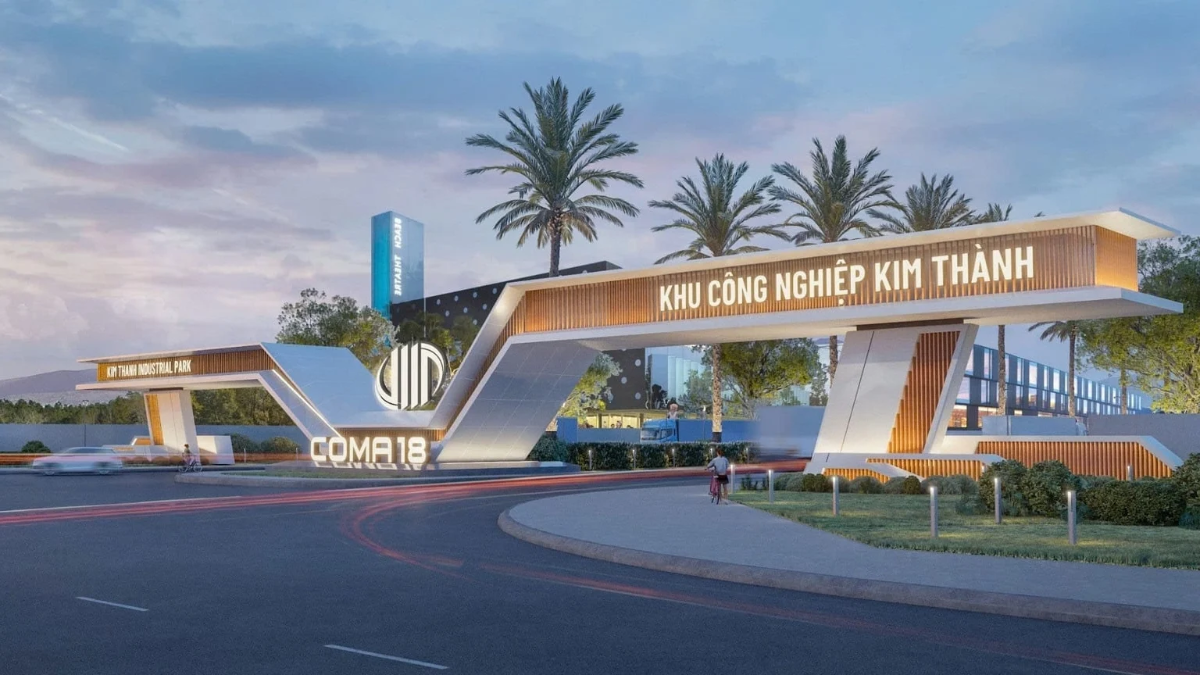
Các dự án tiêu biểu đang triển khai: KCN Kim Thành (Hải Dương); KCN Nhuận Trạch (Hòa Bình); Dự án Thủy điện. Và dự án đã bàn giao: Chung cư Westa (La Khê, Hà Đông), Khu công nghiệp Thanh Oai (Hà Nội).
Doanh thu 9 tháng năm 2026 của Vinacafé Biên Hòa tăng 7,5%, nhưng lợi nhuận sau thuế giảm 4,6%. Dòng tiền kinh doanh suy yếu, khoản phải thu tại Masan Consumer tăng mạnh và dư nợ vay ngắn hạn phình to là những yếu tố cần theo dõi khi đánh giá chất lượng tăng trưởng của cổ phiếu VCF.
Trong khi Novaland cần huy động gần 8.000 tỷ đồng để xử lý nghĩa vụ tài chính, nhóm cổ đông liên quan đến gia đình Chủ tịch có động thái mua bán cổ phiếu NVL trái chiều.
Dù được nâng hạng lên thị trường mới nổi thứ cấp, chứng khoán Việt Nam vẫn chịu áp lực bán ròng mạnh từ khối ngoại. Diễn biến này cho thấy nâng hạng chưa đủ để thu hút dòng tiền, khi nhà đầu tư vẫn cân nhắc nhiều yếu tố như lãi suất quốc tế, định giá cổ phiếu và triển vọng lợi nhuận doanh nghiệp.
Sau chuỗi phiên rung lắc mạnh, VN-Index tăng 46,7 điểm trong phiên 21/10, với dòng tiền lan tỏa ở nhóm bất động sản, ngân hàng và chứng khoán. Khối ngoại cũng chấm dứt chuỗi 13 phiên bán ròng, trong khi cổ phiếu PNJ đi ngược thị trường sau thông tin thua lỗ trong quý III.
Lợi nhuận sau thuế 9 tháng đầu năm 2026 của Supe Lâm Thao giảm 53,6% so với cùng kỳ, trong khi chi phí lãi vay tăng gần 69%. Riêng quý III, lợi nhuận thấp hơn 20,3% so với cùng kỳ.
Dù kết quả kinh doanh 9 tháng tiếp tục tăng trưởng tích cực, cổ phiếu FPT chưa thoát đáy trước áp lực bán ròng của khối ngoại và lo ngại về triển vọng ngành công nghệ trong kỷ nguyên AI.
Từ những vườn hồ tiêu từng đối mặt với dịch bệnh và đầu ra bấp bênh, HTX Nông nghiệp và Dịch vụ Nam Yang (Gia Lai) từng bước tổ chức lại sản xuất, phát triển hồ tiêu hữu cơ và kết nối thị trường, mở ra hướng nâng cao thu nhập, cải thiện sinh kế cho...