





Hai ngân hàng báo lãi quý III đi lùi, trong đó một đơn vị giảm hơn 76%


Lợi nhuận quý III/2026 của Saigonbank giảm hơn 76% so với cùng kỳ, trong khi PGBank cũng ghi nhận lợi nhuận đi xuống. Đáng chú ý, tỷ lệ nợ xấu của cả hai ngân hàng đều vượt 3%, riêng PGBank lên 3,93% sau 9 tháng.
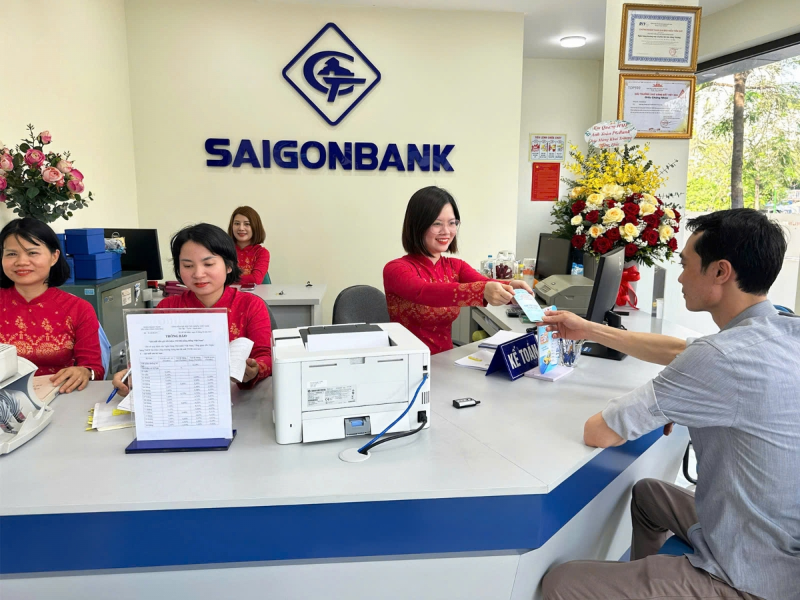
Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank, mã chứng khoán: SGB) ghi nhận lợi nhuận trước thuế đạt gần 16,2 tỷ đồng, giảm 76,52% so với cùng kỳ năm trước. Kết quả này diễn ra trong bối cảnh thu nhập lãi thuần tăng trưởng chậm, các nguồn thu ngoài lãi suy giảm và chi phí dự phòng rủi ro tín dụng tăng mạnh.
Cụ thể, thu nhập lãi và các khoản thu nhập tương tự của Saigonbank trong quý III đạt 634,1 tỷ đồng, tăng 17,8% so với cùng kỳ. Tuy nhiên, chi phí lãi tăng 27%, lên 432,4 tỷ đồng, khiến thu nhập lãi thuần chỉ đạt 201,7 tỷ đồng, tăng 2,1%.
Các hoạt động kinh doanh ngoài lãi cũng kém tích cực. Lãi thuần từ hoạt động dịch vụ giảm 4,1%, còn 8,6 tỷ đồng; lãi thuần từ kinh doanh ngoại hối giảm 57%, xuống 2 tỷ đồng. Trong khi đó, lãi thuần từ hoạt động khác giảm 26,4%, còn 32,4 tỷ đồng.
Ở chiều chi phí, chi phí hoạt động tăng 14,4% so với cùng kỳ, lên 184,3 tỷ đồng. Sự suy yếu của các nguồn thu ngoài lãi cùng áp lực chi phí gia tăng khiến lợi nhuận thuần trước chi phí dự phòng rủi ro tín dụng giảm 35,8%, còn 60,5 tỷ đồng.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng của Saigonbank tăng từ 10,9 tỷ đồng trong quý III/2025 lên 42,7 tỷ đồng trong quý III/2026, tương đương gần 3,9 lần. Khoản chi phí này gia tăng đáng kể đã tác động trực tiếp đến lợi nhuận của ngân hàng trong kỳ.
Lũy kế 9 tháng đầu năm 2026, lợi nhuận sau thuế của Saigonbank đạt gần 55,4 tỷ đồng, giảm 73,55% so với mức 209,3 tỷ đồng cùng kỳ năm 2025.
Nợ xấu Saigonbank vượt 3%
Bên cạnh kết quả kinh doanh suy giảm, chất lượng tín dụng của Saigonbank cũng ghi nhận những diễn biến đáng chú ý.
Tại ngày 30/9/2026, tổng tài sản của ngân hàng đạt 35.373 tỷ đồng, gần như đi ngang so với đầu năm. Dư nợ cho vay khách hàng đạt 21.754,6 tỷ đồng, giảm khoảng 1% so với cuối năm 2025.
Trong khi dư nợ cho vay giảm nhẹ, tổng nợ xấu nội bảng thuộc nhóm 3–5 vẫn tăng 2,6% so với đầu năm, lên hơn 666 tỷ đồng.
Xét theo cơ cấu, nợ dưới tiêu chuẩn (nợ nhóm 3) tăng từ 54,8 tỷ đồng lên 201,3 tỷ đồng, tương ứng tăng khoảng 267,6%. Nợ nghi ngờ (nợ nhóm 4) cũng tăng từ 108,7 tỷ đồng lên 179,9 tỷ đồng, tương đương tăng 65,5%.
Ngược lại, nợ có khả năng mất vốn (nợ nhóm 5) giảm từ gần 486 tỷ đồng xuống khoảng 285,2 tỷ đồng, tương ứng giảm hơn 41%.
Tính đến cuối tháng 9/2026, tỷ lệ nợ xấu của Saigonbank tăng từ 2,96% hồi đầu năm lên 3,06%. Diễn biến này cho thấy áp lực chất lượng tín dụng vẫn hiện hữu, trong bối cảnh lợi nhuận ngân hàng giảm mạnh và chi phí dự phòng tăng cao.
PGBank cũng ghi nhận lợi nhuận giảm, nợ xấu tăng mạnh
Không chỉ Saigonbank, Ngân hàng TMCP Thịnh vượng và Phát triển (PGBank, mã chứng khoán: PGB) cũng ghi nhận lợi nhuận trước thuế quý III/2026 giảm so với cùng kỳ.
Theo báo cáo tài chính, lợi nhuận trước thuế của PGBank trong quý III đạt 152 tỷ đồng, giảm 10,4% so với cùng kỳ năm 2025.
Giải trình về kết quả kinh doanh, PGBank cho biết chi phí hoạt động tăng hơn 39,2 tỷ đồng, tương ứng tăng 15%. Đồng thời, chi phí dự phòng rủi ro tín dụng tăng hơn 19,4 tỷ đồng, tương đương 13% so với cùng kỳ. Ngân hàng cho biết việc tăng trích lập dự phòng nhằm củng cố nguồn lực xử lý và phòng ngừa rủi ro tín dụng.
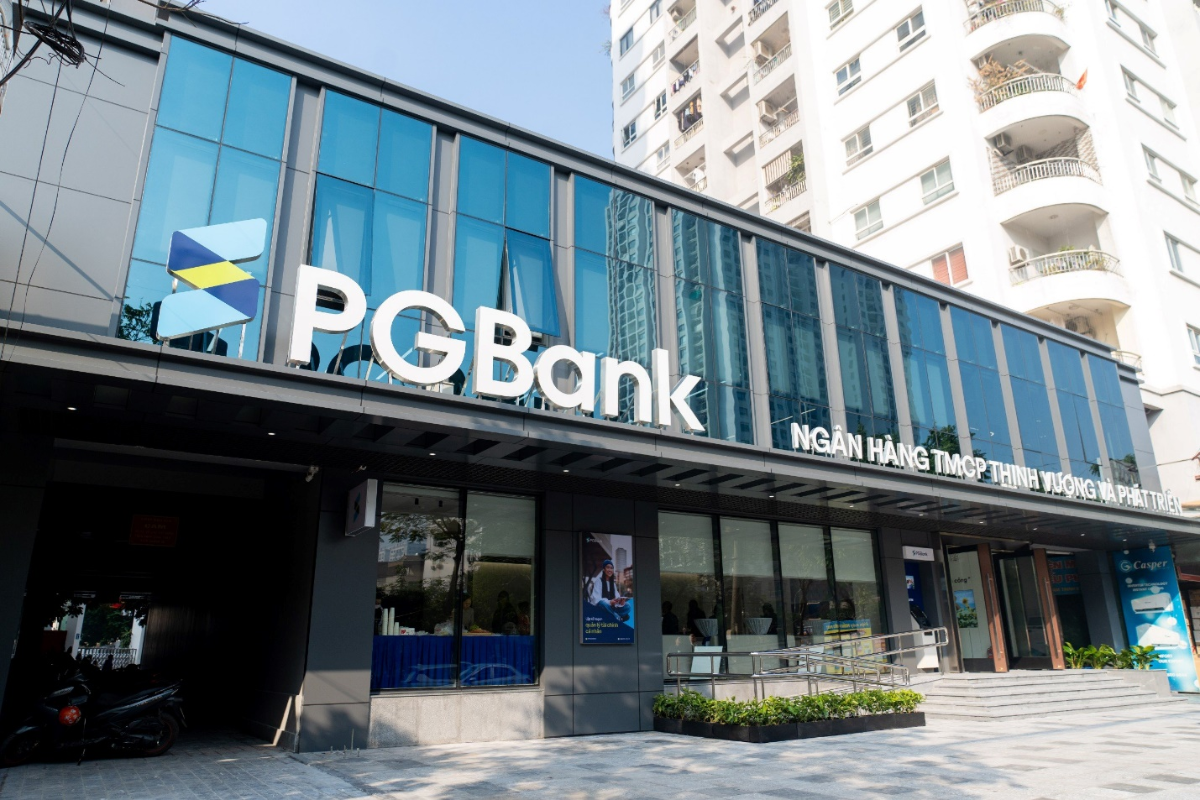
Tại ngày 30/9/2026, tổng tài sản của PGBank đạt khoảng 92.637 tỷ đồng, tăng 4,3% so với cuối năm 2025. Dư nợ cho vay khách hàng đạt hơn 49.615 tỷ đồng, tăng 7,1%, trong khi tiền gửi khách hàng tăng 5,8%.
Tuy nhiên, nợ xấu tại PGBank tăng nhanh hơn tốc độ tăng trưởng tín dụng. Tổng nợ xấu nội bảng thuộc nhóm 3-5 đạt gần 1.948 tỷ đồng, tăng khoảng 856 tỷ đồng, tương đương 78,4% so với mức gần 1.092 tỷ đồng cuối năm 2025.
Theo đó, tỷ lệ nợ xấu trên tổng dư nợ cho vay của PGBank tăng từ khoảng 2,36% lên 3,93%, tương ứng tăng 1,57 điểm phần trăm chỉ sau 9 tháng.
Như vậy, cả Saigonbank và PGBank đều ghi nhận lợi nhuận quý III/2026 giảm so với cùng kỳ, trong khi tỷ lệ nợ xấu đã vượt ngưỡng 3%. Dù mức độ biến động khác nhau, diễn biến tại hai ngân hàng cho thấy áp lực kiểm soát chất lượng tín dụng và chi phí dự phòng tiếp tục là những yếu tố đáng chú ý trong hoạt động kinh doanh năm nay.
Xuân Bắc
Doanh thu xuống thấp nhất 4 năm, Saigonres lãi quý III nhờ tiền phạt
PNJ giảm gần một nửa: Cẩn trọng bẫy bắt đáy cổ phiếu
Sacombank tăng tốc trên sàn chứng khoán, PNJ giảm sâu phiên thứ 3 liên tiếp
Lãi chưa đầy 16 tỷ đồng, Than Cao Sơn xuất hiện khoản dự phòng hơn 333 tỷ đồng
Giá nhà cuối năm tiếp tục giảm?
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Vinhomes Royal Island biến sức hút điểm đến thành cơ hội cho người kinh doanh
Giá nhà giảm đến mức nào là ‘vừa túi tiền’?
Cùng chuyên mục
Giá vàng trong nước giảm, vàng nhẫn điều chỉnh tới 1,3 triệu đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước đồng loạt điều chỉnh: Vàng miếng giảm 400.000 đồng/lượng, còn vàng nhẫn mất tới 1,3 triệu đồng/lượng bán ra.
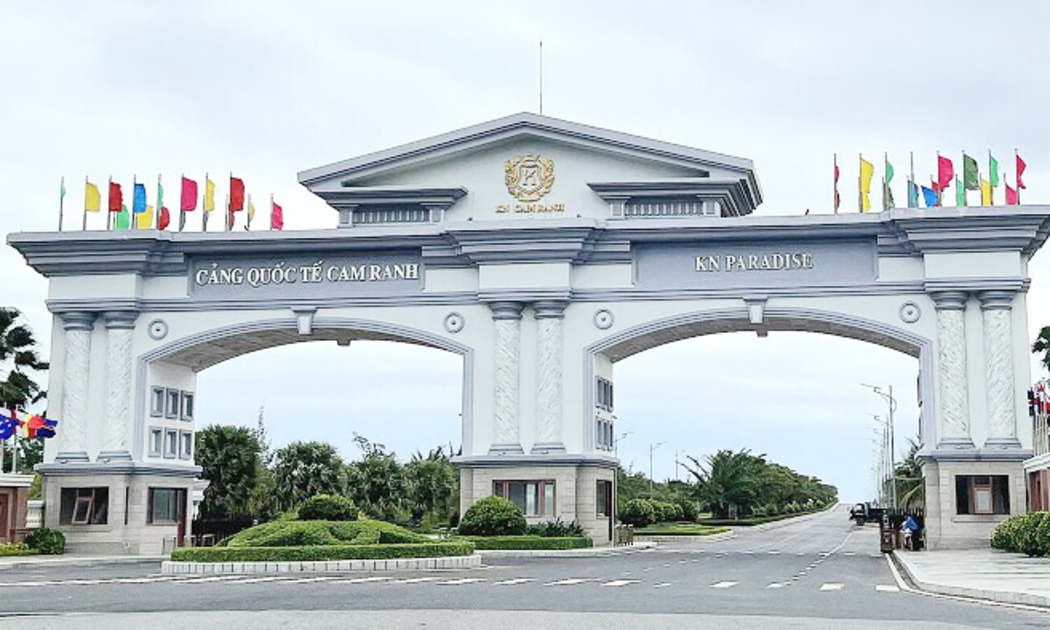
Hơn 85% nợ phải trả của KN Cam Ranh nằm ở khoản mục nào?
Đến cuối tháng 6/2026, KN Cam Ranh ghi nhận gần 39.000 tỷ đồng nợ phải trả, trong đó hơn 33.362 tỷ đồng thuộc nhóm “nợ phải trả khác”, chiếm 85,61%. Đáng chú ý, gần như toàn bộ mức tăng nợ trong nửa đầu năm đều đến từ khoản mục này, trong khi khả năng thanh toán lãi vay suy giảm.
Doanh nghiệp “chết lâm sàng” chần chừ khai tử, ngóng chờ chính sách
Hiện vẫn còn hàng trăm nghìn doanh nghiệp ngừng hoạt động nhưng chưa thể “khai tử”, phần vì hồ sơ phức tạp, phần do nhiều chủ doanh nghiệp giữ tâm lý chờ đợi chính sách mà chưa chủ động phối hợp.
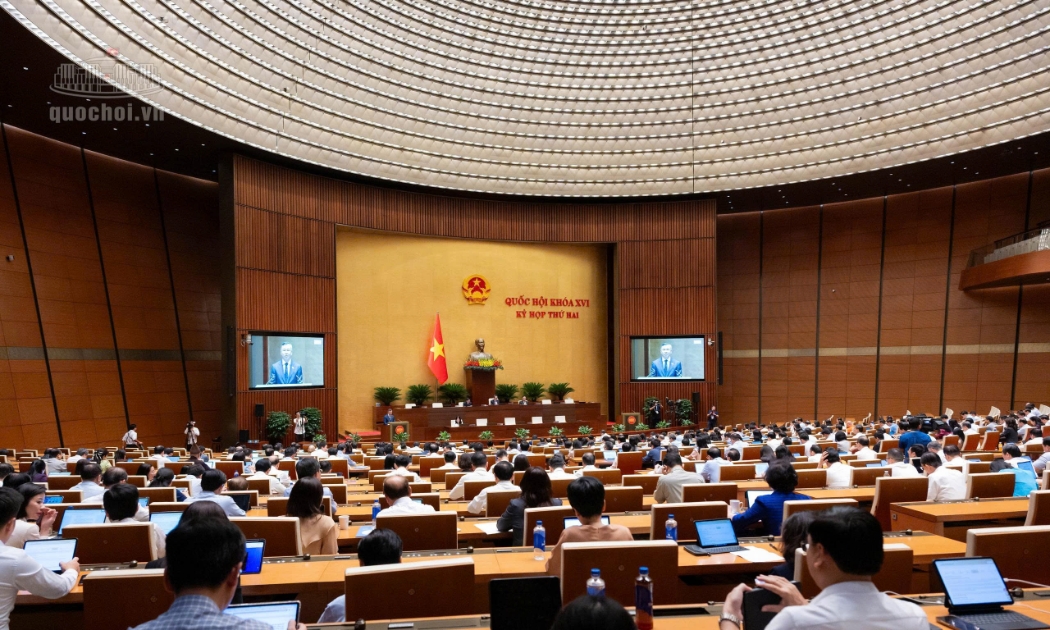
Đề xuất áp thuế 0,2% với đất bỏ hoang không áp dụng hạn mức
Chính phủ đề xuất toàn bộ diện tích đất bỏ hoang, không hoặc chậm đưa vào sử dụng sẽ phải chịu mức thuế 0,2% mà không được hưởng ngưỡng ưu đãi theo hạn mức
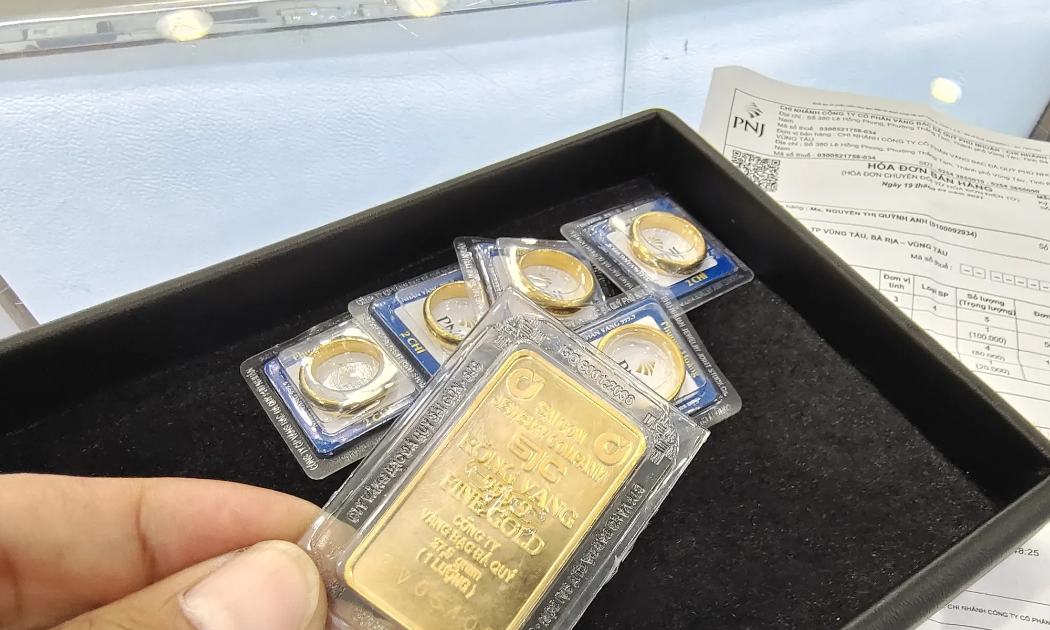
Vàng miếng ‘đứng yên’, vàng nhẫn tăng giảm trái chiều
Giá vàng thế giới giảm mạnh, nhưng trong nước không biến động lớn. Giá vàng miếng gần như giữ nguyên, còn vàng nhẫn tăng giảm trái chiều.
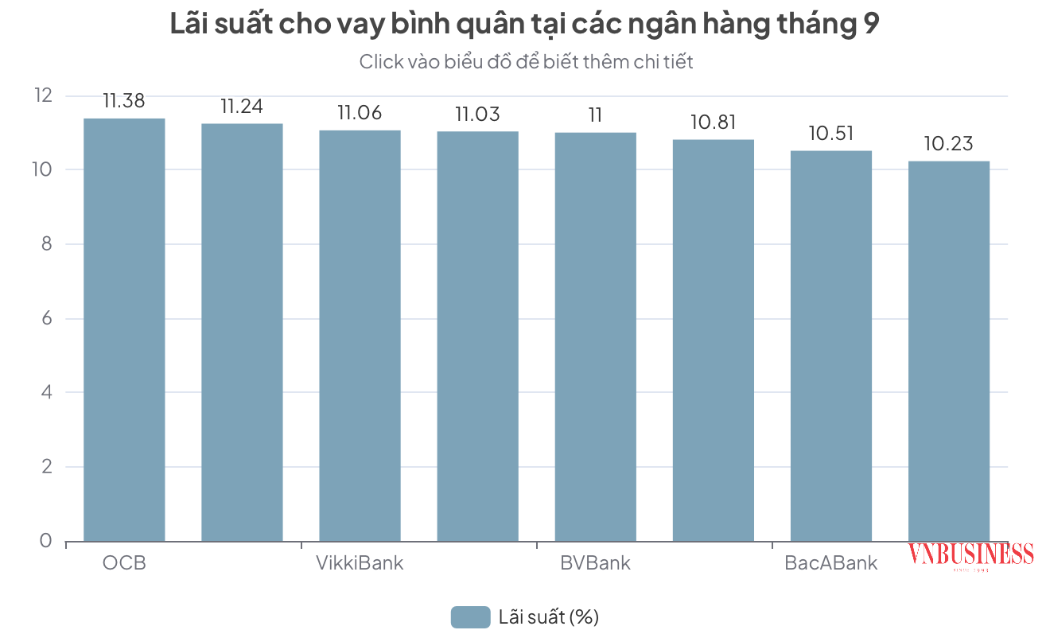
Ngân hàng hạ lãi suất, cho vay bất động sản sẽ ra sao?
Trước làn sóng hạ lãi suất huy động và cho vay theo yêu cầu từ cơ quan quản lý, thị trường kỳ vọng dòng vốn giá rẻ sẽ thẩm thấu đến người mua nhà.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ
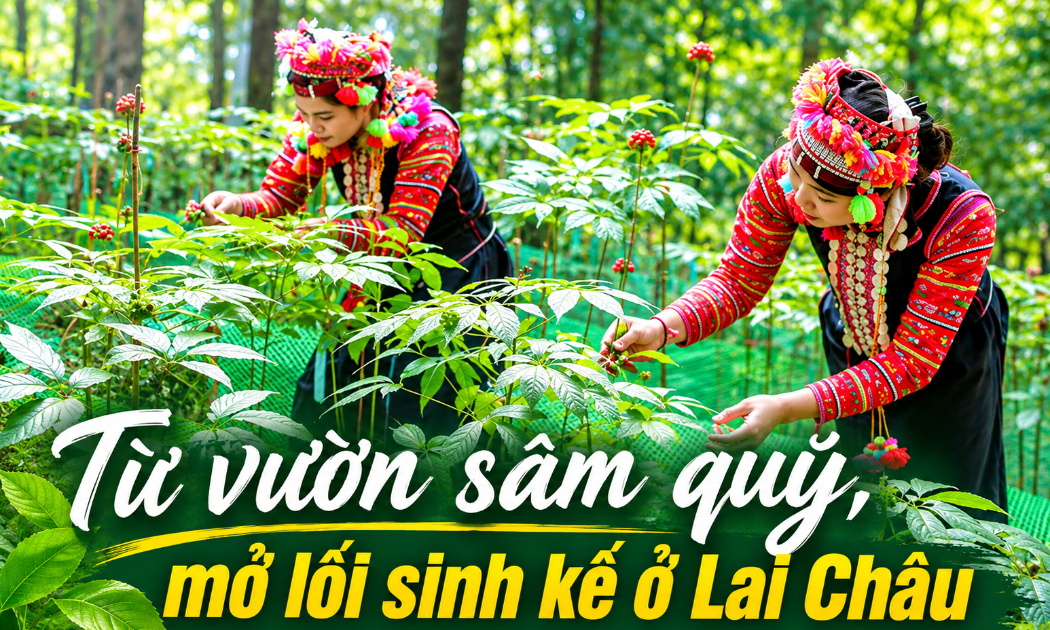

 Từ vườn sâm quý, mở lối sinh kế ở Lai Châu
Giữa núi rừng của tỉnh Lai Châu, cây sâm bản địa đang mở ra hướng phát triển kinh tế mới cho người dân vùng cao. Thông qua bảo tồn giống, tổ chức sản xuất và chuyển giao kỹ thuật, HTX Bảo tồn và Phát triển giống Sâm núi Lai Châu từng bước tạo việc...