


Cổ phiếu ‘vua’ phân hóa: Dòng tiền chọn mã, cơ hội chờ cú hích từ chính sách


Cổ phiếu ngân hàng đang phân hóa rõ nét khi dòng vốn ngoại tiếp tục rút khỏi nhiều mã lớn, trong khi việc nâng trần LDR lên 95% từ cuối năm 2026 được kỳ vọng tạo thêm dư địa cho tăng trưởng tín dụng. Tuy nhiên, tác động của chính sách sẽ khác nhau giữa các nhà băng, tùy thuộc vào nguồn vốn, chất lượng tài sản và khả năng mở rộng bảng cân đối.
Từng là nhóm dẫn dắt thị trường, cổ phiếu ngân hàng đang bước vào giai đoạn phân hóa rõ nét. Dòng tiền không còn phân bổ đồng đều giữa các mã mà có xu hướng tìm đến những ngân hàng sở hữu lợi thế riêng về vốn, chất lượng tài sản, tăng trưởng tín dụng hoặc câu chuyện tái cơ cấu.
Khối ngoại bán mạnh, cổ phiếu phân hóa
Theo thống kê của Chứng khoán Rồng Việt (VDSC), lũy kế 9 tháng năm 2026, nhà đầu tư nước ngoài đã bán ròng khoảng 37.500 tỷ đồng cổ phiếu ngân hàng, vượt mức 32.100 tỷ đồng của cả năm 2025. Riêng quý III, giá trị bán ròng đạt khoảng 9.500 tỷ đồng, dù đã giảm đáng kể so với mức kỷ lục 19.300 tỷ đồng trong quý II.
Áp lực bán tập trung tại một số cổ phiếu vốn hóa lớn như VPB, TCB, ACB, VCB và STB. Trong đó, VPB bị khối ngoại bán ròng khoảng 2.900 tỷ đồng, TCB 1.900 tỷ đồng, ACB 1.400 tỷ đồng, VCB 1.300 tỷ đồng và STB 1.200 tỷ đồng trong quý III.
Ở chiều ngược lại, HDB, LPB, SSB và MBB là những cổ phiếu hiếm hoi được khối ngoại mua ròng trong cùng giai đoạn. HDB được mua ròng khoảng 700 tỷ đồng, LPB 560 tỷ đồng, SSB 430 tỷ đồng và MBB 150 tỷ đồng.
Đáng chú ý, ngay cả sự kiện nâng hạng thị trường cũng chưa tạo ra sự đảo chiều bền vững của dòng vốn ngoại vào nhóm ngân hàng.
Theo VDSC, trước thời điểm FTSE Russell chính thức nâng hạng thị trường Việt Nam, khối ngoại mua ròng khoảng 2.300 tỷ đồng trong tuần 14-18/9, tập trung vào HDB, SSB, MBB, VCB và SHB. Tuy nhiên, chỉ trong 7 phiên sau đó, dòng vốn lại đảo chiều bán ròng 2.400 tỷ đồng.
Diễn biến này cho thấy câu chuyện với cổ phiếu ngân hàng hiện không còn đơn giản là "mua cả nhóm" khi triển vọng ngành được cải thiện. Nhà đầu tư đang có xu hướng đánh giá từng ngân hàng dựa trên khả năng tăng trưởng lợi nhuận, chất lượng tài sản, chi phí vốn và dư địa mở rộng tín dụng.
Trên thị trường, sự phân hóa thể hiện khá rõ. Trong khi một số cổ phiếu ngân hàng như LPB, NVB… là những điểm sáng hiếm hoi thì nhiều cổ phiếu ngân hàng lớn lại điều chỉnh. Tính trong một tháng, STB giảm khoảng 12%, BID và CTG giảm khoảng 5%, VCB giảm 3%, trong khi TCB gần như đi ngang. Đáng chú ý, mức giảm gần 3% của toàn nhóm vẫn thấp hơn mức giảm hơn 5,3% của VN-Index trong cùng khoảng thời gian, cho thấy cổ phiếu ngân hàng đang chịu áp lực riêng nhưng chưa xuất hiện trạng thái suy yếu đồng loạt.
Về định giá, P/B của toàn ngành tại ngày 28/9 ở mức 1,42 lần, thấp hơn mức trung bình 5 năm là 1,63 lần và tiệm cận vùng -1 độ lệch chuẩn. Một số ngân hàng quốc doanh cũng đang giao dịch gần vùng định giá thấp nhất 3 năm, như BID ở 1,44 lần, CTG 1,17 lần và VCB 1,96 lần.
Tuy nhiên, định giá thấp không đồng nghĩa tất cả cổ phiếu ngân hàng đều trở nên hấp dẫn. Trong bối cảnh chi phí vốn tăng, áp lực tỷ giá và rủi ro nợ xấu vẫn hiện hữu, thị trường có xu hướng ưu tiên những ngân hàng vừa có khả năng tăng trưởng, vừa duy trì được chất lượng tài sản và nguồn vốn giá rẻ.
Nới LDR, ngân hàng nào có lợi thế?
Một yếu tố mới có thể tạo thêm dư địa cho nhóm cổ phiếu ngân hàng là Thông tư 50/2026/TT-NHNN của Ngân hàng Nhà nước, có hiệu lực từ ngày 1/12/2026.
Theo quy định mới, tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) tối đa được nâng từ 85% lên 95%. Về lý thuyết, với mỗi 100 đồng tiền gửi, ngân hàng có thể sử dụng tối đa khoảng 95 đồng để cho vay, thay vì giới hạn 85 đồng như trước đây.
Thay đổi này được đánh giá tích cực đối với ngành ngân hàng bởi LDR là một trong những giới hạn ảnh hưởng đến khả năng mở rộng bảng cân đối. Trần cao hơn có thể giúp các nhà băng giảm áp lực huy động vốn, linh hoạt hơn trong quản trị tài sản - nguồn vốn và có thêm không gian cho tăng trưởng tín dụng.
Dù vậy, không nên hiểu việc nâng trần LDR từ 85% lên 95% đồng nghĩa toàn hệ thống lập tức có thêm 10 điểm phần trăm dư địa tín dụng. Khả năng cho vay thực tế còn phụ thuộc vào room tín dụng, năng lực vốn, chất lượng tài sản và nhiều giới hạn an toàn khác.
Đáng chú ý, Thông tư 50 cũng thay đổi công thức tính LDR. Một số nguồn vốn được bổ sung vào mẫu số, trong khi một số khoản mục lại được loại trừ. Điều này khiến tác động giữa các ngân hàng không giống nhau, phụ thuộc vào cấu trúc bảng cân đối của từng nhà băng.
Theo đánh giá của ông Nguyễn Thế Minh, Giám đốc Phân tích Chứng khoán ABS, những ngân hàng có tốc độ tăng trưởng tín dụng cao và nhu cầu mở rộng bảng cân đối lớn có thể hưởng lợi.
ABS đề cập MBB và VPB, trong đó MBB có lợi thế từ nền tảng vốn được củng cố sau khi tăng vốn lên trên 100.000 tỷ đồng, còn VPB có nền tảng vốn tương đối tốt để tận dụng khuôn khổ mới. TCB có lợi thế về vốn và thanh khoản, trong khi HDB cũng đáng chú ý nhờ tốc độ tăng trưởng tín dụng cao.
Với nhóm ngân hàng quốc doanh như BID và VCB, lợi thế nằm ở quy mô tín dụng và nền tảng vốn lớn. Tuy nhiên, tác động từ thay đổi công thức LDR vẫn cần được đánh giá cùng cơ cấu tiền gửi, đặc biệt là tiền gửi Kho bạc Nhà nước.
Trong khi đó, triển vọng lợi nhuận của ngành vẫn là điểm tựa quan trọng. VDSC dự báo lợi nhuận trước thuế quý III của 11 ngân hàng trong danh mục theo dõi có thể đạt hơn 85.000 tỷ đồng, tăng 23% so với cùng kỳ; lợi nhuận 9 tháng dự kiến tăng 26% và hoàn thành khoảng 73% dự phóng cả năm.
Một số ngân hàng được kỳ vọng tăng trưởng mạnh như HDB, CTG và BID. VDSC cũng dự báo chất lượng tài sản có dấu hiệu ổn định hơn khi nợ xấu hình thành ròng trong quý III có thể giảm so với quý trước, trong khi tỷ lệ bao phủ nợ xấu được cải thiện.
Điều này cho thấy câu chuyện của cổ phiếu ngân hàng trong những tháng cuối năm sẽ thiên về chọn lọc hơn là mua cả ngành. Những ngân hàng có nguồn vốn huy động ổn định, chi phí vốn thấp, CASA tốt, bộ đệm dự phòng dày và định giá còn chiết khấu sẽ có lợi thế hơn.
Nhìn chung, sau giai đoạn dòng tiền ngoại liên tục rút khỏi nhóm ngân hàng, một cú hích chính sách đang mở ra kỳ vọng mới. Tuy nhiên, yếu tố quyết định không nằm ở việc LDR được nâng lên bao nhiêu, mà ở khả năng từng ngân hàng biến dư địa chính sách thành tăng trưởng tín dụng, lợi nhuận và chất lượng tài sản thực tế.
Trong bối cảnh đó, sự phân hóa của nhóm cổ phiếu ngân hàng nhiều khả năng còn tiếp diễn. Dòng tiền sẽ tiếp tục tìm kiếm những "câu chuyện riêng" thay vì trải đều trên toàn ngành.
Hải Giang

Tín dụng bứt tốc vượt huy động và cuộc đua lãi suất ngấm ngầm “xé rào”
Bà Mai Kiều Liên: Từ kỹ sư ngành sữa đến Top 100 phụ nữ quyền lực nhất Châu Á
Quá 6 tháng chưa xử lý vụ mạo danh lập doanh nghiệp, Thứ trưởng Bộ Tài chính yêu cầu báo ngay về Bộ
Bất ngờ bị báo nợ thuế đất dù đã nộp đủ hoặc bán nhà, lãnh đạo cơ quan thuế lên tiếng
Việt Nam nhập hơn 124 nghìn tấn thịt heo, giá heo hơi trong nước giảm sâu
Biến những cú quét mã mỗi ngày thành “tấm vé” vay vốn chính thức
Giá cà phê Tây Nguyên tăng 200 đồng/kg theo đà bứt phá của thị trường thế giới
Nông nghiệp công nghệ cao phải giải bài toán đầu ra và hiệu quả đầu tư
Cùng chuyên mục
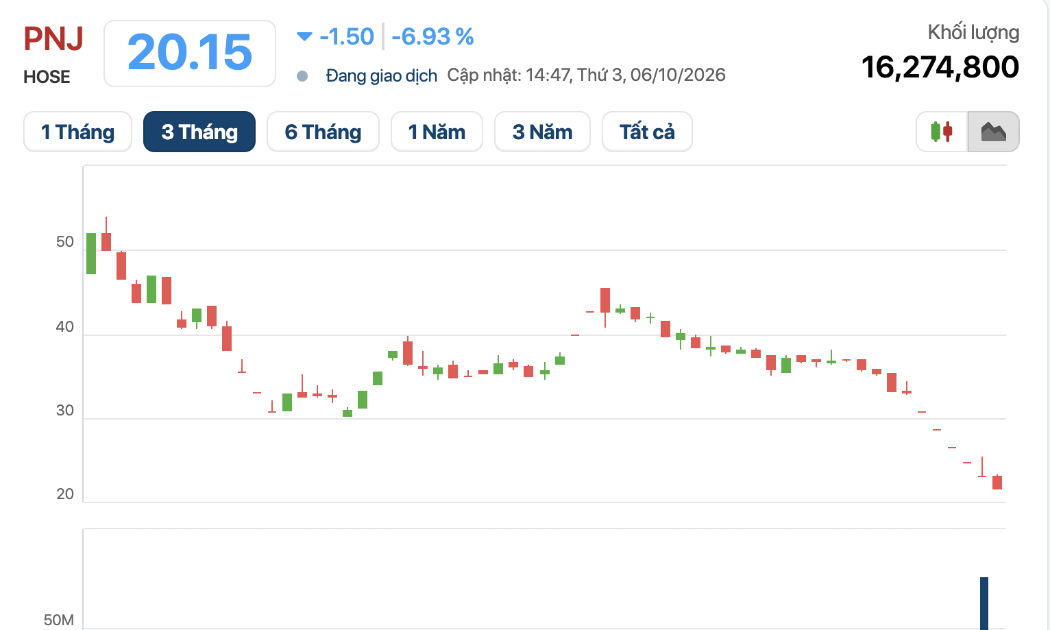
‘Cú ngã ngựa’ của một cổ phiếu vốn hoá lớn
Từ một cổ phiếu vốn hóa lớn đến việc rời Top 100 chỉ trong vài tháng, PNJ đang trải qua một trong những đợt thay đổi vị thế đáng chú ý nhất trên thị trường chứng khoán năm 2026.
HVN tiếp tục bị cắt margin, cổ phiếu giảm gần 10% trong một tháng
HoSE tiếp tục đưa cổ phiếu HVN của Vietnam Airlines vào danh sách không đủ điều kiện giao dịch ký quỹ quý IV/2026. Diễn biến thị giá HVN thời gian gần đây cũng không thực sự tích cực khi cổ phiếu liên tục chịu áp lực điều chỉnh.
GDP tăng tốc, VN-Index vẫn mất điểm: Thị trường chờ tín hiệu gì?
Tăng trưởng GDP đang ở mức cao, nhưng VN-Index vẫn chịu áp lực bán. Vấn đề của thị trường chứng khoán lúc này không còn nằm ở thiếu thông tin hỗ trợ, mà ở việc dòng tiền vẫn chưa sẵn sàng quay lại.
10 triệu tỷ đồng và ‘cuộc chơi mới’ của chứng khoán Việt Nam
Nâng hạng mở ra cơ hội thu hút dòng vốn quốc tế, nhưng cũng đặt thị trường chứng khoán Việt Nam trước yêu cầu lớn hơn: trở thành kênh huy động vốn dài hạn, góp phần đáp ứng nhu cầu vốn hàng triệu tỷ đồng của nền kinh tế.
Gỗ Trường Thành: Từ ‘ông lớn’ ngành gỗ đến cổ phiếu 1.500 đồng, cuộc tái cấu trúc vẫn chưa về đích
Từng ghi nhận doanh thu trên 3.000 tỷ đồng và nằm trong nhóm doanh nghiệp gỗ xuất khẩu lớn, Gỗ Trường Thành (TTF) nay gặp khó khi cổ phiếu bị đưa vào diện kiểm soát, lỗ lũy kế vượt 3.500 tỷ đồng và kế hoạch có lãi năm 2026 ngày càng xa.
Dòng tiền ngoại phân hóa: Bán cổ phiếu, rót vốn vào doanh nghiệp Việt
Khối ngoại tiếp tục bán ròng trên thị trường chứng khoán Việt Nam, nhưng vẫn rót vốn vào nhiều doanh nghiệp Việt qua các thương vụ mua cổ phần và hợp tác chiến lược. Dòng tiền đang cho thấy sự phân hóa rõ giữa đầu tư cổ phiếu và đầu tư dài hạn.


 Infographic
Thu nhập bình quân của 53 triệu người lao động trên cả nước qua những con số
Quý III/2026, cả nước có gần 54,1 triệu lao động, trong đó gần 53 triệu người có việc làm, tăng 0,6% so với quý trước và 1,4% so với cùng kỳ năm 2025.
Đừng bỏ lỡ
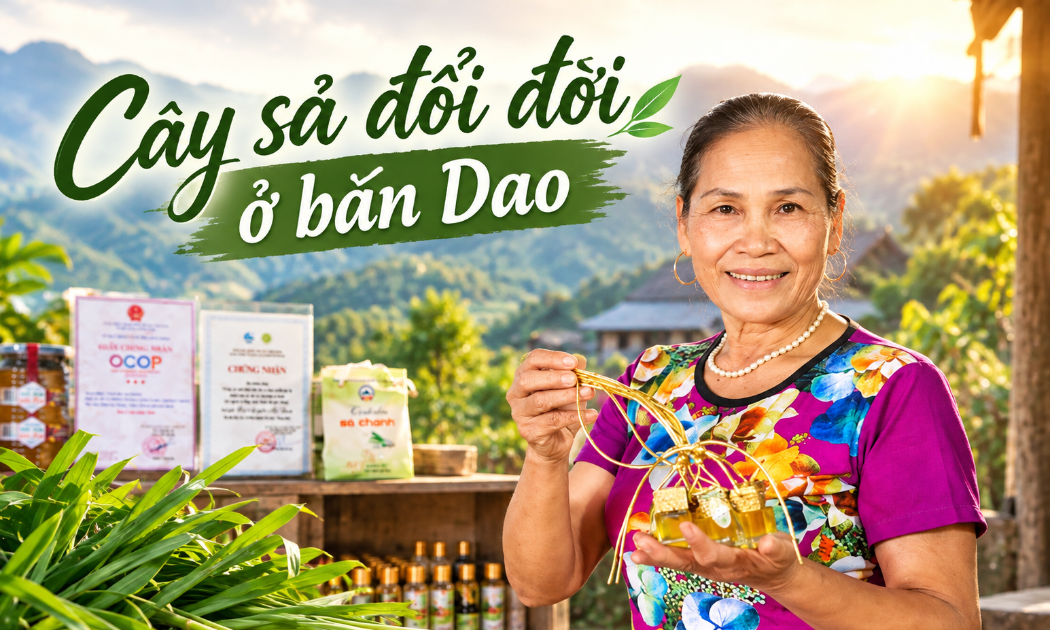

 Cây sả đổi đời ở bản Dao
Từ một loại cây quen thuộc trên những triền đồi, cây sả chanh đang được người dân nâng giá trị bằng cách làm mới. Khi tham gia HTX, người dân không chỉ có đầu ra ổn định mà còn từng bước thoát nghèo, tạo dựng sinh kế ngay trên quê hương.