Chứng khoán phát tín hiệu tạo đáy, dòng tiền đang chọn mặt gửi vàng


VN-Index xuất hiện những tín hiệu tạo đáy sau nhịp điều chỉnh, trong khi dòng tiền bắt đầu tìm đến ngân hàng, bán lẻ, thép và chứng khoán. Tuy nhiên, cơ hội giải ngân vẫn cần được cân nhắc khi xu hướng hồi phục chưa được xác nhận.
Thị trường chứng khoán bước vào tháng 11 với tâm lý thận trọng sau giai đoạn điều chỉnh kéo dài. Tuy nhiên, việc nhiều cổ phiếu đã giảm sâu, mặt bằng định giá trở nên hấp dẫn hơn và một số nhóm ngành bắt đầu xuất hiện lực cầu đang mở ra kỳ vọng về khả năng hình thành vùng đáy ngắn hạn.
Cơ hội tạo đáy nhưng chưa đủ tín hiệu đảo chiều
Trong báo cáo chiến lược tháng 11, SSI Research nhận định VN-Index có cơ hội tạo đáy trong tháng này. Dù vậy, đơn vị phân tích khuyến nghị nhà đầu tư ưu tiên tích lũy có chọn lọc, thay vì mua đuổi khi dòng tiền chưa xác nhận xu hướng mới.
Số liệu cuối tháng 10 cho thấy VN-Index đóng cửa tại 1.741,6 điểm, giảm 1,5% so với tháng trước và thấp hơn 9,7% so với đỉnh năm thiết lập hồi giữa tháng 5. Nếu loại trừ bốn cổ phiếu VIC, VHM, VRE và VPL, chỉ số thực tế giảm 2,6%. Điều này phản ánh mức độ suy yếu của mặt bằng cổ phiếu rộng hơn những gì diễn biến chỉ số thể hiện.
Áp lực còn thể hiện qua thanh khoản. Giá trị giao dịch bình quân trên thị trường trong tháng 10 chỉ đạt khoảng 17.200 tỷ đồng mỗi phiên, giảm 3,1% so với tháng trước và thấp hơn 30,4% so với bình quân 10 tháng. Trong khi đó, khối ngoại bán ròng khoảng 20.800 tỷ đồng trong tháng, nâng giá trị bán ròng lũy kế 10 tháng lên 119.100 tỷ đồng.
Những con số này cho thấy thị trường đã có sự điều chỉnh đáng kể nhưng dòng tiền vẫn chưa thực sự quay trở lại. Đây cũng là lý do kỳ vọng tạo đáy cần được phân biệt với tín hiệu đảo chiều.
Theo giới chuyên môn, vùng 1.730 điểm đang là ngưỡng hỗ trợ đáng chú ý. Ông Nguyễn Anh Khoa, Giám đốc Phân tích, Chứng khoán Agribank (Agriseco) cho rằng VN-Index có cơ hội hình thành đáy thứ hai nếu giữ được vùng này, đồng thời thanh khoản và độ rộng thị trường phải cải thiện. Trong kịch bản ngược lại, nếu đánh mất ngưỡng hỗ trợ, chỉ số có thể lùi về vùng 1.680-1.700 điểm.
Diễn biến thực tế cũng cho thấy thị trường chưa thoát khỏi trạng thái giằng co. Trong tuần giao dịch vừa qua, VN-Index giảm 16,3 điểm, tương đương 0,93%, xuống 1.725,3 điểm. Thanh khoản bình quân tuần tăng 16,9% so với tuần trước, nhưng đi kèm với diễn biến giảm điểm, phản ánh áp lực bán vẫn còn lớn.
Ông Lương Duy Phước, Quyền Giám đốc Nghiên cứu Thị trường Chứng khoán Kafi, cho rằng lực cầu hiện chưa đủ mạnh để hấp thụ áp lực bán tại các vùng giá cao. Một bộ phận nhà đầu tư đang tận dụng những nhịp hồi phục để cơ cấu lại danh mục sau thời gian dài thị trường điều chỉnh.
Theo ông Phước, tính đến phiên 6/11, P/E của VN-Index đã giảm về khoảng 10,9 lần, thuộc nhóm định giá thấp trong 5 năm trở lại đây. Tuy nhiên, định giá thấp mới là điều kiện thuận lợi để hình thành vùng đáy, chưa đủ khẳng định thị trường đã kết thúc nhịp điều chỉnh.
Chuyên gia này lưu ý chỉ khoảng 36% số cổ phiếu giao dịch trên đường EMA20 và 30% nằm trên đường EMA50. Điều đó cho thấy sự hồi phục chưa lan tỏa trên diện rộng. Để xác nhận xu hướng tích cực, thị trường cần cải thiện thanh khoản, mở rộng độ rộng và có sự tham gia đồng thuận của các nhóm cổ phiếu dẫn dắt.
Ngân hàng và bán lẻ được dòng tiền chú ý
Trong khi khả năng tạo đáy của VN-Index vẫn cần thêm thời gian kiểm chứng, dòng tiền đã bắt đầu có sự dịch chuyển giữa các nhóm cổ phiếu.
Chứng khoán MB (MBS) ghi nhận sức cầu quay trở lại rõ hơn ở nhóm chứng khoán, bất động sản dân cư, đầu tư công và xây dựng. Ngoài ra, nhóm sản xuất và phân phối điện cũng đang thu hút sự quan tâm của dòng tiền.
MBS cho rằng các cổ phiếu vốn hóa vừa và nhỏ có dấu hiệu đi trước diễn biến của chỉ số khi nhà đầu tư bắt đầu phản ứng với kỳ vọng môi trường vốn thuận lợi hơn. Định hướng giảm lãi suất cho vay có thể giúp doanh nghiệp giảm chi phí tài chính, trong khi việc đẩy mạnh đầu tư công và giảm một số chi phí đầu vào tạo thêm động lực cho các ngành liên quan.
Với nhóm chứng khoán, triển vọng gắn trực tiếp với khả năng cải thiện thanh khoản thị trường. Khi chi phí vốn hạ nhiệt và giao dịch sôi động trở lại, hoạt động môi giới, cho vay ký quỹ và tự doanh có thể được cải thiện.
Trong khi đó, bất động sản dân cư có thể hưởng lợi nếu mặt bằng lãi suất giảm, giúp doanh nghiệp giảm áp lực lãi vay và cải thiện khả năng quay vòng vốn. Nhóm xây dựng, vật liệu xây dựng được hỗ trợ bởi nhu cầu thi công và giải ngân đầu tư công trong giai đoạn cuối năm.
Ở góc nhìn cơ bản, ngân hàng, bán lẻ và thép cũng là ba nhóm được đánh giá có khả năng thu hút dòng tiền trong thời gian tới.
Số liệu cho thấy, lợi nhuận toàn ngành ngân hàng quý III tăng khoảng 20% so với cùng kỳ, trong khi P/B của nhóm này chỉ quanh 1,34 lần, gần vùng thấp nhất trong 5 năm. Sự kết hợp giữa tăng trưởng lợi nhuận và định giá đã điều chỉnh khiến ngân hàng trở thành một trong những nhóm có khả năng thu hút dòng tiền khi thị trường ổn định. Tuy nhiên, không phải cổ phiếu ngân hàng nào cũng có triển vọng như nhau.
Với bán lẻ, kết quả kinh doanh quý III của nhiều doanh nghiệp đầu ngành ghi nhận mức tăng trưởng đáng chú ý.
Theo đánh giá, triển vọng nhóm này không chỉ đến từ sự phục hồi doanh thu mà còn nhờ hiệu quả vận hành, cải thiện biên lợi nhuận và khả năng mở rộng quy mô. Nhu cầu mua sắm cuối năm cũng có thể tạo thêm động lực cho kết quả kinh doanh quý IV.
Nhóm thép là một lựa chọn khác khi hoạt động kinh doanh bắt đầu cải thiện rõ hơn. Dù vậy, triển vọng giữa các doanh nghiệp trong ngành vẫn có sự phân hóa, phụ thuộc vào sản lượng tiêu thụ, giá nguyên liệu và khả năng kiểm soát chi phí.
Ở góc nhìn dài hơn, Agriseco Research cũng đưa ra bốn nhóm ngành có thể hưởng lợi trong hai tháng cuối năm, gồm sản xuất công nghiệp - xuất khẩu - logistics; bất động sản khu công nghiệp; xây dựng hạ tầng - vật liệu xây dựng; và tiêu dùng - dịch vụ.
Cơ sở của nhận định này là sự cải thiện của sản xuất công nghiệp, dòng vốn FDI, hoạt động xuất nhập khẩu và nhu cầu tiêu dùng. Đặc biệt, tiến độ giải ngân đầu tư công trong những tháng cuối năm được kỳ vọng tạo thêm việc làm cho các doanh nghiệp xây lắp, sản xuất đá, thép, xi măng và nhựa đường.
Với bất động sản khu công nghiệp, dòng vốn FDI tiếp tục là động lực quan trọng. Trong khi đó, nhóm tiêu dùng và dịch vụ có thể hưởng lợi từ sức mua cuối năm và sự phục hồi của hoạt động du lịch. Agriseco lưu ý nhà đầu tư nên ưu tiên doanh nghiệp có vị thế thị trường tốt, năng lực tài chính lành mạnh và khả năng duy trì biên lợi nhuận.
Vietcap cũng cho rằng vùng 1.650-1.700 điểm có thể mở ra cơ hội tích lũy nếu VN-Index xuất hiện nhịp giảm sâu. Đơn vị này đánh giá P/E trượt của chỉ số ở mức 11,4 lần, thấp hơn một độ lệch chuẩn so với trung vị 10 năm. Tuy nhiên, Vietcap vẫn lưu ý thị trường chưa đủ dòng tiền để vượt vùng kháng cự 1.775 điểm.
Về chiến lược giải ngân, nhà đầu tư cá nhân nên kết hợp quản trị rủi ro với giải ngân thăm dò, thay vì đứng ngoài hoàn toàn hoặc mua đuổi trong những phiên hồi phục.
Theo đó, tỷ trọng cổ phiếu hợp lý có thể duy trì quanh 50% danh mục trong giai đoạn xu hướng chưa rõ ràng, nên ưu tiên những cổ phiếu đã hình thành nền giá, bám sát đường trung bình động 20 phiên (MA20) đang hướng lên và có triển vọng duy trì tăng trưởng kinh doanh.
“Thời điểm gia tăng tỷ trọng chỉ nên được tính đến khi VN-Index vượt vùng kháng cự, thanh khoản cải thiện và độ rộng thị trường mở rộng. Khi các điều kiện này xuất hiện, tỷ trọng cổ phiếu mới có thể nâng dần lên 70-80% danh mục”, ông Khoa khuyến nghị.
Hải Giang
Lợi nhuận ngành bảo hiểm phân hóa, doanh nghiệp nào sớm cán đích?
Hơn 775.000 tỷ đồng từ đất, ngân sách đối mặt bài toán bền vững
Sojitz mở rộng đầu tư tại Việt Nam, từ dịch vụ hàng không đến vật liệu công nghệ cao
Lợi nhuận ngành thép tăng mạnh, không phải doanh nghiệp nào cũng hưởng lợi
Gần 700.000 người Việt Nam cư trú tại Nhật Bản: Những lĩnh vực việc làm nào đang 'hot'?
Giá xăng dầu giảm, vì sao giá ăn uống vẫn neo cao?
IDJ Việt Nam lỗ hơn 45 tỷ đồng sau 9 tháng, dòng tiền kinh doanh âm 218 tỷ
Ai đang dẫn đầu cuộc đua 24 triệu tỷ tài sản ngân hàng?
Cùng chuyên mục
Khối ngoại bán ròng gần 900 tỷ đồng, VN-Index giảm hơn 11 điểm
Áp lực bán lan rộng trên thị trường chứng khoán trong phiên đầu tuần, tập trung tại nhiều cổ phiếu vốn hóa lớn như HPG, VIC, PNJ và FPT. Trong khi đó, dòng vốn ngoại vẫn giải ngân vào một số mã ngân hàng như VPB, MBB và TCB.
Lương thực A An bị phạt thuế, dòng tiền kinh doanh âm 462 tỷ đồng
Cục Thuế Hà Nội vừa xử phạt Lương thực A An hơn 531 triệu đồng liên quan đến các sai sót trong kê khai thuế. Tại ngày 30/09/2026, doanh nghiệp ghi nhận dòng tiền kinh doanh âm 462 tỷ đồng và dư nợ vay ngắn hạn vượt 1.094 tỷ đồng, đặt ra những vấn đề về chất lượng tăng trưởng và áp lực vốn lưu động.
Rủi ro có thể đảo chiều kỳ vọng thị trường chứng khoán tháng 11
Lãi suất, tỷ giá có dấu hiệu hạ nhiệt nhưng chưa tạo ra động lực đủ mạnh để thu hút dòng vốn lớn quay trở lại, trong khi giá năng lượng và nguy cơ Mỹ áp thuế bổ sung vẫn là những biến số khó lường. Thị trường chứng khoán tháng 11 vì vậy có thể xuất hiện những nhịp biến động bất ngờ.
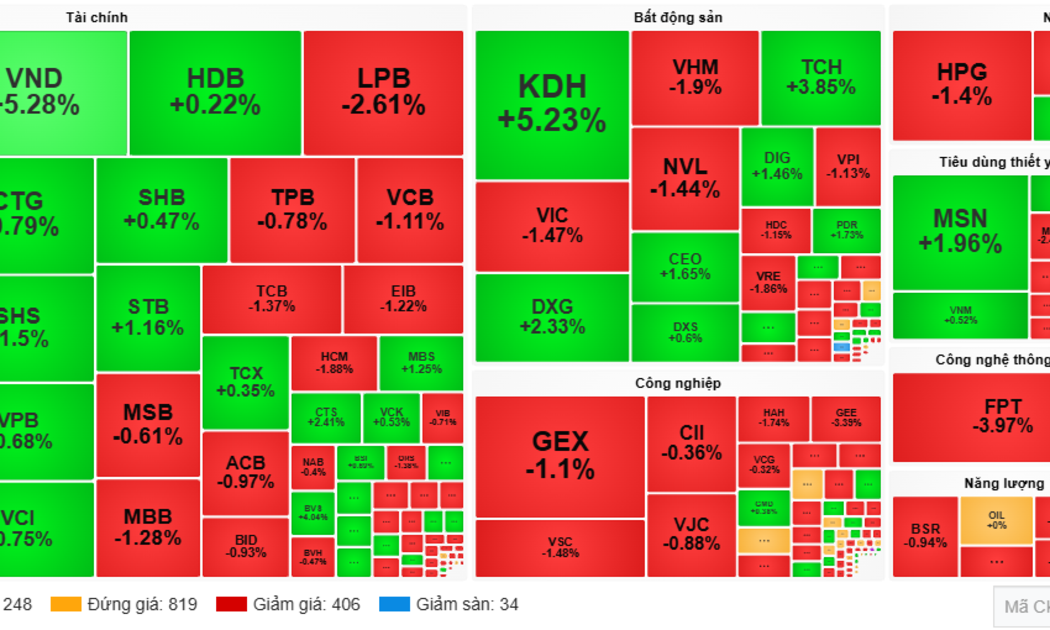
Khối ngoại bất ngờ mua ròng gần 500 tỷ đồng, VN-Index vẫn mất hơn 15 điểm
Dòng vốn ngoại đảo chiều mua ròng gần 500 tỷ đồng trong phiên 6/11, tập trung tại KDH, VND và VIX. Tuy nhiên, áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là FPT, nhóm Vingroup và Gelex, vẫn khiến VN-Index giảm 15,37 điểm.
Chưa đầy 1 tháng, con gái Chủ tịch PNJ 3 lần bị 'call margin', mất gần nửa lượng cổ phiếu nắm giữ
Cổ phiếu PNJ tiếp tục rơi sâu, trong khi bà Trần Phương Ngọc Giao, con gái Chủ tịch HĐQT CTCP Vàng bạc đá quý Phú Nhuận Cao Thị Ngọc Dung đã bị bán giải chấp hơn 7 triệu cổ phiếu chỉ trong chưa đầy một tháng.
Taseco Land liên tục đóng, mở pháp nhân trong cuộc đua bất động sản công nghiệp
CTCP Đầu tư Bất động sản Taseco vừa thông qua chủ trương giải thể một doanh nghiệp khu công nghiệp chỉ sau chưa đầy ba tháng thành lập. Đáng chú ý, tại cùng địa bàn Kim Bảng, doanh nghiệp lại lên kế hoạch lập pháp nhân mới với vốn điều lệ 420 tỷ đồng.



 Tin thường
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.

Đừng bỏ lỡ

 Khơi thông thanh khoản, hạ lãi suất: Doanh nghiệp bao giờ được hưởng lợi?
Ngân hàng Nhà nước đang triển khai các giải pháp hỗ trợ thanh khoản, tạo dư địa giảm mặt bằng lãi suất và khơi thông dòng vốn cho nền kinh tế. Tuy nhiên, câu hỏi đặt ra là khi thanh khoản ngân hàng được cải thiện, doanh nghiệp có thực sự dễ tiếp cận...