



Bình Điền hai lần bị xử phạt thuế, dòng tiền âm và nợ ngắn hạn tăng mạnh


Trong chưa đầy 5 tháng, Công ty CP Phân bón Bình Điền nhận hai quyết định xử phạt liên quan đến thuế với tổng số tiền phạt và truy thu hơn 3,6 tỷ đồng. Đáng chú ý, các quyết định này xuất hiện trong bối cảnh doanh thu, lợi nhuận cùng giảm, dòng tiền kinh doanh âm 484,2 tỷ đồng, tồn kho vượt 2.800 tỷ đồng và nợ vay ngắn hạn tăng mạnh.
Ngày 20/8, Thuế TP.HCM đã ban hành quyết định số 5921/QĐ-XPHC về việc xử phạt vi phạm hành chính về thuế đối với Công ty Cổ phần phân bón Bình Điền (Công ty phân bón Bình Điền, mã chứng khoán: BFC) do ông Ngô Văn Đông làm Tổng giám đốc kiêm đại diện pháp luật doanh nghiệp.
Chưa đầy 5 tháng, hai quyết định xử phạt về thuế
Theo quyết định, Bình Điền chậm nộp hồ sơ khai thuế sử dụng đất phi nông nghiệp tại hai thửa đất ở xã Tân Nhựt, TP.HCM, quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế. Đáng chú ý, hồ sơ bị chậm liên quan tới ba giai đoạn khá dài, gồm 2012 đến 2016, 2017 đến 2021 và 2022 đến 2026. Doanh nghiệp bị phạt 20 triệu đồng và cho biết đã thực hiện đầy đủ các nghĩa vụ theo quyết định.
Nếu chỉ xét về số tiền, mức phạt 20 triệu đồng không đáng kể so với quy mô của một doanh nghiệp niêm yết như Bình Điền. Điều đáng lưu ý hơn nằm ở việc đây không phải lần duy nhất doanh nghiệp gặp vấn đề về tuân thủ thuế trong năm nay.
Trước đó, ngày 27/3/2026, Thuế TP.HCM đã ban hành Quyết định số 1522/QĐ-XPHC xử phạt Bình Điền do kê khai sai chi phí dẫn đến thiếu số thuế thu nhập doanh nghiệp phải nộp.
Theo quyết định, số tiền phạt đối với hành vi này là hơn 607,5 triệu đồng. Đồng thời, doanh nghiệp bị truy thu hơn 3,037 tỷ đồng thuế thu nhập doanh nghiệp. Cơ quan thuế nêu rõ nội dung xử phạt và truy thu được thực hiện theo kiến nghị của Kiểm toán Nhà nước đối với niên độ ngân sách năm 2024.
Như vậy, chỉ trong chưa đầy 5 tháng, Bình Điền đã nhận hai quyết định xử phạt liên quan đến thuế với hai tính chất khác nhau. Một trường hợp liên quan đến kê khai sai chi phí làm thiếu nghĩa vụ thuế thu nhập doanh nghiệp, trường hợp còn lại là chậm nộp hồ sơ khai thuế sử dụng đất phi nông nghiệp.
Việc các sai phạm về tuân thủ thuế xuất hiện trong cùng một năm đặt ra yêu cầu Bình Điền cần siết lại quy trình kiểm soát, kê khai và thực hiện nghĩa vụ thuế, nhất là đối với một doanh nghiệp niêm yết và có vốn nhà nước chi phối.
Theo tài liệu về tình hình tài chính được cung cấp, Tập đoàn Hóa chất Việt Nam (Vinachem) đang nắm 65% vốn tại Bình Điền.
Đáng chú ý hơn, những vấn đề về thuế diễn ra trong bối cảnh bức tranh kinh doanh nửa đầu năm 2026 của Bình Điền xuất hiện hàng loạt chỉ số cần theo dõi.
Doanh thu, lợi nhuận cùng giảm hai chữ số, chi phí lãi vay tăng gần gấp ba
Trong 6 tháng đầu năm 2026, doanh thu thuần của Bình Điền đạt 5.043,9 tỷ đồng, giảm 17,2% so với mức 6.088,8 tỷ đồng cùng kỳ năm 2025. Cả hai kênh bán hàng đều thu hẹp khi doanh thu nội địa giảm từ 5.140,5 tỷ xuống 4.247,1 tỷ đồng và doanh thu xuất khẩu giảm từ 948,3 tỷ xuống 796,8 tỷ đồng. Đáng chú ý, biên lợi nhuận gộp của mảng xuất khẩu chỉ đạt khoảng 8,2%, thấp hơn nhiều so với mức 13,9% của thị trường nội địa, cho thấy xuất khẩu hiện không phải là kênh mang lại hiệu quả cao cho doanh nghiệp, dù vẫn chiếm gần 16% tổng doanh thu.
Đà giảm doanh thu kéo lợi nhuận đi xuống theo. Lợi nhuận thuần từ hoạt động kinh doanh đạt 239,5 tỷ đồng, giảm 25,4%; lợi nhuận sau thuế đạt 193,6 tỷ đồng, giảm 25,1% so với cùng kỳ; riêng phần lợi nhuận thuộc về cổ đông công ty mẹ giảm 24,3%, còn 157,7 tỷ đồng, kéo lãi cơ bản trên cổ phiếu từ 3.260 đồng xuống còn 2.483 đồng. Một phần nguyên nhân đến từ chi phí tài chính tăng vọt 91%, lên 60,8 tỷ đồng, trong đó riêng chi phí lãi vay đã tăng từ 17,9 tỷ lên 50,1 tỷ đồng, tương đương mức tăng gần 180% chỉ trong một năm. Đây là hệ quả trực tiếp của việc doanh nghiệp phải vay nợ nhiều hơn để duy trì hoạt động.
Điểm đáng lo ngại nhất là dòng tiền kinh doanh âm nặng, tồn kho phình to, gần 40% tài sản đã bị thế chấp. Lưu chuyển tiền thuần từ hoạt động kinh doanh trong kỳ âm tới 484,2 tỷ đồng, trong khi cùng kỳ năm trước chỉ âm 78,7 tỷ đồng, mức âm đã tăng gấp gần 6,2 lần. Nguyên nhân chủ yếu đến từ việc hàng tồn kho tăng mạnh, làm giảm dòng tiền tới 527,5 tỷ đồng trong kỳ. Tính đến 30/6/2026, giá trị hàng tồn kho của Bình Điền đạt 2.810,6 tỷ đồng, tăng 23,1% so với đầu năm và chiếm tới 62,4% tổng tài sản của doanh nghiệp. Đây là một tỷ trọng rất lớn đối với một công ty sản xuất, cho thấy lượng vốn đáng kể đang bị đọng lại ở khâu nguyên liệu và thành phẩm chưa tiêu thụ được, thay vì luân chuyển sinh lời.
Vì dòng tiền kinh doanh không đủ trang trải, Bình Điền đã phải bù đắp bằng cách vay nợ nhiều hơn. Dòng tiền từ hoạt động tài chính trong kỳ dương 442,1 tỷ đồng, chủ yếu nhờ vay ròng thêm gần 471 tỷ đồng. Kết quả là vay và nợ thuê tài chính ngắn hạn tăng từ 1.367,5 tỷ lên 1.838,6 tỷ đồng, tăng 34,5% chỉ trong 6 tháng. Con số này hiện đã gần tương đương toàn bộ vốn chủ sở hữu của doanh nghiệp (1.801,2 tỷ đồng). Trong khi đó, lượng tiền mặt thực tế nắm giữ lại giảm 32,1%, từ 250,2 tỷ xuống còn 169,9 tỷ đồng. Nói cách khác, doanh nghiệp đang vay nhiều hơn nhưng tiền mặt trong tay lại ít đi.
Cơ cấu nợ của Bình Điền cũng nghiêng gần như tuyệt đối về ngắn hạn. Trong tổng nợ phải trả 2.702,8 tỷ đồng, có tới 2.699,2 tỷ đồng, tương đương 99,9%, là nợ ngắn hạn, đồng nghĩa phần lớn nghĩa vụ trả nợ của công ty sẽ đến hạn trong vòng 12 tháng tới. Để duy trì được các hạn mức tín dụng từ nhiều ngân hàng (trong đó có Vietcombank, VietinBank, Agribank, MB, MSB tại nhiều chi nhánh khác nhau), Bình Điền đã phải thế chấp một khối tài sản đáng kể.
Theo thuyết minh báo cáo tài chính, tài sản dùng để bảo đảm cho các khoản vay, gồm tiền gửi tiết kiệm, nợ phải thu khách hàng, hàng tồn kho, tài sản cố định hữu hình và vô hình có tổng giá trị ghi sổ lên tới 1.745,8 tỷ đồng, tương đương khoảng 39% tổng tài sản của doanh nghiệp. Tỷ lệ tài sản đã cầm cố cao như vậy đồng nghĩa dư địa để Bình Điền tiếp tục vay thêm trong tương lai, nếu cần, sẽ ngày càng thu hẹp.
Ngoài rủi ro về dòng tiền và cơ cấu vốn, Báo cáo tài chính hợp nhất giữa niên độ tại ngày 30/6/2026 của Công ty CP Phân bón Bình Điền cũng cho thấy một khoản đầu tư ngoài ngành kém hiệu quả. Khoản góp vốn 11,66 tỷ đồng vào Công ty CP Du lịch Sài Gòn Đông Hà đã phải trích lập dự phòng 6,93 tỷ đồng, khiến giá trị hợp lý chỉ còn lại 4,73 tỷ đồng, tương đương mất hơn 59% giá trị đầu tư ban đầu. Mức dự phòng cao cho thấy hiệu quả của khoản đầu tư ngoài lĩnh vực kinh doanh cốt lõi không đạt như kỳ vọng và đặt ra câu hỏi về hiệu quả phân bổ vốn.
Với một doanh nghiệp niêm yết và có vốn nhà nước chi phối như Bình Điền, những con số này chưa đủ để khẳng định xu hướng dài hạn. Nhưng chúng cho thấy những vấn đề doanh nghiệp cần giải quyết khá rõ ràng trong các quý tới gồm nâng chất lượng tuân thủ thuế, cải thiện dòng tiền từ hoạt động cốt lõi, kiểm soát tồn kho, giảm áp lực vay ngắn hạn và nâng hiệu quả sử dụng vốn.
Bởi vậy, câu chuyện đáng quan tâm phía sau hai quyết định xử phạt không nằm ở tổng số tiền phạt hơn 627 triệu đồng. Quan trọng hơn là Bình Điền sẽ xử lý như thế nào những điểm yếu về quản trị tuân thủ và những áp lực đang hiện diện trong cấu trúc tài chính để bảo đảm tăng trưởng bền vững hơn trong những kỳ tiếp theo.
Trần Lân
Thị trường chứng khoán đối mặt loạt phép thử
HAGL Agrico lỗ thêm 152 tỷ đồng sau soát xét, chi phí lãi vay tăng mạnh
Ninh Vân Bay bị phạt 365 triệu đồng, cổ phiếu vẫn cảnh báo vì lỗ lũy kế 677 tỷ đồng
Halico: Từ ‘ông trùm’ ngành rượu đến chuỗi thua lỗ và cuộc ‘thay máu’ thượng tầng
Hơn 26.000 tỷ đồng đổ vào Quốc lộ 13, nguồn cung căn hộ dọc tuyến bắt đầu tăng nhiệt
T&T Homes Elite Rivera Vĩnh Long “sold out” hơn 90% giỏ hàng ngày mở bán
Từ bao giờ khối nội thành 'người cầm lái' trên đường đua M&A bất động sản?
Condotel khó hồi sinh khi tâm lý 'chim sợ cành cong' còn đè nặng
Cùng chuyên mục
Đại dự án tăng tốc giải ngân, ngân hàng đối mặt áp lực vốn trung dài hạn
Dù thanh khoản ngắn hạn trên thị trường liên ngân hàng và thị trường 1 đã hạ nhiệt rõ rệt, hệ thống ngân hàng vẫn đối mặt với bài toán chi phí vốn trung và dài hạn khi dòng tín dụng tăng tốc để đáp ứng nhu cầu đầu tư khổng lồ từ các dự án trọng điểm.
Cục Thuế hỏa tốc gỡ vướng, không để doanh nghiệp phát sinh thêm lệ phí môn bài
Cục Thuế vừa phát văn bản hỏa tốc yêu cầu trả kết quả xác nhận giải thể trong ba ngày làm việc, đồng thời nghiêm cấm việc cơ quan thuế chậm giải quyết hồ sơ rồi lại quay sang bắt người nộp thuế nộp thêm tờ khai và lệ phí môn bài.
Tín dụng bỏ xa tiền gửi tới 3,5 điểm %, ngân hàng gánh áp lực vốn đắt
Khoảng cách tăng trưởng giữa cho vay và huy động nới rộng lên mức 3,5 điểm % trong nửa đầu năm buộc các ngân hàng phải cấp tập bù đắp thanh khoản bằng nguồn giấy tờ có giá với lãi suất lên tới 8 - 10%/năm, trong khi dòng vốn tín dụng đang dồn mạnh về khu vực doanh nghiệp và bất động sản.
Người mua vàng lỗ từ 4 - 6,4 triệu đồng/lượng sau một tuần
Trong khi giá vàng thế giới tiếp tục giảm, thị trường nội địa ghi nhận sự bình ổn. Với mức giá hiện tại, người mua vàng miếng trong một tuần qua lỗ 4 triệu đồng/lượng, còn mua vàng nhẫn từ đầu tuần thì lỗ từ 4 - 6,4 triệu đồng/lượng tùy từng thương hiệu.
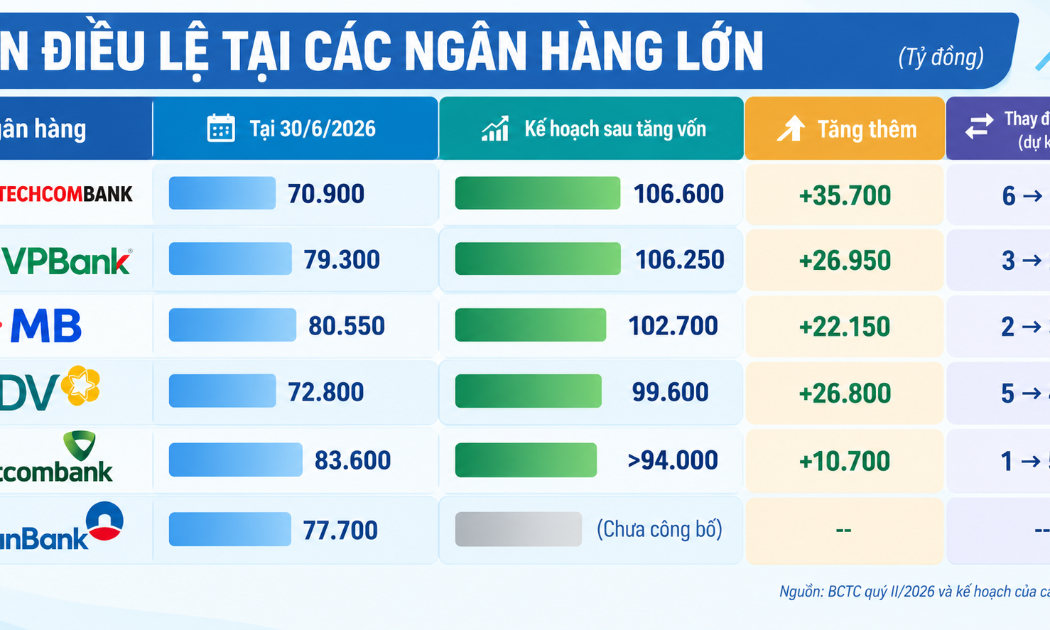
Nhà băng nào sẽ là cái tên đầu tiên chạm mốc 100.000 tỷ đồng vốn điều lệ?
Top đầu bảng xếp hạng vốn điều lệ không còn là sân chơi riêng của các ngân hàng quốc doanh. Với những kế hoạch tăng vốn dồn dập có quy mô hàng chục nghìn tỷ đồng, hệ thống ngân hàng Việt Nam chuẩn bị đón nhận kỷ lục mới khi nhiều thành viên đồng loạt bứt phá qua cột mốc 100.000 tỷ đồng.
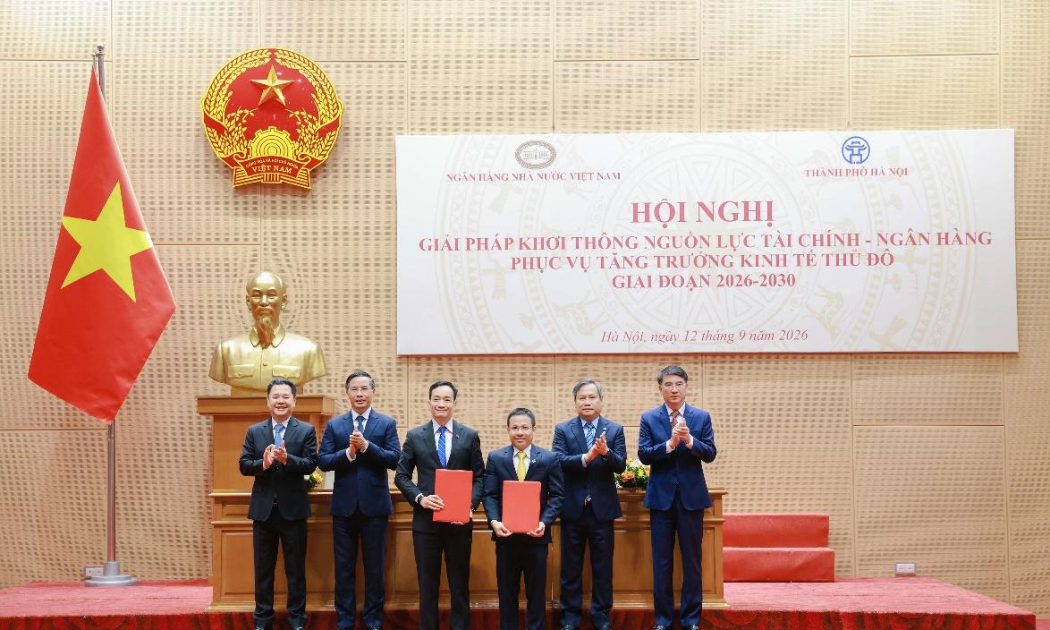
NCB sẽ tài trợ vốn cho dự án Đầu tư xây dựng tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội
Ngày 12/9/2026, tại Hội nghị giải pháp khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026 – 2030, Ngân hàng TMCP Quốc Dân (NCB) và Công ty TNHH Đầu tư Hạ tầng và Đô thị Bắc Hà Nội đã chính thức ký kết Thỏa thuận hợp tác toàn diện, đồng hành cùng triển khai xây dựng tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội.


 Infographic
Cận cảnh iPhone 18 Pro Max vừa ra mắt: Pin 45 giờ, camera xịn xò và... 'giá chát'
Apple vừa chính thức ra mắt iPhone 18 Pro và iPhone 18 Pro Max tại sự kiện “Surprise and shine” diễn ra lúc 0h ngày 10/9 theo giờ Việt Nam, với loạt nâng cấp đáng chú ý về hiệu năng, pin và camera.
Đừng bỏ lỡ



 Phương Di Bee: Những người phụ nữ đánh thức giá trị từ đàn ong
Từ những đàn ong giữa đại ngàn Tây Nguyên, HTX Mật ong Phương Di Bee (tỉnh Gia Lai) đang từng bước nâng tầm giá trị mật ong bằng liên kết, đổi mới sáng tạo và chế biến sâu. Năm 2026, những nỗ lực ấy tiếp tục được ghi nhận khi HTX được trao Giải...