





Áp lực chi phí vốn đẩy lãi suất cho vay vọt lên ngưỡng 10,7%/năm


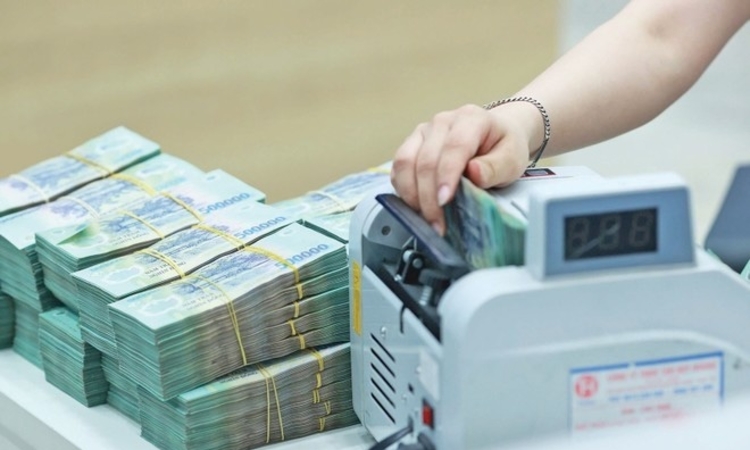
Hiệu ứng dây chuyền từ đợt tăng lãi suất huy động khiến lãi suất cho vay bình quân tháng 8 vọt lên mức cao nhất 10,7%/năm. Đáng chú ý, số liệu khảo sát thực tế trên thị trường cho thấy chi phí vay vốn thậm chí còn cao hơn đáng kể so với con số công bố.
Theo số liệu vừa được Ngân hàng Nhà nước (NHNN) công bố, trong tháng 8, lãi suất cho vay bình quân của nhóm ngân hàng thương mại Nhà nước và nhóm cổ phần đối với các khoản vay mới cùng dư nợ cũ dao động trong khoảng 8,4 - 10,7%/năm, nhích tăng so với mức 8,3 - 10,5%/năm của tháng 7. Riêng lãi suất cho vay ngắn hạn bình quân bằng VND đối với các lĩnh vực ưu tiên ở mức khoảng 4%/năm, chạm mức tối đa theo quy định hiện hành.
Ở chiều ngược lại, lãi suất tiền gửi bằng VND bình quân có sự phân hóa lớn theo từng kỳ hạn. Các khoản tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng dao động 0,1 - 0,2%/năm; kỳ hạn từ 1 tháng đến dưới 6 tháng ở mức 4,1 - 4,6%/năm. Ở kỳ hạn dài hơn, từ 6 tháng đến 12 tháng ghi nhận mức 6,5 - 8%/năm; kỳ hạn trên 12 tháng đến 24 tháng đạt 6,1 - 7,6%/năm, còn kỳ hạn trên 24 tháng neo ở mức 7,2 - 8,1%/năm. Cả hai kỳ hạn 6 - 12 tháng và trên 24 tháng đều tăng 0,2 điểm % so với tháng trước.
Tính đến ngày 21/9, hơn 20 ngân hàng thương mại đã công bố mức lãi suất cho vay bình quân áp dụng trong tháng 8, phản ánh rõ nét xu hướng tăng chiếm ưu thế.
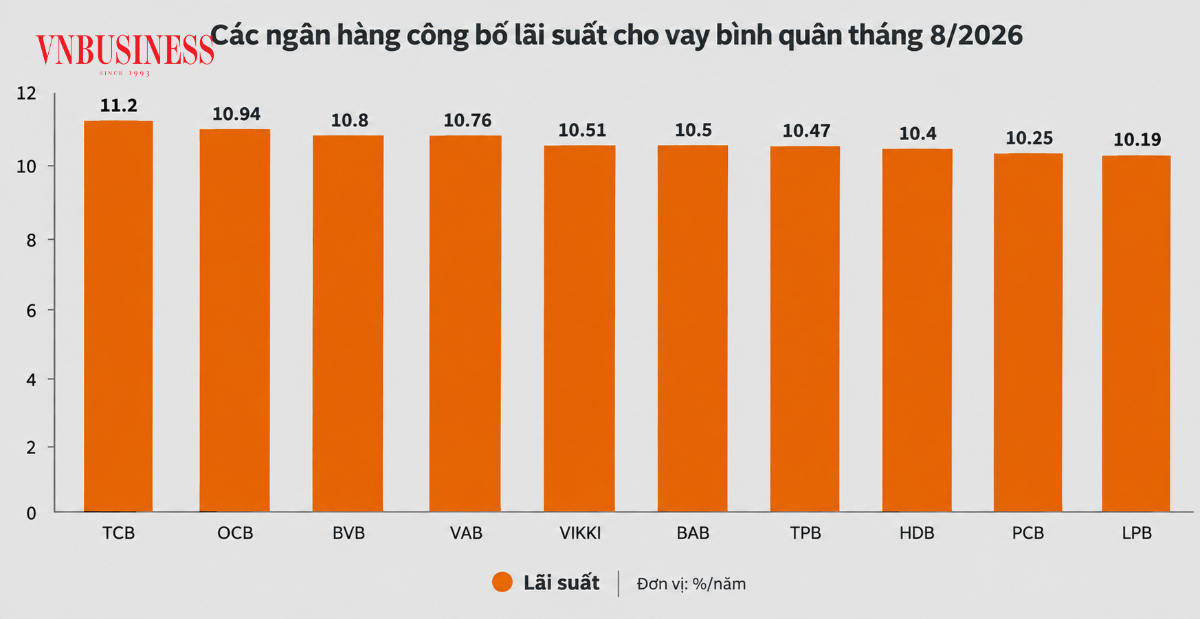
Ghi nhận mức điều chỉnh tăng mạnh nhất là VIB khi cộng thêm 0,8 điểm %, đưa lãi suất cho vay bình quân lên 9,08%/năm, với mức chênh lệch giữa lãi suất cho vay và huy động bình quân là 2,34 điểm %. Dù vậy, mức đỉnh thuộc về Techcombank với lãi suất cho vay bình quân lên tới 11,2%/năm, tăng 0,58 điểm % so với tháng trước.
Một danh sách dài các ngân hàng thương mại cổ phần cũng công bố con số bình quân vượt ngưỡng 10%/năm, bao gồm OCB với 10,94%/năm, BVBank: 10,8%/năm, Viet A Bank: 10,76%/năm, Vikki Bank: 10,51%/năm, BaoViet Bank: 10,5%/năm, TPBank: 10,47%/năm, HDBank: 10,4%/năm, PVcomBank: 10,25%/năm, LPBank: 10,19%/năm. Đây cũng là lần đầu tiên trong nhiều tháng qua, lãi suất của LPBank vượt qua ngưỡng hai chữ số.
Nhóm ghi nhận biên độ tăng từ 0,02 - 0,8 điểm % còn có Kienlong Bank, BIDV, MB, Eximbank, ACB, Saigonbank, Bac A Bank.
Trái ngược với xu hướng đi lên, một số đơn vị lại ghi nhận lãi suất cho vay bình quân giảm từ 0,01 -1,88 điểm %, gồm Agribank, MBV, Vikki Bank và GPBank. Trong đó, GPBank hạ mạnh nhất từ 11,34%/năm trong tháng 7 xuống còn 9,46%/năm trong tháng 8, kéo chênh lệch lãi suất cho vay và tiền gửi bình quân về mức 0,91%/năm.
Tại khối ngân hàng thương mại Nhà nước, Agribank giảm nhẹ 0,01 điểm % xuống 8,52%/năm, trong khi BIDV tăng 0,24 điểm % lên 7,59%/năm. Hai đơn vị còn lại là Vietcombank và VietinBank chưa công bố con số tháng 8, trước đó mức ghi nhận trong tháng 7 lần lượt là 7,4%/năm và 6,21%/năm.
Đại diện các ngân hàng cũng lưu ý, lãi suất công bố là con số tính toán bình quân, hoàn toàn không áp dụng đồng loạt mà phụ thuộc vào hồ sơ rủi ro, năng lực tài chính và tài sản thế chấp của từng khách hàng.
Mặc dù số liệu công bố đã ở mức cao, khảo sát thực tế trên thị trường cho thấy chi phí vốn khách hàng phải trả còn đắt đỏ hơn nhiều. Tại nhóm Big4, lãi suất cho vay thực tế đang dao động trong khoảng 9 - 10,5%/năm, còn tại các ngân hàng tư nhân, mức này có thể chạm trần 12%/năm. Việc lãi suất cho vay ngắn hạn với lĩnh vực ưu tiên chạm trần 4%/năm cũng đánh dấu lần đầu tiên sau nhiều năm, lãi suất này được áp dụng kịch khung.
Nhóm phân tích Công ty Chứng khoán SSI nhận định, mặt bằng lãi suất neo cao khiến các nhà băng dần dịch chuyển cơ cấu cho vay sang trung và dài hạn thay vì ngắn hạn. Nhu cầu vay mua nhà đang chững lại rõ nét khi lãi suất thả nổi ngoài thị trường phổ biến ở mức 12 - 14%/năm, khiến ngay cả những đơn vị có room tín dụng dồi dào và thế mạnh mảng này cũng gặp khó khăn trong giải ngân.
Vào giữa tháng trước, Thủ tướng Chính phủ đã yêu cầu các ngân hàng tiết giảm chi phí, ổn định mặt bằng và giảm thực chất lãi vay nhằm chia sẻ khó khăn với nền kinh tế. Tuy nhiên, rào cản lớn nhất để giảm lãi vay là áp lực bảo vệ biên thu nhập lãi thuần (NIM) khi bài toán thanh khoản vẫn rất căng thẳng, có thời điểm mức chênh lệch giữa huy động và cho vay lên tới gần 2 triệu tỷ đồng.
Các chuyên gia từ Công ty Chứng khoán SSI và Yuanta Việt Nam đồng thuận nhận định mặt bằng lãi suất huy động và cho vay khó có thể hạ nhiệt trong ngắn hạn, đặc biệt khi nhu cầu tín dụng thường tăng tốc vào cao điểm cuối năm. Ngoài ra, việc các ngân hàng trung ương trên thế giới nhiều khả năng phải neo giữ hoặc tiếp tục nâng lãi suất điều hành trước rủi ro lạm phát kéo dài sẽ tiếp tục phủ thêm áp lực lên mặt bằng lãi suất trong nước.
Thanh Hoa
PNJ đối mặt nguy cơ hụt lợi nhuận dài hạn, thành viên HĐQT xin từ nhiệm
Phát Đạt bổ nhiệm Phó Tổng Giám đốc mới, cổ phiếu PDR rơi xuống đáy 5 năm
Cổ phiếu rẻ nhất 5 năm, vì sao dòng tiền vẫn thận trọng?
TTC Land muốn nắm 51% vốn chủ Đảo Kim Quy, dự án từng nằm trong diện thanh tra
Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
PNJ bất ngờ tăng mạnh phiên 13/10, VN-Index vẫn chìm trong sắc đỏ
Hai trụ đỡ cho dòng khách tiêu dùng tại “Quận Nhất mới” Vịnh Tiên
Người mua chật vật tìm kiếm, giá nhà mới chỉ... giảm trên mạng?
Cùng chuyên mục
NHNN phê duyệt phương án tăng vốn điều lệ của Techcombank cao nhất hệ thống ngân hàng, hơn 106 ngàn tỷ
Với việc trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành ESOP cho người lao động, vốn điều lệ của Techcombank dự kiến tăng lên gần 106,6 nghìn tỷ đồng, cao nhất ngành ngân hàng.
Giá vàng trong nước ổn định, riêng Phú Quý điều chỉnh giảm
Thế giới vẫn trong xu hướng giảm, còn thị trường nội địa ổn định với cả vàng nhẫn và vàng miếng, riêng Phú Quý giảm 300.000 đồng/lượng.
Ngân hàng "bơm" trăm nghìn tỷ ưu đãi, doanh nghiệp nông nghiệp vẫn "khát" vốn dài hạn
Dù ngành ngân hàng liên tục mở rộng các gói tín dụng ưu đãi quy mô lớn nhằm tiếp sức cho khu vực sản xuất, nhiều doanh nghiệp nông nghiệp vẫn loay hoay trong bài toán thiếu nguồn vốn trung và dài hạn để phát triển vùng nguyên liệu cũng như đầu tư chế biến sâu.
Lãi suất neo cao, chuyên gia cảnh báo nguy cơ đổ vỡ vì 'lấy ngắn nuôi dài'
TS. Châu Đình Linh, chuyên gia tài chính - ngân hàng nhận định mặt bằng lãi suất khó có thể hạ nhiệt trong ngắn hạn, đồng thời cảnh báo rủi ro kiệt quệ thanh khoản nếu doanh nghiệp dùng vốn ngắn hạn tài trợ cho các dự án dài hạn
Gánh lãi trái phiếu kỷ lục 10,5% và nghịch lý chào bán cổ phiếu đắt đỏ tại PVcomBank
Giữa lúc phải chấp nhận trả lãi suất trái phiếu kỷ lục 10,5%/năm để bù đắp thâm hụt tiền gửi và gánh khối nợ xấu nhóm 5 chiếm tới 83,7%, PVcomBank gây chấn động thị trường khi định giá chào bán cổ phiếu riêng lẻ cao hơn thị giá tới 64%.
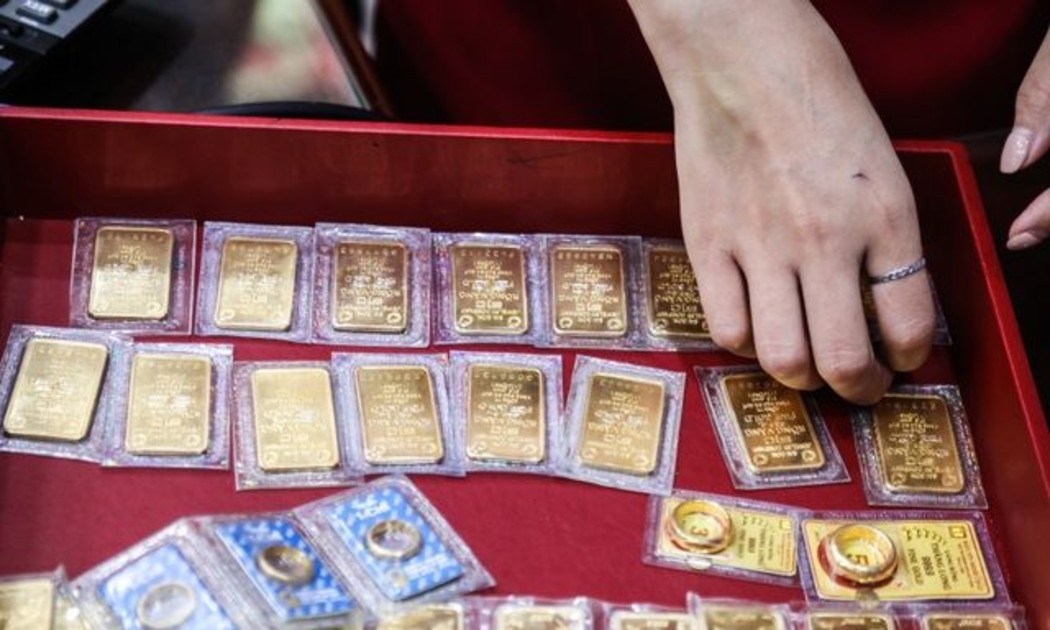
Vàng trong nước đồng loạt giảm, vàng nhẫn mất tới 800.000 đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước đồng loạt giảm. Vàng miếng điều chỉnh 500.000 đồng/lượng, còn vàng nhẫn giảm tới 800.000 đồng/lượng.

 Infographic
1,1 triệu doanh nghiệp đóng góp hơn 60% GDP, tạo 17,6 triệu việc làm
Sau hơn 40 năm đổi mới, Việt Nam có gần 1,1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, khoảng 55% thu ngân sách và tạo việc làm cho 17,6 triệu lao động.

Đừng bỏ lỡ

 Kết nối doanh nhân trẻ, khơi thông nguồn lực phát triển
Trong bối cảnh nền kinh tế nhiều biến động, kết nối cộng đồng, mở rộng thị trường và tháo gỡ điểm nghẽn về vốn, cơ chế đang trở thành những yếu tố quan trọng giúp doanh nghiệp trẻ nâng cao năng lực cạnh tranh, tạo động lực cho tăng trưởng bền vững.