Chứng khoán Việt Nam trước cơ hội đón dòng vốn dài hạn từ Nhật Bản


Việc tăng cường kết nối với các định chế tài chính và quỹ đầu tư Nhật Bản mở thêm cơ hội đưa dòng vốn dài hạn vào thị trường chứng khoán Việt Nam. Tuy nhiên, sức hút của thị trường vẫn phụ thuộc vào chất lượng doanh nghiệp, tính minh bạch và năng lực quản trị.
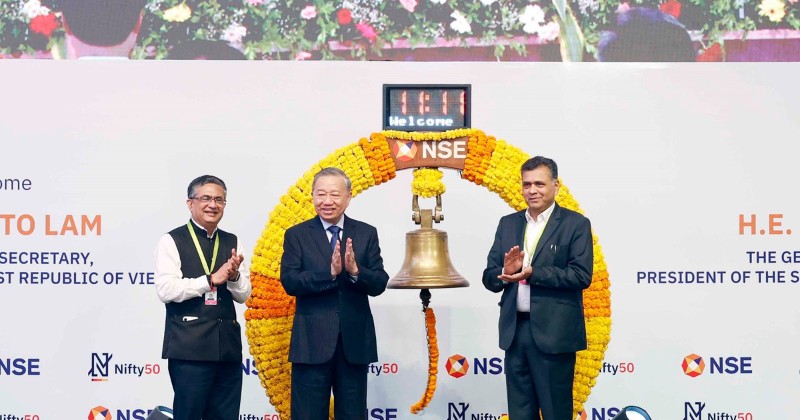
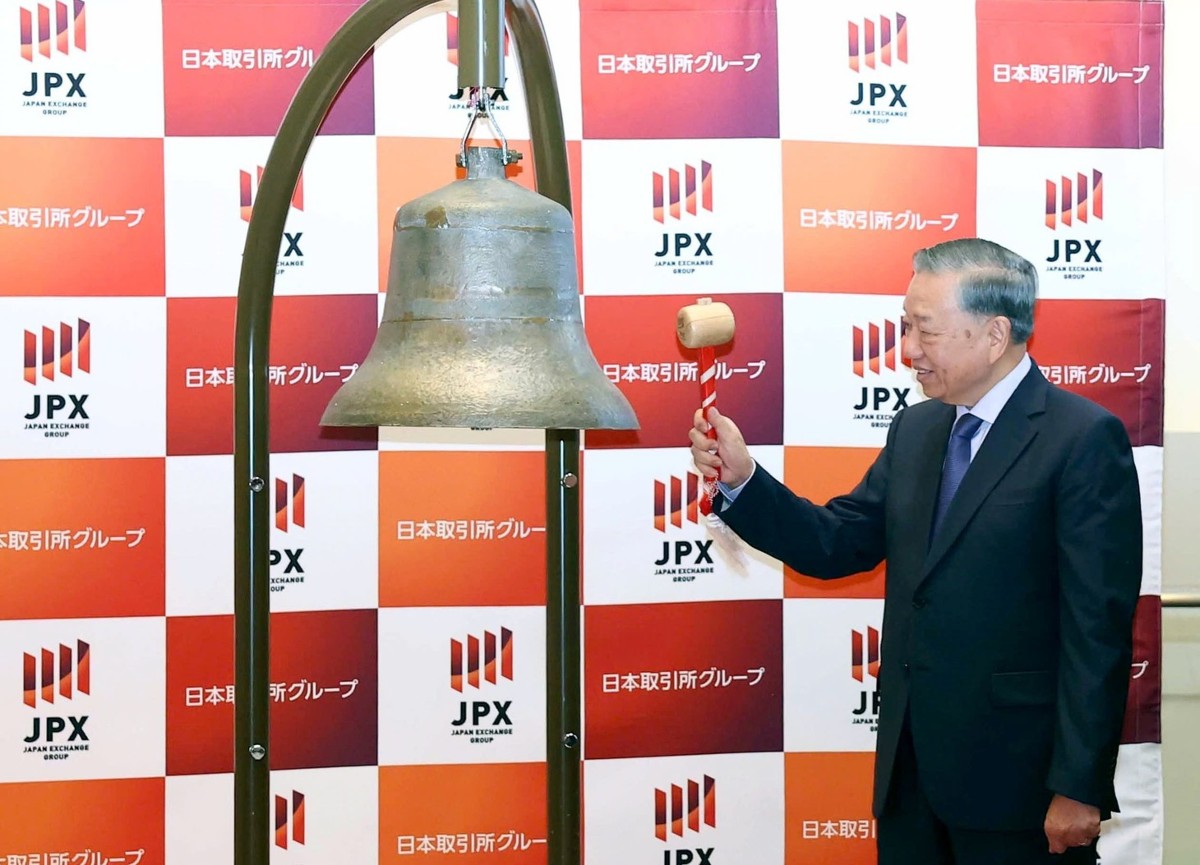
Sáng 11/11, trong khuôn khổ chuyến thăm chính thức Nhật Bản, Tổng Bí thư, Chủ tịch nước Tô Lâm đã đến thăm và đánh chuông tại Sở Giao dịch chứng khoán Tokyo (TSE). Trước đó, ông cùng đoàn đại biểu cấp cao Việt Nam gặp gỡ đại diện các tổ chức tài chính hàng đầu Nhật Bản, trao đổi về hợp tác tài chính và huy động vốn phát triển hạ tầng chiến lược.
Nhà đầu tư Nhật Bản tìm thêm cơ hội với chứng khoán Việt
Điểm đáng chú ý của sự kiện là định hướng đưa quan hệ tài chính Việt Nam - Nhật Bản vượt ra khỏi mô hình cung cấp và tiếp nhận vốn truyền thống, hướng tới cùng phát triển thị trường tài chính, thiết kế các giải pháp huy động vốn và mở rộng đầu tư.
Với thị trường chứng khoán (TTCK) Việt Nam, đây là cơ hội tăng cường kết nối với các định chế tài chính, quỹ đầu tư và nhà đầu tư tổ chức Nhật Bản. Nhóm nhà đầu tư này có tiềm lực vốn lớn, thường chú trọng chiến lược đầu tư dài hạn và yêu cầu tương đối cao về quản trị doanh nghiệp, minh bạch thông tin.
Tại cuộc gặp, các nội dung được trao đổi tập trung vào phát triển thị trường vốn, mở rộng khả năng tiếp cận nhà đầu tư tổ chức quốc tế, đa dạng hóa công cụ huy động vốn và nghiên cứu khả năng phát hành trái phiếu trên thị trường quốc tế. Đây đều là những vấn đề có liên hệ trực tiếp với quá trình phát triển TTCK Việt Nam.
Một diễn biến cụ thể diễn ra ngay trước sự kiện tại TSE là thỏa thuận hợp tác giữa Công ty TNHH Quản lý quỹ SSI (SSIAM) và Daiwa Corporate Investment (DCI). Hai bên hướng tới xây dựng nền tảng kết nối các ngân hàng khu vực Nhật Bản với doanh nghiệp Việt Nam, qua đó mở rộng nguồn vốn trung và dài hạn.
Theo bà Nguyễn Ngọc Anh, Tổng giám đốc SSIAM, hai bên đã tiếp cận, trao đổi với hơn 20 ngân hàng khu vực và các tổ chức xếp hạng tín nhiệm tại Nhật Bản. Các nguồn vốn có thể được triển khai thông qua nhiều hình thức như cho vay trực tiếp, tài trợ vốn trung gian hoặc đồng tài trợ.
SSIAM cũng ký thỏa thuận đầu tư vào Công ty Tài chính tổng hợp cổ phần Điện lực (EVF), với quy mô dự kiến hơn 1.100 tỷ đồng, tương đương khoảng 45 triệu USD. Khoản đầu tư được thực hiện thông qua các quỹ hợp tác với Ngân hàng Phát triển Nhật Bản (DBJ) và DCI.
Đây là ví dụ cho thấy dòng vốn Nhật Bản có thể tiếp cận doanh nghiệp Việt Nam thông qua các quỹ đầu tư và cấu trúc giao dịch trên thị trường vốn. Tuy nhiên, khoản đầu tư này vẫn cần hoàn tất các điều khoản, điều kiện liên quan và thủ tục chấp thuận theo quy định trước khi triển khai.
Với TTCK, sự tham gia của các quỹ và định chế tài chính nước ngoài không chỉ bổ sung nguồn vốn cho doanh nghiệp, mà còn có thể tạo thêm nhu cầu đối với các sản phẩm cổ phiếu, trái phiếu và công cụ đầu tư dài hạn. Nếu được mở rộng, đây cũng là một kênh giúp tăng vai trò của nhà đầu tư tổ chức, góp phần đa dạng hóa cơ cấu dòng tiền trên thị trường.
Bên cạnh SSIAM và DCI, sự hiện diện của các định chế tài chính lớn như Mitsubishi UFJ Financial Group (MUFG) cũng cho thấy phạm vi hợp tác ngày càng rộng. MUFG hiện có quan hệ hợp tác với VietinBank và bày tỏ mong muốn hỗ trợ huy động vốn, thúc đẩy kết nối kinh doanh tại Việt Nam
Không chỉ nâng hạng, chứng khoán Việt cần nâng chất lượng
Một yếu tố có thể gia tăng sức hấp dẫn của TTCK Việt Nam là việc thị trường đã được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp vào tháng 10/2025. Việc nâng hạng mở ra cơ hội tiếp cận nhóm quỹ đầu tư theo dõi các bộ chỉ số thị trường mới nổi, trong đó có các quỹ đến từ Nhật Bản.
Đầu năm 2026, Ngân hàng Phát triển Nhật Bản (DBJ) và SSI đã công bố thành lập Japan-Vietnam Capital Fund, do DBJ và SSIAM đồng quản lý. Quỹ hướng đến đầu tư vào thị trường cổ phiếu Việt Nam, tập trung vào những doanh nghiệp niêm yết có quản trị tốt, chiến lược tăng trưởng rõ ràng và tiềm năng dài hạn.
Đây là mô hình hợp tác đáng chú ý bởi vốn Nhật Bản không chỉ được đưa vào Việt Nam thông qua các khoản vay hay dự án FDI, mà còn có thể tham gia trực tiếp vào thị trường cổ phiếu thông qua các quỹ đầu tư chuyên biệt.
Tuy nhiên, việc được nâng hạng không đồng nghĩa dòng vốn ngoại sẽ tự động gia tăng. Nhà đầu tư vẫn cần đánh giá thanh khoản, chất lượng doanh nghiệp, khả năng tiếp cận thị trường và mức độ an toàn của các khoản đầu tư.
Ông Kojima Kazunobu, chuyên gia tư vấn của Cơ quan Hợp tác Quốc tế Nhật Bản (JICA), thuộc Viện Nghiên cứu Daiwa, cho rằng TTCK Việt Nam đã có những bước tiến đáng kể về quy mô, chất lượng và tính minh bạch. Dù vậy, để duy trì sức hấp dẫn đối với nhà đầu tư quốc tế, Việt Nam cần tiếp tục cải thiện khuôn khổ IPO, niêm yết và nâng cao chất lượng doanh nghiệp trên sàn.
Theo ông, việc phát triển thị trường cần đi đôi giữa mở rộng quy mô và nâng cao chất lượng. Một quy trình IPO, niêm yết hiệu quả hơn sẽ khuyến khích nhiều doanh nghiệp tư nhân lớn và doanh nghiệp nhà nước cổ phần hóa tham gia thị trường, qua đó mở rộng lựa chọn cho nhà đầu tư.
Đây cũng là vấn đề được cơ quan quản lý đặt ra trong quá trình phát triển TTCK. Theo Ủy ban Chứng khoán Nhà nước, quản trị doanh nghiệp, chất lượng báo cáo tài chính và minh bạch thông tin là những yếu tố nền tảng để củng cố niềm tin nhà đầu tư, tăng khả năng huy động vốn trung và dài hạn.
Một nghiên cứu công bố tháng 6/2026 trên tạp chí Review of Financial Economics, do nhóm tác giả thuộc Đại học Thủy lợi và Đại học Kinh tế Quốc dân thực hiện, cũng chỉ ra rằng khả năng sinh lời, quy mô doanh nghiệp, tỷ lệ chi trả cổ tức và tỷ lệ sở hữu nước ngoài có mối liên hệ đáng kể với khả năng thu hút vốn đầu tư danh mục nước ngoài vào TTCK Việt Nam trong giai đoạn 2010-2023. Trong khi đó, biến động tỷ giá và lạm phát có tác động bất lợi đến sức hấp dẫn của dòng vốn này.
Kết quả nghiên cứu cho thấy nhà đầu tư nước ngoài không chỉ quan tâm đến triển vọng tăng trưởng chung của nền kinh tế, mà còn đánh giá hiệu quả hoạt động và khả năng tạo lợi ích thực tế của từng doanh nghiệp.
Với nhà đầu tư Nhật Bản, yêu cầu này càng đáng quan tâm. Theo bà Nguyễn Ngọc Anh, các đối tác Nhật thường xem xét kỹ năng lực quản trị, tính minh bạch tài chính, khả năng tạo dòng tiền và trả nợ, vị thế cạnh tranh cũng như triển vọng tăng trưởng dài hạn của doanh nghiệp. Họ cũng quan tâm đến việc tuân thủ pháp luật, quản trị rủi ro và các tiêu chuẩn môi trường, xã hội, quản trị (ESG).
Như vậy, cơ hội thu hút vốn Nhật Bản không chỉ dành cho những doanh nghiệp có quy mô lớn, mà còn phụ thuộc vào khả năng chứng minh hiệu quả kinh doanh và duy trì chuẩn mực quản trị. Những doanh nghiệp có báo cáo tài chính đáng tin cậy, chiến lược phát triển rõ ràng và khả năng chi trả cổ tức ổn định có thể có lợi thế khi tiếp cận các quỹ đầu tư dài hạn.
Một vấn đề khác là khả năng tiếp cận thị trường. Các nhà đầu tư nước ngoài vẫn phải đối mặt với những khác biệt về quy định, thủ tục, chuẩn mực kế toán và rủi ro tỷ giá. Do đó, việc cải thiện cơ chế giao dịch, thanh toán, công bố thông tin bằng tiếng Anh và khả năng tiếp cận sản phẩm tài chính sẽ góp phần giảm chi phí đầu tư.
Ở góc độ thị trường, việc thu hút thêm nhà đầu tư tổ chức Nhật Bản còn có ý nghĩa trong việc cải thiện cơ cấu dòng tiền. Thay vì phụ thuộc quá nhiều vào hoạt động giao dịch ngắn hạn, sự tham gia của các quỹ dài hạn có thể bổ sung nguồn cầu ổn định hơn cho cổ phiếu và trái phiếu doanh nghiệp. Dù vậy, mức độ ổn định còn tùy thuộc chiến lược và thời hạn đầu tư của từng quỹ.
Hải Giang
VCCI đề xuất xóa nợ thuế hàng chục triệu đồng, Bộ Tài chính nói gì?
Việt Nam bàn giao thêm 1.500 tấn gạo cho Cuba
KFC, Pizza Hut có thể đổi chủ, hé lộ cuộc dịch chuyển vốn trong ngành F&B
Động thái hạ nhiệt thanh khoản của Ngân hàng Nhà nước
Bandai Namco rót vốn vào POPS, cuộc đua khai thác bản quyền giải trí tại Việt Nam nóng lên?
Khách hàng trúng Jackpot hơn 199 tỷ đồng khi mua vé Vietlott trên ứng dụng VietinBank iPay Mobile
Nông sản tươi được mở “luồng xanh” qua biên giới?
Vietbank bất ngờ hạ gần 20% kế hoạch lợi nhuận dù lãi 9 tháng tăng 52%
Cùng chuyên mục
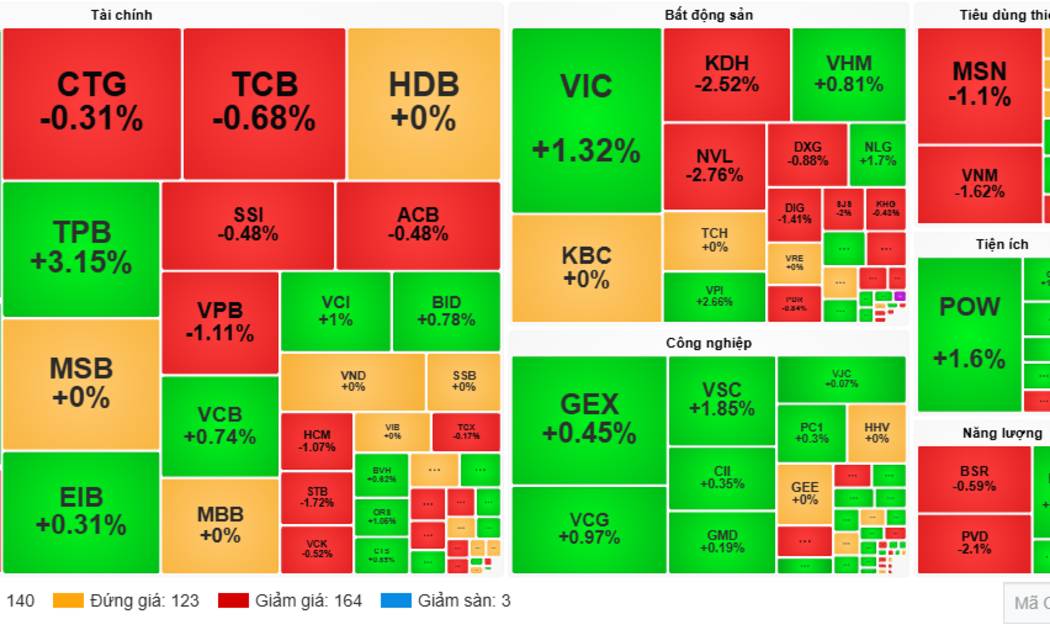
VN-Index đảo chiều tăng gần 4 điểm, 167 cổ phiếu HoSE vẫn chìm trong sắc đỏ
Lực cầu bắt đáy xuất hiện vào cuối phiên 11/11 giúp chỉ số chính thoát một phiên giảm điểm. Tuy nhiên, số mã giảm vẫn nhiều hơn số mã tăng, phản ánh sự phân hóa rõ nét của thị trường.
Lỗ lũy kế gần 284 tỷ đồng, UDCons tiếp tục đối mặt cảnh báo trên sàn chứng khoán
Cổ phiếu UDC tiếp tục nằm trong diện cảnh báo do báo cáo tài chính năm bị kiểm toán ngoại trừ 3 năm liên tiếp. Trong khi đó, UDCons ghi nhận khoản lỗ lũy kế gần 284 tỷ đồng sau 9 tháng đầu năm 2026, tương đương hơn 81% vốn điều lệ.
Những nhóm cổ đông đang nắm giữ khối tài sản hàng chục nghìn tỷ đồng tại ACB
Sự hiện diện của các nhóm cổ đông lớn tạo nên bức tranh sở hữu đáng chú ý tại một trong những ngân hàng tư nhân lớn trên thị trường chứng khoán.
Vừa đón thêm cổ đông ngoại, người nội bộ Masan có động thái gây chú ý
Con gái Chủ tịch Masan Nguyễn Đăng Quang đăng ký bán toàn bộ cổ phiếu MSN nắm giữ, trong bối cảnh tập đoàn liên tiếp có những động thái tái cơ cấu và mở rộng hợp tác với đối tác ngoại.
Khối ngoại bán ròng trăm nghìn tỷ, vì sao vẫn mạnh tay M&A?
Khối ngoại liên tục bán ròng trên sàn chứng khoán, nhưng vẫn chi hàng nghìn tỷ đồng thâu tóm doanh nghiệp Việt. Dòng vốn này đang cho thấy sự thay đổi trong cách lựa chọn cơ hội đầu tư.
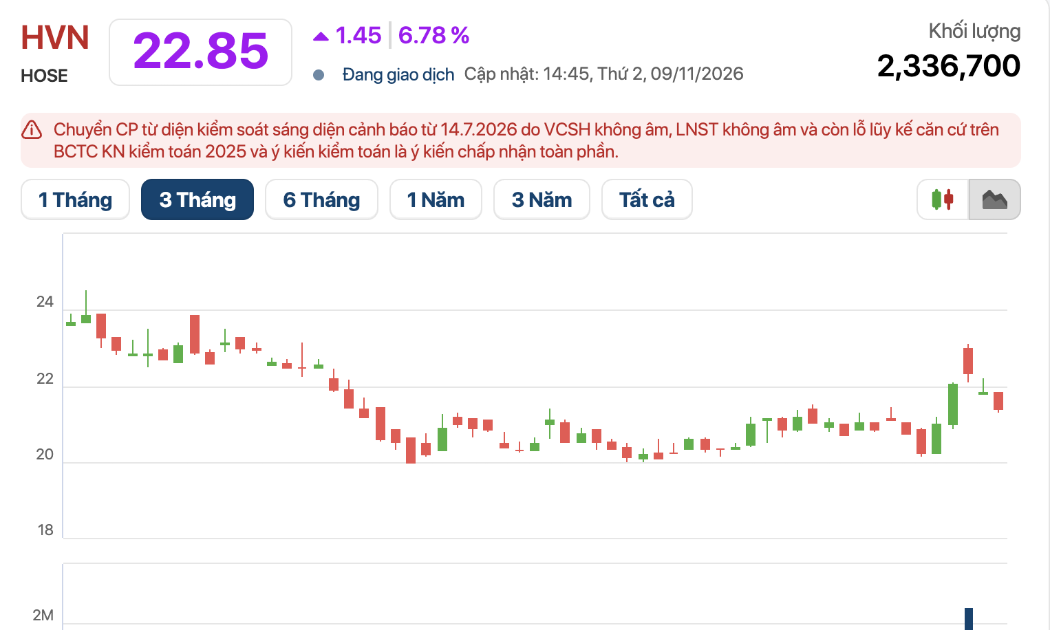
Cổ phiếu Vietnam Airlines trở lại 'sắc tím' sau hơn 3 tháng
Cổ phiếu HVN của Tổng công ty Hàng không Việt Nam (Vietnam Airlines) trở thành tâm điểm chú ý trong phiên giao dịch ngày 10/11 khi tăng kịch trần lên 22.850 đồng/cp, đánh dấu "sắc tím" trở lại kể từ phiên giao dịch 3/8/2026.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ
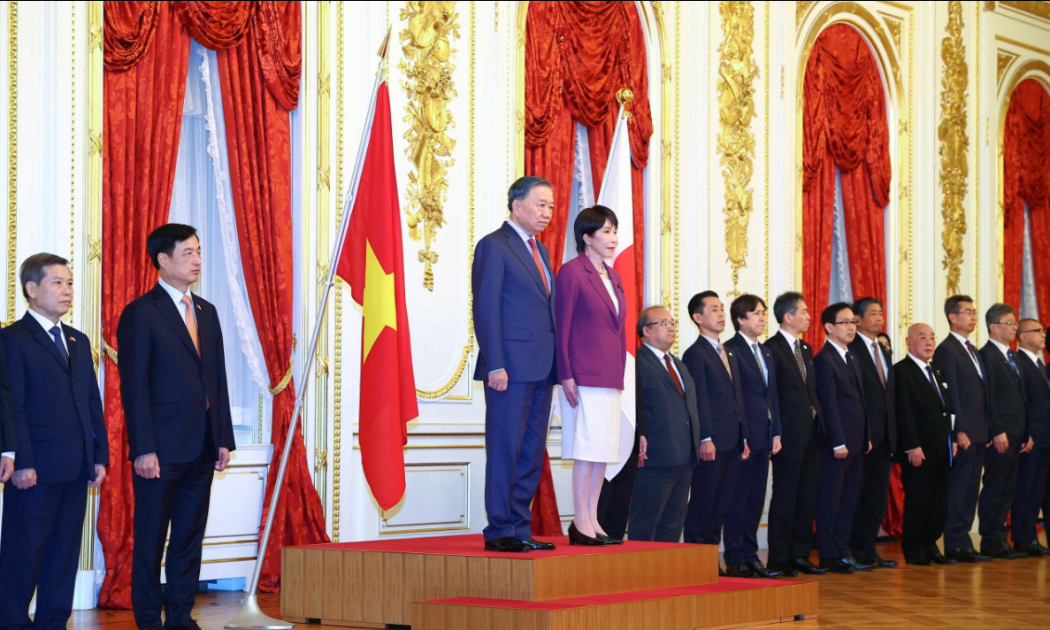

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...