Ngân hàng thu hàng nghìn tỷ đồng từ dịch vụ, cuộc đua ngoài tín dụng nóng lên


Từ tài trợ thương mại, thanh toán đến bảo hiểm, nguồn thu dịch vụ đang mang về hàng nghìn tỷ đồng cho nhiều ngân hàng. Tuy nhiên, không phải nhà băng nào cũng tận dụng được dư địa này.
Bên cạnh hoạt động cho vay, dịch vụ đang trở thành nguồn đóng góp đáng kể vào kết quả kinh doanh của nhiều ngân hàng. Đáng chú ý, sự tăng trưởng mạnh của thu nhập từ phí tại một số nhà băng cho thấy cuộc đua đa dạng hóa nguồn thu ngày càng rõ nét, dù kết quả giữa các ngân hàng vẫn có sự phân hóa.
Thu phí dịch vụ tăng mạnh nhờ L/C
Theo thống kê từ báo cáo tài chính của 28 ngân hàng thương mại niêm yết hoặc đăng ký giao dịch trên thị trường chứng khoán, lợi nhuận trước thuế quý III/2026 đạt 106.704 tỷ đồng, tăng 21,3% so với cùng kỳ năm trước.
Thu nhập lãi thuần vẫn giữ vai trò chủ đạo, nhưng nguồn thu ngoài lãi cũng ghi nhận diễn biến tích cực. Theo báo cáo cập nhật ngành ngân hàng của SSI Research, tại nhóm ngân hàng thuộc danh mục theo dõi, thu nhập ngoài lãi quý III đạt 42.700 tỷ đồng, tăng 25% so với cùng kỳ. Riêng thu nhập phí dịch vụ tăng 56%, cao hơn mức tăng trưởng lợi nhuận trước thuế 18,9% của nhóm.
Chẳng hạn tại Techcombank, ông Jens Lottner, Tổng giám đốc cho biết, kết quả kinh doanh quý III cũng như 9 tháng đầu năm được thúc đẩy bởi sự đa dạng của các nguồn thu, trong đó thu từ lãi thuần, hoạt động dịch vụ tăng tích cực. Theo đó, trong 9 tháng đầu năm 2026, thu nhập từ hoạt động dịch vụ của Techcombank đạt khoảng 11.800 tỷ đồng, tăng 44% so với cùng kỳ.
Tại BIDV, thu nhập dịch vụ 9 tháng đạt 5.442 tỷ đồng, tăng 5,5%; riêng quý III đạt 1.858 tỷ đồng, tăng 7,2%. Tương tự, đối với nguồn thu ngoài lãi của ACB, thu nhập từ hoạt động dịch vụ đạt hơn 2.600 tỷ đồng, tăng 16% so cùng kỳ.
SSI Research cho biết tài trợ thương mại, đặc biệt là nghiệp vụ thư tín dụng (L/C), đang trở thành một trong những động lực chính thúc đẩy thu nhập phí. Ngoài ra, tư vấn, phân phối trái phiếu doanh nghiệp, thanh toán và thẻ cũng đóng góp vào nguồn thu này.
Techcombank là một trong những ngân hàng ghi nhận kết quả nổi bật. Trong cơ cấu nguồn thu dịch vụ của Techcombank, thu từ LC tiền mặt và thanh toán đạt 4.900 tỷ đồng, tăng 136,6% so với cùng kỳ, nhờ tiếp tục mở rộng các giải pháp LC. Tại OCB, quy mô cam kết L/C ngoại bảng đến ngày 30/9/2026 đạt hơn 7.100 tỷ đồng, gấp khoảng 11,8 lần cuối năm 2025.
Đóng góp từ hệ sinh thái tài chính
Tuy nhiên, không phải ngân hàng nào cũng duy trì được đà tăng trưởng ở mảng dịch vụ. Tại Vietcombank, lãi thuần dịch vụ quý III đạt hơn 904 tỷ đồng, giảm 3,6% so với cùng kỳ. Lũy kế 9 tháng, nguồn thu này đạt hơn 2.707 tỷ đồng, tăng 3,9%.
Tại MSB, thu nhập dịch vụ quý III đạt 302,2 tỷ đồng, tăng 51,4%, nhưng lũy kế 9 tháng chỉ đạt 845,8 tỷ đồng, giảm 23,7%. SeABank ghi nhận thu nhập dịch vụ quý III đạt 184,61 tỷ đồng, giảm 9,6%, trong khi 9 tháng vẫn tăng 5,8%, lên 583,79 tỷ đồng.
BVBank ghi nhận lỗ thuần dịch vụ 9 tháng 11,33 tỷ đồng, trong khi cùng kỳ năm trước lãi 30,07 tỷ đồng. Bac A Bank có lãi thuần dịch vụ quý III đạt 42,85 tỷ đồng, tăng 8,5%, nhưng lũy kế 9 tháng giảm 13,9%, còn 89,23 tỷ đồng.
Những khoản thu nhập ngoài lãi hàng nghìn tỷ đồng tại nhiều ngân hàng cho thấy hiệu quả bước đầu của chiến lược phát triển hệ sinh thái tài chính. Điển hình tại MB, VPBank, Techcombank… hệ sinh thái bao gồm ngân hàng, tài chính tiêu dùng, bảo hiểm và công ty chứng khoán.
Công ty Bảo hiểm Kỹ Thương (Techcom Life), mới được cấp phép hoạt động vào cuối năm ngoái, đã nhanh chóng mở rộng hoạt động trên thị trường. Theo đó, tại Techcombank, thu từ dịch vụ kinh doanh bảo hiểm trong 9 tháng đầu năm 2026 đạt 2.150 tỷ đồng, gấp 2,4 lần cùng kỳ và vượt gần 60% mức thu của cả năm trước. Lãi thuần từ mảng này đạt gần 1.700 tỷ đồng, tăng hơn gấp đôi. Đóng góp của bảo hiểm trong tổng thu dịch vụ tăng từ 10% lên 15%.
Trong khi đó, MB chưa công bố số liệu kinh doanh bảo hiểm 9 tháng, nhưng cho biết doanh thu phí khai thác mới của MB Life trong 8 tháng đầu năm đạt khoảng 900 tỷ đồng, tổng doanh thu phí bảo hiểm lũy kế gần 3.100 tỷ đồng. Còn Mcredit, hiện chưa có số liệu kinh doanh riêng 9 tháng, nhưng kết quả 6 tháng đầu năm rất tích cực.
Theo lãnh đạo MB, ngân hàng đang chuyển dịch từ mô hình tăng trưởng chủ yếu dựa vào quy mô tín dụng sang mô hình ngân hàng số gắn với hệ sinh thái tài chính rộng hơn.
Tại VPBank, các đơn vị trực thuộc như VPBankS, FE Credit và OPES đóng góp khoảng 16% lợi nhuận hợp nhất của ngân hàng này trong 9 tháng đầu năm. Trong đó, VPBankS đạt lợi nhuận trước thuế 3.516 tỷ đồng, tăng 8%; OPES đạt lợi nhuận 917 tỷ đồng, gấp hơn 2 lần cùng kỳ và 1,4 lần so với cả năm 2025. FE Credit nửa đầu năm 2026 ghi nhận doanh thu hơn 10.232 tỷ đồng và lợi nhuận trước thuế gần 153 tỷ đồng.
Trong giai đoạn 2026 - 2030, VPBank định hướng mở rộng hệ sinh thái sang nhiều mảng kinh doanh mới. Trong đó, thương hiệu bảo hiểm nhân thọ VPLife đã được cấp phép và dự kiến vận hành từ quý I/2027. Ở mảng giao dịch tài sản mã hóa, CAEX đã hoàn tất tăng vốn điều lệ lên 10.000 tỷ đồng, đồng thời được Cục An ninh mạng thuộc Bộ Công an thẩm định đạt tiêu chuẩn an toàn thông tin cấp độ 4. Với mảng quản lý quỹ và gia sản, ngân hàng triển khai các dịch vụ đầu tư thông qua công ty VPCapital.
Theo TS. Châu Đình Linh, Trường Đại học Ngân hàng TP.HCM, áp lực thu hẹp biên lãi thuần (NIM) buộc các ngân hàng phải đẩy mạnh thu ngoài lãi. Để nguồn thu này tăng trưởng bền vững, nhà băng cần phát triển các dịch vụ xuất phát từ nhu cầu thực như thanh toán, quản lý dòng tiền, tài trợ thương mại hay phòng ngừa rủi ro tỷ giá, thay vì tiếp tục phụ thuộc vào các khoản thu ngắn hạn và đơn lẻ như hiện nay.
Huyền Anh

Chứng khoán Việt Nam trước cơ hội đón dòng vốn dài hạn từ Nhật Bản
Vịnh Tiên thêm điểm tựa dòng tiền suốt 3 năm cho nhà đầu tư trước thềm loạt tiện ích tỷ đô vận hành
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
VN-Index đảo chiều tăng gần 4 điểm, 167 cổ phiếu HoSE vẫn chìm trong sắc đỏ
'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
Lỗ lũy kế gần 284 tỷ đồng, UDCons tiếp tục đối mặt cảnh báo trên sàn chứng khoán
Những nhóm cổ đông đang nắm giữ khối tài sản hàng chục nghìn tỷ đồng tại ACB
‘Bắt đáy’ nhà đất thời thanh khoản thấp có dễ?

Cùng chuyên mục
VCCI đề xuất xóa nợ thuế hàng chục triệu đồng, Bộ Tài chính nói gì?
VCCI đề xuất xóa nợ thuế gốc dưới 20 triệu đồng với hộ, cá nhân kinh doanh và dưới 50 triệu đồng với doanh nghiệp siêu nhỏ đã ngừng hoạt động trên 5 năm. Tuy nhiên, Bộ Tài chính cho rằng chưa đủ cơ sở để áp dụng chính sách này.
Động thái hạ nhiệt thanh khoản của Ngân hàng Nhà nước
Không còn là những biện pháp vay mượn tạm thời, việc Ngân hàng Nhà nước chính thức mua đứt USD từ hôm nay (ngày 11/11) đồng nghĩa với một lượng lớn tiền đồng sẽ ở lại thực chất trong hệ thống ngân hàng, kịp thời giải tỏa cơn khát vốn ngay trước thềm cao điểm chi trả và quyết toán cuối năm.
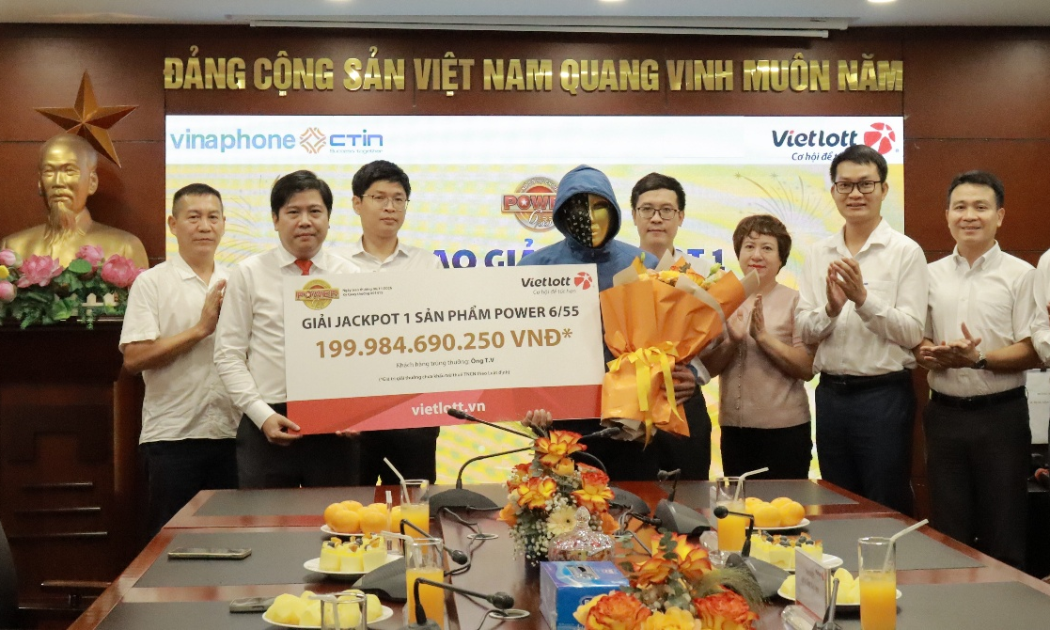
Khách hàng trúng Jackpot hơn 199 tỷ đồng khi mua vé Vietlott trên ứng dụng VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Vietbank bất ngờ hạ gần 20% kế hoạch lợi nhuận dù lãi 9 tháng tăng 52%
Vietbank điều chỉnh giảm 400 tỷ đồng mục tiêu lợi nhuận trước thuế năm 2026, xuống còn 1.700 tỷ đồng, trong bối cảnh ngành ngân hàng thực hiện định hướng giảm lãi suất cho vay theo chỉ đạo của Ngân hàng Nhà nước (NHNN).
Giá vàng trong nước ‘quay xe’ giảm tới 500.000 đồng/lượng
Thị trường vàng trong nước ghi nhận sự điều chỉnh của hầu hết các thương hiệu, cùng xu hướng thế giới. Vàng miếng giảm 300.000 đồng, còn vàng nhẫn giảm từ 100.000 – 300.000 đồng/lượng chiều bán ra.
Tín dụng tăng tốc, ngân hàng nào còn nhiều dư địa để giải ngân?
VPBank, MB dẫn đầu về lượng vốn cho vay tăng thêm trong 9 tháng, trong khi một số ngân hàng đã tiến sát trần tín dụng. Sự phân hóa về hạn mức và cơ chế ưu tiên đang tạo nên những khoảng cách đáng kể trong cuộc đua giải ngân cuối năm.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...