


Cùng hồ sơ, cùng căn cứ pháp lý nhưng cách áp dụng thuế GTGT giữa các địa phương có thể khác nhau. Vướng mắc trong kê khai, hoàn thuế và xác định đối tượng chịu thuế khiến doanh nghiệp bị giam vốn, phát sinh thêm chi phí lưu kho, lưu bãi và khó chủ động kế hoạch sản xuất.
Gỡ tận gốc nghịch lý thuế GTGT, mở lối ra cho doanh nghiệp


Doanh nghiệp đang chịu sức ép bủa vây khi nghịch lý thuế giá trị gia tăng (GTGT) chưa được giải quyết dứt điểm: chính sách liên tục sửa đổi nhưng hoàn thuế vẫn ách tắc, vốn bị giam, chi phí đội lên trong hai tháng cuối năm. Muốn mở lối ra cho sản xuất kinh doanh cần xử lý tận gốc những cách hiểu vênh nhau, sửa các quy định còn bất cập để giảm rủi ro trong quá trình thực thi.
Nghịch lý là cùng một loại hồ sơ, cùng căn cứ pháp lý nhưng doanh nghiệp (DN) có thể nhận được cách xử lý thuế GTGT khác nhau giữa các địa phương. Sự thiếu thống nhất khiến họ khó dự liệu nghĩa vụ, thậm chí đối mặt nguy cơ bị truy thu hoặc chậm hoàn thuế dù đã thực hiện theo hướng dẫn.
Chính sách đổi, vướng mắc vẫn bủa vây
Thực tế, bất cập thể hiện rõ trong việc xác định thuế suất đối với dịch vụ cung cấp cho DN chế xuất (EPE). Ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn VNLAWS, cho biết DN gặp vướng mắc khi áp dụng thuế suất GTGT 0% đối với dịch vụ cung cấp trực tiếp tại EPE, phục vụ hoạt động sản xuất hàng xuất khẩu. Nguyên nhân là điều kiện hưởng thuế suất này chưa được hướng dẫn đủ rõ theo từng loại dịch vụ.
Không chỉ vướng ở khâu xác định thuế suất, sự thiếu rõ ràng còn thể hiện trong cách kê khai thuế GTGT. Theo ông Quân, chỉ tiêu điều chỉnh đầu vào có thể tập hợp nhiều khoản khác bản chất. Trong đó, có hóa đơn bỏ sót ở kỳ trước, thuế đầu vào được điều chỉnh khi đáp ứng điều kiện thanh toán hoặc chứng từ thanh toán được bổ sung muộn.
Do các khoản điều chỉnh không được phân tách rõ, cơ quan thuế khó nhận diện nguồn gốc từng khoản, còn DN phải giải trình nhiều hơn khi hồ sơ được rà soát. Ông Quân đề xuất tách mã giao dịch hoặc bổ sung phụ lục để phân biệt từng trường hợp, qua đó giảm vướng mắc trong kê khai và hoàn thuế.
Chủ tịch VNLAWS cũng lưu ý cần làm rõ trường hợp DN chỉ phải nộp tờ khai mẫu 02/GTGT, không đồng thời nộp mẫu 01/GTGT. Quy định này đặc biệt cần thiết với DN đang trong giai đoạn đầu tư, chưa phát sinh hoạt động sản xuất kinh doanh.
Không chỉ gây khó khăn trong kê khai, những cách hiểu và áp dụng thiếu thống nhất còn khiến DN đối mặt rủi ro về dòng tiền. Ở ngành gỗ, ông Nguyễn Liêm, nguyên lãnh đạo Hiệp hội Chế biến gỗ Bình Dương (BIFA), Chủ tịch Công ty Lâm Việt, phản ánh hồ sơ nhập khẩu tương tự nhưng cách áp dụng thuế GTGT giữa các địa phương có thể khác nhau. Có DN đã nộp thuế 8% khi nhập khẩu nhưng gặp vướng mắc khi đề nghị hoàn lại, do hàng hóa được xác định thuộc đối tượng không chịu thuế.
Như băn khoăn của ông Liêm, DN vẫn lúng túng về cơ chế xử lý khoản thuế đã nộp, khiến vốn lưu động tiếp tục bị giam. Thủ tục chứng minh nguồn gốc gỗ nhập khẩu cũng vướng từ thẩm quyền cấp giấy tờ đến yêu cầu hợp pháp hóa lãnh sự. Hồ sơ chậm khiến hàng ùn lại, phát sinh thêm phí lưu container và lưu bãi.
Không riêng ngành gỗ, tình trạng thiếu hướng dẫn rõ ràng còn xuất hiện ở nhiều lĩnh vực khác. Với ngành thủy sản, vướng mắc tập trung ở cách xác định ranh giới giữa sơ chế và chế biến, dẫn đến cách hiểu chưa thống nhất khi áp dụng thuế GTGT. Trong hạ tuần tháng 10/2026, Cục Thuế (Bộ Tài chính) đã ban hành Công văn 7998/CT-QLNT trả lời kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP) về vấn đề này.
Công văn nêu rõ, từ ngày 1/1/2026, thủy sản chưa chế biến hoặc chỉ sơ chế thông thường trong khâu kinh doanh thuộc diện không phải kê khai, tính nộp thuế nhưng được khấu trừ đầu vào. Tuy nhiên, ranh giới giữa sơ chế thông thường và chế biến thành sản phẩm khác vẫn phải căn cứ vào quy trình sản xuất thực tế, khiến DN còn lúng túng khi áp dụng.
Để giải quyết vướng mắc này, Cục Thuế cho biết Bộ Nông nghiệp và Môi trường có trách nhiệm hướng dẫn những trường hợp chưa rõ về quy trình sản xuất. VASEP kiến nghị xây dựng bảng tra cứu theo nhóm sản phẩm và công đoạn phổ biến, gồm tôm, cá, mực, nghêu cùng các dạng hàng tươi, đông lạnh, hấp, luộc. Có tiêu chí cụ thể, DN và cơ quan thuế mới có cùng căn cứ khi xuất hóa đơn, kê khai, khấu trừ và hoàn thuế.
Sửa quy định, chặn rủi ro từ khâu thực thi
Những trường hợp trên cho thấy nghịch lý không chỉ nằm ở nội dung chính sách mà còn xuất hiện trong cách hướng dẫn và kiểm tra. Trong tháng 10/2026, góp ý dự thảo sửa đổi Nghị định 181/2025/NĐ-CP, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) chỉ ra bất cập liên quan hàng hóa bán vào khu phi thuế quan.
Theo Điều 17 Nghị định 181/2025/NĐ-CP, hàng hóa phải được tiêu dùng trực tiếp phục vụ sản xuất hàng xuất khẩu mới đủ điều kiện hưởng thuế suất 0%. Tuy nhiên, hồ sơ theo Điều 18 chủ yếu gồm hợp đồng, chứng từ thanh toán không dùng tiền mặt và tờ khai hải quan, chưa làm rõ tài liệu bên bán cần lưu để chứng minh mục đích sử dụng hàng hóa của bên mua.
VCCI cho rằng bên bán khó kiểm soát việc sử dụng hàng hóa sau khi bàn giao. Nếu DN chế xuất chuyển hàng vào thị trường nội địa, bên bán vẫn có nguy cơ bị truy thu hoặc xử phạt. Nghịch lý là DN có thể gánh rủi ro từ hành vi nằm ngoài khả năng kiểm soát. Vì vậy, cần xác định rõ chứng từ được chấp nhận và giới hạn trách nhiệm của từng bên.
Ở góc độ hoàn thiện chính sách, ông Quân đề xuất quy định rõ điều kiện hưởng thuế suất 0% theo từng nhóm dịch vụ, đồng thời chuẩn hóa yêu cầu về chứng từ và trách nhiệm của các bên. Quy định càng cụ thể, DN càng có cơ sở xác định nghĩa vụ và hạn chế rủi ro ngay khi giao dịch.
Một vướng mắc khác liên quan đến dịch vụ trung tâm dữ liệu, điện toán đám mây và trí tuệ nhân tạo (AI) cung cấp cho khách hàng nước ngoài. Dù có thể đáp ứng điều kiện tiêu dùng ở nước ngoài theo Luật Thuế GTGT năm 2024, việc hưởng thuế suất 0% còn phụ thuộc vào phân loại dịch vụ và quy định loại trừ tại Nghị định 181.
VCCI cảnh báo quy định về thuế suất 0% còn có thể đẩy rủi ro sang bên bán, trong khi cách phân loại dịch vụ số chưa theo kịp đặc thù thị trường. Doanh nghiệp cần hướng dẫn thống nhất về điều kiện, chứng từ và trách nhiệm các bên để xác định đúng nghĩa vụ thuế ngay khi giao dịch.
Bất cập này không chỉ làm tăng nghĩa vụ thuế mà còn ảnh hưởng trực tiếp đến khả năng cạnh tranh của các DN. Theo VCCI, khách hàng nước ngoài thường không được khấu trừ thuế GTGT đã nộp tại Việt Nam, khiến mức thuế 10% trở thành chi phí. Vì vậy, giá dịch vụ của DN đặt hạ tầng tại Việt Nam có thể cao hơn khoảng 10% so với nhà cung cấp trong khu vực.
Thực tế này cho thấy cần có hướng dẫn rõ ràng hơn để DN chủ động xác định nghĩa vụ thuế và hạn chế bất lợi trong cạnh tranh. Theo ông Quân, cơ quan quản lý cần phân nhóm hàng hóa, dịch vụ và tình huống phát sinh để hướng dẫn cụ thể. Các tiêu chí về nơi tiêu dùng, mục đích sử dụng, điều kiện thanh toán và chứng từ phải đủ rõ để DN xác định nghĩa vụ ngay khi giao dịch.
Cơ quan thuế cần thống nhất hướng dẫn, làm rõ cách kê khai thuế GTGT và phối hợp liên ngành để tránh đẩy rủi ro sang DN. Hai tháng cuối năm, mỗi khoản thuế bị treo đều bào mòn dòng tiền và sức cạnh tranh. Chính sách chỉ thực sự tháo gỡ khó khăn khi DN có thể làm đúng ngay từ đầu, thay vì tiếp tục gánh rủi ro vì cách hiểu khác nhau.
Thế Vinh
Thống đốc yêu cầu doanh nghiệp dẹp bỏ hai sổ kế toán nếu muốn ngân hàng bơm vốn
Giá vàng đồng loạt giảm sâu, về đáy một tháng
Eximbank công bố kết quả kinh doanh Quý III: Tiếp tục định hướng phát triển thận trọng và bền vững
Người mua nhà đổi tiêu chí, bất động sản phải cạnh tranh bằng chất lượng sống
Bất động sản hạng sang ngày càng 'nóng', chuyên gia cảnh báo 'khủng hoảng thừa'
Chi phí bủa vây, doanh nghiệp thoát bẫy vốn vay bằng cách nào?
Từ chính sách 0 đồng đến chiết khấu 30%, người mua nhà vẫn lo mắc 'bẫy nợ' dài hạn?
Giá nhà đất giảm khắp nơi, rót tiền ‘bắt đáy’ thế nào để giảm rủi ro?
Cùng chuyên mục
Trung Quốc giảm thủ tục đăng ký thực phẩm, tăng kiểm soát sau đăng ký
Trung Quốc giảm một nửa số mục kê khai đối với doanh nghiệp xuất khẩu thực phẩm nước ngoài, rút thời hạn xử lý hồ sơ xuống 3 ngày làm việc. Đổi lại, cơ quan hải quan tăng cường kiểm tra, đối chiếu thông tin và giám sát sau đăng ký. Doanh nghiệp Việt cần sớm rà soát hồ sơ để đáp ứng quy định mới.
Đại biểu Quốc hội cảnh báo sức ép chi phí đè nặng người dân, doanh nghiệp
Giá nhà ở, điện nước, giao thông và ăn uống tiếp tục tăng, trong khi chi phí vốn và nguyên liệu gây áp lực lên hoạt động sản xuất kinh doanh. Đại biểu Trần Quốc Tuấn cho rằng, ổn định kinh tế vĩ mô, kiểm soát lạm phát và tháo gỡ điểm nghẽn nguồn lực phải tiếp tục là những ưu tiên trong điều hành.
Phó Thủ tướng: Nghiên cứu thành lập sàn giao dịch, tháo gỡ điểm nghẽn ngành nông nghiệp
Phó Thủ tướng Hồ Quốc Dũng đánh giá ngành nông nghiệp đạt nhiều kết quả tích cực trong 10 tháng năm 2026, đồng thời yêu cầu các bộ, ngành khẩn trương quy hoạch vùng trồng, vùng nuôi, chấm dứt tình trạng phát triển tự phát theo phong trào.
Standard Chartered dự báo GDP Việt Nam tăng 11% năm 2027
Standard Chartered nâng dự báo tăng trưởng GDP Việt Nam năm 2028 lên 9,1%, đồng thời dự báo kinh tế có thể tăng 11% trong năm 2027. Tuy nhiên, áp lực lạm phát và lộ trình tăng lãi suất cho thấy yêu cầu cân bằng giữa tăng trưởng và ổn định kinh tế vĩ mô đang trở nên rõ nét hơn.
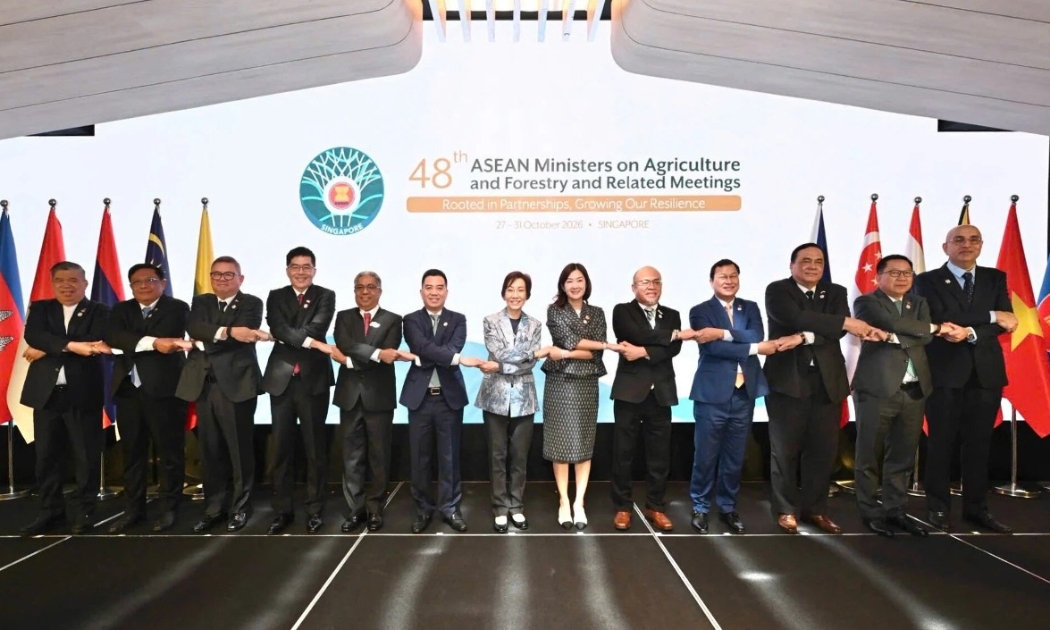
Việt Nam đề xuất 3 ưu tiên hợp tác nông nghiệp ASEAN giai đoạn mới
Tại Hội nghị Bộ trưởng Nông Lâm nghiệp ASEAN lần thứ 48 (AMAF 48), Việt Nam đề xuất 3 ưu tiên hợp tác gồm bảo đảm an ninh lương thực, phát triển nông nghiệp bền vững và thúc đẩy chuyển đổi số, đổi mới sáng tạo nhằm nâng cao khả năng chống chịu và năng lực cạnh tranh của ngành nông nghiệp khu vực.
Mùa cao điểm cận kề: Doanh nghiệp nhỏ làm sao thoát ‘bẫy’ chi phí?
Chi phí bán hàng trên các sàn thương mại điện tử có thể ngốn hơn 30% doanh thu, trong lúc mặt bằng, nhân công, nguyên liệu và lãi vay tiếp tục ép mỏng biên lợi nhuận khi mùa cao điểm cuối năm đang cận kề. Để tránh lợi nhuận teo tóp, doanh nghiệp nhỏ phải tính toán từng đơn hàng, mạnh tay loại bỏ khoản chi kém hiệu quả và giữ chặt dòng tiền.


 Infographic
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ

 Phát huy sức mạnh kinh tế tập thể thúc đẩy tăng trưởng hai con số
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, kinh tế tập thể với nòng cốt là các HTX cần phát huy vai trò liên kết sản xuất, nâng cao giá trị hàng hóa và mở rộng thị trường. Thực tiễn tại Đồng Tháp cho thấy, khi các nguồn...