





Giá nhà đất giảm khắp nơi, rót tiền ‘bắt đáy’ thế nào để giảm rủi ro?


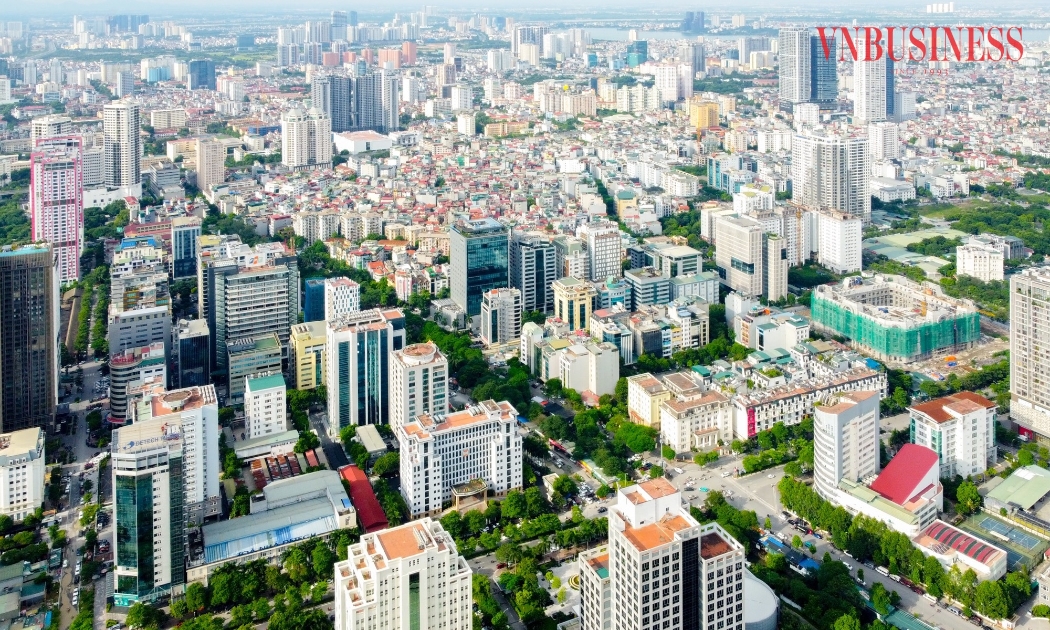
Sau nhiều năm tăng nóng, thị trường bất động sản đang bước vào giai đoạn điều chỉnh giá trên diện rộng, mở ra cơ hội thương lượng cho người mua nhưng cũng đặt ra bài toán khó về lựa chọn tài sản để hạn chế rủi ro, tăng khả năng sinh lời.
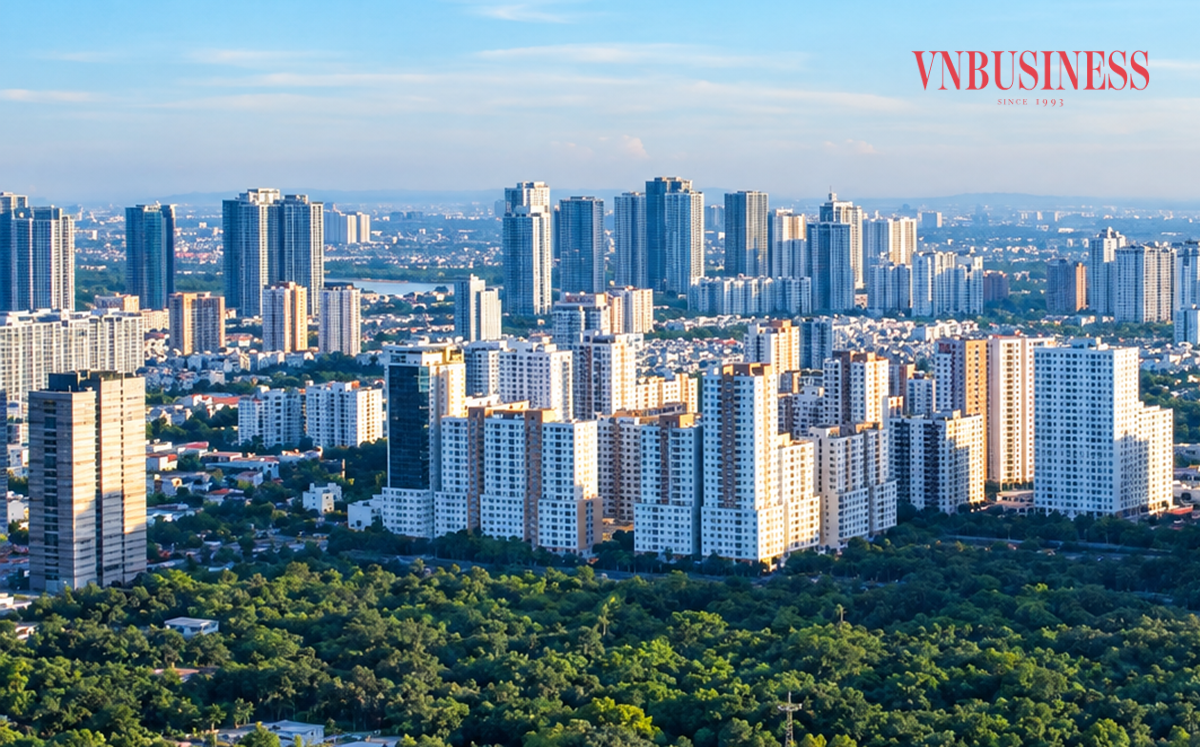
Theo báo cáo thị trường bất động sản quý III/2026 của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), mặt bằng giá bán bất động sản đã giảm phổ biến 5-20% so với quý trước tại tất cả vùng thị trường.
Giá điều chỉnh
Cụ thể, theo DXS-FERI, giá căn hộ tại miền Bắc giảm 15-20%, xuống khoảng 45-160 triệu đồng/m²; miền Trung giảm 10-15%, còn 30-100 triệu đồng/m². Tại miền Nam và miền Tây, giá căn hộ giảm 5-10%, dao động lần lượt 36-145 triệu đồng/m² và 30-55 triệu đồng/m².
Ở phân khúc nhà thấp tầng trong các khu đô thị, giá bán tại miền Bắc giảm 15-20%, về mức 70-280 triệu đồng/m²; miền Nam giảm 10-15%, còn 50-320 triệu đồng/m². Đất nền cũng điều chỉnh mạnh, với mức giảm 15-20% tại miền Bắc và 10-15% ở các khu vực còn lại.
Diễn biến điều chỉnh giá nhà cũng được phản ánh trong dữ liệu của Batdongsan.com.vn. Giá rao bán nhà đất trung bình trên cả nước giảm liên tiếp trong ba quý đầu năm, từ 101 triệu đồng/m² cuối năm 2025 xuống 96 triệu đồng/m² trong quý I, 91 triệu đồng/m² quý II và còn 86 triệu đồng/m² quý III, tương đương giảm gần 15% sau chín tháng.
Riêng tại TP.HCM, giá rao bán chung cư, đất nền và biệt thự trong quý III đều giảm khoảng 1-3%. Điểm đáng chú ý là đà giảm không chỉ xuất hiện trên bảng thống kê mà đã hiện diện trong các giao dịch cụ thể trên thị trường thứ cấp.
Anh Cao Tiến, một môi giới bất động sản lâu năm tại TP.HCM, cho biết một số chủ nhà bắt đầu chấp nhận bán căn hộ thấp hơn giá ghi trong hợp đồng mua bán để thu hồi vốn.
“Tại khu vực dọc Quốc lộ 13, thuộc địa bàn Bình Dương cũ, một căn hộ hai phòng ngủ rộng 73 m² đang được chào bán với giá 2,6 tỷ đồng, thấp hơn khoảng 200 triệu đồng so với giá hợp đồng”, anh Tiến lấy ví dụ.
Tiền mặt tạo lợi thế, nhưng...
Khi nguồn cung cạnh tranh trong khi sức mua chưa phục hồi tương xứng, người bán buộc phải điều chỉnh giá kỳ vọng, mở ra cơ hội cho những người có sẵn tiền mặt, ít chịu áp lực nợ vay và đủ khả năng nắm giữ bất động sản trong trung, dài hạn.
Tuy nhiên, trong “cơ” luôn có “nguy”. Để giảm thiểu rủi ro, đảm bảo khả năng sinh lời, theo giới phân tích, nhà đầu tư cần tuyệt đối thận trọng.
Theo ông Trần Quang Trung, Giám đốc Phát triển Kinh doanh tại OneHousing, quyết định xuống tiền cần căn cứ vào nhu cầu và năng lực tài chính của từng người.
Nếu phải vay vốn trong bối cảnh chưa có chính sách hỗ trợ lãi suất phù hợp, chỉ nhằm mục đích đầu tư kiếm lời, đây chưa phải thời điểm thích hợp. Ngược lại, với người mua nhà để ở hoặc nâng cấp nơi ở, giai đoạn điều chỉnh có thể mở ra cơ hội đáng cân nhắc.
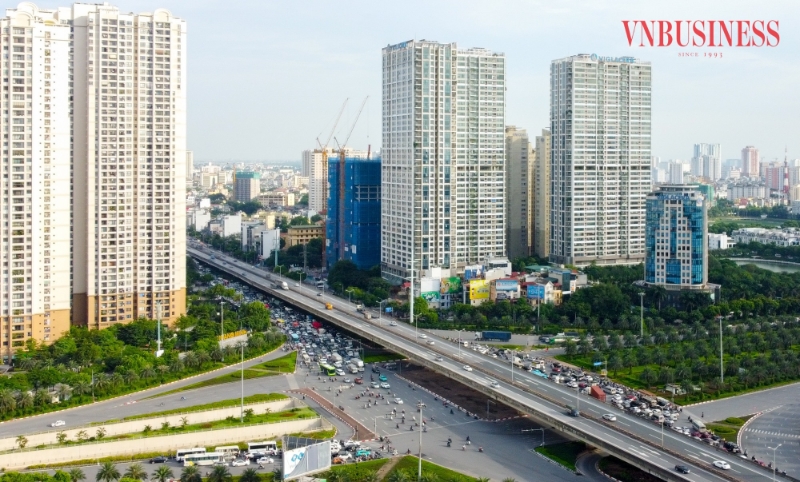
Ông Trung khuyến nghị người mua so sánh giá hiện tại với mặt bằng sáu tháng, một năm hoặc hai năm trước, đồng thời khảo sát giá chào bán của các tài sản tương đồng để xác định dư địa thương lượng.
Ngoài giá cả, những yếu tố như pháp lý, tiện ích, kết nối giao thông, khả năng hình thành cộng đồng dân cư ổn định và định hướng quy hoạch đô thị cũng cần được xem xét kỹ lưỡng.
“Một lô đất giảm giá sâu nhưng thiếu hạ tầng, khó chuyển nhượng hoặc chưa rõ pháp lý có thể khiến dòng tiền bị mắc kẹt trong thời gian dài”, ông Trung cảnh báo.
Ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, nhận định giai đoạn thị trường khó khăn có thể tạo điều kiện để nhà đầu tư sở hữu bất động sản có vị trí tốt với mức giá hấp dẫn hơn thời kỳ tăng trưởng nóng.
Đặc biệt, khi áp lực bán hàng gia tăng, các chương trình chiết khấu và ưu đãi được đẩy mạnh, người có tiềm lực tài chính sẽ có lợi thế trong lựa chọn sản phẩm và đàm phán.
Theo ông Thắng, từ nay đến cuối năm có thể xuất hiện thêm cơ hội cho nhóm nhà đầu tư có tiềm lực. Căn hộ và nhà phố riêng lẻ tại các đô thị lớn như Hà Nội, TP.HCM và Đà Nẵng là những phân khúc đáng quan tâm, đặc biệt với tài sản có khả năng tạo dòng tiền, thanh khoản tốt và mức chiết khấu hấp dẫn.
Tuy nhiên, không phải mọi bất động sản tại các đô thị lớn đều đáng xuống tiền. Triển vọng của từng sản phẩm có thể khác biệt đáng kể tùy vị trí, giá mua, khả năng khai thác và nguồn cung cạnh tranh. Nhà đầu tư cần đánh giá từng tài sản thay vì chỉ dựa vào kỳ vọng giá bất động sản sẽ tăng trở lại.
Với căn hộ, tiêu chí quan trọng là giá mua có phù hợp với mặt bằng khu vực hay không, nhu cầu thuê thực tế ra sao và chi phí sở hữu có tương xứng với nguồn thu dự kiến hay không.
Với nhà phố, khả năng khai thác kinh doanh, mật độ dân cư và tính kết nối cần được đặt lên hàng đầu. Đất nền đòi hỏi sự thận trọng cao hơn, như pháp lý phải rõ ràng, hạ tầng có cơ sở hình thành và nhu cầu giao dịch tại khu vực cần được kiểm chứng, thay vì chỉ đặt cược vào thông tin quy hoạch hoặc kỳ vọng tăng giá.
Đáng chú ý, một trong những rủi ro lớn nhất khi thị trường điều chỉnh là tâm lý sợ bỏ lỡ cơ hội (FOMO). Đặc biệt, sử dụng đòn bẩy quá lớn sẽ khiến nhà đầu tư dễ tổn thương khi thanh khoản suy yếu kéo dài.
Vì vậy, trước khi giao dịch, nhà đầu tư cần tính toán khả năng trả nợ trong kịch bản bất lợi, duy trì nguồn tiền dự phòng và không phụ thuộc hoàn toàn vào việc bán lại tài sản để tất toán khoản vay. Với người mua nhà để ở, mức giá hợp lý, khả năng chi trả bền vững và nhu cầu sử dụng lâu dài nên được ưu tiên hơn kỳ vọng tăng giá ngắn hạn.
Hưng Nguyên
Lộ trình sẵn sàng PPWR cho doanh nghiệp bao bì: Những việc cần làm từ hôm nay
Hải quan cảnh báo loạt hàng xuất khẩu nguy cơ bị điều tra
ABBank ký kết đa bên, mở rộng hợp tác, gia tăng giá trị cho khách hàng
NCB giữ vững đà tăng trưởng, vượt kế hoạch kinh doanh năm 2026 sau 9 tháng
Nghịch lý “sóng ngầm” lãi suất tiết kiệm sau mệnh lệnh hành chính
VietABank: Thu nhập lãi thuần đi ngang, nợ nhóm 3 tăng gấp 2,6 lần
Sức ép điều chỉnh bao phủ thị trường cà phê: Giá nội địa lùi dần về mốc 88.000 đồng/kg
Xuất khẩu sang ASEAN: Nhận diện rủi ro để bảo vệ doanh nghiệp
Cùng chuyên mục
Người mua nhà tiếp tục 'dò đáy', cách nào kích thanh khoản?
Giá nhà quá cao so với thu nhập, lãi suất vay tạo áp lực dài hạn khiến tâm lý “dò đáy” tiếp tục chi phối quyết định của khách hàng. Bài toán thanh khoản vì thế trở thành vấn đề hóc búa với doanh nghiệp địa ốc.
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Thị trường bất động sản Đà Nẵng tiếp tục chịu sức ép trong quý III/2026 khi thanh khoản suy giảm trên hầu hết phân khúc, từ đất nền, căn hộ đến nhà phố, biệt thự và bất động sản nghỉ dưỡng.
Ở Vinhomes Royal Island, mỗi thế hệ có thêm một lý do muốn về nhà
Một ngôi nhà rộng rãi chưa đủ tạo nên cuộc sống trọn vẹn nếu thiếu những kết nối bên ngoài ngưỡng cửa. Tại Vinhomes Royal Island (Vũ Yên, Hải Phòng), hệ tiện ích đa dạng, cộng đồng gắn kết và môi trường sống văn minh mở ra cơ hội để trẻ nhỏ tìm bạn, cha mẹ gặp gỡ những người cùng mối quan tâm, ông bà tận hưởng tuổi vàng thư thái.
Chiết khấu ‘khủng’ có thực sự tốt cho người mua nhà?
Những chính sách ưu tiên của chủ đầu tư đang mở ra cơ hội sở hữu nhà với số vốn ban đầu thấp hơn đáng kể. Chỉ cần 10-15% giá trị căn hộ, người mua có thể ký hợp đồng, phần còn lại được giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn nợ gốc trong nhiều năm.
Giá nhà cuối năm tiếp tục giảm?
Thị trường bất động sản bước vào quý IV/2026 trong bối cảnh nguồn cung tăng nhưng thanh khoản chưa phục hồi đồng đều, còn mặt bằng giá nhà vẫn tương đối cao, dù những đợt giảm giá đã xuất hiện ở thị trường thứ cấp, thậm chí có nơi giảm 20-30% so với năm trước.
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Sự xuất hiện của cư dân, chuyên gia, và dòng khách cuối tuần đang mở ra cơ hội khai thác cho thuê, tạo dòng tiền hấp dẫn cho nhà đầu tư căn hộ Sun Group Nam Hà Nội chỉ sau khoảng một năm bàn giao.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ

 Phát triển ngân hàng số, làm sao bảo đảm an toàn thanh toán?
Thanh toán không dùng tiền mặt ngày càng phổ biến, mang lại sự tiện lợi cho người dân và doanh nghiệp. Tuy nhiên, cùng với tốc độ phát triển của ngân hàng số, những thủ đoạn lừa đảo ứng dụng công nghệ cao cũng ngày càng tinh vi, đặt ra yêu cầu cấp...