





Từ chính sách 0 đồng đến chiết khấu 30%, người mua nhà vẫn lo mắc 'bẫy nợ' dài hạn?


Thị trường bất động sản đang chứng kiến cuộc đua ưu đãi ngày càng quyết liệt, từ chiết khấu 20-30%, hỗ trợ lãi suất, ân hạn nợ gốc đến những lời chào mời “mua nhà 0 đồng”.
Tuy nhiên, khi giá nhà vẫn vượt khả năng chi trả, còn chi phí vốn gia tăng, những chính sách tưởng như hấp dẫn chưa đủ thuyết phục người mua xuống tiền. Thanh khoản vì thế chưa thể bật tăng chỉ bằng những chính sách ưu đãi “khủng”.
Ưu đãi nhiều, sức mua vẫn yếu
Một số chủ đầu tư tại TP.HCM đang quảng bá chương trình “mua nhà 0 đồng”, cho phép khách hàng đăng ký nguyện vọng với 30 triệu đồng, chưa phải thanh toán ở đợt đầu, được ân hạn nợ gốc 36 tháng và hỗ trợ lãi suất trong hai năm.
Một dự án khác áp dụng mức đặt cọc khoảng 50 triệu đồng, cho vay tới 75% giá trị căn hộ, thời hạn tối đa 35 năm, kết hợp lãi suất 0% trong 24 tháng đầu.
Trên thực tế, đây không phải hình thức mua nhà không cần tiền, mà chủ yếu là phương thức giảm vốn ban đầu và chuyển phần lớn nghĩa vụ thanh toán sang các giai đoạn sau.
Người mua vẫn phải trả tiền theo tiến độ, thuế giá trị gia tăng, kinh phí bảo trì và các khoản vay ngân hàng theo cam kết. Khi thời gian ưu đãi kết thúc, áp lực trả cả gốc lẫn lãi có thể tăng mạnh.
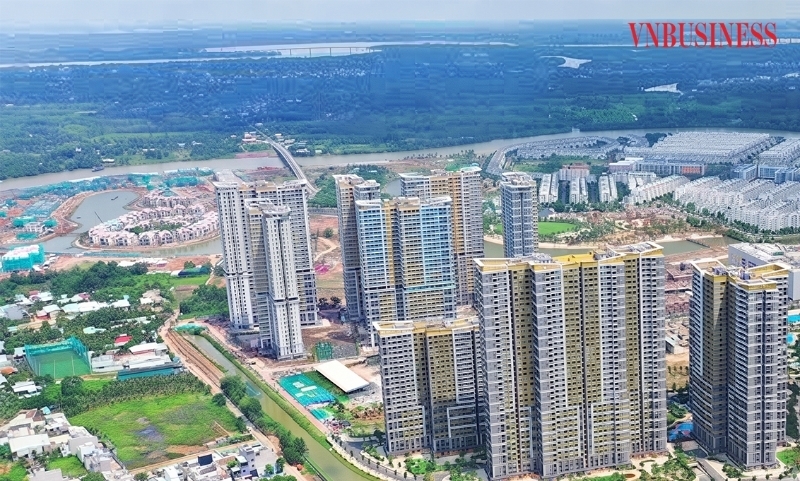
Theo Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), trong quý III/2026, các chủ đầu tư tiếp tục điều chỉnh chiến lược bán hàng bằng cách kết hợp chiết khấu, giãn tiến độ thanh toán, hỗ trợ lãi suất và ân hạn nợ gốc từ 2-5 năm.
Một số dự án triển khai phương án thanh toán 6-8 triệu đồng mỗi tháng hoặc khoảng 1% giá trị sản phẩm theo từng đợt.
Cạnh tranh vì thế không còn đơn thuần nằm ở giá niêm yết, mà chuyển sang khả năng giúp khách hàng sở hữu nhà với số tiền ban đầu thấp hơn. Tuy nhiên, khoảng cách giữa khả năng đặt mua và khả năng chi trả thực tế vẫn rất lớn.
Thực tế tại nhiều dự án cho thấy ưu đãi càng mạnh chưa chắc giao dịch càng tốt. Một dự án căn hộ tại khu vực Bình Dương cũ từng bán vượt 120% rổ hàng trong đợt mở bán đầu tiên năm 2025.
Nhưng đến đợt mở bán tháng 6/2026, dù chiết khấu 15%, hỗ trợ lãi suất 0% trong 12 tháng, cố định lãi suất 8% trong ba năm tiếp theo và miễn phí quản lý hai năm đầu, sức mua chỉ đạt 35% kế hoạch.
Tại Tây Ninh, một dự án nhà phố đưa ra mức chiết khấu 20%, hỗ trợ lãi vay hai năm và tặng nội thất nhưng giao dịch vẫn thấp, buộc kế hoạch mở bán tiếp theo phải lùi lại.
Một dự án nhà thấp tầng khác ở TP.HCM áp dụng chiết khấu tới 30% cho khách thanh toán nhanh, kèm ưu đãi lãi suất kéo dài năm năm, song thanh khoản chỉ cải thiện phần nào.
Những con số cho thấy nút thắt của thị trường không chỉ nằm ở phương thức thanh toán. Khi tổng giá trị tài sản vượt xa ngân sách, việc giảm số tiền phải nộp ban đầu không đồng nghĩa với việc căn nhà trở nên vừa túi tiền.
Người mua nhà lo “bánh vẽ”?
Theo One Mount Group, trong quý III/2026, lượng giao dịch nhà đất tại TP.HCM giảm 83% so với quý trước và 72% so với cùng kỳ năm 2025. Tỷ lệ hấp thụ trên tổng nguồn cung sơ cấp hiện hữu trong chín tháng đầu năm chỉ đạt 43%.
Trong khi đó, Savills ghi nhận tỷ lệ hấp thụ nguồn cung căn hộ sơ cấp tại TP.HCM khoảng 25%, còn nhà thấp tầng chỉ đạt 14%.
Thanh khoản suy yếu trong bối cảnh giá nhà vẫn cao. Theo One Mount Group, giá căn hộ trung bình tại khu vực trung tâm TP.HCM cũ khoảng 104 triệu đồng/m²; tại Bình Dương cũ khoảng 60 triệu đồng/m² và Bà Rịa - Vũng Tàu cũ khoảng 67 triệu đồng/m². So với cùng kỳ năm trước, các mức giá này lần lượt tăng 10%, 25% và 27%.
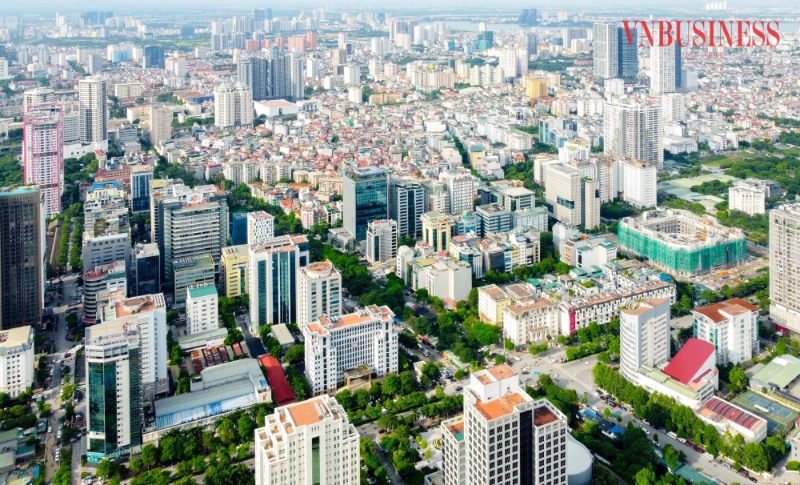
Với mặt bằng giá quá cao, người mua không chỉ phải cân nhắc khoản tiền cần có để ký hợp đồng mà còn phải tính toán khả năng duy trì thu nhập trong nhiều năm.
Một chương trình thanh toán vài triệu đồng mỗi tháng có thể tạo cảm giác dễ tiếp cận, nhưng mức thanh toán ban đầu thấp không đồng nghĩa tổng chi phí mua nhà giảm.
Khách hàng cần xem xét tỷ lệ vốn tự có, số tiền vay, lãi suất sau ưu đãi, thời điểm bắt đầu trả gốc và toàn bộ lịch thanh toán trong hợp đồng. Quan trọng hơn, phương án tài chính phải được kiểm tra trong cả giai đoạn được hỗ trợ lẫn thời điểm người mua phải tự gánh toàn bộ nghĩa vụ trả nợ.
Chuyên gia bất động sản Lê Quốc Kiên cho rằng cần phân biệt rõ chiết khấu trực tiếp với những ưu đãi chỉ hỗ trợ dòng tiền trong một khoảng thời gian.
Chiết khấu thực chất giúp giảm số tiền mua nhà, ngược lại giãn tiến độ thanh toán không làm giảm tổng giá trị tài sản, còn quà tặng, gói nội thất hay voucher không có giá trị tương đương tiền mặt với mọi khách hàng.
Ngay cả chiết khấu cao dành cho thanh toán sớm cũng cần được tính toán thận trọng. Nếu phải huy động tới 90% giá trị tài sản trước khi nhận bàn giao, người mua cần so sánh khoản tiền tiết kiệm được với chi phí cơ hội của nguồn vốn bị khóa trong hai đến ba năm hoặc lâu hơn.
“Ưu đãi chỉ thực sự có lợi khi mức giảm giá đủ lớn, tiến độ phù hợp và năng lực tài chính của khách hàng không bị đẩy vào trạng thái quá sức”, ông Kiên nhấn mạnh.
Bởi vậy, những lời quảng bá như “mua nhà 0 đồng”, “trả góp nhẹ nhàng” hay “lãi suất 0%” dễ trở thành “bánh vẽ” nếu chỉ nhấn mạnh lợi ích trước mắt mà không làm rõ tổng nghĩa vụ thanh toán.
Cần nhấn mạnh, không phải mọi chương trình ưu đãi đều thiếu thực chất, nhưng người mua cần nhìn vào giá thực trả và dòng tiền dài hạn thay vì chỉ chú ý con số nổi bật trong quảng cáo.
Theo bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và Tư vấn Savills TP.HCM, chủ đầu tư thường ưu tiên điều chỉnh chính sách bán hàng thay vì giảm sâu giá niêm yết do phải cân đối chi phí đầu. Điều này phần nào lý giải vì sao nhiều dự án có thể đưa ra ưu đãi lớn nhưng giá bán cơ bản vẫn neo cao.
Để cải thiện thanh khoản, doanh nghiệp cần minh bạch giá bán thực tế, công khai điều kiện hưởng ưu đãi, lịch trả nợ sau thời gian hỗ trợ và các chi phí phát sinh. Quan trọng hơn, sản phẩm phải phù hợp nhu cầu ở thực, với mức giá tương xứng chất lượng, vị trí và thu nhập của nhóm khách hàng mục tiêu.
Hưng Nguyên
Ngân sách 2026 ước vượt thu nửa triệu tỷ đồng, động lực đến từ đâu?
Sà lan điện đắt gấp đôi, Nike vẫn thuê tại Việt Nam vì logistics xanh
3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”
Giá xăng quay đầu tăng, dầu diesel vượt 30.000 đồng/lít
Từ bất động sản đến điện ảnh, Stars Today là phép thử mới của Euro Holdings
Hơn 2,5 triệu doanh nghiệp chờ giải thể được đề xuất xóa nợ môn bài và tiền phạt
World Bank: Năm sau giá dầu sẽ giảm
TNG lập đỉnh lợi nhuận quý, dòng tiền kinh doanh vẫn âm gần 700 tỷ đồng
Cùng chuyên mục
Giá nhà đất giảm khắp nơi, rót tiền ‘bắt đáy’ thế nào để giảm rủi ro?
Sau nhiều năm tăng nóng, thị trường bất động sản đang bước vào giai đoạn điều chỉnh giá trên diện rộng, mở ra cơ hội thương lượng cho người mua nhưng cũng đặt ra bài toán khó về lựa chọn tài sản để hạn chế rủi ro, tăng khả năng sinh lời.
Người mua nhà tiếp tục 'dò đáy', cách nào kích thanh khoản?
Giá nhà quá cao so với thu nhập, lãi suất vay tạo áp lực dài hạn khiến tâm lý “dò đáy” tiếp tục chi phối quyết định của khách hàng. Bài toán thanh khoản vì thế trở thành vấn đề hóc búa với doanh nghiệp địa ốc.
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Thị trường bất động sản Đà Nẵng tiếp tục chịu sức ép trong quý III/2026 khi thanh khoản suy giảm trên hầu hết phân khúc, từ đất nền, căn hộ đến nhà phố, biệt thự và bất động sản nghỉ dưỡng.
Ở Vinhomes Royal Island, mỗi thế hệ có thêm một lý do muốn về nhà
Một ngôi nhà rộng rãi chưa đủ tạo nên cuộc sống trọn vẹn nếu thiếu những kết nối bên ngoài ngưỡng cửa. Tại Vinhomes Royal Island (Vũ Yên, Hải Phòng), hệ tiện ích đa dạng, cộng đồng gắn kết và môi trường sống văn minh mở ra cơ hội để trẻ nhỏ tìm bạn, cha mẹ gặp gỡ những người cùng mối quan tâm, ông bà tận hưởng tuổi vàng thư thái.
Chiết khấu ‘khủng’ có thực sự tốt cho người mua nhà?
Những chính sách ưu tiên của chủ đầu tư đang mở ra cơ hội sở hữu nhà với số vốn ban đầu thấp hơn đáng kể. Chỉ cần 10-15% giá trị căn hộ, người mua có thể ký hợp đồng, phần còn lại được giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn nợ gốc trong nhiều năm.
Giá nhà cuối năm tiếp tục giảm?
Thị trường bất động sản bước vào quý IV/2026 trong bối cảnh nguồn cung tăng nhưng thanh khoản chưa phục hồi đồng đều, còn mặt bằng giá nhà vẫn tương đối cao, dù những đợt giảm giá đã xuất hiện ở thị trường thứ cấp, thậm chí có nơi giảm 20-30% so với năm trước.
 Infographic
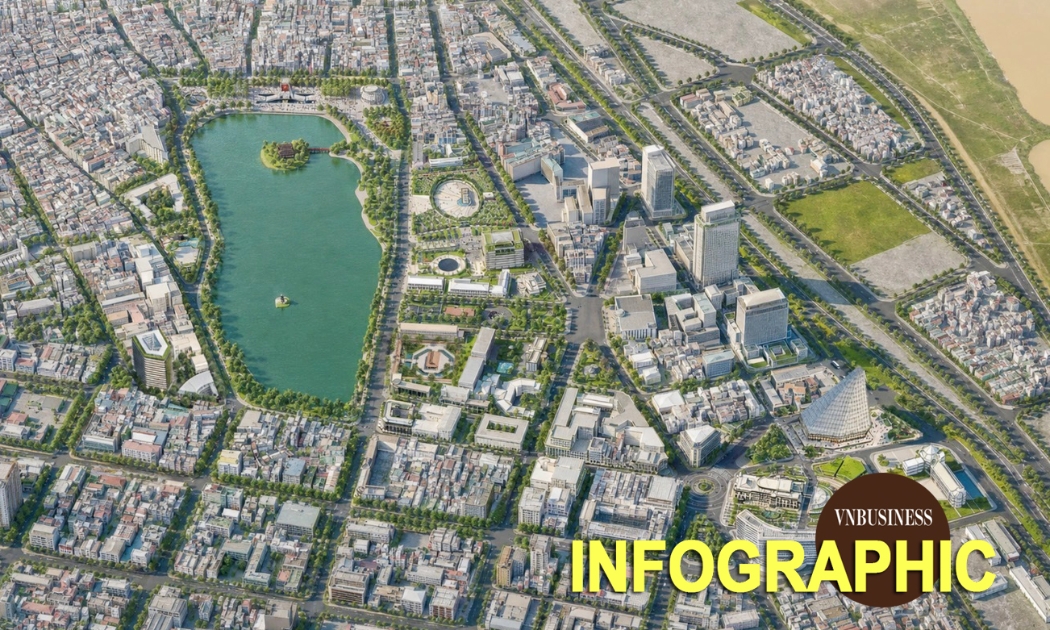
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ

 Phát huy sức mạnh kinh tế tập thể thúc đẩy tăng trưởng hai con số
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, kinh tế tập thể với nòng cốt là các HTX cần phát huy vai trò liên kết sản xuất, nâng cao giá trị hàng hóa và mở rộng thị trường. Thực tiễn tại Đồng Tháp cho thấy, khi các nguồn...