


Doanh nghiệp tăng trưởng mạnh nhưng cổ phiếu CTR vẫn bị “chê”, chuyện gì đang xảy ra?


Tổng Công ty CP Công trình Viettel ghi nhận tăng trưởng doanh thu và lợi nhuận tích cực nhưng CTR vẫn bị đánh giá trung lập do dư địa tăng giá hạn chế, định giá không còn hấp dẫn và thiếu động lực ngắn hạn rõ ràng.
Tổng Công ty CP Công trình Viettel (mã chứng khoán: CTR) đang bước vào giai đoạn phát triển mới với chiến lược đa dạng hóa nguồn thu và mở rộng ra thị trường quốc tế. Theo cập nhật từ SSI Research, doanh nghiệp vẫn duy trì nền tảng tăng trưởng tốt nhưng tiềm năng tăng giá cổ phiếu trong ngắn hạn không còn quá hấp dẫn, với giá mục tiêu 12 tháng khoảng 96.000 đồng/cổ phiếu, tương ứng mức tăng khoảng 10%.
Kết quả kinh doanh quý I/2026 cho thấy CTR tăng tốc rõ rệt với doanh thu đạt khoảng 3.839 tỷ đồng, tăng 39% so với cùng kỳ. Lợi nhuận trước thuế đạt 189 tỷ đồng, tăng 22%, nhờ đóng góp mạnh từ mảng xây dựng tăng 82% và dịch vụ kỹ thuật tăng 57%, trong khi mảng vận hành khai thác duy trì tăng trưởng ổn định.
Tuy nhiên, động lực tăng trưởng chính trong giai đoạn trước là mảng hạ tầng cho thuê đang chậm lại khi quy mô trạm BTS đã đạt mức cao. Doanh nghiệp chuyển sang giai đoạn tối ưu hiệu suất thay vì mở rộng nhanh, khiến tốc độ tăng trưởng tổng thể không còn đột biến như trước.
Bên cạnh đó, kế hoạch kinh doanh năm 2026 được xây dựng tương đối thận trọng khi CTR chỉ đặt mục tiêu tăng trưởng lợi nhuận khoảng 4%. Dù tầm nhìn dài hạn vẫn tích cực với tốc độ tăng trưởng kép 12–16%/năm giai đoạn 2026–2030, việc thiếu các yếu tố thúc đẩy ngắn hạn khiến cổ phiếu khó tạo đột biến về giá.
Về định giá, CTR đang giao dịch với P/E dự phóng năm 2026 khoảng 19 lần, thấp hơn trung bình lịch sử nhưng chưa đủ hấp dẫn trong bối cảnh mặt bằng lãi suất cao. Điều này làm giảm sức hút đối với dòng tiền đầu tư ngắn hạn, đặc biệt khi thị trường có nhiều lựa chọn khác có mức định giá cạnh tranh hơn.
Ngoài ra, doanh nghiệp cũng đối mặt với một số rủi ro như tăng trưởng mảng xây dựng dân dụng có thể chậm lại, nguy cơ chậm thanh toán từ khách hàng B2B và nhu cầu trạm BTS thấp hơn kỳ vọng. Những yếu tố này có thể ảnh hưởng đến khả năng duy trì tốc độ tăng trưởng cao trong tương lai.
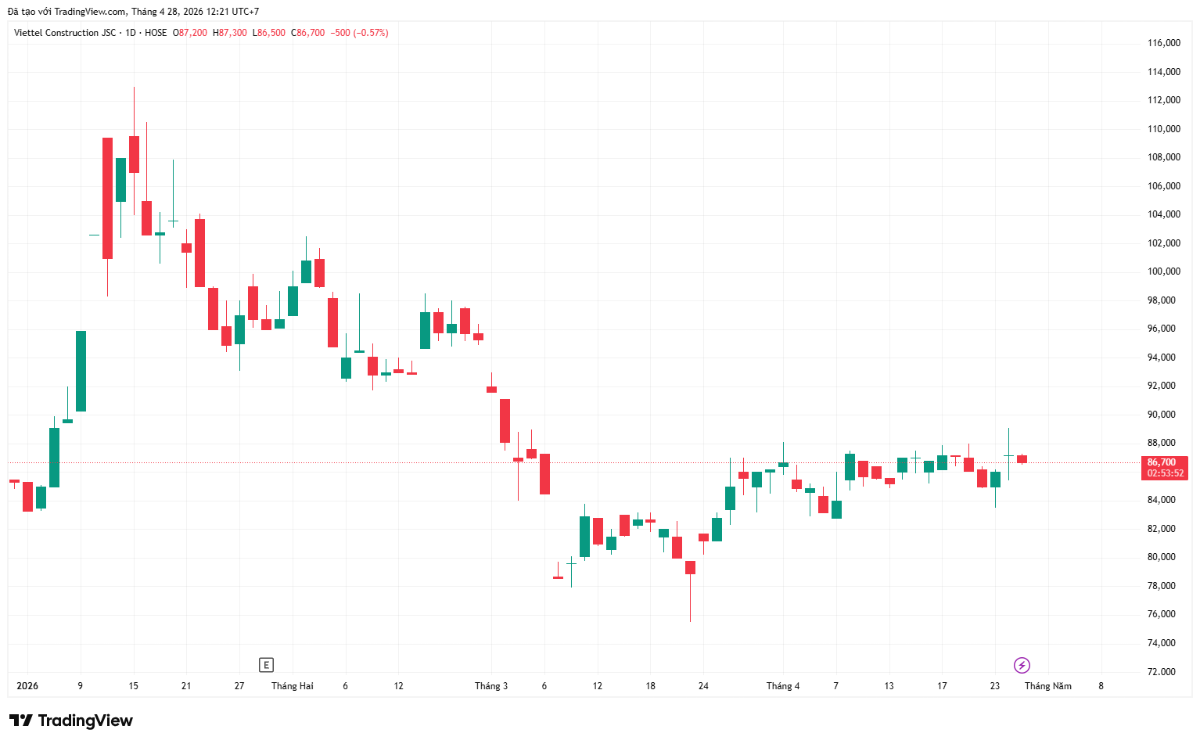
Trên thị trường, cổ phiếu CTR giao dịch quanh mức 86.700 đồng/cổ phiếu trong phiên sáng 28/04, với thanh khoản ở mức thấp. Diễn biến này phản ánh tâm lý thận trọng của nhà đầu tư khi cân nhắc giữa triển vọng dài hạn tích cực và dư địa tăng giá ngắn hạn không còn quá lớn.
Trong bối cảnh đó, CTR được đánh giá phù hợp với nhà đầu tư dài hạn tìm kiếm sự ổn định và tăng trưởng bền vững, thay vì kỳ vọng mức sinh lời nhanh trong ngắn hạn.
Xuân Bắc
Bài liên quan
1/5 bao bì mềm tại Việt Nam không qua được “mắt thần” tái chế châu Âu
Giá nhiên liệu leo thang, mục tiêu kiểm soát lạm phát thêm thách thức
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Quy định mới về điều kiện kinh doanh xuất khẩu gạo
Giá vàng trong nước ‘lặng sóng’
Xuất khẩu nông sản hướng tới mốc 74,212 tỷ USD, áp lực dồn vào quý IV
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất
Giá vàng trong nước quay đầu giảm mạnh tới 1,1 triệu đồng/lượng
Cùng chuyên mục
“Họ” Vin đồng loạt tăng mạnh kéo chỉ số, VN-Index đảo chiều ngoạn mục
Dòng tiền tập trung vào nhóm cổ phiếu “họ” Vin trong phiên chiều giúp VN-Index đảo chiều tăng 10,02 điểm sau hai phiên giảm sâu. Dù vậy, thanh khoản tiếp tục suy yếu và độ rộng thị trường vẫn nghiêng về phía giảm.
SMBC tính gom hơn 600 triệu cổ phiếu VPB trên sàn: Quy mô 13.800 tỷ đồng, cần gần 40 phiên nếu mua đều
Sumitomo Mitsui Banking Corporation (SMBC) đang thảo luận phương án mua hơn 624 triệu cổ phiếu VPB trực tiếp trên sàn, thay vì tham gia đợt phát hành riêng lẻ của VPBank.
GELEX vừa thành cổ đông lớn đã bán sạch HAH: Hơn 9,7 triệu cổ phiếu sang tay, gần 500 tỷ đồng
Chỉ hơn một tháng sau khi chính thức trở thành cổ đông lớn của Hải An, GELEX đã bán toàn bộ hơn 9,7 triệu cổ phiếu HAH, qua đó rút hoàn toàn khỏi doanh nghiệp vận tải biển này.
Dòng tiền có khả năng rời ‘bãi đỗ’ tiết kiệm, tìm cơ hội với chứng khoán?
Mặc dù lãi suất tiết kiệm vẫn hấp dẫn, nhưng sau một giai đoạn điều chỉnh, thị trường chứng khoán đang dần xuất hiện những yếu tố có thể thúc đẩy dòng tiền tìm kiếm cơ hội mới.
Cảng Phước An: Doanh thu tăng 754% vẫn lỗ, kế hoạch 5 năm dự kiến lỗ 5.431 tỷ đồng
Cảng Phước An đang bước vào chu kỳ đầu tư quy mô lớn, với hơn 26.000 tỷ đồng dự kiến rót vào giai đoạn 2026–2030 và tổng lỗ kế hoạch lên tới 5.431 tỷ đồng.
VN-Index “bốc hơi” hơn 26 điểm, hàng loạt cổ phiếu lớn đồng loạt lao dốc
Áp lực bán lan rộng trong phiên 24/9 khiến VN-Index giảm 26,56 điểm, trong đó nhóm Vin, ngân hàng, bất động sản và dầu khí đồng loạt điều chỉnh. Khối ngoại bán ròng gần 900 tỷ đồng.


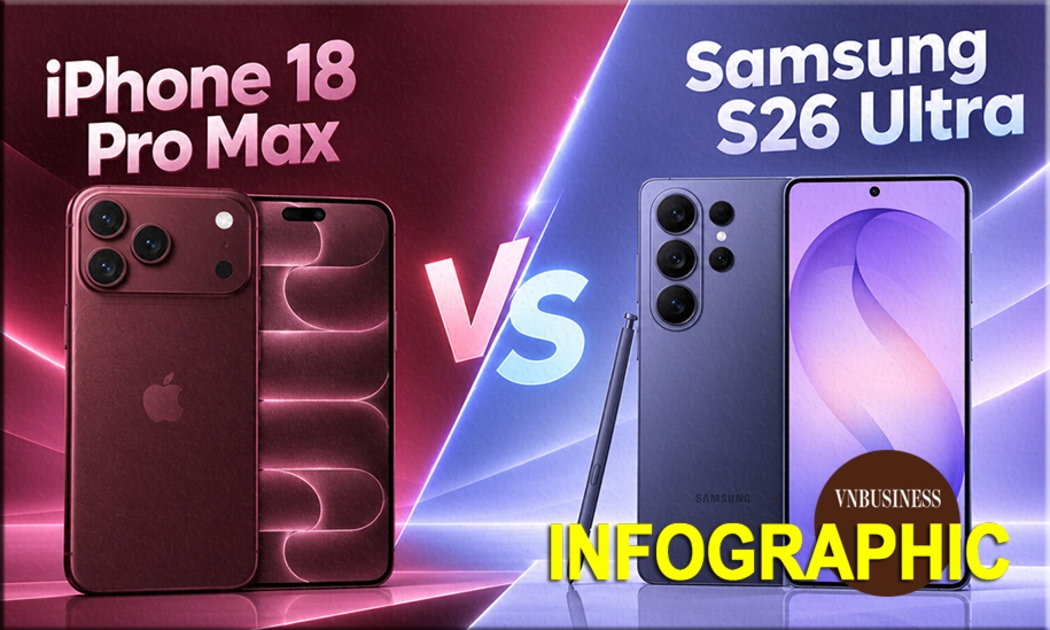
 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Từ sinh kế đến chuỗi giá trị: Mở lối thoát nghèo cho đồng bào vùng khó Tuyên Quang
Từ những sản phẩm đặc trưng của vùng cao, các HTX ở Tuyên Quang đang từng bước tổ chức lại sản xuất, liên kết người dân, mở rộng thị trường và nâng giá trị sản phẩm. Không chỉ tạo việc làm, những chuỗi liên kết này đang mở thêm cơ hội xây dựng sinh...