Du lịch tăng trưởng mạnh, lợi nhuận doanh nghiệp và thị giá cổ phiếu phân hóa


Lượng khách và doanh thu du lịch tiếp tục tăng, nhưng kết quả kinh doanh giữa các doanh nghiệp lại có sự chênh lệch lớn. Trên thị trường, cổ phiếu du lịch cũng phân hóa, cho thấy tăng trưởng của toàn ngành chưa đồng nghĩa với cơ hội đồng đều cho các doanh nghiệp.
Sự phục hồi của thị trường du lịch đang tạo thêm dư địa kinh doanh cho các doanh nghiệp khách sạn, nghỉ dưỡng, lữ hành và vui chơi giải trí. Tuy nhiên, kết quả 9 tháng năm 2026 cho thấy khả năng chuyển hóa tăng trưởng doanh thu thành lợi nhuận giữa các doanh nghiệp có khoảng cách đáng kể.
Không phải doanh nghiệp nào cũng hái quả ngọt
Ở nhóm nghỉ dưỡng, CTCP Vinpearl (VPL) là một trong những trường hợp nổi bật với doanh thu thuần đạt 10.686 tỷ đồng trong 9 tháng, tăng gần 19% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 2.829 tỷ đồng, gấp 6,6 lần cùng kỳ và hoàn thành khoảng 94% kế hoạch năm.
Động lực tăng trưởng không chỉ đến từ sự gia tăng lượng khách mà còn từ hiệu quả khai thác phòng. Trong 9 tháng, Vinpearl bán hơn 2,2 triệu đêm phòng, tăng 20%; giá phòng bình quân tăng 12%, đưa doanh thu trên mỗi phòng khả dụng (RevPAR) tăng 29%. Công suất phòng bình quân đạt 64%, cao hơn 9 điểm phần trăm so với cùng kỳ.
Những con số này cho thấy doanh nghiệp đang cải thiện đồng thời cả công suất khai thác và giá bán, thay vì chỉ dựa vào việc tăng lượng khách.
Một trường hợp khác là CTCP Bất động sản Du lịch Ninh Vân Bay (NVT). Trong 9 tháng đầu năm, doanh thu thuần đạt khoảng 453 tỷ đồng, tăng gần 24% so với cùng kỳ; lợi nhuận sau thuế đạt gần 107 tỷ đồng, tăng khoảng 59%. Kết quả này cho thấy nhóm doanh nghiệp nghỉ dưỡng quy mô nhỏ hơn cũng có thể hưởng lợi khi nhu cầu lưu trú cao cấp cải thiện.
Tuy nhiên, bức tranh không tích cực đồng đều. CTCP Du lịch Vietravel (VTR) ghi nhận doanh thu thuần 9 tháng đạt 5.763 tỷ đồng, tăng 6% nhưng lợi nhuận sau thuế chỉ đạt 5,7 tỷ đồng. Tính riêng quý III, doanh nghiệp có 137 tỷ đồng lợi nhuận gộp, song chi phí tài chính, bán hàng và quản lý lần lượt khoảng 16 tỷ đồng, 21 tỷ đồng và 107 tỷ đồng đã bào mòn phần lớn thành quả kinh doanh.
Đáng chú ý, chi phí quản lý doanh nghiệp trong quý III tương đương gần 78% lợi nhuận gộp, cho thấy quy mô doanh thu hàng nghìn tỷ đồng chưa đủ bảo đảm khả năng sinh lời nếu chi phí vận hành và quản lý không được kiểm soát.
Áp lực còn thể hiện ở cơ cấu tài sản. Tại ngày 30/9/2026, các khoản phải thu ngắn hạn của Vietravel lên tới gần 1.498 tỷ đồng, chiếm hơn một nửa tổng tài sản. Trong đó có khoản phải thu 341 tỷ đồng từ CTCP Tập đoàn Vietravel đã quá hạn trên một năm, với dự phòng phải thu khó đòi 96 tỷ đồng. Tiền và các khoản tương đương tiền chỉ còn 153 tỷ đồng.
Ở lĩnh vực vui chơi giải trí, CTCP Dịch vụ Du lịch Phú Thọ (DSP), đơn vị quản lý Công viên Văn hóa Đầm Sen, vẫn chưa thoát lỗ. Doanh thu thuần 9 tháng đạt 147 tỷ đồng, tăng 8%, nhưng doanh nghiệp lỗ sau thuế 28 tỷ đồng.
Cổ phiếu có sự phân hóa mạnh
Sự chênh lệch trong kết quả kinh doanh cũng phản ánh lên thị trường chứng khoán. Dữ liệu thị trường cho thấy, cổ phiếu VPL tăng khoảng 18,7% trong một tháng. Tuy nhiên, tính từ đầu năm, mã này vẫn giảm khoảng 0,4%. Vốn hóa doanh nghiệp vào khoảng 174.400 tỷ đồng, thuộc nhóm có quy mô lớn trên thị trường.
Trong khi đó, cổ phiếu VJC (Vietjet) giao dịch quanh 136.000 đồng/cp, tăng khoảng 5,4% trong một tháng nhưng vẫn giảm hơn 15% từ đầu năm.
Ở nhóm doanh nghiệp quy mô nhỏ hơn, VTR giảm khoảng 31,5% trong một năm, còn DSP tăng khoảng 7,7%.
Một điểm cần lưu ý là vốn hóa của nhóm du lịch và giải trí đang tập trung đáng kể vào một số doanh nghiệp lớn. Theo thống kê, VPL chiếm khoảng 46% vốn hóa ngành trong dữ liệu phiên 9/11. Vì vậy, biến động của một vài cổ phiếu đầu ngành có thể tác động đáng kể đến bức tranh chung, nhưng không đồng nghĩa toàn bộ doanh nghiệp du lịch đều đang tăng trưởng tương ứng.
Ở góc độ triển vọng kinh doanh, các chuyên gia cho rằng cơ hội của ngành khách sạn và nghỉ dưỡng trong giai đoạn tới không đơn thuần nằm ở việc mở rộng số lượng phòng.
Ông Mauro Gasparotti, Giám đốc cấp cao Savills Hotels khu vực Đông Nam Á, nhận định cơ hội lớn hơn nằm ở việc nâng cấp tài sản và cải thiện lợi thế cạnh tranh, thay vì chỉ tiếp tục mở rộng công suất phòng.
Theo đó, những đơn vị sở hữu nhiều khách sạn, khu nghỉ dưỡng chưa chắc có lợi thế nếu công suất thấp, chất lượng dịch vụ không tương xứng hoặc chi phí vận hành cao. Ngược lại, doanh nghiệp có khả năng nâng giá phòng, cải thiện công suất và gia tăng chi tiêu của khách hàng có thể cải thiện lợi nhuận mà không cần đầu tư mở rộng quá nhanh.
Đối với lĩnh vực lữ hành, bài toán còn nằm ở khả năng chủ động nguồn khách và phân phối sản phẩm. Bà Thi Thị Capstan, phụ trách quản trị công ty tại BenThanh Tourist cho biết các doanh nghiệp DMC trực tiếp tổ chức tour tại Việt Nam thường chỉ đạt biên lợi nhuận ròng khoảng 5-8%, trong khi đối tác nước ngoài có thể hưởng mức lợi nhuận bán lẻ 20-30%.
Như vậy, việc phụ thuộc vào đối tác và nền tảng phân phối bên ngoài khiến doanh nghiệp lữ hành trong nước khó chủ động giá bán, đồng thời phải chấp nhận cạnh tranh về giá để duy trì nguồn khách. Đây cũng là một nguyên nhân khiến doanh thu tăng nhưng lợi nhuận không cải thiện tương ứng.
Bên cạnh đó, triển vọng tăng trưởng của ngành vẫn cần được nhìn nhận cùng áp lực cạnh tranh nguồn cung.
Theo báo cáo thị trường khách sạn năm 2026 của Savills, nguồn cung mới tại Hà Nội tiếp tục gia tăng, trong khi công suất phòng bình quân quý II đạt khoảng 70% tại 65 khách sạn được khảo sát.
Ông Matthew Powell, Giám đốc Savills Hà Nội, cho rằng việc phát triển thêm các điểm đến ngoài khu vực trung tâm có thể giúp phân bổ dòng khách và mở rộng thị trường khách sạn.
Điều này cho thấy doanh nghiệp không chỉ cần thu hút thêm khách mà còn phải kéo dài thời gian lưu trú, tăng mức chi tiêu và phát triển các dịch vụ bổ trợ.
Đối với nhà đầu tư chứng khoán, một vấn đề khác cần quan tâm là chất lượng lợi nhuận của doanh nghiệp. Chẳng hạn như Vinpearl, lợi nhuận 9 tháng tăng mạnh, song lợi nhuận khác đóng góp khoảng 1.706 tỷ đồng, trong khi dòng tiền thuần từ hoạt động kinh doanh hợp nhất âm hơn 4.206 tỷ đồng. Vì vậy, cần phân biệt phần lợi nhuận đến từ hoạt động kinh doanh cốt lõi với các khoản thu nhập khác, đồng thời theo dõi khả năng tạo tiền trong những quý tiếp theo.
Tương tự, với Vietravel, doanh thu lớn nhưng lợi nhuận thấp và các khoản phải thu chiếm tỷ trọng cao là những yếu tố cần được theo dõi. Còn với Du lịch Phú Thọ, khả năng xử lý chi phí thuê đất và đưa hoạt động kinh doanh trở lại trạng thái có lãi sẽ quan trọng hơn tốc độ tăng doanh thu đơn thuần.
Nhìn chung, triển vọng ngành du lịch Việt Nam vẫn có nhiều yếu tố hỗ trợ từ nhu cầu đi lại, lượng khách quốc tế và sự phát triển của các sản phẩm nghỉ dưỡng, giải trí. Tuy nhiên, trên thị trường chứng khoán, cơ hội sẽ không phân bổ đồng đều.
Với nhóm cổ phiếu du lịch, mùa cao điểm có thể tạo thêm động lực cho kết quả kinh doanh quý IV, nhưng nhà đầu tư cần nhìn xa hơn những con số tăng trưởng doanh thu. Khả năng duy trì lợi nhuận, chất lượng dòng tiền và hiệu quả sử dụng vốn mới là những yếu tố quyết định sức hấp dẫn của từng cổ phiếu.
Hải Giang
Bài liên quan

Thu thuế thương mại điện tử tăng 42%, gần 600 hồ sơ trốn thuế chuyển cơ quan điều tra
Diễn đàn kết nối đầu tư 2026: Điểm hẹn để doanh nghiệp FDI nắm bắt cơ hội và hợp tác phát triển
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Người Việt chi nghìn tỷ cho thú cưng, doanh nghiệp nội chịu sức ép lớn

Giá xăng giảm sâu, còn chưa tới 20.000 đồng/lít
VietinBank Premium công bố ba phân hạng Khách hàng Ưu tiên mới, kiến tạo hành trình từ thành tựu đến di sản
Vàng nhẫn giảm tới 1,5 triệu đồng/lượng, giá bán về dưới 140 triệu đồng
Ngân hàng thu hàng nghìn tỷ đồng từ dịch vụ, cuộc đua ngoài tín dụng nóng lên

Cùng chuyên mục
Khối ngoại “xả” mạnh FPT, VN-Index đảo chiều giảm hơn 12 điểm
Sau hai phiên tăng liên tiếp, VN-Index quay đầu giảm trong phiên 12/11 khi áp lực bán lan rộng ở nhóm cổ phiếu vốn hóa lớn. Khối ngoại cũng đảo chiều bán ròng hơn 900 tỷ đồng, tập trung mạnh nhất tại FPT.

Giữa áp lực bán giải chấp, con gái Chủ tịch Đầu tư Thăng Long vẫn mua thêm cổ phiếu TIG
Con gái Chủ tịch Đầu tư Thăng Long đăng ký mua thêm 5 triệu cổ phiếu TIG giữa đà cổ phiếu này lao dốc cùng áp lực giải chấp, trong khi doanh nghiệp đang gánh khoản nợ vay hơn 930 tỷ đồng.
Lợi nhuận Hodeco giảm 88,4%, cổ phiếu vẫn bật tăng hơn 30%
Kết quả kinh doanh quý III/2026 của Hodeco đi xuống do không còn khoản lợi nhuận tài chính đột biến từ thương vụ thoái vốn năm trước. Trong khi đó, cổ phiếu HDC phục hồi hơn 30% từ vùng đáy tháng 11.
Gia đình nhà sáng lập muốn nắm quyền chi phối Vinasun, cổ đông lớn liên tục biến động
Gia đình nhà sáng lập Vinasun dự kiến nâng tỷ lệ sở hữu lên hơn 51% vốn điều lệ, trong bối cảnh hãng taxi này vừa ghi nhận khoản lỗ lớn nhất kể từ sau dịch Covid-19.

Chứng khoán Việt Nam trước cơ hội đón dòng vốn dài hạn từ Nhật Bản
Việc tăng cường kết nối với các định chế tài chính và quỹ đầu tư Nhật Bản mở thêm cơ hội đưa dòng vốn dài hạn vào thị trường chứng khoán Việt Nam. Tuy nhiên, sức hút của thị trường vẫn phụ thuộc vào chất lượng doanh nghiệp, tính minh bạch và năng lực quản trị.
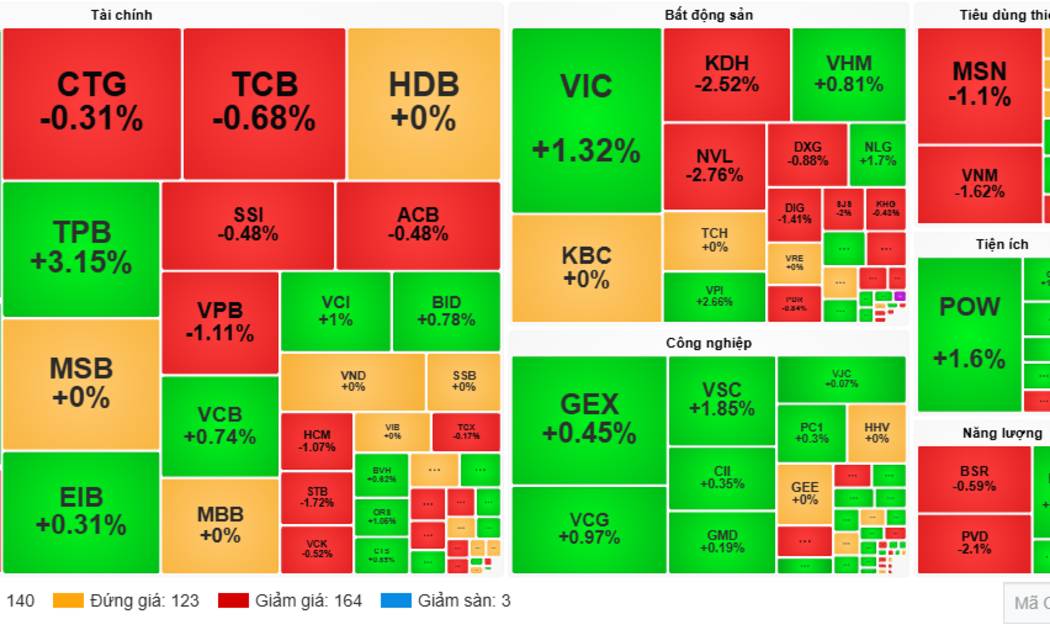
VN-Index đảo chiều tăng gần 4 điểm, 167 cổ phiếu HoSE vẫn chìm trong sắc đỏ
Lực cầu bắt đáy xuất hiện vào cuối phiên 11/11 giúp chỉ số chính thoát một phiên giảm điểm. Tuy nhiên, số mã giảm vẫn nhiều hơn số mã tăng, phản ánh sự phân hóa rõ nét của thị trường.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Ba ý nghĩa chiến lược trong chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm không chỉ củng cố quan hệ Đối tác chiến lược toàn diện giữa hai nước, mà còn mở ra những định hướng hợp tác mới về kinh tế, khoa học – công nghệ và đổi mới sáng tạo, tạo động lực...