


Xây dựng Hòa Bình chật vật xóa ‘vết sẹo’ tài chính


Sau giai đoạn biến động về quản trị và thanh khoản, CTCP Tập đoàn Xây dựng Hòa Bình đang cho thấy tín hiệu hồi phục về quy mô, song áp lực dòng tiền và "cục máu đông" từ quá khứ vẫn là những lực cản lớn đối với quá trình tái cơ cấu.
CTCP Tập đoàn Xây dựng Hòa Bình (HBC) vừa công bố báo cáo tài chính hợp nhất quý II/2026 với doanh thu thuần đạt 1.946 tỷ đồng, tăng hơn gấp đôi so với cùng kỳ. Đây là tín hiệu tích cực, phản ánh hoạt động thi công đã dần sôi động trở lại sau giai đoạn thị trường bất động sản và xây dựng suy giảm.

Tuy nhiên, chỉ tiêu lợi nhuận lại không sáng như tăng trưởng doanh thu. Giá vốn hàng bán tăng mạnh khiến lợi nhuận gộp chỉ đạt hơn 222 tỷ đồng. Đồng thời, doanh thu hoạt động tài chính giảm tới 65% so với cùng kỳ, trong khi khoản thu nhập khác – từng đóng góp đáng kể vào kết quả kinh doanh năm trước giảm từ 138 tỷ đồng xuống chưa đầy 10 tỷ đồng. Ngược lại, chi phí tài chính và chi phí bán hàng đều gia tăng, tiếp tục bào mòn lợi nhuận.
Sau khi trừ các khoản chi phí và thuế, Xây dựng Hòa Bình chỉ ghi nhận gần 19 tỷ đồng lợi nhuận sau thuế trong quý II, giảm 55% so với cùng kỳ.
Lũy kế 6 tháng đầu năm, doanh thu thuần đạt 3.268 tỷ đồng, gần gấp đôi cùng kỳ. Dù vậy, lợi nhuận sau thuế chỉ đạt gần 42 tỷ đồng, giảm 19%. Với kết quả này, Hòa Bình mới hoàn thành khoảng 33% kế hoạch doanh thu và gần 17% mục tiêu lợi nhuận năm 2026, lần lượt là 10.000 tỷ đồng và 250 tỷ đồng.
Những con số trên cho thấy doanh nghiệp đã lấy lại được quy mô hoạt động nhưng khả năng chuyển hóa doanh thu thành lợi nhuận vẫn còn hạn chế. Trong bối cảnh ngành xây dựng có biên lợi nhuận không cao, việc giá vốn tăng nhanh cùng sự suy giảm của các nguồn thu ngoài hoạt động cốt lõi khiến kết quả kinh doanh chưa phản ánh sự phục hồi tương xứng với doanh thu.
Một trong những điểm đáng chú ý nhất trong báo cáo tài chính là áp lực từ các khoản phải thu. Tính đến ngày 30/6/2026, tổng tài sản của Xây dựng Hòa Bình đạt 16.886 tỷ đồng, tăng 5% so với đầu năm. Trong đó, các khoản phải thu ngắn hạn lên tới hơn 11.000 tỷ đồng, chiếm khoảng 65% tổng tài sản – tỷ trọng rất lớn đối với một doanh nghiệp xây dựng.
Doanh nghiệp đã trích lập dự phòng gần 732 tỷ đồng đối với các khoản phải thu ngắn hạn của khách hàng, hơn 414 tỷ đồng đối với các khoản phải thu theo tiến độ hợp đồng xây dựng ngắn hạn và gần 2 tỷ đồng cho các khoản trả trước người bán. Một số khoản dự phòng lớn liên quan đến CTCP Kinh doanh và Xây dựng Quang Minh với gần 124,5 tỷ đồng và CTCP CapitaLand - Hiền Đức với hơn 14,6 tỷ đồng.
Khối lượng phải thu lớn cùng mức dự phòng cao cho thấy bài toán thu hồi công nợ vẫn chưa được giải quyết triệt để. Đây cũng là "cục máu đông" kéo dài từ giai đoạn thị trường bất động sản gặp khó khăn, khi nhiều chủ đầu tư chậm thanh toán, buộc các nhà thầu phải gia tăng dự phòng và chịu áp lực về dòng tiền.
Bên cạnh các khoản phải thu, hàng tồn kho cũng tăng mạnh 40% so với đầu năm, lên 3.195 tỷ đồng, tương đương gần 19% tổng tài sản. Theo thuyết minh báo cáo tài chính, phần lớn tồn kho là nguyên vật liệu và chi phí sản xuất, kinh doanh dở dang tại các công trình.
Việc tồn kho tăng có thể phản ánh số lượng dự án đang triển khai nhiều hơn, song đồng thời cũng cho thấy lượng vốn tiếp tục bị "giam" trong hoạt động thi công. Nếu tiến độ nghiệm thu hoặc thanh toán từ chủ đầu tư kéo dài, áp lực vốn lưu động sẽ tiếp tục đè nặng lên doanh nghiệp.
Sau nhiều năm tái cấu trúc, Xây dựng Hòa Bình đã duy trì được lợi nhuận dương và từng bước ổn định hoạt động. Tuy nhiên, doanh nghiệp vẫn đang mang khoản lỗ lũy kế gần 2.026 tỷ đồng tính đến cuối quý II/2026. Khoản lỗ này không chỉ ảnh hưởng đến năng lực tài chính mà còn khiến quá trình khôi phục hoàn toàn vị thế trước đây trở nên khó khăn hơn.
Nhìn chung, quá trình phục hồi của doanh nghiệp hiện mới dừng ở việc cải thiện doanh thu, trong khi các chỉ tiêu phản ánh chất lượng tài sản và dòng tiền vẫn cần thêm thời gian để cải thiện. Khả năng thu hồi công nợ, kiểm soát chi phí và nâng biên lợi nhuận sẽ là những yếu tố quyết định tốc độ xóa lỗ lũy kế cũng như hiệu quả tái cấu trúc của doanh nghiệp trong các năm tới.
Diễn biến trên cũng phần nào phản ánh vào thị giá cổ phiếu HBC. Từ đầu năm 2026 đến cuối tháng 7, cổ phiếu này giảm khoảng 38%, từ vùng 6.600 đồng/cp xuống khoảng 4.100 đồng/cp và đang giao dịch dưới đường trung bình động MA200, cho thấy xu hướng giảm dài hạn vẫn chưa bị phá vỡ. Thanh khoản duy trì ở mức trung bình, phản ánh tâm lý thận trọng của nhà đầu tư trước triển vọng phục hồi của doanh nghiệp.
Châu Anh


Cà phê giảm 500 đồng/kg, nhà vườn đối mặt rủi ro khi thu hoạch rộ
Xuất khẩu nông, lâm, thủy sản vượt 63 tỷ USD, xuất siêu gần 19 tỷ USD
Nợ xấu và nợ tiềm ẩn tăng tốc, đệm dự phòng ngân hàng rơi xuống đáy 5 năm
SeABank lãi 1.315 tỷ đồng trong quý III/2026, tăng 37,5% cùng kỳ, tổng tài sản vượt 429.376 tỷ đồng
Giá vàng trong nước tăng vọt gần 3 triệu đồng/lượng
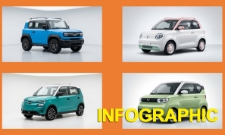
'So găng' VF3 và các đối thủ ô tô điện mini, giá bán từ 188 triệu đồng
Ngân hàng Nhà nước tiếp tục cảnh báo sẽ xử lý nghiêm các tổ chức tín dụng chần chừ hạ lãi suất
Bão giá đè nặng chi tiêu của hơn 36% hộ gia đình
Cùng chuyên mục
Lợi nhuận toàn thị trường tăng gần 46%, cổ phiếu vẫn 'chìm nghỉm'
Lợi nhuận quý III toàn thị trường tăng gần 46%, nhưng nhiều cổ phiếu vẫn lao dốc, mất hàng chục nghìn tỷ đồng vốn hóa. Thị trường chứng khoán đang bước vào giai đoạn sàng lọc, khi dòng tiền ngày càng khắt khe với chất lượng tăng trưởng và định giá doanh nghiệp.
HFIC tính rút vốn tại Eximbank
Một cổ đông Nhà nước dự kiến thoái toàn bộ vốn tại Eximbank sau gần 20 năm đầu tư. Động thái diễn ra khi ngân hàng đang đối mặt với lợi nhuận suy giảm mạnh và nhiều áp lực kinh doanh.
Bốn năm tái cơ cấu, Xây dựng Hòa Bình đã đi được bao xa?
Sau cú sốc tài chính 4 năm trước, CTCP Tập đoàn Xây dựng Hòa Bình (HBC) đã cải thiện doanh thu, thu hẹp lỗ lũy kế và duy trì dòng tiền kinh doanh dương. Tuy nhiên, gần 11.000 tỷ đồng phải thu, lợi nhuận sụt giảm và áp lực nợ vay cho thấy quá trình phục hồi của nhà thầu này vẫn còn nhiều thách thức.
Cổ phiếu đồng loạt khởi sắc, VN-Index có phiên tăng mạnh nhất sau chuỗi điều chỉnh
Sau nhiều phiên giảm điểm liên tiếp, thị trường chứng khoán đảo chiều mạnh trong ngày 4/11 khi dòng tiền bắt đáy lan rộng. VN-Index tăng 33,4 điểm, vượt mốc 1.730 điểm.
Chủ tịch tăng sở hữu giữa lúc DIC Corp mắc kẹt hàng nghìn tỷ đồng tại dự án dở dang
Chủ tịch DIC Corp vừa nâng tỷ lệ sở hữu lên 4% vốn điều lệ. Động thái diễn ra trong bối cảnh lợi nhuận quý III/2026 của doanh nghiệp giảm hơn 60%, vốn vẫn nằm tại các dự án.
Hà Đô đối mặt áp lực kép: Lợi nhuận giảm, dự phòng nợ khó đòi gần 940 tỷ đồng
Lợi nhuận sau thuế quý III/2026 của Tập đoàn Hà Đô giảm hơn 32% so với cùng kỳ. Đáng chú ý, khoản dự phòng phải thu khó đòi tăng thêm hơn 352 tỷ đồng sau 9 tháng, trong khi doanh nghiệp vừa bị xử phạt và truy thu thuế hơn 3 tỷ đồng.


 Infographic
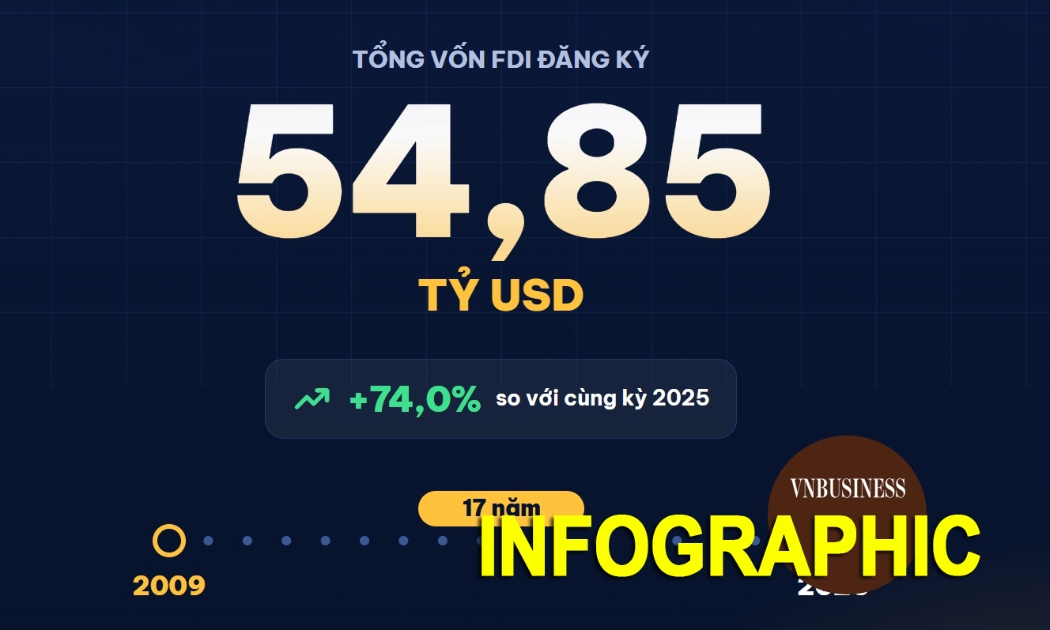
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chip bảo mật make in Vietnam: Bước tiến mới trong làm chủ công nghệ số
Việt Nam vừa ra mắt chip bảo mật VGC-V1.0, sản phẩm do các kỹ sư trong nước làm chủ thiết kế và phát triển. Không chỉ đánh dấu bước tiến trong công nghệ bán dẫn, sản phẩm còn mở ra triển vọng ứng dụng rộng rãi trong bảo vệ dữ liệu, an toàn thông tin...