Hiện nay mới có khoảng 25% người dân ở nông thôn có tài khoản ngân hàng, nhưng số lượng tài khoản tiếp cận với ngân hàng số còn rất khiêm tốn, trong khi các tổ chức tài chính vi mô, Quỹ tín dụng nhân dân (TDND) không được phép mở tài khoản thanh toán. Đây là những hạn chế khiến người nghèo khó tiếp cận với tài chính số.
Bên lề Tọa đàm “Dịch vụ ngân hàng qua điện thoại di động cho người nghèo và phụ nữ ở Việt Nam: Cơ hội và thách thức” do Ngân hàng Nhà nước (NHNN) vừa tổ chức, ông Phạm Xuân Hòe, Phó Viện trưởng Viện Chiến lược ngân hàng (NHNN), trao đổi về những giải pháp sẽ triển khai trong thời gian tới nhằm thúc đẩy tài chính số đến với vùng sâu vùng xa.
Mục tiêu thúc đẩy dịch vụ ngân hàng số tới vùng sâu vùng xa đang được triển khai như thế nào, thưa ông?
Hiện nay, hơn 40 ngân hàng đã cung ứng công nghệ dịch vụ tài chính số trên điện thoại di động. Tuy nhiên, việc tiếp cận ngân hàng số của người dân ở vùng sâu, vùng xa vẫn còn nhiều khó khăn.
Hai khó khăn căn bản nhất là: kênh cung ứng sản phẩm về cho bà con vùng sâu vùng xa và các sản phẩm thiết kế của các định chế tài chính, quỹ TDND trong đó có các ngân hàng chưa đơn giản và phù hợp.
Thực tế hiện nay, theo quy định, quá trình giao dịch giữa ngân hàng và khách hàng đòi hỏi sự nhận diện khuôn mặt, nếu không kết nối với nhau rất khó trong việc sử dụng các dịch vụ tài chính như mở tài khoản tiết kiệm, vay vốn, chuyển tiền…
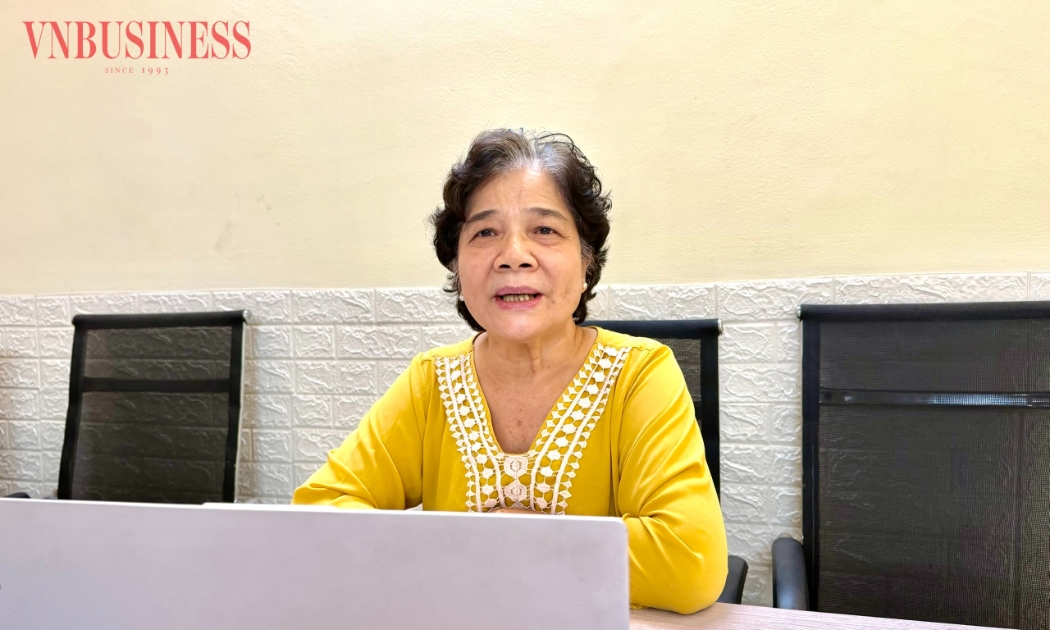
Ông Phạm Xuân Hòe - Phó Viện trưởng Viện Chiến lược ngân hàng (NHNN)
NHNN đã có những giải pháp gì để tháo gỡ khó khăn này?
Mới đây, NHNN đã trình Chính phủ Đề án 1726 nâng cao khả năng tiếp cận dịch vụ ngân hàng cho nền kinh tế, trong đó NHNN đã đề xuất giải pháp nâng cao kênh số hóa dịch vụ ngân hàng như: sử dụng Mobile Banking, Internet Banking.
Hiện nay, ngành ngân hàng đã có một số yếu tố căn bản để triển khai ngân hàng số như thiết bị, kết nối…, nhưng vẫn còn thiếu yếu tố dữ liệu, pháp lý, băng thông rộng để hoàn thiện kết nối.
Tại các vùng sâu vùng xa, Tổng công ty Viễn thông Viettel đã phủ sóng 4G nên việc ứng dụng tài chính số qua Mobile Banking, Internet Banking sẽ thuận lợi. Trong khi đó, thống kê cho thấy, số lượng người nghèo đã sử dụng điện thoại thông minh ở độ tuổi trẻ, lao động… đang tăng cao, nên các ngân hàng có thể tận dụng kênh Mobile Banking phổ cập tiếp cận tài chính cho người nghèo.
Tuy nhiên, đến nay, hành lang pháp lý còn hết sức thiếu để đưa ra các sản phẩm số của tài chính.
Theo ông, hành lang pháp lý hiện nay còn thiếu những quy định gì để ngân hàng số đến được với người nghèo nhanh hơn và gần hơn?
Hiện nay, khách hàng muốn thực hiện giao dịch phải đến chi nhánh ngân hàng, photo chứng minh thư. Vì vậy, cần phải điều chỉnh quy định: có thể thay thế hoàn toàn bằng công nghệ ứng dụng, thay vì khách hàng phải có chữ ký tươi thì có thể sử dụng công nghệ nhận diện qua sinh trắc học, bấm vân tay để xác thực, hoặc sử dụng chia sẻ dữ liệu, ví dụ như từ dữ liệu quản lý cư dân của Bộ Công an sang tài chính.
Bên cạnh đó, phải nâng cao khả năng nhận thức của người dân. Chẳng hạn, sử dụng các sản phẩm mobile để cho ngân hàng cung cấp các sản phẩm tài chính cho người dân qua điện thoại. Muốn làm được điều này thì hành lang pháp lý phải cho phép.
Hiện mới có khoảng 25% người dân ở nông thôn có tài khoản ngân hàng, vì sao tỷ lệ này khiêm tốn như vậy?
Trên thực tế, về góc độ tiếp cận các sản phẩm vay vốn hoặc gửi tiết kiệm bắt buộc là rất cao, không phải dừng lại ở 25%, nhưng dưới góc độ tài khoản thanh toán thì tỷ lệ này còn hạn chế. Trước hết phụ thuộc vào sở thích của người dân, tâm lý và văn hóa người dân vẫn thích dùng tiền mặt nhiều hơn.
Tuy nhiên, còn có nguyên nhân đến từ quy định pháp lý hiện nay còn nhiều rườm rà, khiến người dân không mặn mà. Họ vẫn còn ngại khi đến ngân hàng giao dịch mở tài khoản vì các thủ tục photo chứng minh thư, kê khai.
Hiện nay, pháp luật chỉ cho phép các ngân hàng được mở tài khoản thanh toán cho người dân, còn những tổ chức vi mô và các quỹ TDND chưa được phép làm. Trong khi đó, việc “vươn dài tay” của các ngân hàng thương mại đến vùng sâu vùng xa còn hạn chế nhất định.
Khảo sát cho thấy hầu hết người nông dân vay vốn tại Agribank chi nhánh tỉnh Bến Tre đều mở tài khoản thẻ, họ sử dụng thẻ đó để thanh toán cho các đại lý khi mua các sản phẩm dùng trong sản xuất nông nghiệp.
Tôi cho rằng việc các tổ chức vi mô hoặc Ngân hàng Chính sách xã hội hoàn toàn có thể cung cấp tài khoản thẻ cho người nghèo ở vùng sâu vùng xa, nếu hành lang pháp lý cho phép. Điều này cũng mang lại lợi ích rất lớn là thanh toán không dùng tiền mặt sẽ tăng cao.
Một sản phẩm tốt chưa đủ để tạo nên một thương hiệu mạnh. Trong bối cảnh cạnh tranh ngày càng khốc liệt như hiện nay, doanh nghiệp cần biết thấu hiểu khách hàng, có trách nhiệm với người lao động và cộng đồng, đồng thời chủ động kết nối thương hiệu của mình với thương hiệu ngành hàng, địa phương và quốc gia.
Trước bối cảnh yêu cầu chống phá rừng và truy xuất nguồn gốc của Liên minh châu Âu (EU) ngày càng khắt khe, các doanh nghiệp xuất khẩu không thể chỉ chú ý đến sản lượng và giá cả, mà đồng thời phải quan tâm sâu hơn đến nguồn gốc của nguyên liệu. Nếu một mắt xích không cung cấp được thông tin cần thiết thì việc truy xuất toàn bộ lô hàng sẽ gặp khó khăn.
Từ sản vật địa phương, nghề truyền thống đến tri thức cộng đồng, phụ nữ vùng cao đang từng bước biến những nguồn lực sẵn có thành sản phẩm và sinh kế. Khi được trao thêm kiến thức, kết nối thị trường và cơ hội đổi mới, những giá trị bản địa có thể trở thành động lực giúp phụ nữ dân tộc thiểu số làm kinh tế bền vững.
Thương mại Việt - Pháp tăng trưởng tích cực, trong khi dòng vốn đầu tư của Pháp tại Việt Nam còn nhiều dư địa. Theo TS Bùi Duy Tùng, giảng viên cấp cao ngành Kinh tế, Đại học RMIT Việt Nam, tiến trình phê chuẩn Hiệp định Bảo hộ đầu tư giữa Việt Nam và Liên minh châu Âu (EVIPA) có thể tạo xung lực mới cho dòng vốn đầu tư chất lượng cao từ Pháp vào Việt Nam.
Quy mô gần 1.500 HTX đưa Ninh Bình mới trở thành một trong những địa phương có khu vực kinh tế tập thể lớn nhất cả nước. Nhưng phía sau con số này là bài toán chất lượng: phần đông HTX còn nhỏ, năng lực quản trị hạn chế, khó thu hút nhân lực trẻ và chưa khai thác hết lợi thế OCOP, nông nghiệp và du lịch.
Những vụ thực phẩm bị phát hiện sai lệch về nguồn gốc, xuất xứ cho thấy rủi ro không chỉ nằm ở sản phẩm mà còn ở cách thức quảng cáo, kinh doanh trên mạng. Theo Tiến sĩ Trần Thị Dung, muốn ngăn chặn vi phạm từ gốc, cần chuyển mạnh từ tiền kiểm sang hậu kiểm, đồng thời truy rõ nguồn nguyên liệu, cơ sở sản xuất và trách nhiệm pháp lý của người bán.
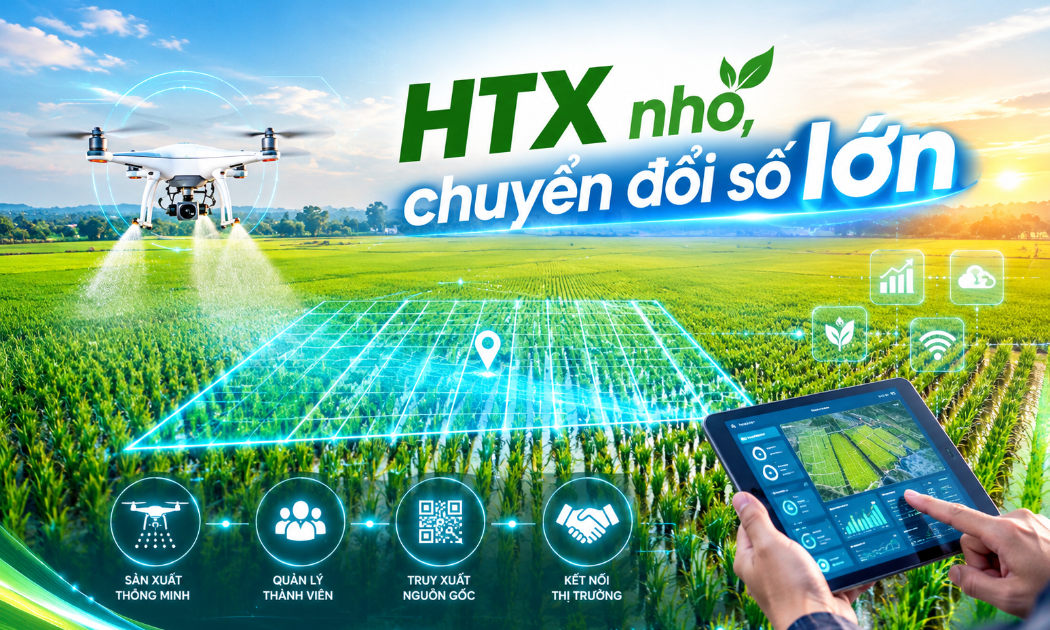
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...