







Chứng khoán tháng 10 đối mặt phép thử dòng tiền


VN-Index bước vào tháng 10 sau khi giảm 3,47% trong tháng 9, đúng thời điểm thị trường chính thức được FTSE Russell nâng hạng. Áp lực “sell-on-news”, thanh khoản suy yếu và khối ngoại bán ròng đang tạo sức ép, trong khi mùa công bố kết quả kinh doanh quý III mở ra kỳ vọng phân hóa dòng tiền.
Chứng khoán tháng 10/2026 khởi đầu trong bối cảnh không thực sự thuận lợi khi VN-Index vừa trải qua một tháng điều chỉnh mạnh.
Từng là “tháng thử lửa” của VN-Index
Theo VFS, VN-Index kết thúc phiên 30/9 tại 1.768,62 điểm, giảm 63,5 điểm, tương đương 3,47% so với cuối tháng 8. Đáng chú ý, thị trường quay đầu giảm ngay sau khi FTSE Russell chính thức đưa Việt Nam lên nhóm thị trường mới nổi thứ cấp ngày 21/9.
Ngay trong ngày nâng hạng có hiệu lực, VN-Index giảm 15,99 điểm xuống 1.799,67 điểm. Sang phiên 24/9, chỉ số tiếp tục mất 26,56 điểm. Tính chung tuần 21-25/9, VN-Index giảm 1,68%, trái ngược mức tăng 1,14% của tuần trước đó. VFS đánh giá đây là biểu hiện khá rõ của áp lực “sell-on-news” – nhà đầu tư chốt lời sau khi thông tin tích cực đã được phản ánh vào giá.
Diễn biến này khiến tháng 10 trở thành phép thử đối với khả năng hấp thụ lượng cung sau một giai đoạn thị trường tăng mạnh.
Thực tế, yếu tố mùa vụ cũng không đứng về phía VN-Index. Theo MBS, trong 10 năm gần đây, VN-Index giảm bình quân hơn 2% trong tháng 10. Thị trường đã giảm điểm trong 4 tháng 10 liên tiếp kể từ năm 2022.
Cụ thể, tháng 10/2021, VN-Index tăng 7,6%, nhưng sau đó là chuỗi 4 năm giảm: tháng 10/2022 giảm 9,2%; tháng 10/2023 giảm 10,9%; tháng 10/2024 giảm 1,8% và tháng 10/2025 giảm khoảng 1,3%. Dữ liệu lịch sử ghi nhận tháng 10 có thể xuất hiện những nhịp điều chỉnh đáng kể, nhưng mức độ biến động phụ thuộc chủ yếu vào bối cảnh vĩ mô và câu chuyện riêng của từng năm.
Đặc biệt, tháng 10/2023 là ví dụ về một tháng giảm sâu khi VN-Index mất hơn 10%. Trong khi đó, tháng 10/2025 thể hiện một kịch bản khác: thị trường từng tăng 6,3% trong nửa đầu tháng nhưng sau đó giảm mạnh do áp lực chốt lời và bán ròng của nhà đầu tư nước ngoài, VN-Index kết thúc tháng ở 1.639,7 điểm, giảm 1,3% so với tháng 9.
Điều này cho thấy không nên xem thống kê mùa vụ như một tín hiệu dự báo độc lập. Tháng 10 có thể tăng mạnh như năm 2021 hoặc giảm sâu như 2023, tùy thuộc vào dòng tiền, kết quả kinh doanh, chính sách tiền tệ và các sự kiện lớn.
Năm nay, yếu tố đáng chú ý nhất chính là sự kiện nâng hạng. Trước khi chính thức được FTSE nâng hạng, kỳ vọng đã trở thành một trong những động lực quan trọng giúp chứng khoán Việt Nam tăng mạnh.
SSI Research từng ước tính trong kịch bản cơ sở, quá trình phân bổ vốn thụ động theo các bộ chỉ số FTSE có thể mang lại khoảng 2,28 tỷ USD, với các đợt giải ngân trải dài từ tháng 9/2026 đến tháng 9/2027. Ở kịch bản tích cực, dòng vốn thụ động có thể đạt khoảng 4,46 tỷ USD.
Tuy nhiên, dòng tiền này không đồng nghĩa với việc thị trường sẽ tăng ngay sau ngày nâng hạng. Chính diễn biến tháng 9 đã cho thấy khoảng cách giữa kỳ vọng về dòng vốn trong tương lai và dòng tiền thực tế đang giao dịch trên thị trường.
Kết quả kinh doanh và dòng tiền sẽ quyết định
Theo VFS, bước sang tháng 10, hai biến số quan trọng cần theo dõi là khả năng VN-Index tạo đáy tại vùng hỗ trợ kỹ thuật và diễn biến dòng vốn ngoại sau nâng hạng.
Sau phiên cuối tháng 9, VFS nhận định VN-Index đã mất các đường MA20 và MA200, trong khi MACD ở trạng thái âm và RSI lùi về khoảng 42,4. Vùng hỗ trợ được xác định trong khoảng 1.715-1.760 điểm.
Nếu bảo vệ được vùng này, thanh khoản cải thiện, kết quả kinh doanh quý III khả quan và áp lực bán ròng của khối ngoại giảm, thị trường có thể phục hồi về vùng 1.800-1.850 điểm.
Ngược lại, nếu áp lực bán của khối ngoại tiếp tục lớn và dòng tiền trong nước không cải thiện, VFS đưa ra kịch bản VN-Index có thể bước vào giai đoạn tích lũy dài hơn quanh vùng 1.680-1.780 điểm.
Đây là điểm cần chú ý bởi phiên cuối tháng 9 đã xuất hiện tín hiệu cầu bắt đáy, nhưng chưa đủ để xác nhận một xu hướng hồi phục mới. Thanh khoản phiên 30/9 đạt khoảng 15.230 tỷ đồng, trong khi SSI Research cũng ghi nhận VN-Index đánh mất vùng hỗ trợ 1.770-1.775 và cho rằng vùng 1.730 là hỗ trợ kế tiếp nếu chỉ số không sớm lấy lại cân bằng.
Trong khi đó, MBS nhìn thấy một điểm sáng về sự phân hóa của dòng tiền. Theo MBS, dòng tiền hiện có xu hướng co cụm vào hai nhóm chính là các cổ phiếu hàng hóa hưởng lợi từ chu kỳ tăng giá và nhóm cổ phiếu mang tính phòng thủ, có dòng cổ tức ổn định. Công ty chứng khoán này lựa chọn 6 cổ phiếu đáng chú ý trong tháng 10 gồm VHM, VCB, STB, BVH, GVR và TRC.
Trong nhóm ngân hàng, VCB được kỳ vọng hưởng lợi từ tăng trưởng tín dụng, đặc biệt ở khách hàng doanh nghiệp lớn và FDI, trong khi STB có câu chuyện riêng liên quan đến việc xử lý khoản nợ tồn đọng gắn với 32,5% cổ phần của ông Trầm Bê.
Với VHM, MBS đặt kỳ vọng vào lượng backlog lớn và đóng góp từ các dự án đang triển khai. BVH được chú ý nhờ biên lợi nhuận bảo hiểm và thu nhập tài chính, còn GVR và TRC hưởng lợi từ giá cao su cùng những câu chuyện riêng về đất đai, sản lượng và dòng tiền.
Danh sách này cho thấy một đặc điểm chính của thị trường tháng 10: dòng tiền có thể không quay trở lại đồng loạt, mà ưu tiên những cổ phiếu có câu chuyện lợi nhuận cụ thể.
Đây cũng là lúc mùa công bố kết quả kinh doanh quý III trở thành biến số quan trọng. Nếu kết quả kinh doanh tạo bất ngờ tích cực, những cổ phiếu đã điều chỉnh nhưng vẫn duy trì triển vọng lợi nhuận có thể thu hút dòng tiền trở lại. Ngược lại, với các cổ phiếu đã tăng mạnh trước đó nhưng kết quả kinh doanh không đáp ứng kỳ vọng, áp lực chốt lời có thể tiếp tục kéo dài.
SSI Research cũng duy trì quan điểm nhấn mạnh yếu tố cơ bản thay vì chỉ dựa vào diễn biến chỉ số. Trong các báo cáo chiến lược trước đó, SSI cho rằng việc nâng hạng là chất xúc tác trung hạn quan trọng, nhưng dòng vốn chủ động sẽ phụ thuộc vào chất lượng tăng trưởng, cải cách thị trường và khả năng chuyển hóa tăng trưởng kinh tế thành lợi nhuận doanh nghiệp bền vững.
Như vậy, câu chuyện tháng 10/2026 có hai chiều. Một mặt, thị trường phải đối diện với chuỗi 4 tháng 10 giảm điểm liên tiếp, áp lực “sell-on-news” sau nâng hạng, thanh khoản thấp và hoạt động bán ròng của khối ngoại. Đây là những yếu tố khiến khả năng thị trường tiếp tục rung lắc cần được tính đến.
Mặt khác, việc nâng hạng vẫn tạo ra một câu chuyện dòng vốn trung hạn. Quan trọng hơn, quá trình giải ngân của các quỹ theo chỉ số được thực hiện theo nhiều giai đoạn, thay vì toàn bộ dòng vốn xuất hiện ngay lập tức. Vì vậy, tác động của nâng hạng có thể còn kéo dài sang năm 2027.
Trong ngắn hạn, vì thế, biến số đáng quan tâm hơn việc VN-Index có lập tức quay lại vùng đỉnh hay không là thanh khoản có cải thiện và dòng tiền có mở rộng hay không.
Nếu chỉ số hồi phục nhưng thanh khoản thấp, độ rộng thị trường hẹp và khối ngoại tiếp tục bán ròng, nhịp hồi có thể chủ yếu mang tính kỹ thuật. Ngược lại, nếu VN-Index giữ được vùng hỗ trợ 1.715-1.760 điểm, thanh khoản tăng trở lại và kết quả kinh doanh quý III tạo động lực mới, thị trường có cơ sở hình thành một nhịp phục hồi với sự dẫn dắt của các nhóm có câu chuyện lợi nhuận rõ ràng.
Hải Giang
Tỷ giá USD/VND hạ nhiệt ngày đầu tháng 10, giữ vững thế chủ động trước mùa cao điểm
Tháng 10: Người gửi ráo riết "săn" nơi trả lãi vượt 9%/năm
Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026
Giá xăng tăng nhẹ, dầu diesel giảm gần 800 đồng/lít
Du lịch Việt Nam tăng 7 bậc: Bài toán không chỉ là đón thêm khách
Pandora mở nhà máy trang sức lớn nhất thế giới tại TP.HCM
Kéo dài ưu đãi thuế xăng dầu đến hết năm 2026
Thị trường cà phê nội địa giảm nhẹ, sắc xanh trở lại trên sàn quốc tế

Cùng chuyên mục
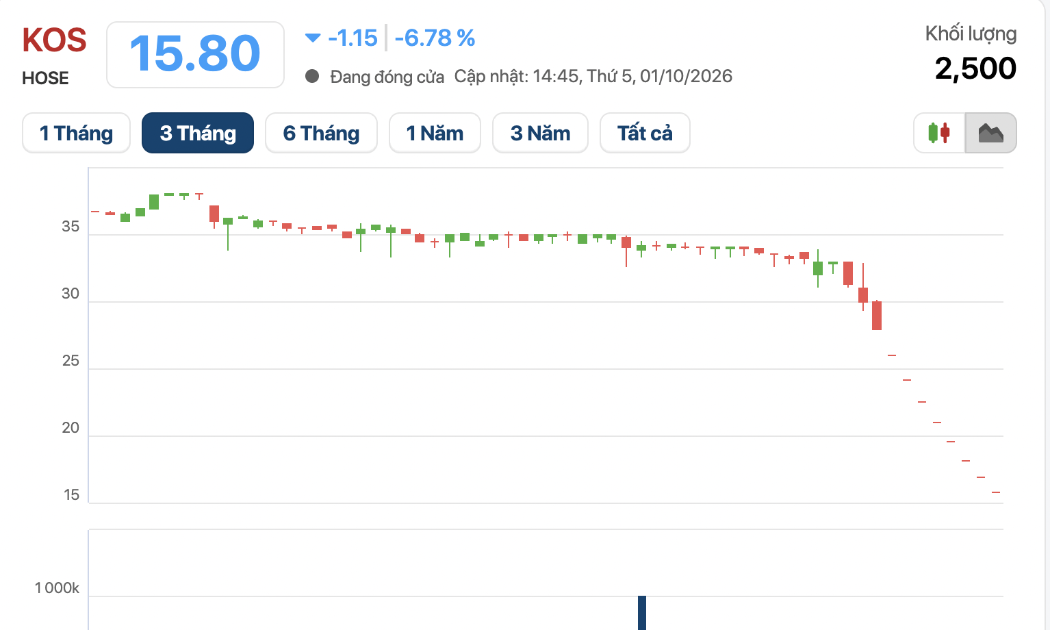
KOS mất nửa thị giá sau 9 phiên sàn liên tiếp, áp lực bán vẫn chưa hạ nhiệt
Cổ phiếu KOS của CTCP Kosy tiếp tục giảm hết biên độ trong phiên đầu tháng 10, nối dài chuỗi 9 phiên giảm sàn liên tiếp. Chỉ trong khoảng nửa tháng, thị giá KOS đã mất hơn một nửa, trong khi lực cầu gần như vắng bóng và áp lực bán giải chấp xuất hiện tại nhiều tài khoản liên quan đến lãnh đạo doanh nghiệp.
Thương vụ thâu tóm Tập đoàn Thiên Long tiến thêm bước mới
Tập đoàn văn phòng phẩm Nhật Bản Kokuyo vừa phê duyệt khoản tăng vốn 28 tỷ Yên, tương đương hơn 4.400 tỷ đồng, cho một pháp nhân tại Singapore được thành lập để thực hiện thương vụ với Tập đoàn Thiên Long.
Taseco Group muốn tăng sở hữu Taseco Land lên hơn 61%
CTCP Tập đoàn Taseco (Taseco Group) đăng ký mua thêm 6 triệu cổ phiếu TAL của CTCP Đầu tư Bất động sản Taseco (Taseco Land), qua đó dự kiến nâng tỷ lệ sở hữu tại doanh nghiệp bất động sản này từ 60% lên 61,19%.
Nâng hạng nhưng dòng tiền chưa bứt tốc, chứng khoán Việt Nam đang chờ gì?
Sau khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, chứng khoán Việt Nam vẫn chưa ghi nhận sự bứt phá rõ rệt về dòng tiền. Khối ngoại tiếp tục bán ròng, trong khi thanh khoản trên HoSE suy giảm, đặt thị trường trước bài toán chờ dòng vốn mới và những tín hiệu rõ hơn từ lợi nhuận doanh nghiệp, định giá và mặt bằng lãi suất.
Cảng Phước An: Vốn đầu tư tăng mạnh, lỗ dự kiến 5.431 tỷ đồng, Petrovietnam tính đường thoái vốn
Sau 18 năm tham gia Cảng Phước An, Petrovietnam đang đứng trước khả năng rút vốn khi doanh nghiệp bước vào giai đoạn đầu tư hàng chục nghìn tỷ đồng và dự kiến tiếp tục thua lỗ.
Cuộc chơi chứng khoán chuyển từ nhìn chỉ số sang chọn doanh nghiệp
Dòng tiền lớn vẫn suy giảm trong khi “tiền đắt” đặt ra yêu cầu cao hơn về chất lượng tăng trưởng. Trong bối cảnh đó, giới chuyên gia cho rằng thay vì kỳ vọng vào một nhịp tăng mạnh trên toàn bộ VN-Index, nhà đầu tư cần tập trung vào những doanh nghiệp có triển vọng tăng trưởng và mức định giá hấp dẫn.





 Infographic
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).

Đừng bỏ lỡ



 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






