


REE: Nợ phải trả phình thêm 2.740 tỷ đồng, cổ phiếu giảm gần 30% đỉnh


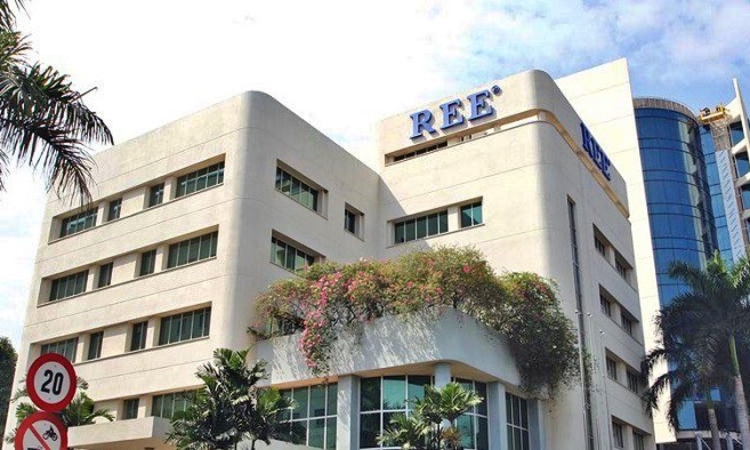
Lợi nhuận hợp nhất 9 tháng tăng trưởng, nhưng REE vẫn đối mặt áp lực khi nợ phải trả tăng thêm 2.740 tỷ đồng. Trong khi đó, cổ phiếu REE đã giảm gần 30% so với đỉnh hồi cuối tháng 3/2026, phản ánh những thách thức trong kỳ vọng tăng trưởng của doanh nghiệp.
Báo cáo tài chính quý III/2026 của CTCP Cơ Điện Lạnh (REE) ghi nhận sự phân hóa đáng kể giữa kết quả kinh doanh riêng lẻ và hợp nhất. Trong khi lợi nhuận hợp nhất tiếp tục tăng trưởng, báo cáo riêng của công ty mẹ lại cho thấy lợi nhuận sau thuế giảm gần một nửa so với cùng kỳ.
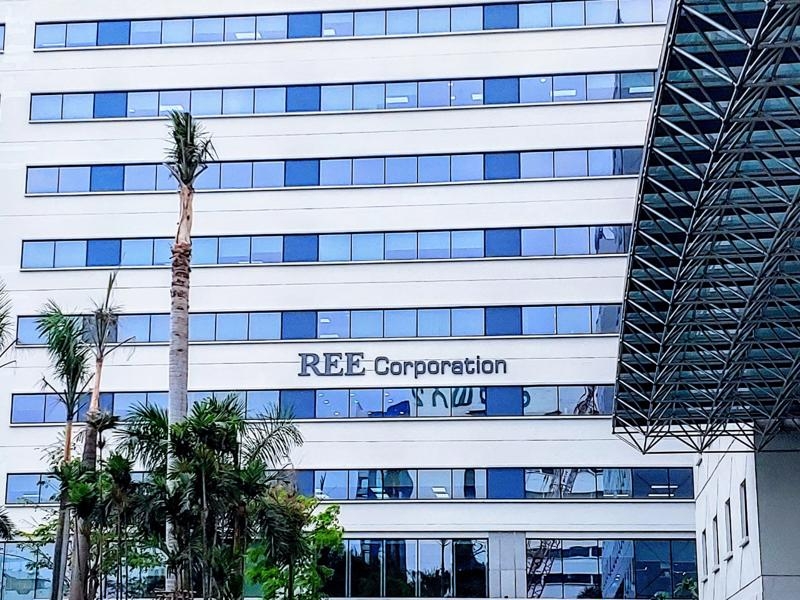
Cụ thể, doanh thu thuần hợp nhất trong quý III đạt 3.269,6 tỷ đồng, tăng 28,1% so với cùng kỳ năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 788 tỷ đồng, tăng 17%.
Ngược lại, lợi nhuận sau thuế trên báo cáo riêng của công ty mẹ chỉ đạt 159,8 tỷ đồng, giảm 49,59%. Nguyên nhân chủ yếu đến từ khoản cổ tức nhận được từ các công ty thành viên giảm mạnh, từ 244,1 tỷ đồng cùng kỳ năm trước xuống còn 36,97 tỷ đồng trong quý III/2026. REE cho biết thời điểm phân phối lợi nhuận của các đơn vị thành viên không giống năm trước.
Diễn biến này cho thấy lợi nhuận của REE vẫn phụ thuộc đáng kể vào kết quả hoạt động và chính sách phân phối lợi nhuận của các công ty con, công ty liên kết. Vì vậy, biến động lợi nhuận riêng lẻ của công ty mẹ không phản ánh đầy đủ hiệu quả kinh doanh của toàn hệ thống.
Tính chung 9 tháng đầu năm, REE ghi nhận doanh thu gần 8.200 tỷ đồng, tăng 14%; lợi nhuận ròng vượt 2.100 tỷ đồng, tăng 12% so với cùng kỳ. Doanh nghiệp đã hoàn thành khoảng 67% kế hoạch doanh thu và 76% mục tiêu lợi nhuận cả năm.
Tuy nhiên, chất lượng tăng trưởng lợi nhuận cũng cần được nhìn nhận thận trọng hơn khi một số khoản thu nhập tài chính đóng góp đáng kể vào kết quả quý III.
Trong kỳ, doanh thu tài chính đạt 213 tỷ đồng, cao gấp đôi cùng kỳ. Đáng chú ý, REE ghi nhận hơn 86 tỷ đồng lãi từ việc thoái toàn bộ vốn tại CTCP Thủy điện Sử Pán 2. Khoản lãi từ bán, thanh lý các khoản đầu tư đạt 85,96 tỷ đồng, so với 16,84 tỷ đồng cùng kỳ.
Ở chiều ngược lại, lợi nhuận từ công ty liên doanh, liên kết giảm từ 242,6 tỷ đồng xuống 219,7 tỷ đồng. Mảng hạ tầng nước cũng ghi nhận lợi nhuận giảm từ 91,6 tỷ đồng xuống 86,4 tỷ đồng.
Đáng chú ý hơn, chi phí vận hành đang tăng nhanh. Chi phí quản lý doanh nghiệp hợp nhất quý III đạt 185,1 tỷ đồng, tăng 47,9%; chi phí bán hàng tăng từ 33,7 tỷ đồng lên 48 tỷ đồng. Chi phí lãi vay tăng từ 179 tỷ đồng lên 192,2 tỷ đồng. Trong khi đó, biên lợi nhuận gộp thu hẹp từ 36,7% xuống 33,3%.
Một trong những điểm đáng chú ý nhất trong báo cáo tài chính của REE là sự gia tăng của các khoản nợ phải trả.
Tính đến ngày 30/9/2026, tổng nợ phải trả của doanh nghiệp đạt 18.018,8 tỷ đồng, tăng khoảng 2.740 tỷ đồng so với đầu năm, tương ứng mức tăng gần 18%. Trong khi đó, tổng tài sản đạt 44.397,6 tỷ đồng.
Không phải toàn bộ mức tăng nợ phải trả đều là nợ vay ngân hàng. Một số khoản mục cũng ghi nhận biến động đáng kể. Cụ thể, chi phí phải trả tăng từ 705,9 tỷ đồng lên 1.113,1 tỷ đồng, trong đó giá vốn cung cấp thiết bị và lắp đặt chiếm 802,1 tỷ đồng.
Số thuế còn phải nộp Nhà nước tăng từ 307,6 tỷ đồng lên 442 tỷ đồng. Dự phòng phải thu ngắn hạn khó đòi ở mức 560,9 tỷ đồng.
Ở góc độ nợ vay có tính lãi, tổng dư nợ vay của REE được ghi nhận khoảng 11.500 tỷ đồng, gồm hơn 10.000 tỷ đồng vay dài hạn và khoảng 1.300 tỷ đồng vay ngắn hạn. Dù vậy, tỷ lệ nợ ròng trên vốn chủ sở hữu vẫn ở mức 16%, thấp hơn mức 17% hồi đầu năm.
Như vậy, sự gia tăng nợ phải trả cần được đặt trong bối cảnh REE đang triển khai nhiều dự án năng lượng quy mô lớn, thay vì chỉ nhìn nhận đây là dấu hiệu suy giảm khả năng thanh toán. Tuy nhiên, việc mở rộng đầu tư bằng nguồn vốn vay cũng khiến doanh nghiệp phải đối mặt với áp lực chi phí tài chính và tiến độ đưa dự án vào khai thác.
Thực tế, chi phí xây dựng cơ bản dở dang của REE đã tăng lên gần 4.900 tỷ đồng, cao gấp đôi đầu năm. Riêng các dự án điện gió ghi nhận giá trị dở dang 3.950,5 tỷ đồng, tăng 2.420 tỷ đồng so với đầu năm.
Hai dự án đáng chú ý là Nhà máy điện gió Duyên Hải 2 và Duyên Hải 3 tại khu vực Vĩnh Long. Trong đó, Duyên Hải 3 có công suất 80 MW, đã hoàn tất thi công và đang chạy thử nghiệm, dự kiến vận hành thương mại trong tháng 11/2026. Dự án Duyên Hải 2 đang hoàn thiện lắp đặt, dự kiến vận hành trong tháng 12/2026.
Theo thông tin được công bố, hai nhà máy này có thể mang về khoảng 696 tỷ đồng doanh thu mỗi năm khi đi vào hoạt động.
Bên cạnh đó, REE đang triển khai cụm nhà máy điện gió Phú Cường tại Cần Thơ với tổng vốn đầu tư hơn 9.000 tỷ đồng. Dự án dự kiến vận hành trong quý IV/2027 và có thể đóng góp hơn 1.100 tỷ đồng doanh thu mỗi năm.
Đây là những khoản đầu tư có khả năng mở rộng quy mô hoạt động năng lượng của REE trong trung và dài hạn. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào tiến độ hoàn thành, khả năng đấu nối, vận hành thương mại và sản lượng điện được huy động.
Trên thị trường, cổ phiếu REE đang giao dịch quanh 45.500–45.800 đồng/cp. Mã này giảm khoảng 1,2% trong một tháng, mất 15,9% trong 6 tháng và thấp hơn 12,7% so với đầu năm 2026.
REE từng đạt đỉnh khoảng 64.500 đồng/cp vào cuối tháng 3/2026. Ở vùng giá hiện tại, cổ phiếu đã giảm khoảng 29% so với mức đỉnh này.
Châu Anh

Vàng miếng mất 2,7 triệu đồng, vàng nhẫn giảm 3,2 triệu đồng/lượng sau một tuần
Muốn kinh tế bứt tốc, thị trường vốn phải “chia lửa” với ngân hàng
Giá cà phê chật vật giữ vùng 87.000 đồng/kg trước áp lực vụ mới
Sen Vàng của CEO Phạm Thị Kim Dung nợ thuế hơn 3,5 tỷ đồng, hé lộ bức tranh tài chính phía sau doanh thu trăm tỷ
Cú hích kép từ giá điện và xăng dầu hạ nhiệt áp lực lạm phát
Cua lột giá 650.000 đồng/kg và bài toán của ngành cua Cà Mau
Thống đốc yêu cầu doanh nghiệp dẹp bỏ hai sổ kế toán nếu muốn ngân hàng bơm vốn
Bộ NN&MT đề xuất thu tiền túi nilon, đồ nhựa dùng một lần thay vì cấm hoàn toàn
Cùng chuyên mục
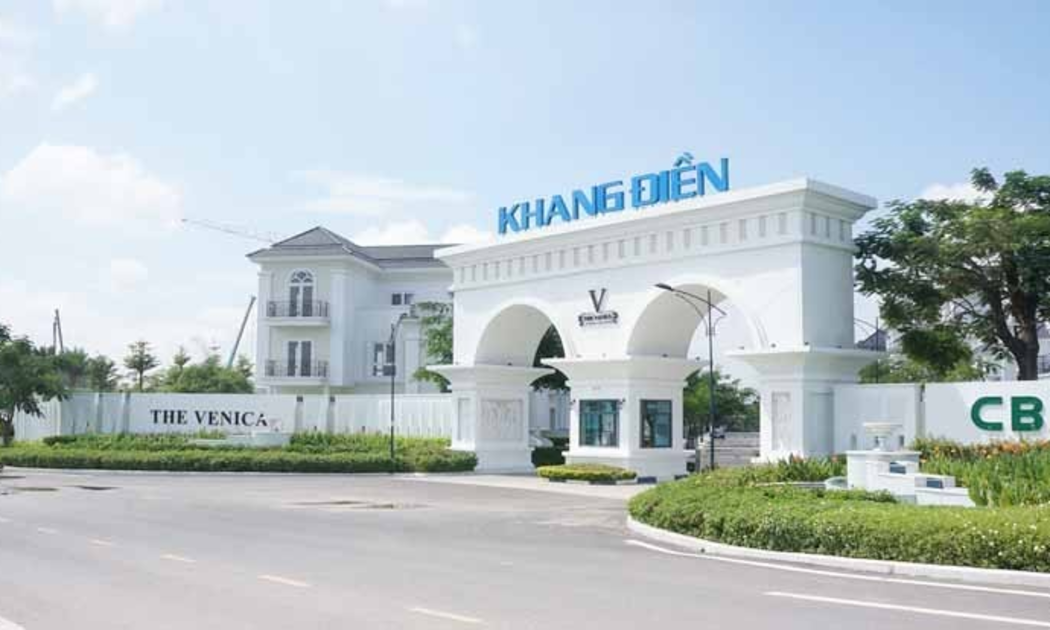
Khang Điền: Hàng tồn kho tiến sát 30.000 tỷ đồng, nợ phải trả tăng gần 80%
Hàng tồn kho chiếm hơn 69% tổng tài sản của Nhà Khang Điền vào cuối quý III/2026. Trong khi đó, dòng tiền kinh doanh đạt 470 tỷ đồng, còn dòng tiền tài chính đóng góp phần lớn vào mức tăng tiền mặt.
Lợi nhuận Big 3 tăng mạnh, cổ phiếu vẫn chịu áp lực điều chỉnh
Vietcombank, VietinBank và BIDV ghi nhận tổng lợi nhuận gần 110.000 tỷ đồng sau 9 tháng. Dù vậy, cổ phiếu VCB, CTG và BID vẫn chịu áp lực điều chỉnh, phản ánh sự thận trọng của dòng tiền trước những vấn đề về chất lượng tài sản và định giá.
Doanh nghiệp địa ốc lãi lớn, áp lực dòng tiền vẫn đè nặng cổ phiếu
Kết quả kinh doanh quý III/2026 ghi nhận nhiều điểm sáng về lợi nhuận tại các doanh nghiệp bất động sản, song áp lực nợ vay, chi phí tài chính và dòng tiền vẫn hiện hữu. Sự phân hóa này khiến cổ phiếu địa ốc khó có thể tăng đồng loạt.
Becamex IDC gánh hơn 26.000 tỷ đồng nợ vay, lợi nhuận suy giảm
Tổng công ty Đầu tư và Phát triển Công nghiệp (Becamex IDC, mã: BCM) ghi nhận lợi nhuận sau thuế 9 tháng đầu năm 2026 giảm hơn 60% so với cùng kỳ, trong khi tổng dư nợ vay vượt 26.000 tỷ đồng và dòng tiền kinh doanh âm hơn 2.600 tỷ đồng.
Sunshine Group báo lãi trước thuế 9 tháng hơn 5.900 tỷ đồng, tăng tốc bàn giao các dự án trọng điểm
Công ty Cổ phần Tập đoàn Sunshine (Sunshine Group, mã chứng khoán: KSF) vừa công bố báo cáo tài chính hợp nhất quý 3/2026, ghi nhận lợi nhuận trước thuế lũy kế 9 tháng đạt hơn 5.900 tỷ đồng, tổng tài sản hợp nhất tiến sát mốc 121.000 tỷ đồng.
Con gái Chủ tịch PNJ lần thứ hai bị call margin trong tháng, cổ phiếu về đáy mới
Sau khi bị VNDIRECT bán giải chấp gần 3 triệu cổ phiếu hồi đầu tháng 10, bà Trần Phương Ngọc Giao, con gái Chủ tịch PNJ Cao Thị Ngọc Dung, tiếp tục bị MBS thông báo dự kiến bán giải chấp 2,17 triệu cổ phiếu. Diễn biến xảy ra trong bối cảnh cổ phiếu PNJ liên tục lao dốc.


 Infographic
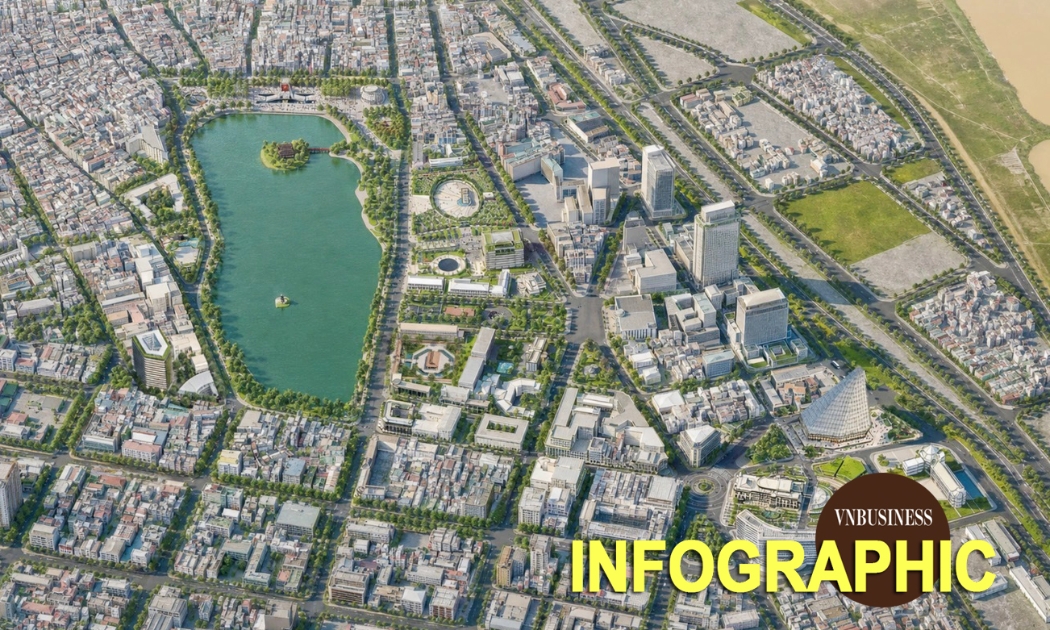
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ

 Đường cao tốc và bài toán 846.000 tỷ đồng
Việt Nam đặt mục tiêu đến năm 2030 hoàn thành trên 5.000 km đường bộ cao tốc, tạo động lực kết nối vùng và thúc đẩy tăng trưởng kinh tế. Tuy nhiên, để hiện thực hóa mục tiêu này, bài toán nguồn vốn đang đặt ra thách thức lớn khi nhu cầu đầu tư giai...