Phải dứt nợ thuế gốc mới được xóa tiền chậm nộp


Người nộp thuế được phép nộp dần nợ gốc đến giữa năm 2028 để được xóa tiền chậm nộp, nhưng Bộ Tài chính kiên quyết không miễn trừ điều kiện này đối với các khoản nợ nhỏ hay trường hợp đã dừng hoạt động nhiều năm.
Tại bản tổng hợp và giải trình ý kiến đóng góp cho dự thảo Nghị quyết về chính sách đặc thù xử lý nợ thuế, Bộ Tài chính đã đưa ra phản hồi chính thức đối với hàng loạt đề xuất từ các bộ, ngành và Đoàn đại biểu Quốc hội. Điểm mấu chốt được cơ quan soạn thảo kiên trì giữ vững là người nộp thuế bắt buộc phải hoàn thành toàn bộ nghĩa vụ nợ gốc còn thiếu thì mới được xem xét xóa bỏ tiền chậm nộp.
Cơ chế trả dần đến năm 2028
Đoàn đại biểu Quốc hội thành phố Hà Nội góp ý về việc hỗ trợ các doanh nghiệp khó khăn được nộp theo tiến độ, Bộ Tài chính khẳng định dự thảo không ép buộc người nợ thuế phải gom đủ tiền để thanh toán một lần duy nhất. Người nộp thuế hoàn toàn có thể chủ động chia nhỏ số tiền để nộp dần theo từng đợt. Yêu cầu bắt buộc duy nhất là toàn bộ số nợ gốc phải được tất toán và cơ quan thuế tiếp nhận hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế chậm nhất vào ngày 30/6/2028.
Đoàn đại biểu Quốc hội thành phố Hà Nội cũng đề nghị bổ sung quy định cơ quan thuế phải thông báo số tiền thuế nợ gốc người nộp thuế còn phải thanh toán trong vòng 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ. Bộ Tài chính cho biết sẽ không đưa mốc thời hạn này vào nghị quyết để tránh sinh thêm một bước thủ tục hành chính độc lập.
Dù không áp thời hạn riêng, cơ quan soạn thảo yêu cầu cơ quan thuế phải chủ động rà soát, đối chiếu dữ liệu quản lý và thông báo sớm cho người nộp thuế, tuyệt đối không được yêu cầu người dân hay doanh nghiệp phải tự lập hồ sơ đề nghị xác nhận nợ gây kéo dài thời gian xử lý.
Liên quan đến quyền lợi pháp lý, cơ quan soạn thảo khẳng định những trường hợp đã được xóa tiền phạt chậm nộp, tiền chậm nộp theo Nghị quyết số 94/2019/QH14 đúng đối tượng và điều kiện sẽ không phải nộp lại khoản tiền này.
Đối với băn khoăn của Đoàn đại biểu Quốc hội tỉnh Hưng Yên về tâm lý chây ì trông chờ xóa nợ, Bộ Tài chính nêu rõ chính sách đặc thù chỉ áp dụng cho các khoản nợ thuộc diện điều chỉnh và chưa nộp vào ngân sách tại thời điểm xóa nợ. Mọi khoản tiền thuế đã nộp đúng nghĩa vụ trước thời điểm nghị quyết có hiệu lực đều không được hoàn trả hay bù trừ, ngoại trừ những khoản nộp thừa, nộp nhầm hoặc bị thu sai theo quy định của pháp luật quản lý thuế.
Không khoanh nợ cho trường hợp ngừng hoạt động và nợ nhỏ
Ở chiều ngược lại, Bộ Tài chính thể hiện quan điểm cứng rắn khi bác bỏ hàng loạt đề xuất nới lỏng điều kiện nợ gốc. Bộ Xây dựng kiến nghị mở cơ chế xử lý riêng cho các khoản nợ gốc quá nhỏ hoặc những trường hợp mà chi phí cưỡng chế thu hồi vượt quá số tiền dự kiến thu về, nhằm tránh lãng phí nguồn lực theo dõi của ngành thuế đối với các khoản nợ không còn khả năng thu hồi.
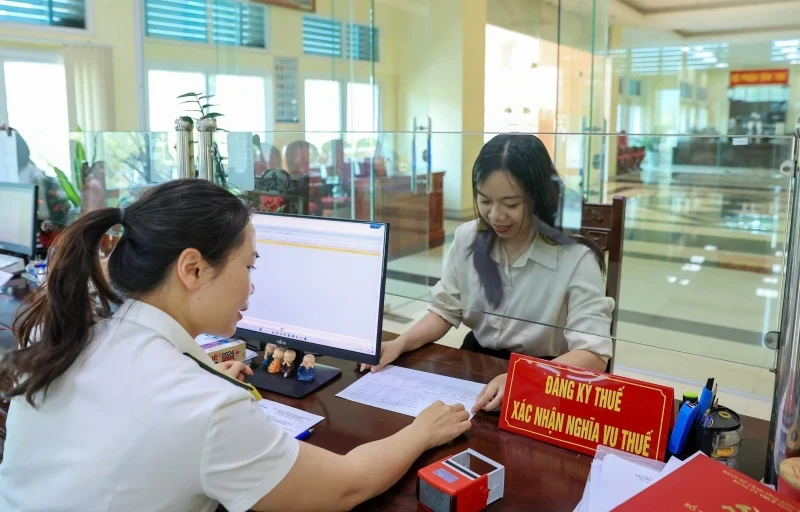
Giải trình nội dung này, Bộ Tài chính nhấn mạnh giá trị khoản nợ nhỏ hay chi phí cưỡng chế lớn không đồng nghĩa với việc khoản nợ đó đã hoàn toàn mất khả năng thanh toán. Việc xác định khả năng thu hồi nợ phải căn cứ toàn diện vào tình trạng tài sản, dòng tiền, tuổi nợ và những biện pháp thu hồi đã áp dụng. Nếu đưa ra ngoại lệ chỉ dựa trên tiêu chí chi phí cưỡng chế, chính sách sẽ rất phức tạp khi áp dụng, phát sinh rủi ro pháp lý và khó kiểm soát tác động ngân sách.
Do đó, điều kiện nộp đủ nợ gốc tại Điều 5 của dự thảo vẫn được giữ nguyên. Với các khoản nợ nhỏ, ngành thuế sẽ nghiên cứu phương án quản lý phù hợp trên cơ sở đánh giá thực tế, trước mắt tăng cường xử lý tự động và áp dụng các biện pháp thu nợ theo mức độ rủi ro nhằm tiết giảm chi phí vận hành.
Tương tự, Đoàn đại biểu Quốc hội tỉnh Ninh Bình phản ánh thực tế có hơn 529.000 trường hợp thuộc trạng thái 03 và 06 đã ngừng hoạt động trên 10 năm, tài sản đã thanh lý hoặc không còn, hồ sơ sổ sách kế toán thất lạc. Đoàn kiến nghị phân loại những trường hợp thực sự không còn khả năng trả nợ gốc sau khi có xác minh của công an, cơ quan thuế hoặc đang làm thủ tục phá sản theo Luật Quản lý thuế số 108/2025, qua đó cho phép áp dụng cơ chế khoanh nợ gốc kèm xóa tiền chậm nộp hoặc áp dụng trình tự pháp lý rút gọn để làm sạch dứt điểm cơ sở dữ liệu mã số thuế.
Bộ Tài chính từ chối đề xuất trên và khẳng định thời gian ngừng hoạt động kéo dài chưa đủ căn cứ pháp lý để xác định một khoản nợ không còn khả năng thu hồi. Cơ quan quản lý nêu rõ điều kiện nộp đủ nợ gốc tại dự thảo là cơ chế chính sách đặc thù nhằm thúc đẩy thu hồi nợ, hoàn toàn không thay thế hoặc làm hạn chế các quy định khoanh nợ, xóa nợ vốn có trong Luật Quản lý thuế.
Việc có xác minh của cơ quan chức năng chỉ là căn cứ để xem xét chứ chưa đồng nghĩa với việc đã đủ điều kiện xóa nợ. Phương án khoanh nợ gốc đồng thời xóa tiền chậm nộp là một cơ chế hỗ trợ khác biệt, tiềm ẩn nguy cơ bị lợi dụng chính sách và ảnh hưởng lớn đến ngân sách, do đó Bộ Tài chính kiên quyết chưa bổ sung cơ chế này hoặc các thủ tục rút gọn làm thay đổi điều kiện xử lý nợ trong dự thảo nghị quyết.
Thanh Hoa
Diễn biến đáng chú ý tại cổ phiếu LPB, khoản đầu tư của tỷ phú Phạm Nhật Vượng ra sao?
Chủ đầu tư Charmora City huy động 180 tỷ đồng trái phiếu, đòn bẩy tài chính ở mức 7,1 lần
Gia đình bà Cao Thị Ngọc Dung chỉ còn nắm 7,09% vốn PNJ
Lợi nhuận tăng, cổ phiếu vẫn rẻ nhất 5 năm: Cơ hội hay bẫy giá trị?
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
Cùng chuyên mục
Lãi suất phát hành trái phiếu ngân hàng vẫn neo ở mức cao
Không theo đà giảm của lãi suất tiết kiệm, lãi suất trái phiếu do các ngân hàng phát hành gần đây vẫn duy trì ở mức bình quân gần 9%/năm và tiệm cận vùng đỉnh của giai đoạn 2022-2023.
Người mua vàng lỗ tới 7 triệu đồng/lượng sau 1 tuần
Giá vàng trong nước ổn định lại khi thế giới vẫn trong đà giảm. Với mức giá hiện tại, người mua vàng miếng lỗ đến 6,5 triệu đồng, còn mua vàng nhẫn lỗ tới 7 triệu đồng/lượng sau 1 tuần.
Vì sao Chủ tịch Tân Hoàng Minh Đỗ Anh Dũng bị cấm xuất cảnh?
Cơ quan Thuế TP.HCM thông báo sẽ áp dụng biện pháp tạm hoãn xuất cảnh đối với Chủ tịch HĐQT Tập đoàn Tân Hoàng Minh Đỗ Anh Dũng do ông hiện là chủ sở hữu hưởng lợi của một doanh nghiệp đang nợ thuế trên ngưỡng quy định.
USD xuống đáy gần 2 năm, vì sao giá hàng hóa chưa giảm?
Việc tỷ giá USD lùi sâu dưới mốc 26.000 đồng lập tức giải tỏa gánh nặng chi phí cho các doanh nghiệp nhập khẩu. Dù vậy, người tiêu dùng khó có thể thấy giá hàng hóa hạ nhiệt tức thì do phải vượt qua độ trễ từ vòng quay tồn kho, chu kỳ sản xuất và bài toán cạnh tranh trên thị trường.
Vàng tiếp tục mất tới 1 triệu đồng/lượng, giá bán vàng nhẫn ngang vàng miếng
Giá vàng trong nước tiếp tục giảm theo đà thế giới, với mức điều chỉnh lên tới 1 triệu đồng/lượng ở cả vàng miếng và vàng nhẫn. Đáng chú ý, giá bán ra cao nhất của hai loại vàng này cùng về mức 138 triệu đồng/lượng.
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
Doanh nghiệp, hộ kinh doanh thuộc diện ngừng hoạt động nhưng còn tồn đọng nghĩa vụ thuế có thể được xem xét xóa tiền chậm nộp nếu đáp ứng các điều kiện cụ thể. Chính phủ vừa thông qua hồ sơ dự thảo Nghị quyết của Quốc hội về chính sách đặc thù này.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ


 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...