Lợi nhuận tăng, cổ phiếu vẫn rẻ nhất 5 năm: Cơ hội hay bẫy giá trị?


Lợi nhuận sau thuế của các doanh nghiệp niêm yết tăng 43,8% trong 9 tháng đầu năm, nhưng VN-Index vẫn giảm khoảng 2,9%, kéo P/E thị trường xuống 10,6 lần. Định giá thấp mở ra cơ hội giải ngân, song cũng đặt ra nguy cơ nhà đầu tư mắc bẫy giá trị khi dòng tiền còn thận trọng.
Sau thông tin thị trường chứng khoán Việt Nam được nâng hạng, diễn biến giao dịch lại không như kỳ vọng của nhiều nhà đầu tư. VN-Index chịu áp lực điều chỉnh, thanh khoản suy giảm, trong khi không ít cổ phiếu đã mất một phần đáng kể giá trị so với vùng đỉnh trước đó.
Định giá xuống thấp dù lợi nhuận doanh nghiệp vẫn tăng trưởng
Tuy nhiên, diễn biến giá không hoàn toàn phản ánh bức tranh kinh doanh của các doanh nghiệp niêm yết.
Theo báo cáo cập nhật kết quả kinh doanh quý III/2026 của TCBS, lợi nhuận sau thuế của các doanh nghiệp trong phạm vi thống kê tăng 43,8% trong 9 tháng đầu năm. Trong khi đó, VN-Index giảm khoảng 2,9% so với đầu năm.
Sự chênh lệch giữa tăng trưởng lợi nhuận và diễn biến giá cổ phiếu khiến định giá thị trường trở nên hấp dẫn hơn. P/E của VN-Index ở mức khoảng 10,6 lần, thấp hơn mức bình quân 5 năm là 12,5 lần. Nếu không tính nhóm cổ phiếu “họ Vin”, P/E thị trường còn khoảng 9,4 lần, thấp hơn đáng kể so với trung bình lịch sử.
Một số báo cáo phân tích cũng ghi nhận nhiều cổ phiếu đang giao dịch ở vùng định giá thấp nhất trong khoảng 5 năm. Đây là cơ sở để các chuyên gia bắt đầu nhìn nhận cơ hội giải ngân, nhất là tại những doanh nghiệp có nền tảng kinh doanh ổn định và triển vọng lợi nhuận tích cực.
Dù vậy, mức định giá thấp cần được xem xét trong tương quan với chất lượng tăng trưởng của từng doanh nghiệp. Không phải cổ phiếu nào có P/E thấp cũng đồng nghĩa đang bị thị trường định giá thấp hơn giá trị thực.
Xét theo nhóm ngành, bán lẻ, ngân hàng và vật liệu xây dựng đang có những tín hiệu đáng chú ý. Theo thống kê của TCBS, lợi nhuận nhóm bán lẻ tăng khoảng 47% trong quý III, trong khi nhóm vật liệu xây dựng tăng 121%. Ngành ngân hàng tiếp tục duy trì vai trò đóng góp lớn vào lợi nhuận toàn thị trường, với mức tăng trưởng khoảng 21%.
Những con số này cho thấy một số doanh nghiệp vẫn duy trì được đà tăng trưởng trong bối cảnh giá cổ phiếu chịu sức ép. Với nhóm bán lẻ, triển vọng phục hồi sức mua và khả năng cải thiện biên lợi nhuận có thể hỗ trợ kết quả kinh doanh. Trong khi đó, vật liệu xây dựng được hưởng lợi từ nhu cầu đầu tư công và sự cải thiện của hoạt động xây dựng.
Ở nhóm ngân hàng, khả năng duy trì tăng trưởng tín dụng, kiểm soát nợ xấu và chất lượng tài sản sẽ là những yếu tố quyết định triển vọng lợi nhuận. Đây cũng là nhóm có mức độ phân hóa đáng kể giữa các ngân hàng, do đó không thể chỉ dựa vào P/B thấp để đưa ra quyết định đầu tư.
Quan trọng là cần phân biệt cổ phiếu giảm giá trong khi hoạt động kinh doanh vẫn tăng trưởng với cổ phiếu giảm vì triển vọng doanh nghiệp suy yếu. Trường hợp thứ nhất có thể mở ra cơ hội tái định giá khi tâm lý thị trường cải thiện. Ngược lại, trường hợp thứ hai có thể khiến cổ phiếu tiếp tục nằm ở vùng giá thấp trong thời gian dài.
Cổ phiếu rẻ chưa đủ, dòng tiền vẫn là phép thử
Dù định giá đã xuống thấp, thị trường vẫn chưa cho thấy tín hiệu phục hồi đủ rõ để xác nhận một chu kỳ tăng mới. Đây là điểm khiến cơ hội giải ngân cần được nhìn nhận thận trọng hơn.
Thống kê từ các công ty chứng khoán, thanh khoản bình quân tháng 10 chỉ đạt khoảng 17.200 tỷ đồng mỗi phiên, giảm 3,1% so với tháng trước và là mức thấp nhất trong 10 tháng. Cùng thời gian, khối ngoại bán ròng khoảng 20.800 tỷ đồng. Lũy kế 10 tháng, giá trị bán ròng của nhà đầu tư nước ngoài lên tới khoảng 119.100 tỷ đồng.
Diễn biến này cho thấy áp lực cung vẫn hiện hữu, bất chấp kỳ vọng về tác động tích cực từ việc nâng hạng. Việc được nâng hạng có thể giúp thị trường tiếp cận các dòng vốn mới, nhưng dòng tiền quốc tế không nhất thiết giải ngân ngay khi thông tin được công bố. Các quỹ còn phải đánh giá điều kiện giao dịch, khả năng tiếp cận cổ phiếu, thanh khoản và chất lượng doanh nghiệp.
Một yếu tố khác cần lưu ý là tương quan giữa lợi suất cổ phiếu và lãi suất. Theo MBS, P/E thị trường ở mức 11-12 lần chưa chắc đã đủ hấp dẫn nếu đặt trong bối cảnh lãi suất. Với tỷ suất lợi nhuận trên giá cổ phiếu (E/P) khoảng 8-9%, phần bù rủi ro so với các kênh đầu tư khác chưa thực sự lớn.
Điều này lý giải vì sao nhà đầu tư có thể lựa chọn giữ tiền mặt thay vì vội vàng mua cổ phiếu chỉ vì định giá đã giảm. Khi lợi suất kỳ vọng chưa đủ hấp dẫn so với rủi ro, dòng tiền thường có xu hướng chờ thêm tín hiệu về lãi suất, tỷ giá và triển vọng lợi nhuận doanh nghiệp.
Chuyên gia Đào Phúc Tường cũng lưu ý đến rủi ro bẫy giá trị trong giai đoạn thị trường điều chỉnh. Tỷ lệ tiền mặt tại nhiều quỹ được ghi nhận ở mức 20-30%, phản ánh tâm lý thận trọng trước những biến động vĩ mô và khả năng định giá thấp chưa đồng nghĩa với cơ hội đầu tư thực sự.
Bẫy giá trị thường xuất hiện khi nhà đầu tư nhìn thấy một cổ phiếu có P/E hoặc P/B thấp so với lịch sử nhưng chưa đánh giá đầy đủ những thay đổi trong hoạt động kinh doanh. Nếu lợi nhuận suy giảm, tài sản mất khả năng sinh lời hoặc doanh nghiệp gặp khó khăn về dòng tiền, mức định giá thấp có thể tiếp tục kéo dài.
Chẳng hạn như nhóm bất động sản. Theo thống kê của TCBS, trong 102 doanh nghiệp thuộc nhóm này, có 65 doanh nghiệp ghi nhận lợi nhuận giảm. Điều đó cho thấy mức độ phân hóa lớn, trong khi các chỉ số định giá như P/B có thể chưa phản ánh đầy đủ chất lượng tài sản và khả năng tạo dòng tiền.
Với những doanh nghiệp có lợi nhuận suy giảm, nhà đầu tư cần đánh giá nguyên nhân đến từ yếu tố chu kỳ hay vấn đề mang tính cơ cấu. Một doanh nghiệp có thể được định giá thấp do thị trường chưa ghi nhận triển vọng phục hồi, nhưng cũng có thể đang đối mặt với những khó khăn kéo dài về thanh khoản, nợ vay và khả năng triển khai dự án.
Trong bối cảnh đó, cơ hội giải ngân nên tập trung vào những doanh nghiệp có lợi nhuận thực chất, dòng tiền kinh doanh ổn định, nợ vay trong khả năng kiểm soát và triển vọng tăng trưởng có cơ sở. Việc giải ngân từng phần thay vì sử dụng toàn bộ nguồn vốn trong một thời điểm cũng giúp nhà đầu tư hạn chế rủi ro khi thị trường tiếp tục biến động.
Nhìn chung, định giá thấp nhất 5 năm có thể là điểm khởi đầu cho quá trình tìm kiếm cơ hội, nhưng chưa phải tín hiệu xác nhận thị trường đã tạo đáy. Khoảng cách giữa một cổ phiếu rẻ và một doanh nghiệp đáng đầu tư nằm ở khả năng duy trì lợi nhuận, tạo dòng tiền và thích ứng với những thay đổi của môi trường kinh doanh. Đây cũng là tiêu chí quan trọng để phân biệt cơ hội giải ngân với một cái bẫy định giá.
Hải Giang
USD xuống đáy gần 2 năm, vì sao giá hàng hóa chưa giảm?
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Vàng tiếp tục mất tới 1 triệu đồng/lượng, giá bán vàng nhẫn ngang vàng miếng
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
Doanh nghiệp thức ăn chăn nuôi mắc kẹt giữa những quy định chồng chéo
Áp lực nguồn cung cà phê kéo giá nội địa lùi nhẹ về mốc 83.700 đồng/kg
Giá xăng giảm sâu, còn chưa tới 20.000 đồng/lít
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Cùng chuyên mục
Chủ đầu tư Charmora City huy động 180 tỷ đồng trái phiếu, đòn bẩy tài chính ở mức 7,1 lần
Công ty TNHH Đầu tư và Phát triển Nam Nha Trang vừa phát hành thành công 180 tỷ đồng trái phiếu kỳ hạn 5 năm, với lãi suất tối thiểu 9,5%/năm. Đáng chú ý, tại thời điểm 30/6/2026, doanh nghiệp có dư nợ vay và nợ thuê tài chính gần 19.846 tỷ đồng, trong khi hệ số nợ vay trên vốn chủ sở hữu lên tới 7,1 lần.
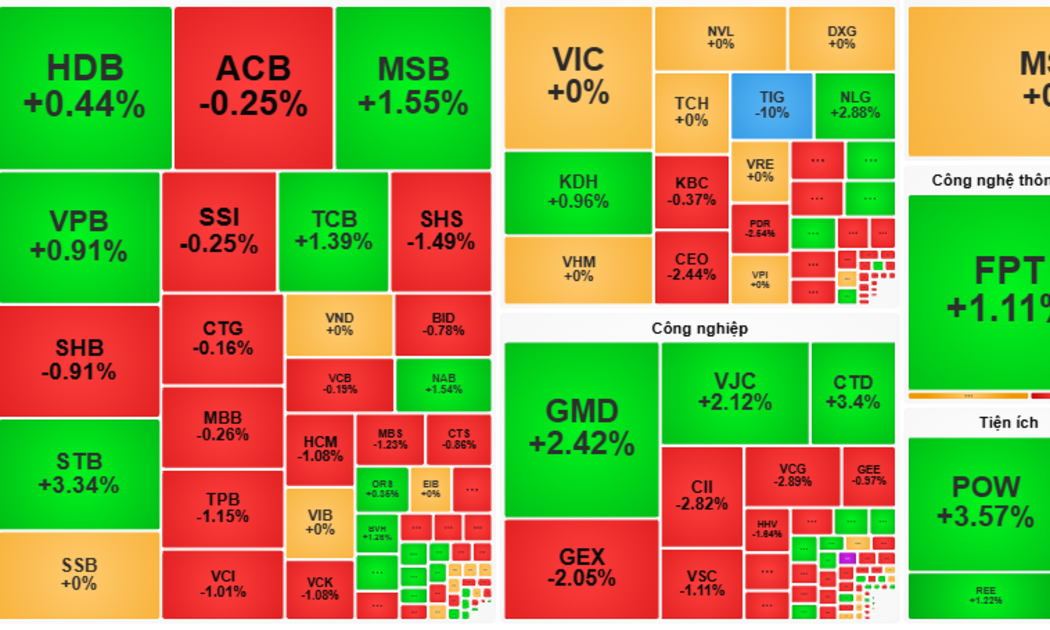
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
Lực cầu bắt đáy tại nhóm cổ phiếu vốn hóa lớn giúp chỉ số chính giữ được sắc xanh sau khi có thời điểm giảm hơn 10 điểm. Cùng phiên, nhà đầu tư nước ngoài quay lại mua ròng hơn 300 tỷ đồng.
NRC biến động nhân sự cấp cao, kế hoạch huy động 1.000 tỷ đồng ra sao?
Thay đổi nhân sự cấp cao tại Tập đoàn Bất động sản Quốc gia (NRC) diễn ra cùng thời điểm doanh nghiệp chuẩn bị triển khai kế hoạch huy động 1.000 tỷ đồng từ Thiên Hoàng Holdings – đơn vị có liên hệ trực tiếp với các nhân sự liên quan.
Sáu tổ chức cùng rót hơn 3.000 tỷ đồng, MB đang củng cố mạng lưới cổ đông lớn?
Ngân hàng TMCP Quân đội (MB, mã: MBB) dự kiến chào bán riêng lẻ 200 triệu cổ phiếu cho 6 nhà đầu tư tổ chức, thu về 3.018 tỷ đồng. Trong danh sách này có những cổ đông hiện hữu như Viettel, SCIC tiếp tục tăng lượng cổ phiếu nắm giữ, còn một số cổ đông lớn khác sẽ giảm tỷ lệ sở hữu do không tham gia đợt phát hành.
Du lịch tăng trưởng mạnh, lợi nhuận doanh nghiệp và thị giá cổ phiếu phân hóa
Lượng khách và doanh thu du lịch tiếp tục tăng, nhưng kết quả kinh doanh giữa các doanh nghiệp lại có sự chênh lệch lớn. Trên thị trường, cổ phiếu du lịch cũng phân hóa, cho thấy tăng trưởng của toàn ngành chưa đồng nghĩa với cơ hội đồng đều cho các doanh nghiệp.
Khối ngoại “xả” mạnh FPT, VN-Index đảo chiều giảm hơn 12 điểm
Sau hai phiên tăng liên tiếp, VN-Index quay đầu giảm trong phiên 12/11 khi áp lực bán lan rộng ở nhóm cổ phiếu vốn hóa lớn. Khối ngoại cũng đảo chiều bán ròng hơn 900 tỷ đồng, tập trung mạnh nhất tại FPT.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ


 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...