


Nợ xấu và nợ tiềm ẩn tăng tốc, đệm dự phòng ngân hàng rơi xuống đáy 5 năm


Sự gia tăng mạnh của các khoản nợ nhóm 2 cùng nợ dưới tiêu chuẩn đang phơi bày áp lực suy giảm chất lượng tài sản ngân hàng trong quý III/2026.
Khi tốc độ trích lập dự phòng không bắt kịp đà phình to của nợ xấu, hệ thống ngân hàng đang đứng trước bài toán cân não giữa tăng trưởng tín dụng và an toàn vốn.
Áp lực dồn dập từ nợ tiềm ẩn
Theo số liệu tổng hợp từ báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng nợ xấu nội bảng tính đến ngày 30/9/2026 đã lên tới 340.444 tỷ đồng. Trong đó, nợ có khả năng mất vốn (nhóm 5) chiếm 165.583 tỷ đồng, tương đương 48,6%, giảm đáng kể so với mức 63,8% hồi cuối năm 2025. Dù vậy, mối lo lớn hiện nay lại nằm ở tốc độ tăng vọt của nợ cần chú ý (nhóm 2) và các khoản nợ sắp chuyển xấu, khiến chất lượng tín dụng toàn ngành phát đi nhiều tín hiệu cảnh báo.
Báo cáo tài chính quý III/2026 tại nhóm ngân hàng có vốn nhà nước ghi nhận biến động nợ xấu khá rõ rệt. Đơn cử tại VietinBank, tổng nợ xấu nội bảng đến cuối tháng 9/2026 tăng 17,6% lên 25.781 tỷ đồng, đưa tỷ lệ nợ xấu từ 1,10% lên 1,20%. Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) vọt lên 7.523 tỷ đồng, gấp hơn 5 lần đầu năm; nợ nghi ngờ (nhóm 4) cũng tăng 5,1 lần lên 2.957 tỷ đồng, đưa tổng dư nợ hai nhóm này đạt 10.480 tỷ đồng. Cùng với đó, nợ nhóm 2 cũng tăng gần 33%, lên mức 23.063 tỷ đồng. Ngược lại, nợ nhóm 5 giảm 22,9% còn 15.301 tỷ đồng.
Các khoản nợ xấu của VietinBank tập trung vào xây dựng cơ bản, kinh doanh bất động sản, vay tiêu dùng, sắt thép và dệt may. Dự phòng rủi ro cho vay khách hàng đạt 41.353 tỷ đồng, kéo tỷ lệ bao phủ nợ xấu lên 160,4%.
Tại BIDV, tổng nợ xấu nội bảng tăng 35,8% lên 47.486 tỷ đồng, tốc độ tăng gấp hơn 4 lần mức tăng trưởng dư nợ cho vay khách hàng. Trong đó, nợ nhóm 3 tăng mạnh nhất với 191,6%, đạt hơn 13.047 tỷ đồng; nợ nhóm 4 tăng 59,6%, đạt hơn 7.465 tỷ đồng; nợ nhóm 5 tăng 4,4%, đạt gần 26.973 tỷ đồng và chiếm 56,8% tổng nợ xấu. Ngoài ra, nợ nhóm 2 tăng 25,6%, lên 39.505 tỷ đồng. Tỷ lệ nợ xấu của BIDV tăng từ 1,47% lên 1,85%, trong khi tỷ lệ bao phủ nợ xấu trượt xuống khoảng 73%.
Trong khi đó, Vietcombank ghi nhận tổng nợ xấu đạt 12.816 tỷ đồng, tăng 31,9% so với đầu năm. Nợ nhóm 3 tăng 237,8%, nợ nhóm 4 tăng 450% lên 1.657 tỷ đồng, riêng nợ nhóm 5 giảm nhẹ 0,72% xuống 8.588 tỷ đồng. Vietcombank vẫn giữ vị thế an toàn cao nhất hệ thống với tỷ lệ bao phủ nợ xấu đạt 243%, đồng nghĩa 1 đồng nợ xấu có 2,4 đồng dự phòng đi kèm.
Khối ngân hàng thương mại cổ phần tư nhân ghi nhận bức tranh phân hóa mạnh mẽ về chất lượng tài sản và năng lực dự phòng rủi ro.
Đứng đầu là PVComBank, tại ngày 30/9/2026, tổng nợ xấu nội bảng của ngân hàng đạt 4.883 tỷ đồng, tăng khoảng 395 tỷ đồng, tương đương 8,8% so với cuối năm 2025. Trong đó, nợ có khả năng mất vốn tăng từ 3.219 tỷ đồng lên 4.118 tỷ đồng, tăng gần 30%. Ngược lại, nợ nhóm 4 giảm 69,7%, còn 216 tỷ đồng, trong khi nợ nhóm 3 giảm nhẹ xuống 549 tỷ đồng.
PVcomBank ghi nhận tỷ trọng nợ nhóm 5 chiếm tới 84,3% tổng nợ xấu nội bảng, chỉ đứng sau NCB với 89,5%. Tỷ trọng nợ nhóm 5 trong tổng nợ xấu của PVcomBank đã tăng từ 71,7% lên 84,3% sau 9 tháng. Chi phí dự phòng 9 tháng của PVcomBank giảm mạnh 89,6% xuống 399 tỷ đồng, số dư dự phòng đạt 2.445 tỷ đồng, nâng tỷ lệ bao phủ nợ xấu lên 50,1%.
Áp lực nợ xấu cũng xuất hiện tại PGBank khi nợ xấu nội bảng tăng vọt 78,4% lên gần 1.948 tỷ đồng, trong đó nợ nhóm 3 và nhóm 4 đều tăng gần 3 lần. Tỷ lệ nợ xấu nhảy vọt lên 3,93%, vượt ngưỡng cảnh báo của Ngân hàng Nhà nước. Bộ đệm rủi ro của PGBank giảm xuống nhóm thấp nhất hệ thống khi tỷ lệ bao phủ nợ xấu chỉ còn 30,5%.
Tương tự, tại Techcombank, tỷ lệ nợ xấu tăng lên 1,36%, trong đó nợ nhóm 3 tăng 252%, nợ nhóm 4 tăng 84% và nợ nhóm 2 tăng gấp đôi. Đệm bao phủ nợ xấu của nhà băng này dù vẫn trên 100% nhưng đã suy yếu từ 128% xuống 107%.
Tại MB, nợ xấu tăng khoảng 53% lên hơn 21.474 tỷ đồng, kéo tỷ lệ nợ xấu lên khoảng 1,67% và tỷ lệ bao phủ đạt gần 85%.
Các ngân hàng khác duy trì biến động vừa phải như VPBank với tỷ lệ nợ xấu riêng lẻ quanh 2% và hợp nhất dưới 3%. ACB giữ tỷ lệ nợ xấu riêng 1,04% (tính cả CIC là 1,18%) cùng tỷ lệ bao phủ tương ứng 104% và 91%. HDBank có tỷ lệ nợ xấu riêng lẻ 2,45% và hợp nhất là 2,55%.
Mở rộng hành lang cho thị trường mua bán nợ
Theo FiinRatings, việc tỷ lệ bao phủ nợ xấu toàn ngành rơi xuống khoảng 80% (mức thấp nhất trong 5 năm, thậm chí một số ngân hàng chỉ còn 20% đến 30%) cho thấy khả năng chống chịu của hệ thống đang suy yếu. Lượng tín dụng ngoại bảng quy đổi tăng 24%, đạt 3.243 nghìn tỷ đồng trong nửa đầu năm 2026 (tương đương 18% tổng dư nợ) cũng tiềm ẩn nhiều rủi ro chưa được phản ánh hết.
SSI Research đồng thời cảnh báo rủi ro tín dụng phụ thuộc lớn vào khả năng hấp thụ của thị trường bất động sản, đòi hỏi nhà đầu tư phải nhìn vào nợ mới phát sinh và số tiền thu hồi thực tế thay vì chỉ theo dõi số liệu nợ xấu công bố.
Trước nguy cơ rủi ro lan rộng, Ngân hàng Nhà nước tại Văn bản số 9608/NHNN-CSTT ngày 18/10/2026 đã yêu cầu các tổ chức tín dụng vừa nỗ lực hạ lãi suất, vừa tuyệt đối không hạ chuẩn cấp tín dụng. Cơ quan quản lý yêu cầu theo dõi chặt chẽ nợ nhóm 2, nợ ngoại bảng, nợ cơ cấu lại thời hạn trả nợ, đồng thời cấm triệt để hành vi che giấu nợ xấu và yêu cầu nâng cao tỷ lệ bao phủ dự phòng.
Trong bối cảnh thị trường bất động sản thanh khoản chậm khiến việc phát mại tài sản bảo đảm gặp trở ngại, việc trông cậy hoàn toàn vào nguồn dự phòng rủi ro bào mòn đáng kể lợi nhuận ngân hàng. Nhu cầu khơi thông thị trường mua bán nợ trở nên cấp thiết hơn bao giờ hết.
Nghị định 359/2026/NĐ-CP có hiệu lực từ ngày 6/11/2026 được kỳ vọng sẽ tạo hành lang pháp lý mới để Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) chuyển trọng tâm từ xử lý khoản nợ riêng lẻ sang vận hành thị trường mua bán nợ tập trung. Theo ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên VAMC, đơn vị đang phối hợp với các đối tác Hàn Quốc xây dựng sàn giao dịch nợ tích hợp các dịch vụ tư vấn, định giá, đấu giá, dự kiến đi vào vận hành từ cuối năm 2027 hoặc đầu năm 2028.
Dưới góc nhìn chuyên gia, TS. Châu Đình Linh, Giảng viên Trường đại học Ngân hàng TP.HCM khuyến nghị Việt Nam có thể học hỏi mô hình KAMCO của Hàn Quốc về chuẩn hóa các khoản nợ. Quá trình này nên bắt đầu triển khai trước với các danh mục tín dụng tiêu dùng cá nhân vốn có hồ sơ rõ ràng, trước khi mở rộng sang các khoản nợ dự án lớn vốn có cấu trúc pháp lý và kỹ thuật phức tạp. Đây sẽ là chìa khóa then chốt giúp các ngân hàng giải tỏa điểm nghẽn nợ xấu một cách thực chất và bền vững.
Huyền Anh
Lợi nhuận toàn thị trường tăng gần 46%, cổ phiếu vẫn 'chìm nghỉm'
Bốn năm tái cơ cấu, Xây dựng Hòa Bình đã đi được bao xa?
HFIC tính rút vốn tại Eximbank
Từ chất lượng sản phẩm đến hệ năng lực dẫn dắt giá trị: Khi chuẩn mực trở thành lợi thế cạnh tranh cốt lõi
'Sóng rời bỏ' khỏi mặt bằng nhà phố trung tâm chưa dứt?
Cổ phiếu đồng loạt khởi sắc, VN-Index có phiên tăng mạnh nhất sau chuỗi điều chỉnh
Vốn ngoại vào bất động sản đổi 'khẩu vị', hết thời 'cá lớn nuốt cá bé'
Biệt thự biển bên miền sinh quyển Cần Giờ: Chốn sống giàu trải nghiệm, gia tài hạnh phúc cho thế hệ sau
Cùng chuyên mục
SeABank lãi 1.315 tỷ đồng trong quý III/2026, tăng 37,5% cùng kỳ, tổng tài sản vượt 429.376 tỷ đồng
Lợi nhuận trước thuế của Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) đạt gần 1.315 tỷ đồng trong quý III/2026, tăng 37,5% so với cùng kỳ năm trước. Lũy kế 9 tháng, Ngân hàng ghi nhận 3.940 tỷ đồng lợi nhuận trước thuế. Tổng tài sản đạt 429.376 tỷ đồng, tăng 8,31% so với đầu năm; Dư nợ cấp tín dụng tăng 11,3%, tỷ lệ nợ xấu được kiểm soát ở mức 2,28%.
Ngân hàng Nhà nước tiếp tục cảnh báo sẽ xử lý nghiêm các tổ chức tín dụng chần chừ hạ lãi suất
Sẵn sàng áp chế tài xử lý những nhà băng không nghiêm túc giảm lãi suất, Ngân hàng Nhà nước đồng thời tung công cụ bơm vốn dài hơi, tạo thế "gọng kìm" buộc mặt bằng lãi suất huy động lẫn cho vay trên toàn thị trường phải lập tức đảo chiều hạ nhiệt.
PVcomBank báo lãi tăng 35%, nợ có khả năng mất vốn vượt 4.100 tỷ đồng
Lợi nhuận trước thuế 9 tháng năm 2026 của PVcomBank tăng 35,15%, nhưng phía sau kết quả này là hàng loạt vấn đề đáng chú ý: lợi nhuận trước dự phòng giảm hơn 56%, nợ nhóm 5 tăng gần 28%, lãi và phí phải thu vượt 26.700 tỷ đồng.
Tân Tạo nói gì về những tổn thất kéo dài sau quyết định mở thủ tục phá sản?
Tân Tạo cho biết quyết định mở thủ tục phá sản năm 2018 cùng các vướng mắc về hóa đơn, đất đai và quy hoạch đã ảnh hưởng đến hoạt động kinh doanh, quan hệ tín dụng và nhiều dự án đầu tư lớn của doanh nghiệp.
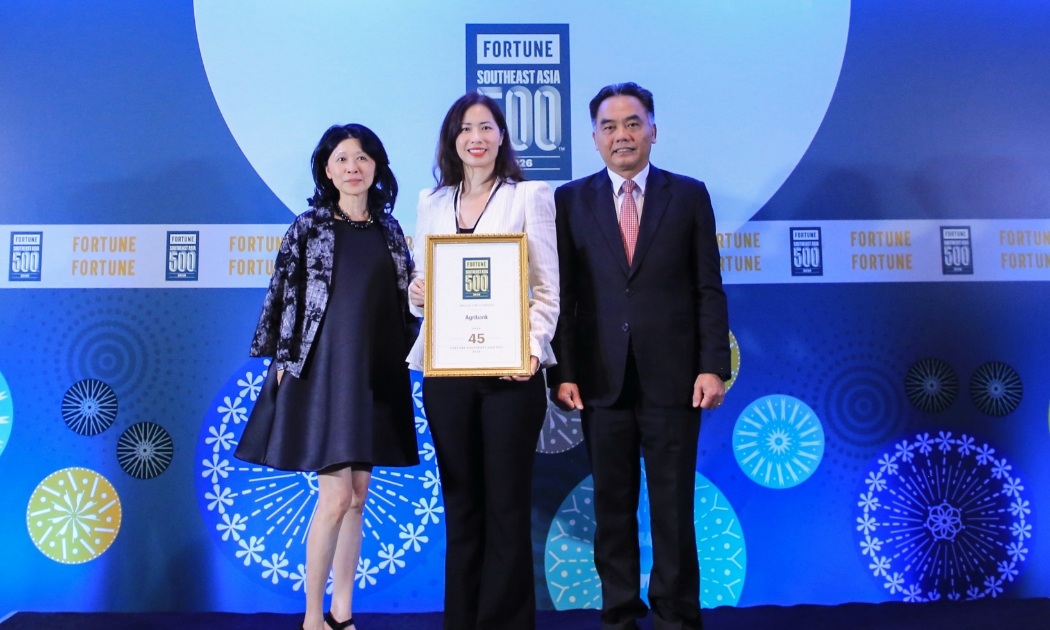
Dấu ấn 3 năm liên tiếp Agribank góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á
Ngày 3/11/2026, trong khuôn khổ Hội nghị Thượng đỉnh Fortune Southeast Asia 500 Summit lần đầu tiên được tổ chức tại Việt Nam, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) được vinh danh ở vị trí thứ 45 trong bảng xếp hạng Fortune Southeast Asia 500.
Vàng nhẫn tăng tới 900.000 đồng/lượng, đi ngược đà giảm của thế giới
Ngược chiều giá vàng quốc tế giảm gần 30 USD/ounce, giá vàng trong nước tiếp tục đi lên. Vàng miếng SJC tăng 600.000 đồng/lượng, trong khi vàng nhẫn tăng tới 900.000 đồng, đưa giá bán ra lên sát 140 triệu đồng/lượng.


 Infographic
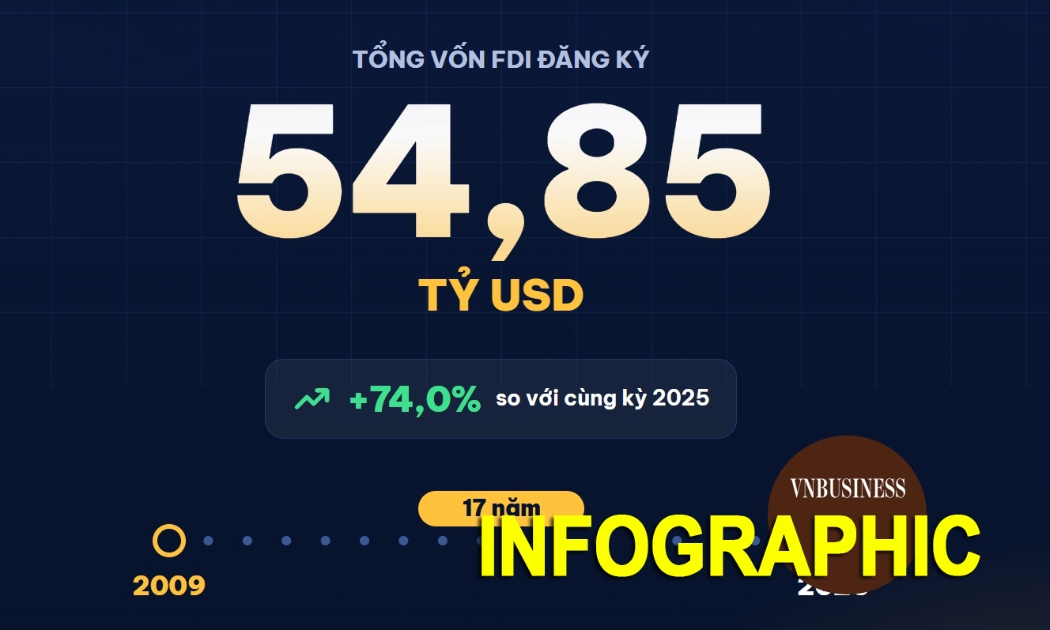
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chip bảo mật make in Vietnam: Bước tiến mới trong làm chủ công nghệ số
Việt Nam vừa ra mắt chip bảo mật VGC-V1.0, sản phẩm do các kỹ sư trong nước làm chủ thiết kế và phát triển. Không chỉ đánh dấu bước tiến trong công nghệ bán dẫn, sản phẩm còn mở ra triển vọng ứng dụng rộng rãi trong bảo vệ dữ liệu, an toàn thông tin...