





Người mua nhà tiếp tục 'dò đáy', cách nào kích thanh khoản?


Giá nhà quá cao so với thu nhập, lãi suất vay tạo áp lực dài hạn khiến tâm lý “dò đáy” tiếp tục chi phối quyết định của khách hàng. Bài toán thanh khoản vì thế trở thành vấn đề hóc búa với doanh nghiệp địa ốc.
Gia đình anh Bằng, ở phường Yên Sở, Hà Nội, đã tích lũy được khoảng 1 tỷ đồng nhưng vẫn phân vân chưa dám vay mua nhà. Dù một số căn hộ trên thị trường thứ cấp giảm từ 500 triệu đồng đến cả tỷ đồng so với thời điểm sốt nóng.
Giá giảm, người mua vẫn chờ
Anh Bằng cho biết, gần 6 tháng qua, anh và vợ đang tích cực tìm kiếm căn nhà phù hợp. Cái khó là giá căn hộ thứ cấp đã tăng gấp 2-3 lần, trong khi các dự án mới chủ yếu thuộc phân khúc cao cấp, với giá vượt 100 triệu đồng/m².
“Với số tiền tích lũy hiện có buộc gia đình tôi phải vay thêm một khoản lớn. Điều khiến tôi lo ngại nhất là lãi suất thả nổi sau thời gian ưu đãi, bởi khoản trả ngân hàng tăng cao có thể ảnh hưởng trực tiếp đến chi tiêu sinh hoạt, nhất là việc học hành của các con tôi”, anh Bằng chia sẻ.
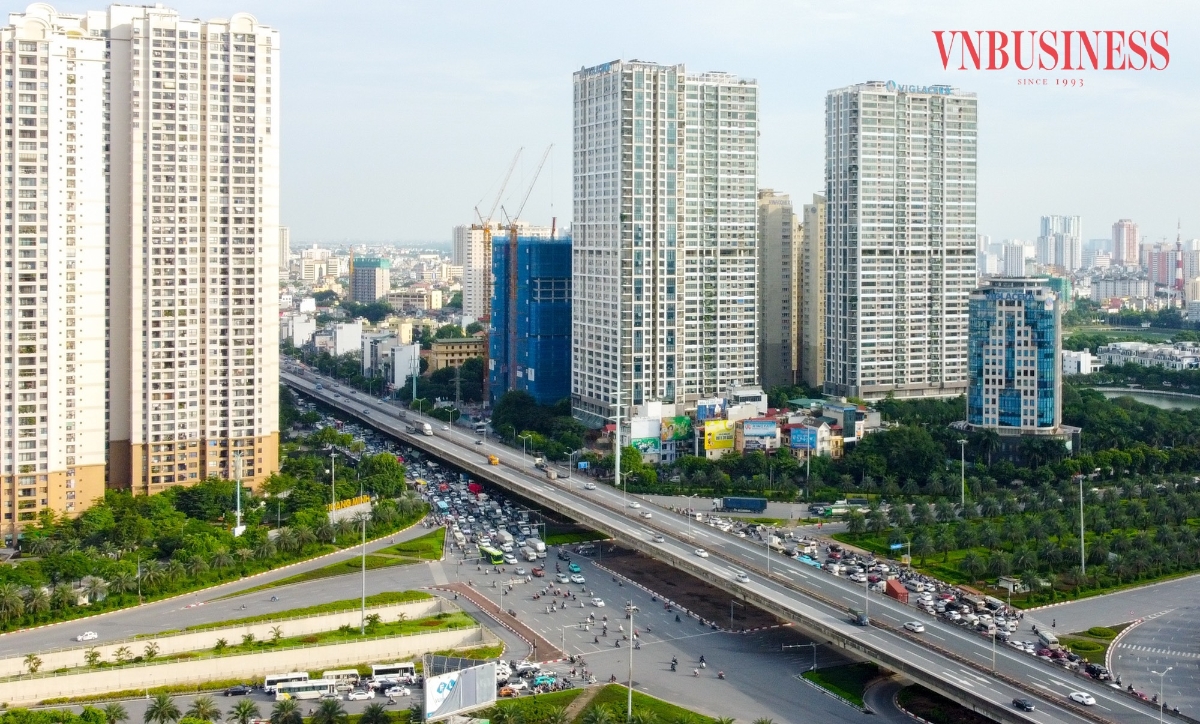
Những câu chuyện từ thực tế cho thấy người mua hiện không chỉ cân nhắc giá căn nhà tại thời điểm giao dịch, mà còn tính toán khả năng trả nợ trong nhiều năm.
Khi giá đã điều chỉnh nhưng vẫn vượt xa năng lực tài chính, việc chờ đợi trở thành lựa chọn thận trọng thay vì dấu hiệu cho thấy khách hàng thiếu nhu cầu.
Kết quả khảo sát 530 môi giới của Batdongsan.com.vn cho thấy, trong quý III/2026, có 63% môi giới ghi nhận khách hàng tiếp tục quan sát, cân nhắc kỹ trước khi giao dịch. Lãi suất vay cao, lo ngại biến động chính sách, quy hoạch và hạn chế dòng tiền khiến nhiều người trì hoãn kế hoạch mua nhà.
Sự thận trọng còn thể hiện ở việc người mua ưu tiên sản phẩm có giá trị sử dụng rõ ràng, thay vì đặt cược vào kỳ vọng tăng giá. Căn hộ chung cư tiếp tục chiếm 52% mức độ quan tâm tại Hà Nội, vượt xa nhà riêng với 18% và đất nền với 13%.
Đáng chú ý, giá rao bán chung cư thứ cấp từ đầu năm đến tháng 9/2026 giảm 15%, mạnh hơn mức giảm 9% của chung cư sơ cấp. Tuy nhiên, phân khúc thứ cấp vẫn chiếm 54% lượng giao dịch ước tính trong quý III, so với 46% ở thị trường sơ cấp. Điều này cho thấy những căn hộ đã hình thành, có thể kiểm chứng chất lượng, vị trí và môi trường sống, vẫn có lợi thế đối với người mua thực tế.
Ở các phân khúc khác, xu hướng điều chỉnh cũng xuất hiện nhưng chưa tạo chuyển biến tương xứng về thanh khoản. Giá rao bán chung cư giảm 5% so với quý trước, đất nền giảm 10%, biệt thự giảm 3%, trong khi nhà riêng nhìn chung đi ngang. Mức giảm giá trên thị trường rao bán cũng không đồng nghĩa mọi giao dịch thực tế đều giảm tương ứng.
Theo bà Nguyễn Hoài An, Giám đốc cấp cao CBRE Hà Nội, thị trường căn hộ quý III/2026 tiếp tục chịu áp lực thanh khoản dù nguồn cung mới tính chung chín tháng đầu năm tăng so với cùng kỳ. Một số chủ đầu tư đã chủ động lùi thời điểm mở bán quỹ hàng mới sang các quý tiếp theo, thay vì đẩy mạnh bán hàng khi sức cầu còn yếu.
Cần giải bài toán giá và vốn
Sự trầm lắng đặc biệt rõ ở phân khúc biệt thự, liền kề. Bà Đỗ Thu Hằng, Giám đốc cấp cao Dịch vụ Nghiên cứu và Tư vấn Savills Hà Nội, cho biết thanh khoản phân khúc này xuống mức thấp nhất trong vòng 10 năm.
Riêng quý III/2026, tỷ lệ hấp thụ toàn thị trường chỉ đạt 9%, tương ứng 191 căn giao dịch thành công; tổng lượng sản phẩm bán được trong chín tháng chưa đầy 1.000 căn.
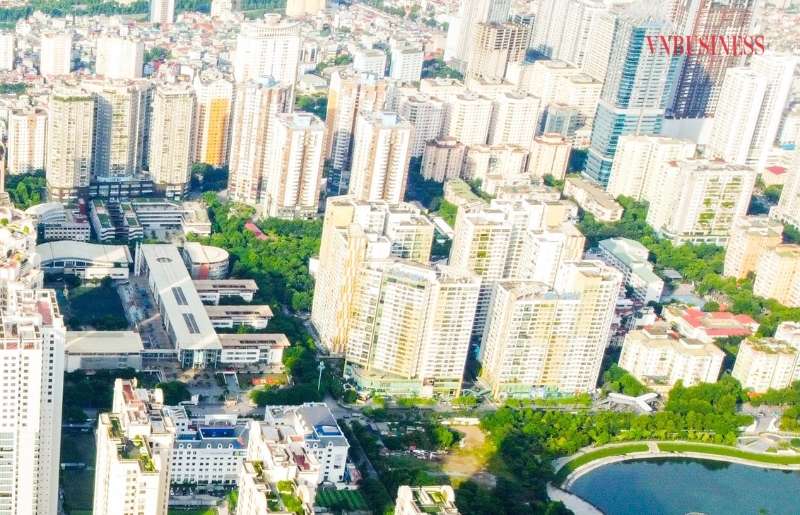
Diễn biến thị trường cho thấy khoảng cách giữa nguồn cung và khả năng chi trả đang trở thành rào cản lớn. Thị trường không thiếu sản phẩm được quảng bá có tiềm năng, nhưng lại thiếu lựa chọn phù hợp với đông đảo người mua ở thực, thậm chí với giới đầu cơ.
Ông Lê Hoàng Châu, Chủ tịch HoREA, nhận định giá nhà có xu hướng giảm là tín hiệu tích cực, nhưng việc sức mua và tổng cầu cùng suy yếu lại đáng quan ngại.
Mặt bằng giá tại các đô thị lớn vẫn cao, trong khi doanh nghiệp và người mua gặp khó khăn khi tiếp cận tín dụng, chi phí vốn tăng. Giao dịch đình trệ khiến doanh nghiệp thiếu dòng tiền, thậm chí mất khả năng thanh khoản.
Vì vậy, giải pháp kích cầu không thể chỉ dừng ở những đợt giảm giá ngắn hạn hay chương trình bán hàng rầm rộ. Khảo sát môi giới cho thấy, tại phân khúc sơ cấp, chiết khấu giá bán được quan tâm nhiều nhất, với 48%; tiếp đến là hỗ trợ lãi suất, chiếm 39%; ân hạn gốc và lãi, 35%; giãn tiến độ thanh toán, 30%; hỗ trợ vận hành cho thuê, 13%.
Các chính sách này có thể giúp người mua giảm áp lực ban đầu, nhưng hiệu quả phụ thuộc vào giá bán thực chất và tổng nghĩa vụ tài chính trong suốt thời gian vay.
Do đó, doanh nghiệp cần minh bạch giá bán sau chiết khấu, tiến độ thanh toán, lãi suất áp dụng và nghĩa vụ tài chính phát sinh. Chính sách hỗ trợ nên hướng đến giảm chi phí sở hữu thực tế, thay vì tạo cảm giác giá rẻ bằng những ưu đãi có thời hạn.
Ở góc độ thị trường, yêu cầu quan trọng hơn là tái cơ cấu nguồn cung. Doanh nghiệp cần chuyển hướng sang những sản phẩm có diện tích, tổng giá trị và phương thức thanh toán phù hợp với nhóm khách hàng có nhu cầu ở thực.
Ông Lê Hoàng Châu cho rằng cần có cơ chế khuyến khích phát triển nhà ở thương mại giá phù hợp với khả năng chi trả của người thu nhập thấp và trung bình, song song với nhà ở xã hội và nhà cho thuê. Đây là hướng đi giúp mở rộng tập khách hàng, đồng thời tạo nền tảng cho thị trường phát triển cân bằng hơn.
Cùng với đó, chính sách tín dụng cần tạo điều kiện để người có nhu cầu ở thực tiếp cận nguồn vốn phù hợp, nhưng vẫn bảo đảm an toàn hệ thống. Việc hỗ trợ nên gắn với khả năng trả nợ, tính pháp lý của dự án và mục đích sử dụng nhà ở, tránh kích thích đầu cơ hoặc đẩy giá trở lại khi sức cầu chưa bền vững.
Tóm lại, người mua nhà đang tiếp tục “dò đáy”, để họ quyết định xuống tiền, thị trường cần đưa ra những căn nhà vừa sức và một phương án tài chính đủ an toàn, thay vì chỉ những lời hứa về tiềm năng tăng giá.
Hưng Nguyên
Xuất khẩu sang ASEAN: Nhận diện rủi ro để bảo vệ doanh nghiệp
Vé máy bay Tết 2027 tăng hơn 1 triệu đồng dù nguồn cung kỷ lục
Bốn ngân hàng lớn phát cảnh báo khẩn về nguy cơ mất tài khoản từ mã độc trên iPhone
VPBank tăng trưởng lợi nhuận quý III nhờ tín dụng, áp lực nợ nhóm 2 còn hiện hữu
Lãi suất cho vay giảm, doanh nghiệp vẫn cần vốn dài hạn
Tín dụng của KienlongBank tăng 9,6%, cơ cấu cho vay dịch chuyển
Đơn hàng rộng mở, vì sao doanh nghiệp Việt vẫn khó chen chân vào chuỗi cung ứng?
Giá cà phê rời mốc 90.000 đồng/kg, áp lực giảm lan rộng
Cùng chuyên mục
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Thị trường bất động sản Đà Nẵng tiếp tục chịu sức ép trong quý III/2026 khi thanh khoản suy giảm trên hầu hết phân khúc, từ đất nền, căn hộ đến nhà phố, biệt thự và bất động sản nghỉ dưỡng.
Ở Vinhomes Royal Island, mỗi thế hệ có thêm một lý do muốn về nhà
Một ngôi nhà rộng rãi chưa đủ tạo nên cuộc sống trọn vẹn nếu thiếu những kết nối bên ngoài ngưỡng cửa. Tại Vinhomes Royal Island (Vũ Yên, Hải Phòng), hệ tiện ích đa dạng, cộng đồng gắn kết và môi trường sống văn minh mở ra cơ hội để trẻ nhỏ tìm bạn, cha mẹ gặp gỡ những người cùng mối quan tâm, ông bà tận hưởng tuổi vàng thư thái.
Chiết khấu ‘khủng’ có thực sự tốt cho người mua nhà?
Những chính sách ưu tiên của chủ đầu tư đang mở ra cơ hội sở hữu nhà với số vốn ban đầu thấp hơn đáng kể. Chỉ cần 10-15% giá trị căn hộ, người mua có thể ký hợp đồng, phần còn lại được giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn nợ gốc trong nhiều năm.
Giá nhà cuối năm tiếp tục giảm?
Thị trường bất động sản bước vào quý IV/2026 trong bối cảnh nguồn cung tăng nhưng thanh khoản chưa phục hồi đồng đều, còn mặt bằng giá nhà vẫn tương đối cao, dù những đợt giảm giá đã xuất hiện ở thị trường thứ cấp, thậm chí có nơi giảm 20-30% so với năm trước.
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Sự xuất hiện của cư dân, chuyên gia, và dòng khách cuối tuần đang mở ra cơ hội khai thác cho thuê, tạo dòng tiền hấp dẫn cho nhà đầu tư căn hộ Sun Group Nam Hà Nội chỉ sau khoảng một năm bàn giao.
Vinhomes Royal Island biến sức hút điểm đến thành cơ hội cho người kinh doanh
Bên cạnh cộng đồng cư dân ngày một đông đảo, Vinhomes Royal Island đón trung bình 20.000-30.000 lượt khách mỗi ngày, cao điểm lễ hội có thể đạt 80.000-100.000 lượt, giúp nhà đầu tư bứt phá dòng vốn ngay từ ngày đầu tiên chuyển “bản doanh” đến đảo Vũ Yên.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ

 Giảm lãi suất cho vay, tiếp sức doanh nghiệp tăng tốc cuối năm
Các ngân hàng đồng loạt giảm lãi suất cho vay từ 1,5% đến 2% một năm, kỳ vọng giảm chi phí tài chính, khơi thông dòng vốn và tạo động lực cho doanh nghiệp mở rộng sản xuất, kinh doanh trong những tháng cuối năm.