





Giá nhà giảm đến mức nào là ‘vừa túi tiền’?


Giá bất động sản có thể giảm so với đỉnh, song không đồng nghĩa đã trở nên vừa túi tiền. Vấn đề vì thế không đơn thuần là giá nhà giảm bao nhiêu phần trăm, mà là mức giá nào phù hợp với thu nhập, khả năng tích lũy và sức chịu đựng khoản vay của người mua ở thực.
Sau nhiều tháng tìm mua căn hộ gần trung tâm TP.HCM, anh Lưu Thành Trung, một nhân viên văn phòng, đành tạm gác kế hoạch vì chưa đủ khả năng tài chính.
Giá hạ nhiệt không đồng nghĩa dễ mua nhà
Thời gian qua, anh Trung nhận thấy thị trường đã xuất hiện những căn hộ được chủ nhà giảm hơn 100 triệu đồng, thay vì chỉ thương lượng vài triệu gọi là “bớt lộc”. Tuy nhiên, mức giá sau điều chỉnh vẫn vượt quá khả năng chi trả của gia đình.
Câu chuyện tương tự cũng diễn ra với gia đình chị Tường Vi. Hai vợ chồng chị đã nhiều năm thuê nhà và đang chờ một cơ hội phù hợp.
Theo chị Vi, nếu thị trường có thêm căn hộ giá khoảng 2-2,5 tỷ đồng, gia đình có thể cân nhắc vay thêm để sở hữu nhà. Tuy nhiên, những căn hộ còn mới, gần trung tâm TP.HCM hiện phần lớn có giá trên 5 tỷ đồng.
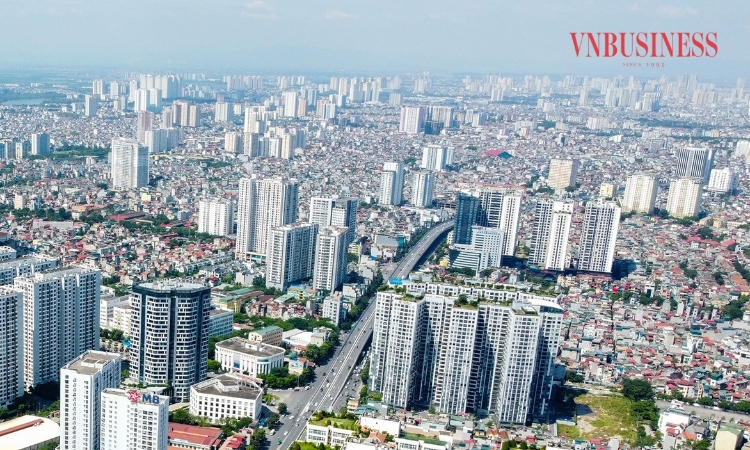
Kể từ đầu năm 2026, trong bối cảnh thanh khoản ì ạch, tại một số khu vực ở TP.HCM và Hà Nội, giá bất động sản được ghi nhận giảm khoảng 10-20%.
Những khoản chiết khấu trực tiếp, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán cũng tạo cảm giác thị trường đang mở ra cơ hội cho người mua. Tuy nhiên, mức giảm này chưa đủ để giải quyết bài toán an cư khi mặt bằng giá ban đầu đã quá cao.
Dữ liệu của Savills cho thấy, trong quý II/2026, khoảng 80% nguồn cung căn hộ sơ cấp tại TP.HCM có giá trên 100 triệu đồng/m². Tỷ lệ hấp thụ toàn thị trường chỉ khoảng 32%, phản ánh sức mua chịu nhiều sức ép trong khi giá bán vẫn neo cao.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu và Tư vấn Savills TP.HCM, nhận định thị trường chưa bước vào chu kỳ điều chỉnh giá trên diện rộng do nguồn cung mới chưa có chuyển biến đáng kể.
Không thể phủ nhận những chuyển động về pháp lý đang tạo cơ sở để nguồn cung từng bước cải thiện. Trong 7 tháng đầu năm, TP.HCM có 37 dự án được xác nhận đủ điều kiện bán hoặc cho thuê mua nhà ở hình thành trong tương lai, gồm 30 dự án căn hộ với 21.165 căn. Thành phố cũng đang tháo gỡ vướng mắc cho nhiều dự án tồn đọng, mở ra khả năng bổ sung nguồn hàng trong thời gian tới.
Tuy nhiên, nguồn cung mới chưa phân bổ đồng đều. Hơn 55% số căn hộ đủ điều kiện mở bán đến từ khu vực Bình Dương trước đây, thay vì khu vực nội thành cũ. Điều này cho thấy không gian lựa chọn đang mở rộng ra vùng ven, nhưng khả năng tiếp cận nhà ở còn phụ thuộc vào kết nối giao thông, thời gian di chuyển và mức độ hoàn thiện của hạ tầng.
Quy mô chương trình nhà ở xã hội hiện cũng cho thấy nỗ lực bổ sung nguồn cung đang được triển khai. Cả nước có 907 dự án với gần 858.500 căn, tổng mức đầu tư gần 793.000 tỷ đồng; trong đó 301 dự án, khoảng 201.500 căn, đã hoàn thành.
Riêng bốn tháng gần đây, 22 dự án nhà ở cho thuê với hơn 33.400 căn được khởi công. Dù vậy, hiệu quả cuối cùng vẫn phải được đánh giá bằng số căn thực sự hoàn thành, đến đúng đối tượng và có mức giá hoặc tiền thuê phù hợp với thu nhập của người dân.
Chờ giá nhà giảm thực chất
Theo TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế Tài nguyên và Môi trường TP.HCM, muốn đưa giá nhà về gần khả năng chi trả, trước hết cần kiểm soát giá đất và hạn chế tình trạng thổi giá.
Ông Thuận đề xuất duy trì khung giá đất cơ sở trong khoảng thời gian dài, từ 10-20 năm, đồng thời sử dụng linh hoạt hệ số điều chỉnh K theo từng giai đoạn, bao gồm cả hệ số dương và âm. Với giao dịch có giá chênh lệch lớn so với giá cơ sở, công cụ thuế có thể được sử dụng để điều tiết phần chênh lệch, qua đó hạn chế đầu cơ và tình trạng đẩy giá vượt xa giá trị thực.
Tín dụng cũng cần được phân luồng theo mục đích sử dụng. Theo ông Thuận, các khoản vay phục vụ đầu cơ bất động sản nên chịu biên độ lãi suất cao hơn, trong khi nhu cầu mua nhà để ở cần được tạo điều kiện tiếp cận vốn với chi phí hợp lý. Nếu dòng tiền tiếp tục tập trung vào hoạt động tạo sóng giá, người mua nhà ở thực sẽ khó cạnh tranh với những người có khả năng sử dụng đòn bẩy tài chính để đầu tư.
Ở góc độ doanh nghiệp, ông Bùi Minh Nhựt, Giám đốc Công ty cổ phần Đầu tư Thương mại Luminous, cho rằng lãi suất có vai trò điều chỉnh quan hệ cung - cầu. Nhà ở xã hội cần có giá dễ tiếp cận hơn, còn nhà cao cấp phải tương xứng với chất lượng và giá trị sử dụng thực tế.
Trong khi đó, tại hội thảo “Bất động sản sau cơn sốt – Giá sẽ đi về đâu?”, TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới bất động sản Việt Nam, đề xuất tái cơ cấu nguồn cung theo hướng giảm tỷ trọng sản phẩm cao cấp, hạng sang, tăng nhà ở đáp ứng nhu cầu thực.
Cùng với đó là rút ngắn thủ tục, đẩy nhanh giải phóng mặt bằng, giảm chi phí phát triển dự án, phát triển nhà ở xã hội và nhà cho thuê. Tín dụng cần hướng tới cả dự án có sản phẩm phù hợp lẫn người mua có khả năng trả nợ; dữ liệu giao dịch phải minh bạch hơn, trong khi hành vi thao túng, lũng đoạn và cố tình đẩy giá cần bị xử lý nghiêm.
Những giải pháp này cho thấy giảm giá nhà không thể chỉ trông chờ vào việc chủ đầu tư tự hạ giá bán. Khi tiền sử dụng đất, chi phí vốn, thủ tục và các khoản đầu vào còn cao, dư địa giảm giá sẽ bị hạn chế. Ngược lại, nếu chi phí phát triển được tiết giảm, nguồn cung được mở rộng và cạnh tranh thực chất hơn, thị trường mới có cơ sở hình thành mặt bằng giá phù hợp với sức mua.
Hưng Nguyên
PVFCCo – Phú Mỹ và Topsoe ký thỏa thuận hợp tác mở rộng sau hơn hai thập kỷ đồng hành
Những con số bất ngờ tại ĐHCĐ bất thường 2026 của PNJ: Lỗ 258 tỷ đồng quý III, cần huy động 8.000 tỷ đồng để tái cấu trúc
Sau khách hàng doanh nghiệp, SACOMBANK tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%
Khơi dòng vốn dài hạn nghìn tỷ USD cho nền kinh tế
Làm sao để lãi suất thực sự giảm sâu và thực chất?
TPBank nhận 50 triệu USD vốn dài hạn từ DEG: Tối ưu nguồn vốn quốc tế, thúc đẩy tài chính xanh
Giá cà phê Tây Nguyên tăng gần 1.000 đồng/kg, bất chấp đà giảm thế giới
Quảng Trị và T&T Group bàn cách gỡ khó khăn, tăng tốc triển khai loạt dự án trọng điểm
Cùng chuyên mục
Địa ốc cuối năm 2026 trước 'ẩn số' lãi suất
Hàng loạt ngân hàng đang vào cuộc giảm lãi suất đối với khoản vay giải ngân mới, song áp lực lãi suất thả nổi ở mức 13-15%/năm khiến khả năng phục hồi thanh khoản thị trường bất động sản vẫn là dấu hỏi.
3 lô đất Thủ Thiêm chuẩn bị đấu giá, khởi điểm gần 14.575 tỷ đồng: Cao nhất hơn 1 tỷ đồng/m² lô góc
UBND TP.HCM vừa phê duyệt giá khởi điểm đấu giá 3 khu đất tại Khu đô thị mới Thủ Thiêm, phường An Khánh, với tổng diện tích hơn 23.600 m², tổng giá khởi điểm gần 14.575 tỷ đồng.
Bất động sản nghỉ dưỡng ‘đi ngược chiều’?
Trong bối cảnh khó khăn bủa vây thị trường bất động sản, phân khúc nghỉ dưỡng lại xuất hiện những tín hiệu tích cực, khi lượng tiêu thụ căn hộ du lịch (condotel) tăng mạnh, nguồn cung dự án được bổ sung và du lịch quốc tế tiếp tục tăng trưởng.
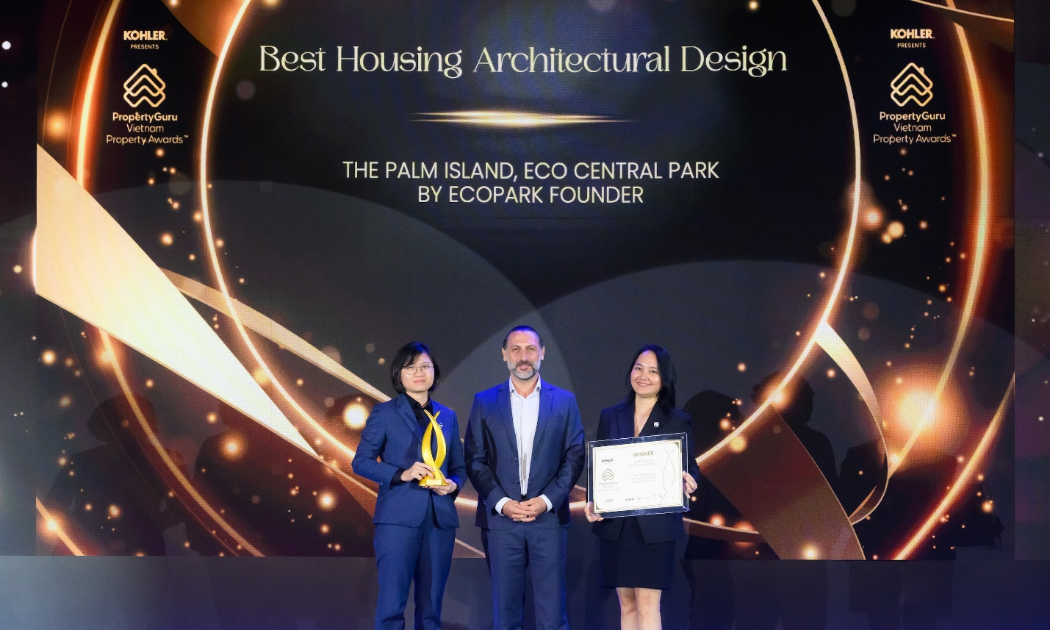
Ecopark lập hat-trick tại PropertyGuru, Retreat Forest được vinh danh nhờ triết lý sống retreat giữa rừng
Giải thưởng nổi bật trong ngành bất động sản - PropertyGuru vừa công bố những chủ nhân xứng đáng. Nhà sáng lập Ecopark vinh dự nhận 3 giải thưởng trong mùa giải năm nay, gồm: The Palm Island - Thiết kế Kiến trúc Nhà ở Xuất sắc nhất; Forest Onsen - Dự án căn hộ chăm sóc sức khỏe xuất sắc nhất; Retreat Forest - Dự án Nhà ở Lấy cảm hứng từ thiên nhiên Xuất sắc nhất.
Đại gia bất động sản vẫn 'đặt cược' vào trái phiếu
Gần 150.000 tỷ đồng huy động trong 3 quý đầu năm 2026 cho thấy trái phiếu bất động sản tiếp tục sôi động. Tuy nhiên, lãi suất hai con số, dòng tiền kinh doanh suy yếu đặt ra phép thử về sức khỏe tài chính của doanh nghiệp địa ốc.
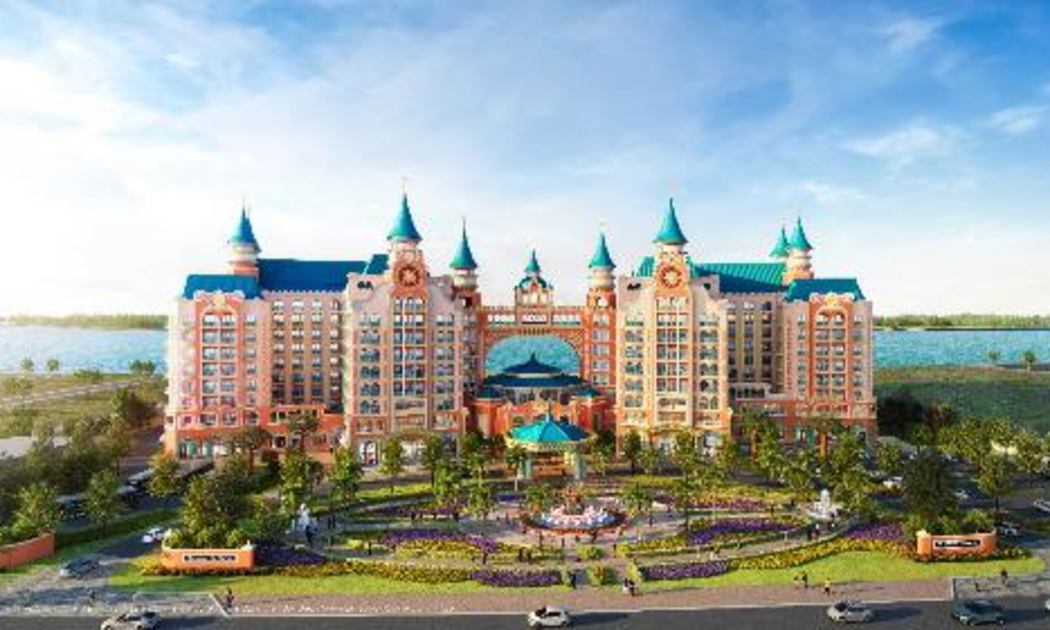
Vinpearl Dream Palace Hotel: Siêu khách sạn chủ đề mở ra “thế giới xuyên thời gian” tại Cần Giờ
Ngày 1/7/2027, Vinhomes Green Paradise Cần Giờ sẽ đón Vinpearl Dream Palace Hotel - mô hình khách sạn chủ đề chuẩn mực quốc tế lần đầu tiên được Vinpearl và hệ sinh thái VinWonders ra mắt tại Việt Nam. Với 836 phòng được kiến tạo trong một “thế giới xuyên thời gian”, từ phòng nghỉ, nhà hàng đến hội họp, giải trí, sức khoẻ… từng lớp không gian được chăm chút tỉ mỉ để tạo nên một hành trình liền mạch, biến kỳ lưu trú thành cuộc du ngoạn sống động, bất ngờ và đầy mê hoặc.
 Infographic
3 nữ tỷ phú giàu nhất Việt Nam trong bảng xếp hạng Forbes: Tổng tài sản vượt 10 tỷ USD
Theo bảng xếp hạng tỷ phú thời gian thực của Forbes cập nhật ngày 18/10/2026, Việt Nam có 3 nữ tỷ phú USD với tổng tài sản ước tính 10,6 tỷ USD.
Đừng bỏ lỡ

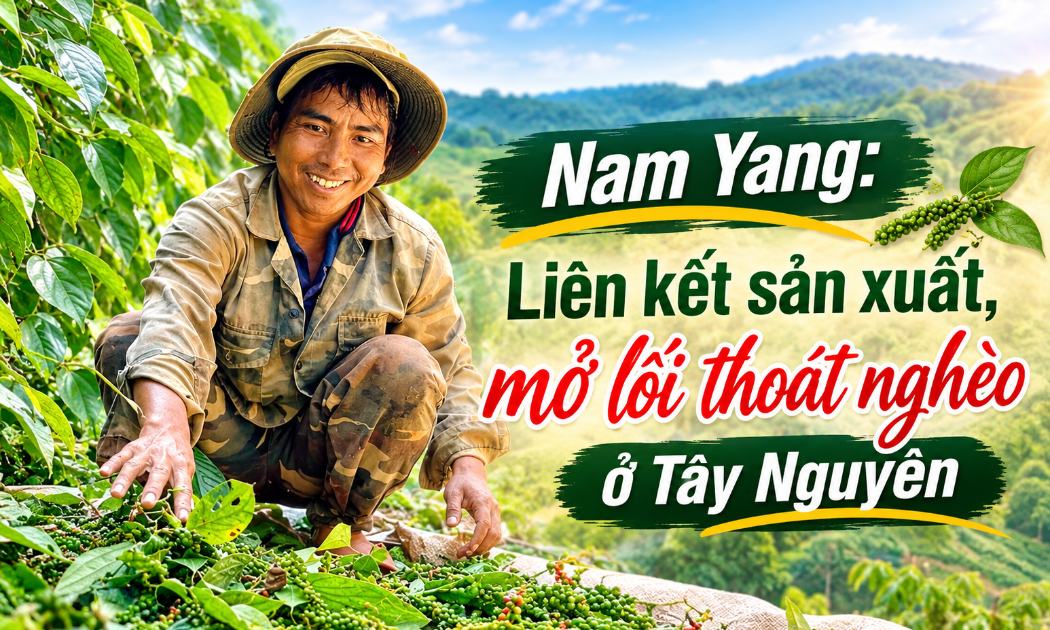

 Liên kết sản xuất, mở lối thoát nghèo ở Tây Nguyên
Từ những vườn hồ tiêu từng đối mặt với dịch bệnh và đầu ra bấp bênh, HTX Nông nghiệp và Dịch vụ Nam Yang (Gia Lai) từng bước tổ chức lại sản xuất, phát triển hồ tiêu hữu cơ và kết nối thị trường, mở ra hướng nâng cao thu nhập, cải thiện sinh kế cho...