Ngân sách sẽ chi tiền kiểm toán, lương nhân lực và giải pháp chuyển đổi số cho hợp tác xã


Dự thảo thông tư của Bộ Tài chính sẽ thay thế Thông tư 124/2021, mở rộng nhiều nội dung chi hỗ trợ kinh tế tập thể theo nhu cầu thực tế của hợp tác xã. Nhưng để chính sách thực sự đến được với HTX, có một “cửa ải” quan trọng là khoản chi phải được bố trí trong dự toán ngân sách hằng năm.
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư hướng dẫn cơ chế sử dụng kinh phí ngân sách nhà nước chi thường xuyên để thực hiện các chính sách hỗ trợ hợp tác xã, liên hiệp hợp tác xã. Dự thảo do Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể chủ trì xây dựng, trên cơ sở Luật Hợp tác xã số 17/2023/QH15 và Luật Ngân sách nhà nước số 89/2025/QH15.
Điểm đáng chú ý nằm ở quy định thay thế văn bản hiện hành. Khi có hiệu lực, Thông tư mới sẽ bãi bỏ Thông tư số 124/2021/TT-BTC, văn bản hướng dẫn cơ chế tài chính thực hiện Chương trình hỗ trợ phát triển kinh tế tập thể, hợp tác xã giai đoạn 2021-2025. Đây sẽ là cơ sở để áp dụng cơ chế sử dụng kinh phí ngân sách nhà nước cho các chính sách hỗ trợ HTX trong giai đoạn mới.
Dự thảo đồng thời có quy định chuyển tiếp nhằm tránh gián đoạn các chương trình đang triển khai. Theo đó, những nhiệm vụ, nội dung chi đã được cấp có thẩm quyền phê duyệt và đang thực hiện trước thời điểm thông tư có hiệu lực, trong đó có các nhiệm vụ theo Thông tư 124/2021, vẫn tiếp tục được thực hiện theo quyết định, hợp đồng và dự toán đã được phê duyệt. Như vậy, các HTX đang tham gia chương trình dở dang không phải thực hiện lại từ đầu khi cơ chế mới được áp dụng.
Những khoản ngân sách sẽ chi trực tiếp cho hợp tác xã
Đáng chú ý nhất với các hợp tác xã quy mô nhỏ là khoản hỗ trợ chi phí kiểm toán. Theo dự thảo, ngân sách nhà nước sẽ chi hỗ trợ hợp tác xã quy mô siêu nhỏ và nhỏ thuê tổ chức kiểm toán độc lập thực hiện kiểm toán báo cáo tài chính năm trước liền kề. Việc thanh toán căn cứ hợp đồng kiểm toán, báo cáo kiểm toán, hóa đơn và chứng từ hợp pháp.
Kèm theo đó là một điều kiện kỹ thuật mà hợp tác xã cần chuẩn bị từ bây giờ. Báo cáo tài chính được hỗ trợ kiểm toán phải được lập theo pháp luật về kế toán và Thông tư số 71/2024/TT-BTC hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã. Đơn vị chưa ghi chép sổ sách theo đúng chế độ này sẽ không đủ điều kiện nhận hỗ trợ, dù thuộc đúng đối tượng về quy mô.
Một nội dung mới khác là hỗ trợ lương, thưởng và phúc lợi cho người lao động có chất lượng cao làm việc tại hợp tác xã, liên hiệp hợp tác xã. Dự thảo quy định kinh phí được thực hiện thông qua chính hợp tác xã nơi người lao động làm việc, trên cơ sở hợp đồng lao động và chứng từ chi trả hợp pháp. Khoản này đi thẳng vào điểm nghẽn nhân lực, khi hợp tác xã lâu nay khó cạnh tranh với doanh nghiệp về thu nhập để giữ chân cán bộ kỹ thuật và quản trị.
Nhóm hỗ trợ khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số được dự thảo quy định chi tiết nhất, với năm khoản chi từ ngân sách. Thứ nhất là chi tổ chức tư vấn miễn phí giải pháp chuyển đổi số đối với quy trình kinh doanh, quy trình quản trị, quy trình sản xuất, quy trình công nghệ và chuyển đổi mô hình kinh doanh. Thứ hai là chi hỗ trợ chi phí thuê, mua giải pháp chuyển đổi số nhằm tự động hóa và nâng cao hiệu quả các quy trình nêu trên. Thứ ba là chi tổ chức tư vấn miễn phí việc đăng ký bảo hộ quyền sở hữu trí tuệ, tư vấn quản lý, khai thác và phát triển tài sản trí tuệ đối với sản phẩm, dịch vụ đã được bảo hộ, cùng tư vấn ứng dụng và chuyển giao công nghệ.
Hai khoản còn lại mang tính hạ tầng dùng chung. Ngân sách chi phát triển một số phần mềm, ứng dụng phục vụ sản xuất kinh doanh để các hợp tác xã, liên hiệp hợp tác xã dùng chung và không thu tiền. Đồng thời, ngân sách chi xây dựng trang thông tin điện tử cho hợp tác xã, liên hiệp hợp tác xã và kết nối với Hệ thống thông tin quốc gia về hợp tác xã. Chi phí cho hai khoản này được xác định theo Nghị định số 224/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Chuyển đổi số, cùng các định mức kinh tế - kỹ thuật trong lĩnh vực công nghệ thông tin.
Cách phân nhóm này có ý nghĩa rất thực tế. Hai khoản tư vấn được tổ chức miễn phí, nghĩa là hợp tác xã không phải ứng tiền và không phải lo hồ sơ thanh toán. Phần mềm dùng chung cũng được cung cấp không thu tiền. Riêng khoản thuê, mua giải pháp chuyển đổi số thì hợp tác xã phải đứng tên hợp đồng, và chi phí được xác định theo hợp đồng, hóa đơn, chứng từ hợp pháp. Đây là khoản duy nhất trong nhóm đòi hỏi đơn vị thụ hưởng có năng lực làm thủ tục tài chính. Trường hợp nội dung ứng dụng và chuyển giao công nghệ được tổ chức dưới hình thức nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo, việc lập dự toán và quyết toán thực hiện theo Nghị định số 265/2025/NĐ-CP và Thông tư số 39/2025/TT-BKHCN.
Về mức tiền, theo dự thảo nghị định sửa đổi Nghị định số 113/2024/NĐ-CP mà Bộ Tài chính đưa ra lấy ý kiến trước đó, hợp tác xã có thể được hỗ trợ tối đa 100% chi phí thuê, mua giải pháp chuyển đổi số, với trần 100 triệu đồng mỗi năm. Với dịch vụ tư vấn về nhân sự, tài chính, sản xuất, bán hàng và quản trị nội bộ, mức hỗ trợ cũng tối đa 100% nhưng trần là 50 triệu đồng mỗi năm.
Về đào tạo, ngân sách không chỉ chi cho việc tổ chức lớp học. Dự thảo cho phép chi hỗ trợ học phí, tài liệu học tập, tiền ăn, tiền thuê phòng nghỉ và chi phí đi lại cho thành viên, người lao động của hợp tác xã khi tham gia các khóa tập huấn, bồi dưỡng trong nước, cùng khoản hỗ trợ đối với người tham gia bồi dưỡng ở nước ngoài. Tương tự, kinh phí nhân rộng mô hình bao gồm cả chi tổ chức tham quan, khảo sát mô hình hợp tác xã hoạt động hiệu quả, với chi phí đi lại, tiền ăn, tiền thuê phòng nghỉ và thuê phương tiện vận chuyển cho đoàn.
Nhóm hỗ trợ tiếp cận và nghiên cứu thị trường có phạm vi rộng nhất. Ngân sách sẽ chi cho việc tham gia hội chợ, triển lãm và hoạt động xúc tiến thương mại trong và ngoài nước; xây dựng chứng nhận chất lượng, thương hiệu, nhãn hiệu, xuất xứ hàng hóa và truy xuất nguồn gốc; áp dụng và chứng nhận các tiêu chuẩn phát triển thị trường cho hợp tác xã có hợp đồng liên kết hình thành vùng nguyên liệu; thuê địa điểm và vận hành các điểm giới thiệu, bán sản phẩm tại địa phương; xây dựng, triển khai và tham gia sàn giao dịch thương mại điện tử. Đây đều là những khoản mà phần lớn hợp tác xã nông nghiệp hiện phải tự xoay xở.
Dự thảo cũng bố trí kinh phí hỗ trợ tư vấn pháp lý về thành lập, hoạt động, tổ chức lại, giải thể và phá sản đối với hợp tác xã, liên hiệp hợp tác xã. Riêng với hệ thống Liên minh Hợp tác xã Việt Nam và các tổ chức đại diện, có một cơ chế dành riêng. Kinh phí hỗ trợ đánh giá rủi ro, tư vấn tài chính, tư vấn kiểm soát nội bộ và kiểm toán nội bộ cho hợp tác xã sẽ được chi cho các tổ chức này thực hiện, thông qua đề án hoặc chương trình được cấp có thẩm quyền phê duyệt.
Muốn có tiền, phải có tên trong dự toán
Phần đáng chú ý nhất về thực hành nằm ở quy định về lập và giao dự toán. Kinh phí hỗ trợ không được cấp trực tiếp cho từng hợp tác xã theo đơn đề nghị, mà được thực hiện thông qua dự toán ngân sách nhà nước giao cho các cơ quan, tổ chức được giao nhiệm vụ hỗ trợ. Hằng năm, các đơn vị này lập dự toán dựa trên nhu cầu thực hiện chính sách, tiêu chí thụ hưởng và khả năng cân đối ngân sách, trong đó xác định cụ thể nội dung, đối tượng, mức hỗ trợ dự kiến và nguồn kinh phí từ ngân sách trung ương hoặc địa phương.
Điều này tạo ra một yêu cầu rất thực tế đối với hợp tác xã: nhu cầu hỗ trợ phải được đăng ký và tổng hợp trong chu kỳ xây dựng dự toán ngân sách hằng năm tại địa phương. Một HTX có nhu cầu và đủ điều kiện nhưng không được đưa vào dự toán thì về nguyên tắc sẽ không có nguồn kinh phí để thực hiện hỗ trợ trong năm đó.
Dự thảo cũng đặt việc hỗ trợ trong giới hạn khả năng cân đối nguồn lực và định hướng ưu tiên từng thời kỳ. Vì vậy, đây không phải khoản kinh phí mà HTX đương nhiên được nhận chỉ vì đáp ứng điều kiện thụ hưởng. Khả năng tiếp cận nguồn hỗ trợ còn phụ thuộc vào việc nhu cầu đó có được tổng hợp, bố trí và phê duyệt trong dự toán hay không.
Một nguyên tắc khác là không hỗ trợ trùng lặp. Dự thảo yêu cầu các nội dung đã được hỗ trợ từ chương trình, đề án hoặc chính sách khác sử dụng ngân sách nhà nước không tiếp tục nhận hỗ trợ từ nguồn này cho cùng một nội dung. Điều đó có nghĩa HTX đang thụ hưởng một chương trình mục tiêu quốc gia hoặc đề án hỗ trợ của địa phương cho cùng mục tiêu sẽ phải tính đến nguyên tắc tránh trùng nguồn.
Về hồ sơ, gần như mọi khoản chi đều gắn với hợp đồng, hóa đơn và chứng từ hợp pháp. Hợp đồng phải xác định rõ nội dung công việc, phạm vi, thời gian thực hiện và sản phẩm đầu ra. Hợp tác xã, đơn vị cung cấp dịch vụ và cơ quan thực hiện hỗ trợ đều có trách nhiệm lưu giữ hồ sơ theo pháp luật về kế toán và lưu trữ. Với những nội dung chi chưa có tiêu chuẩn, định mức, thủ trưởng đơn vị được quyết định mức chi căn cứ tính chất và phạm vi nhiệm vụ, có tham khảo mức chi của nhiệm vụ tương tự trong 12 tháng gần nhất, và tự chịu trách nhiệm về quyết định đó.
Bên cạnh ngân sách, dự thảo ghi nhận thêm nguồn tài trợ hợp pháp của cá nhân, tổ chức trong nước và nước ngoài cùng các nguồn huy động hợp pháp khác. Trường hợp có thỏa thuận riêng về quản lý, sử dụng thì thực hiện theo thỏa thuận, bảo đảm phù hợp quy định pháp luật.
Cần lưu ý rằng các mức 50 triệu và 100 triệu đồng nêu trên nằm ở dự thảo nghị định chứ không phải ở thông tư, và nghị định đó chưa được ban hành. Toàn bộ mức hỗ trợ trong dự thảo thông tư đều dẫn chiếu sang nghị định quy định chi tiết Luật Hợp tác xã, văn bản mà chính dự thảo vẫn để trống số hiệu và ngày tháng. Thông tư chỉ trả lời câu hỏi tiền được chi vào việc gì và quyết toán ra sao. Ngày hiệu lực của thông tư cũng chưa được ấn định.
Đó là lý do giai đoạn góp ý hiện nay có ý nghĩa với khu vực hợp tác xã, đặc biệt ở hai điểm. Thứ nhất, yêu cầu về hợp đồng, hóa đơn, chứng từ và sản phẩm đầu ra có phù hợp với năng lực kế toán của hợp tác xã quy mô nhỏ ở cơ sở hay không, nhất là với khoản thuê, mua giải pháp chuyển đổi số mà đơn vị phải tự đứng tên hợp đồng. Thứ hai, cơ chế đăng ký nhu cầu để được đưa vào dự toán hằng năm có đủ rõ ràng để hợp tác xã biết đường thực hiện hay không, bởi đây chính là cửa ngõ quyết định khoản hỗ trợ có đến được nơi cần đến.
Dự thảo Thông tư đang được lấy ý kiến góp ý trên Cổng Thông tin điện tử Bộ Tài chính.
Phụng Tiên
Bài liên quan
Sức mạnh từ 74 "ông lớn" nắm giữ 1/3 kim ngạch ngoại thương
Doanh nghiệp nông nghiệp và hàng loạt thách thức chuyển đổi xanh
Đến năm 2030 Việt Nam có ít nhất 1 mô hình outlet
Cà phê Tây Nguyên neo trên 93.000 đồng/kg, thị trường thế giới bứt phá
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?
‘Mỏ vàng’ AI của startup Việt đối diện bài toán cạnh tranh ngày càng gay gắt

Cùng chuyên mục
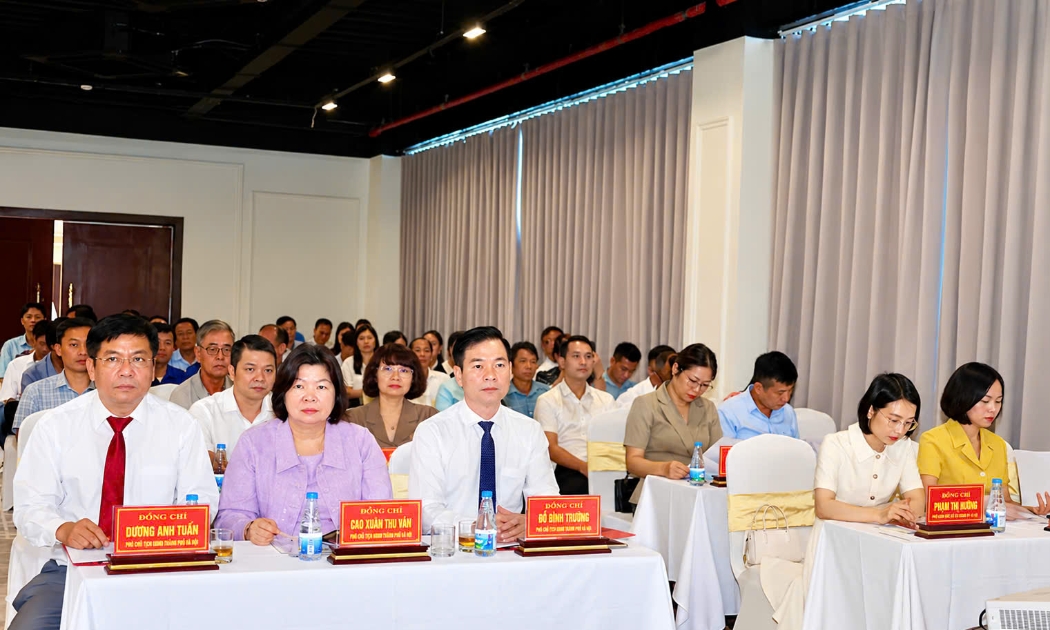
Chủ tịch Liên minh HTX Việt Nam gợi mở lối ra cho bài toán tiêu thụ sản phẩm HTX tại Ninh Bình
Sáng 25/9, tại Ninh Bình diễn ra Hội nghị xúc tiến thương mại, kết nối cung cầu tiêu thụ sản phẩm hợp tác xã năm 2026, với sự tham dự của Chủ tịch Liên minh Hợp tác xã Việt Nam Cao Xuân Thu Vân. Tại hội nghị, bà Cao Xuân Thu Vân đưa ra nhiều khuyến nghị nhằm biến kết nối thương mại thành hợp đồng và từng bước hình thành các chuỗi liên kết bền vững.
Hải Phòng đối thoại, gỡ vướng cho HTX từ vốn, đất đai đến chính sách
Hàng loạt kiến nghị về vốn tín dụng, thủy lợi, mặt bằng, cơ sở vật chất, chuyển đổi số và chính sách hỗ trợ được các HTX tại Hải Phòng nêu tại hội nghị sinh hoạt thành viên. Nhiều nội dung đã được cơ quan chức năng trực tiếp giải đáp, hướng dẫn hướng xử lý.
Thanh tra Chính phủ: Quyết định giải thể HTX Suối Ngọc - Vua Bà không phù hợp pháp luật
Thanh tra Chính phủ xác định việc UBND huyện Lương Sơn (tỉnh Hoà Bình cũ) ban hành quyết định giải thể bắt buộc HTX Suối Ngọc - Vua Bà năm 2007 không phù hợp với quy định của Luật Hợp tác xã, đồng thời kiến nghị bãi bỏ quyết định này và hướng dẫn HTX củng cố tổ chức để tiếp tục hoạt động nếu có nhu cầu.
'Cầm tay chỉ việc' HTX đổi mới sáng tạo, làm bao bì chuẩn, ứng dụng AI để bán hàng
Hơn 50 hợp tác xã (HTX) đến từ các tỉnh/thành khu vực miền Bắc được các chuyên gia trực tiếp hướng dẫn, thực hành tại chỗ việc ứng dụng AI, chuyển đổi số trong xúc tiến thương mại, mở rộng thị trường.
Chủ tịch Liên minh Hợp tác xã Việt Nam khảo sát mô hình cà phê giá trị cao nhất thế giới tại Panama
Bên lề tuần lễ Đại hội đồng và Hội nghị Toàn cầu của Liên minh Hợp tác xã Quốc tế (ICA) tại Panama, Chủ tịch Liên minh Hợp tác xã Việt Nam Cao Xuân Thu Vân đã đến khảo sát Lamastus Family Estates, trang trại nhiều lần lập kỷ lục thế giới về giá cà phê.
Chủ tịch Liên minh HTX Việt Nam gặp người đứng đầu phong trào hợp tác xã toàn cầu tại Panama
Trong khuôn khổ Hội nghị Toàn cầu ICA 2026 tại Panama City, Chủ tịch Liên minh Hợp tác xã Việt Nam Cao Xuân Thu Vân đã gặp Tiến sĩ Ariel Guarco, Chủ tịch Liên minh Hợp tác xã Quốc tế (ICA) vừa tái đắc cử nhiệm kỳ 2026–2030.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...