Doanh nghiệp thức ăn chăn nuôi mắc kẹt giữa những quy định chồng chéo


Doanh nghiệp thức ăn chăn nuôi đang gặp khó trước những quy định chưa đồng bộ về công bố hợp quy, chứng nhận chất lượng và quản lý tiền chất. Những khoảng trống trong hướng dẫn thực thi khiến chi phí tuân thủ gia tăng, đồng thời tiềm ẩn nguy cơ đình trệ hoạt động sản xuất, kinh doanh.
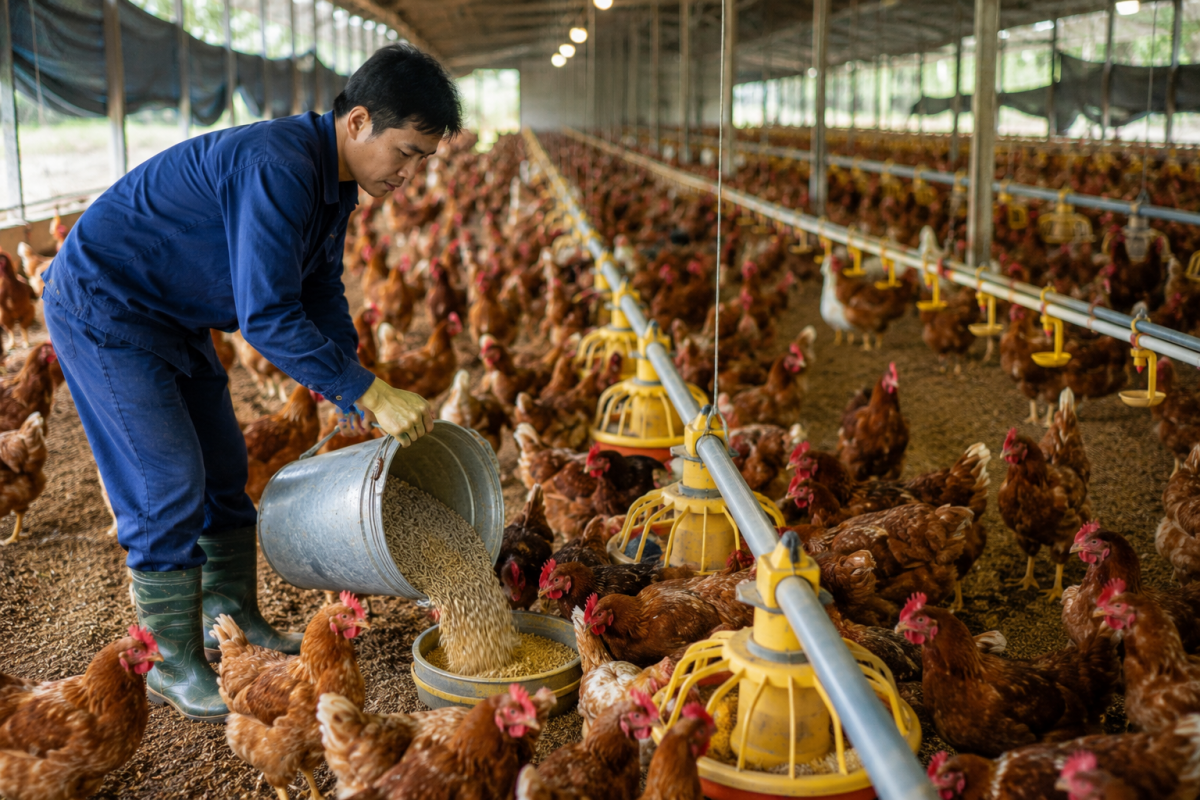
Ngành công nghiệp thức ăn chăn nuôi (TACN) Việt Nam đang duy trì đà tăng trưởng ấn tượng với sản lượng thức ăn công nghiệp đạt hơn 21 triệu tấn mỗi năm, đứng đầu khu vực Đông Nam Á và nằm trong top 10 thế giới.
Tuy nhiên, đằng sau quy mô hàng chục tỷ USD là áp lực lớn về chi phí đầu vào khi Việt Nam vẫn phải nhập khẩu tới 65 - 70% nguyên liệu sản xuất TACN, tương đương với kim ngạch nhập khẩu khoảng 7–8 tỷ USD/năm. Trong bối cảnh biên lợi nhuận ngày càng thu hẹp, bất kỳ sự ách tắc nào từ thủ tục hành chính hay quy định pháp luật đều tác động trực tiếp đến sức cạnh tranh của toàn chuỗi giá trị chăn nuôi.
Chồng chéo giữa luật và quy chuẩn kỹ thuật
Một trong những vướng mắc lớn nhất hiện nay nằm ở công tác đánh giá sự phù hợp, công bố hợp quy và chứng nhận hợp quy. Theo quy định mới, đối với TACN nhập khẩu trước khi đưa ra lưu thông, doanh nghiệp phải thực hiện công bố hợp quy. Trường hợp đã công bố hợp quy thì không phải thực hiện lại việc chứng nhận hợp quy đối với các lô hàng cùng loại, trừ khi có thay đổi về quy chuẩn kỹ thuật quốc gia (QCVN), đặc tính sản phẩm hoặc có cảnh báo rủi ro.
Doanh nghiệp tự lưu giữ hồ sơ và chịu trách nhiệm về việc áp dụng cơ chế không công bố lại. Tuy nhiên, quy định này lại đang bỏ ngỏ câu hỏi lớn: Sau khi công bố hợp quy, doanh nghiệp có được miễn chứng nhận hợp quy hay miễn đánh giá sự phù hợp cho các lô tiếp theo hay không?
Phân tích về bất cập này, TS. Ninh Thị Len, Phó Chủ tịch Hiệp hội Thức ăn chăn nuôi Việt Nam chỉ rõ, hiện nay vẫn chưa có sự thống nhất rõ ràng giữa các khái niệm miễn công bố hợp quy với miễn chứng nhận hợp quy và miễn đánh giá sự phù hợp.
Đáng chú ý, Thông tư 14/2026/TT-BKHCN về đánh giá sự phù hợp để chứng nhận hợp quy đã mở ra hướng tích cực khi cho phép lấy mẫu đại diện theo loại hoặc nhóm sản phẩm hàng hóa thay cho lấy mẫu theo từng kiểu, loại; đồng thời quy định thời hạn cấp Giấy chứng nhận hợp quy cho hàng hóa rủi ro trung bình từ 3 đến 5 năm. Thế nhưng, thực tế triển khai lại bị "khóa chặt" vì hệ thống QCVN của bộ quản lý ngành vẫn chưa được sửa đổi, cập nhật kịp thời theo quy định mới này.
"Do quy chuẩn kỹ thuật chưa được sửa đổi đồng bộ nên TACN nhập khẩu dù thuộc nhóm rủi ro trung bình vẫn phải thử nghiệm từng lô, trong khi Luật đã cho phép chỉ công bố hợp quy lô đầu. Tương tự, các sản phẩm sản xuất trong nước vẫn phải đánh giá hợp quy theo từng sản phẩm riêng lẻ với hiệu lực chứng nhận chỉ có 3 năm, thay vì được hưởng mức tối đa 5 năm như Thông tư 14/2026/TT-BKHCN cho phép", TS Ninh Thị Len nhấn mạnh.
Bên cạnh đó, quy định cho phép doanh nghiệp tự đánh giá hợp quy cũng rơi vào tình trạng "có luật nhưng thiếu đường đi" bởi Thông tư 14/2026/TT-BKHCN chỉ hướng dẫn chi tiết cho hình thức chứng nhận hợp quy thông qua tổ chức chứng nhận, còn phần tự đánh giá lại chỉ quy định chung chung về hồ sơ lưu trữ.
Ngoài ra, sự trùng lặp về thủ tục hành chính cũng gây không ít phiền hà khi doanh nghiệp vừa phải thực hiện công bố thông tin sản phẩm theo Luật Chăn nuôi, vừa phải thông báo tiêu chuẩn cơ sở trên Cơ sở dữ liệu quốc gia về tiêu chuẩn đo lường chất lượng theo Luật Tiêu chuẩn và Quy chuẩn kỹ thuật. Ngay cả việc sử dụng dấu hợp quy (dấu CR) sau khi sản phẩm được chứng nhận và công bố cũng chưa phân định rạch ròi đâu là quyền lợi, đâu là nghĩa vụ bắt buộc, dẫn đến lúng túng trong khâu in ấn bao bì và hậu kiểm.
Ông Nguyễn Văn Thành, Giám đốc một doanh nghiệp sản xuất TACN quy mô công suất 250.000 tấn/năm tại Hưng Yên cho biết, mỗi năm doanh nghiệp nhập khẩu hàng trăm lô nguyên liệu và phụ gia thức ăn bổ sung. Việc chưa có sự liên thông giữa quy định mới và quy chuẩn kỹ thuật cũ khiến doanh nghiệp dù được miễn kiểm tra nhà nước vẫn phải mất thời gian chờ kết quả thử nghiệm từng lô hàng để hoàn tất thủ tục hợp quy.
"Chi phí lưu kho bãi, lưu container tại cảng và phí thử nghiệm lặp đi lặp lại đối với cùng một mã hàng từ một nhà cung cấp uy tín "ngốn" của doanh nghiệp không ít tài chính. Chưa kể việc khai báo thông tin sản phẩm trên hai hệ thống quản lý khác nhau làm tăng khối lượng công việc hành chính không cần thiết", đại diện doanh nghiệp này bày tỏ.
Rủi ro pháp lý từ quy định quản lý tiền chất
Không dừng lại ở khâu tiêu chuẩn, quy chuẩn, cộng đồng doanh nghiệp ngành TACN đang đứng trước một nỗi lo lớn hơn liên quan đến quy định quản lý hóa chất và tiền chất trong sản xuất, kinh doanh.
Theo Điều 21 Nghị định 26/2026/NĐ-CP, pháp luật đã quy định miễn trừ cấp Giấy chứng nhận đủ điều kiện sản xuất, kinh doanh đối với hóa chất có điều kiện và miễn Giấy phép sản xuất, kinh doanh, xuất khẩu, nhập khẩu đối với hóa chất cần kiểm soát đặc biệt trong trường hợp các hóa chất này chứa trong sản phẩm TACN. Quy định này giúp các loại thức ăn dạng hỗn hợp được miễn giấy phép, tạo sự thông thoáng cho hoạt động thương mại. Tuy nhiên, nút thắt nằm ở điều khoản loại trừ: nếu chất đó là tiền chất thì doanh nghiệp vẫn bắt buộc phải xin phép.
Vấn đề trở nên phức tạp khi đối chiếu giữa Nghị định 28/2026/NĐ-CP và Dự thảo Thông tư của Bộ Nông nghiệp và Môi trường. Tại Phụ lục IV của Nghị định 28/2026/NĐ-CP, danh mục tiền chất được liệt kê kèm theo tên chất, tên khoa học, mã CAS, mã HS dưới sự quản lý của Bộ Nông nghiệp và Môi trường cùng Bộ Công Thương.
Đáng lưu ý, phần ghi chú của Nghị định này quy định rất rộng: mã CAS trong danh mục không phải là duy nhất, do đó bất kỳ dạng muối, ester, ether, đồng phân hay muối của đồng phân của một chất trong danh mục nếu tồn tại, dù mã CAS không xuất hiện trong danh mục vẫn bị coi là chất bị kiểm soát. Trong khi đó, Dự thảo Thông tư của Bộ Nông nghiệp và Môi trường liệt kê danh mục nguyên liệu có chứa tiền chất gồm 8 chất phổ biến (Formic acid, Ammonium formate, Hydrochloric acid, Sulphuric acid, Acetic acid, L-Tartaric acid, Phenylacetic acid, Piperonal) nhưng lại không kèm theo phần ghi chú mở rộng như Nghị định 28/2026/NĐ-CP.
Theo đánh giá của TS. Ninh Thị Len, sự thiếu đồng nhất này tiềm ẩn nguy cơ tranh chấp pháp lý rất lớn đối với các nguyên liệu là muối chứa gốc axit như formic axit, acetic axit... vốn đang được sử dụng vô cùng phổ biến làm chất bảo quản, chất axit hóa trong ngành TACN.
"Quy định về sản xuất, kinh doanh TACN chứa tiền chất hiện nay chưa rõ ràng, đẩy doanh nghiệp vào thế rủi ro cao khi thực hiện áp dụng. Chỉ cần một cách hiểu khác nhau giữa cơ quan hải quan, quản lý thị trường và cơ quan chuyên ngành về dạng muối hay đồng phân của tiền chất là cả lô hàng nhập khẩu hoặc dây chuyền sản xuất của doanh nghiệp có thể bị đình trệ", Phó Chủ tịch Hiệp hội Thức ăn chăn nuôi Việt Nam cảnh báo.
Bà Trần Thị Minh Thu, Trưởng phòng Pháp chế và Đảm bảo chất lượng của một công ty liên doanh sản xuất thức ăn bổ sung tại TP. Đồng Nai chia sẻ, doanh nghiệp đang rất hoang mang trước ranh giới kiểm soát tiền chất. Nếu áp dụng cứng nhắc theo ghi chú mở rộng của Nghị định 28/2026/NĐ-CP đối với cả các hợp chất muối đã được phối trộn trong phụ gia TACN, doanh nghiệp sẽ phải gánh thêm hàng loạt thủ tục xin giấy phép xuất nhập khẩu, báo cáo kiểm soát đặc biệt vốn chỉ dành cho hóa chất công nghiệp thuần túy, làm mất đi ý nghĩa của chính sách miễn trừ tại Nghị định.
Để khơi thông nguồn lực cho ngành TACN phát triển bền vững, giới chuyên gia và cộng đồng doanh nghiệp kiến nghị các bộ, ngành liên quan cần sớm rà soát, sửa đổi đồng bộ hệ thống QCVN tương thích với Luật Tiêu chuẩn và Quy chuẩn kỹ thuật sửa đổi cũng như Thông tư 14/2026/TT-BKHCN.
Đồng thời, Bộ Nông nghiệp và Môi trường cùng Bộ Công Thương cần có văn bản hướng dẫn thống nhất, làm rõ phạm vi miễn trừ đối với các chế phẩm, nguyên liệu TACN có nguồn gốc từ muối của axit hữu cơ nằm trong danh mục tiền chất, tránh tình trạng "trên thông, dưới tắc" gây thiệt hại cho doanh nghiệp và người chăn nuôi.
Tùng Lâm
Bài liên quan
HTX Sơn Trà và hành trình xây dựng OCOP 5 sao
Liên minh HTX Việt Nam và Thời báo Nông nghiệp Nhật Bản tăng cường kết nối và hợp tác
Hàng Việt muốn chinh phục người tiêu dùng, không thể thiếu liên kết chuỗi
HTX tìm nguồn nhân lực trẻ từ làn sóng dịch chuyển lao động
Đối thoại với thanh niên năm 2026: Chính phủ sẵn sàng đồng hành
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?


Cùng chuyên mục
Áp lực nguồn cung cà phê kéo giá nội địa lùi nhẹ về mốc 83.700 đồng/kg
Giá cà phê tại khu vực Tây Nguyên sáng nay (13/11) ghi nhận mức giảm đồng loạt từ 200 – 600 đồng/kg, đưa mức giao dịch trung bình lùi về ngưỡng 83.700 đồng/kg. Trong khi đó, thị trường thế giới chứng kiến sự phân hóa rõ rệt khi sàn London bật tăng mạnh ở kỳ hạn gần, còn sàn New York chìm trong sắc đỏ.
Giá xăng giảm sâu, còn chưa tới 20.000 đồng/lít
Tại kỳ điều hành chiều 12/11, giá các mặt hàng xăng dầu trong nước được điều chỉnh giảm mạnh. Đáng chú ý, các mặt hàng xăng xuống dưới mức 20.000 đồng/lít - chệnh lệch tới khoảng hơn 8.000 đồng/lít so với mức đỉnh hồi tháng trước.
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Sáng 10/11, tại Hà Nội, Bộ Công Thương chủ trì tổ chức Diễn đàn An ninh năng lượng quốc gia năm 2026 với chủ đề: năng lượng tự chủ - mạch máu của tăng trưởng hai con số. Chương trình có sự đồng hành của Tổng Công ty Khí Việt Nam – CTCP (PV GAS), Công ty Cổ phần Nhiên liệu bay Petrolimex.

Người Việt chi nghìn tỷ cho thú cưng, doanh nghiệp nội chịu sức ép lớn
Với doanh số gần 1.922 tỷ đồng trên bốn sàn thương mại điện tử trong quý III/2026, thị trường chăm sóc thú cưng đang trở thành ngành hàng giàu tiềm năng. Dù vậy, doanh nghiệp Việt vẫn yếu thế trước các thương hiệu ngoại về công nghệ, quy mô và hệ thống phân phối.
Diễn đàn kết nối đầu tư 2026: Điểm hẹn để doanh nghiệp FDI nắm bắt cơ hội và hợp tác phát triển
Cập nhật chính sách mới, nắm bắt bức tranh kinh tế và trực tiếp kết nối với các đối tác uy tín là những nội dung thiết thực chờ đón các doanh nghiệp tại Diễn đàn Kết nối đầu tư Việt Nam 2026 (Vietnam Connect Forum 2026) do VietinBank tổ chức vào ngày 17/11/2026 tại TP. Hồ Chí Minh.
Thị trường ô tô giảm tốc trong mùa cao điểm, cuộc đua giảm giá nóng lên
Doanh số ô tô tháng 10 giảm 17% so với tháng trước, trái với kỳ vọng về mùa cao điểm mua sắm quý IV. Trong khi sức mua có dấu hiệu chững lại, các hãng xe tiếp tục tung ưu đãi hàng chục, thậm chí hơn 100 triệu đồng để kích cầu và giải phóng hàng tồn trước thềm năm 2027.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ


 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...