Lãi suất liên tục tăng nhiệt, sức ép chi phí vốn bủa vây thị trường


Bất chấp những kỳ vọng về việc hạ nhiệt chi phí vay mượn để trợ lực cho nền kinh tế, làn sóng tăng lãi suất đang quay trở lại mạnh mẽ từ thị trường liên ngân hàng cho đến kênh tiết kiệm dân cư, phả sức nóng trực tiếp lên thanh khoản hệ thống và chi phí vốn của toàn thị trường.
Hồi tháng 4 từng ghi nhận 46 ngân hàng thương mại thống nhất giảm lãi suất, đồng thời các gói vay ưu đãi hạ 1-2% cho lĩnh vực ưu tiên vẫn được tung ra trong tháng 8. Tuy nhiên, những yêu cầu về việc ghìm giữ mặt bằng chi phí vốn đang vấp phải rào cản lớn khi nhu cầu thanh khoản tăng vọt, buộc các nhà băng phải bước vào vòng xoáy nâng lãi suất để giữ chân dòng tiền.
Cuộc đua tiền gửi vượt ngưỡng 9%
Biến động mạnh nhất xuất hiện ngay trên thị trường liên ngân hàng vào ngày 21/9, khi lãi suất cho vay qua đêm vọt lên mức 7%/năm. Con số này cao hơn 2,5 điểm % so với thời điểm cuối tuần trước đó và bỏ xa vùng đáy 1,5-1,6%/năm từng được ghi nhận trong tuần đầu tháng 9.
Mặc dù đến ngày 24/9, lãi suất qua đêm giảm xuống 1%, song cú nhảy vọt của lãi suất qua đêm trước đó là minh chứng cho thấy thanh khoản ngắn hạn trong hệ thống có thể đảo chiều chớp nhoáng khi nhu cầu vốn giữa các tổ chức tín dụng tăng đột biến.
Tình trạng căng thẳng nguồn vốn càng trầm trọng hơn khi dòng tiền gửi giá rẻ sụt giảm mạnh. Số liệu từ Ngân hàng Nhà nước (NHNN) chỉ ra cuối quý II/2026, tiền gửi thanh toán cá nhân chỉ còn hơn 1,2 triệu tỷ đồng, giảm gần 130.000 tỷ đồng, tương đương mức giảm 10% so với cùng kỳ năm ngoái. Để bù đắp lượng vốn không kỳ hạn bị thiếu hụt, các nhà băng buộc phải đẩy mạnh huy động vốn có kỳ hạn với mức lãi suất ngày càng đắt đỏ.
Cuộc đua tăng lãi suất càng thêm nóng khi tốc độ tăng trưởng tín dụng bỏ xa tốc độ tích lũy tiền gửi. Báo cáo từ PSI Research cho thấy tính đến cuối tháng 8, độ lệch giữa tín dụng tăng 10,24% và tiền gửi tăng 8,77% đã đẩy khoảng cách giữa dư nợ cho vay và vốn huy động lên tới khoảng 2,5 triệu tỷ đồng.
Thực tế này khiến hàng loạt ngân hàng đồng loạt chào mức lãi suất thực tế trên 9%/năm. Điển hình, NCB áp dụng mức 9,35%/năm cho hình thức gửi trực tuyến, GPBank chào mức 9,1-9,3%/năm, Vikki Bank niêm yết 9,2%/năm, SHB đưa ra mức 9,1%/năm và MBV chạm 9,04%/năm. VPBank, OCB, BaoVietBank hay Sacombank cũng đưa ra mức quanh 9%/năm kèm các điều kiện nhất định.
Thống kê tháng 8 cho thấy lãi suất tiền gửi cao nhất kỳ hạn 6-12 tháng đã chạm 8% và kỳ hạn dài trên 24 tháng lên 8,1%, cùng tăng 0,2 điểm %. Giao dịch thực tế thậm chí còn vượt xa biểu niêm yết khi nhiều nhà băng cộng thêm lãi suất để đẩy kỳ hạn 6 tháng lên 8,5-9,3%/năm, đồng thời chấp nhận huy động qua chứng chỉ tiền gửi và trái phiếu ở mức 8,7-11%/năm.
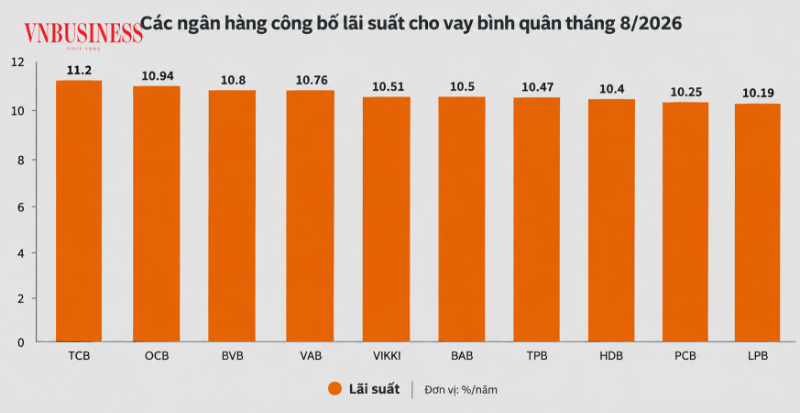
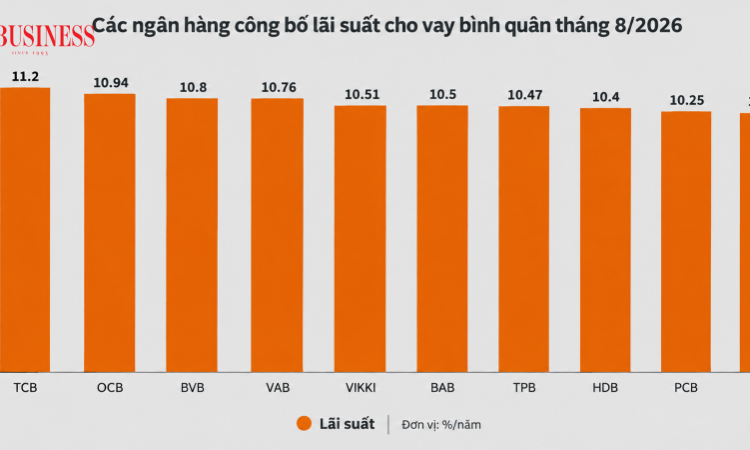
Đầu vào tăng cao nhanh chóng đẩy lãi suất cho vay bình quân tháng 8 lên 10,7%, tăng gần 2 điểm % so với cuối năm ngoái, bất chấp việc mức cho vay ngắn hạn với lĩnh vực ưu tiên vẫn chạm trần 4%.
PGS, TS. Nguyễn Văn Phương, Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội nhấn mạnh mặt bằng lãi suất tiền đồng trên thị trường hiện không còn rẻ khi tiền gửi kỳ hạn 6-12 tháng tại nhiều nơi đã ở vùng 8-10%/năm. Ông cảnh báo việc cố ép giảm lãi suất bằng mệnh lệnh hành chính có thể phản tác dụng. Khi chi phí vốn và rủi ro tín dụng cùng dâng cao, các ngân hàng sẽ buộc phải tự vệ bằng cách siết chặt điều kiện giải ngân, khiến doanh nghiệp nhìn thấy lãi suất quảng cáo thấp nhưng thực chất rất khó tiếp cận dòng tiền.
Lãi suất cao khiến chi phí vốn tại nhiều ngân hàng tăng lên. PSI Research cho biết trong quý II, chi phí huy động vốn tại MB tăng 82 điểm cơ bản, MSB tăng 62 điểm cơ bản và VIB tăng 58 điểm cơ bản so với cuối năm 2025. Ngược lại, tỷ lệ tiền gửi không kỳ hạn tại MSB giảm 6,01 điểm %, MB giảm 3,77 điểm % và VIB giảm 2,59 điểm % do khách hàng chuyển dịch sang tiền gửi có kỳ hạn để hưởng lãi suất cao.
Áp lực chi phí khiến biên lãi ròng (NIM) của ngành ngân hàng bị thu hẹp đáng kể, ngoại trừ sự cải thiện riêng lẻ tại Vietcombank và VietinBank, trong khi Techcombank và VPBank tiếp tục chịu sức ép bào mòn lợi nhuận.
Khó kéo giảm lãi suất
Theo Bộ phận Phân tích của Techcombank, dư địa để kéo giảm lãi suất hiện nay gần như không còn. Nguyên nhân là lạm phát đang chịu sức ép lớn khi chỉ số giá tiêu dùng bình quân 8 tháng tăng 4,45% và lạm phát cơ bản ở mức 4,42%, bám sát trần kiểm soát 4,5%. Song song đó, nhu cầu vốn cho các dự án hạ tầng và đầu tư quy mô lớn vẫn neo ở mức rất cao, buộc các nhà băng phải duy trì khả năng huy động.
Nhìn ra quốc tế, đợt nâng lãi suất thêm 25 điểm cơ bản của Cục Dự trữ Liên bang Mỹ (Fed) gần đây đã gia tăng áp lực lên tỷ giá và thanh khoản trong nước. Ông Suan Teck Kin từ Ngân hàng UOB Singapore và nhóm chuyên gia Viện Nghiên cứu Kinh tế BIDV cùng dự báo cơ quan này có thể còn hai đợt tăng lãi suất vào tháng 12/2026 và quý I/2027.
Dù vậy, chuyên gia UOB nhận định NHNN sẽ ưu tiên giữ ổn định lãi suất tái cấp vốn ở mức 4,5%/năm và trần lãi suất tiền gửi dưới 6 tháng ở mức 4,75%/năm kéo dài sang năm 2027, đồng thời dựa vào công cụ tài khóa như đẩy mạnh giải ngân đầu tư công.
Trong báo cáo mới nhất, nhóm phân tích VNDirect cũng lùi kỳ vọng thời điểm hạ nhiệt mặt bằng lãi suất sang tận đầu năm 2027, khi các giải pháp nới tỷ lệ vốn ngắn hạn cho vay trung dài hạn và sự đảo chiều chi ngân sách phát huy tác động đầy đủ.
Trước xu hướng lãi suất neo cao kéo dài đến cuối năm, các chuyên gia khuyến nghị nhà điều hành cần linh hoạt cung ứng thanh khoản tiền đồng qua thị trường mở, đồng thời nắn dòng vốn có chọn lọc vào sản xuất, xuất khẩu, công nghệ cao, nông nghiệp và hạ tầng, kiên quyết hạn chế dòng tiền chảy vào đầu cơ tài sản hoặc dự án chưa đủ pháp lý.
Về phía doanh nghiệp, việc chuẩn bị sẵn các phương án ứng phó là yêu cầu sống còn. Các đơn vị cần chủ động xây dựng kế hoạch tài chính với kịch bản chi phí lãi vay tăng thêm từ 1 đến 2%, tái cấu trúc lại kỳ hạn các khoản nợ, tuyệt đối tránh dùng vốn ngắn hạn tài trợ cho các dự án dài hạn và ưu tiên lựa chọn các gói vay có lãi suất cố định nhằm giảm thiểu rủi ro biến động dòng tiền.
Thanh Hoa
Cổ phiếu bán lẻ trước mùa cao điểm cuối năm
Y khoa chuẩn Mỹ: Mảnh ghép hoàn thiện hạ tầng sống an tâm trọn đời tại Vinhomes Green Paradise
“Họ” Vin đồng loạt tăng mạnh kéo chỉ số, VN-Index đảo chiều ngoạn mục
SMBC tính gom hơn 600 triệu cổ phiếu VPB trên sàn: Quy mô 13.800 tỷ đồng, cần gần 40 phiên nếu mua đều
Vạn lý do khiến căn hộ 'giá rẻ' cũng khó bán
GELEX vừa thành cổ đông lớn đã bán sạch HAH: Hơn 9,7 triệu cổ phiếu sang tay, gần 500 tỷ đồng
Tầm nhìn hướng vịnh, có sân vườn riêng, nhịp sống bình yên trên sườn đồi: Giá trị tạo sức hút cho Vịnh Mây
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Cùng chuyên mục
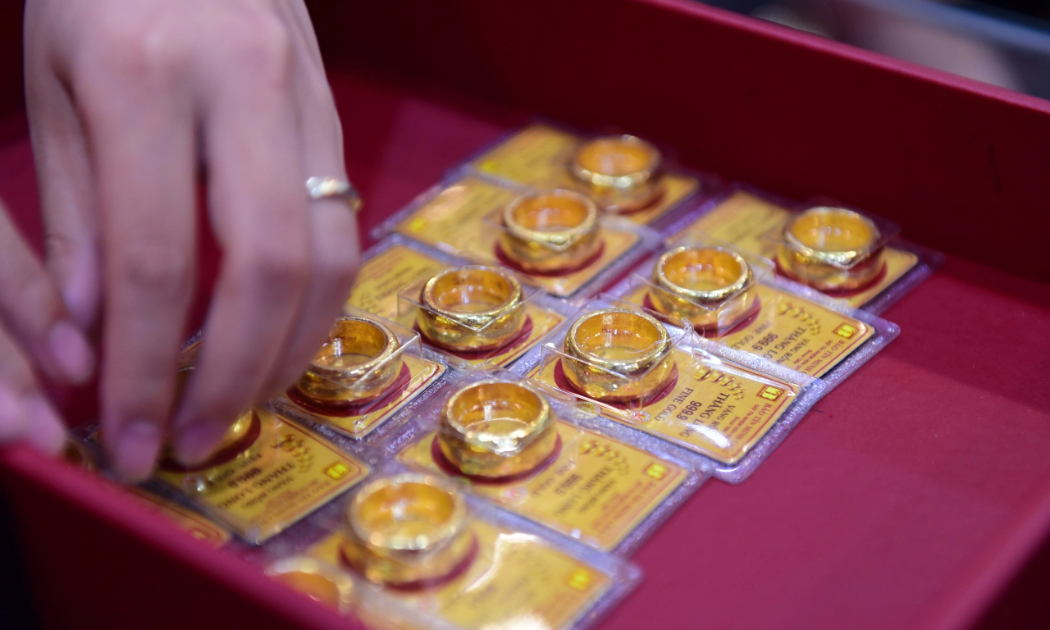
Giá vàng trong nước ‘lặng sóng’
Trong khi giá vàng thế giới hồi phục, thị trường nội địa không ghi nhận sự biến động với cả phân khúc vàng miếng và vàng nhẫn.
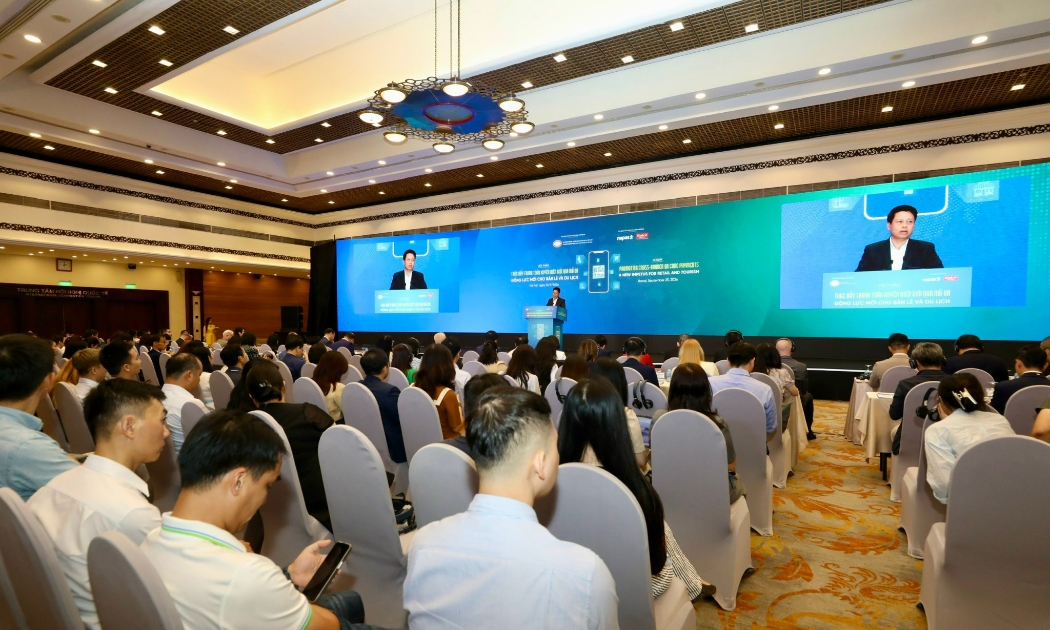
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Với mức tăng trưởng giao dịch lên tới 8 lần từ du khách khu vực và chi phí chấp nhận thanh toán giảm gần một nửa so với thẻ quốc tế, mã QR xuyên biên giới đang trở thành động lực mới khơi thông dòng chi tiêu ngoại tệ vào Việt Nam.
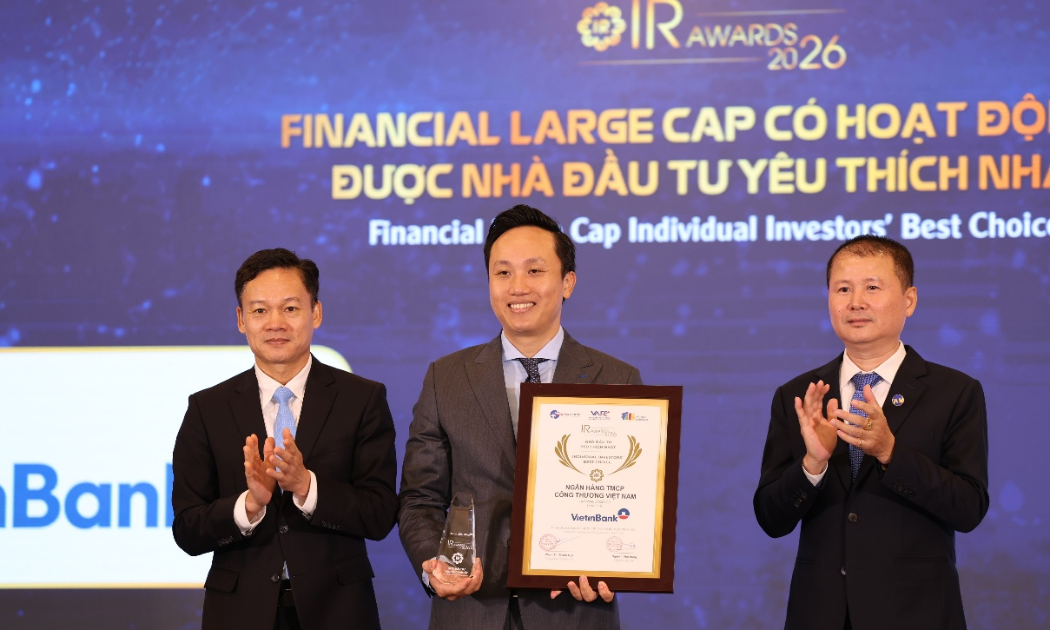
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock, Hiệp hội Các Nhà Quản trị Tài chính Việt Nam (VAFE) và Tạp chí điện tử Tài chính và Cuộc sống (FiLi) đồng tổ chức đã diễn ra tại TP. Hồ Chí Minh.
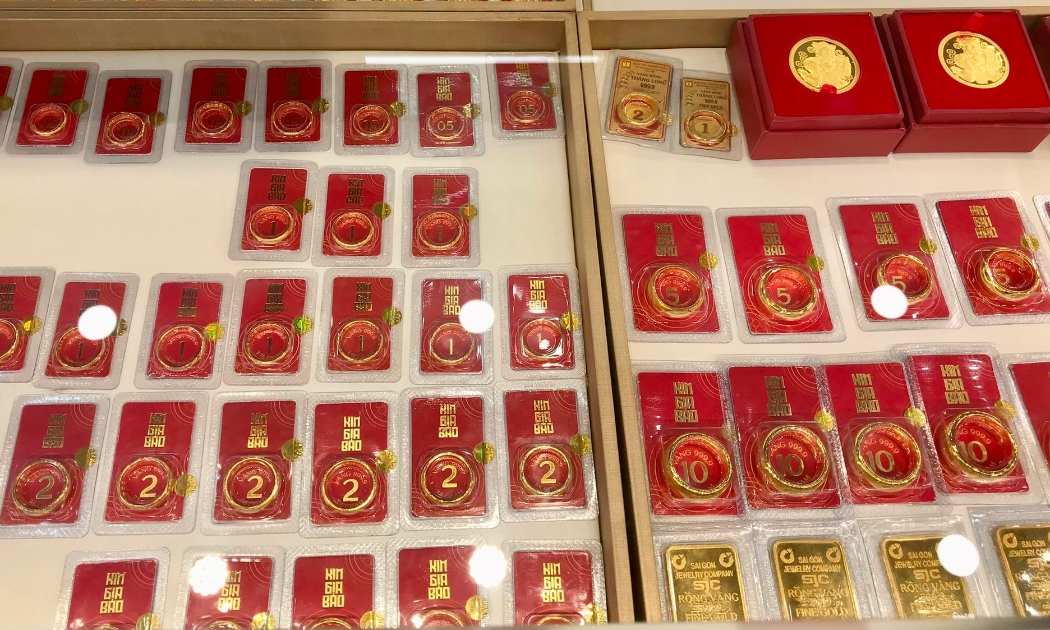
Giá vàng trong nước quay đầu giảm mạnh tới 1,1 triệu đồng/lượng
Thị trường vàng trong nước đồng pha với thế giới khi quay đầu điều chỉnh, với mức giảm tới 1,1 triệu đồng/lượng, bán ra quanh mức 144 - 145 triệu đồng/lượng.
Ngân hàng tăng tốc săn nhân tài, đón sóng quản lý gia sản 75 tỷ USD
Hàng loạt ngân hàng đang tăng tốc tuyển dụng, đặc biệt ở mảng quản lý gia sản, khi tài sản được quản lý chuyên nghiệp tại Việt Nam được dự báo có thể tăng thêm 65–75 tỷ USD trong giai đoạn đến năm 2027.
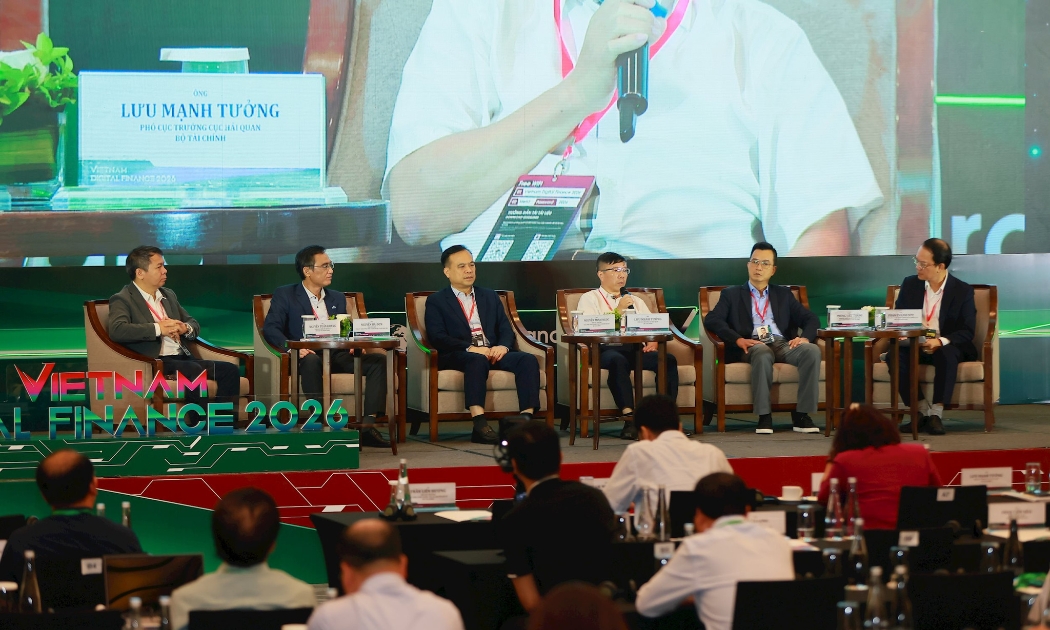
Hạ tầng và dữ liệu dù tốt, con người vẫn là nút thắt lớn nhất khi ứng dụng AI
Dù nắm giữ kho dữ liệu thời gian thực độc nhất của quốc gia và đang đẩy mạnh ứng dụng trí tuệ nhân tạo, ngành tài chính thẳng thắn nhìn nhận năng lực làm chủ của con người mới là yếu tố quyết định sự thành bại trong kỷ nguyên số.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.




 Từ sinh kế đến chuỗi giá trị: Mở lối thoát nghèo cho đồng bào vùng khó Tuyên Quang
Từ những sản phẩm đặc trưng của vùng cao, các HTX ở Tuyên Quang đang từng bước tổ chức lại sản xuất, liên kết người dân, mở rộng thị trường và nâng giá trị sản phẩm. Không chỉ tạo việc làm, những chuỗi liên kết này đang mở thêm cơ hội xây dựng sinh...