Kinh doanh bất động sản là 'mảnh đất màu mỡ', cần quy định chặt chẽ không để doanh nghiệp trục lợi chính sách


Đại biểu Quốc hội cho rằng, cần có quy định chặt chẽ, không để doanh nghiệp có chủ đích "tạo ra" lỗ nhằm mục đích giảm thuế từ hoạt động sản xuất kinh doanh bất động sản.
Ngày 12/5, Quốc hội thảo luận dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi). Vấn đề nhận được nhiều sự quan tâm là quy định trong dự thảo Luật cho phép doanh nghiệp được bù trừ lãi của hoạt động kinh doanh bất động sản, chuyển nhượng dự án đầu tư với lỗ từ hoạt động kinh doanh khác khi xác định thu nhập tính thuế.
Quy định hiện hành không cho phép việc bù trừ này để bảo đảm đóng góp vào ngân sách đối với các khoản lợi nhuận lớn từ hoạt động kinh doanh bất động sản, chuyển nhượng dự án đầu tư của các doanh nghiệp.
Nhiều đại biểu cho rằng hiện nay, các doanh nghiệp có xu hướng kinh doanh đa ngành. Ngoài kinh doanh bất động sản, họ còn kinh doanh những lĩnh vực khác. Vì vậy, với quy định tại dự thảo Luật sẽ tạo thuận lợi, tháo gỡ vướng mắc và bảo đảm sự công bằng cho các doanh nghiệp kinh doanh bất động sản với các doanh nghiệp kinh doanh trong lĩnh vực khác.
Tuy nhiên, nhiều ý kiến lo ngại rủi ro khi doanh nghiệp lợi dụng cơ chế này để trốn thuế. Vì vậy, các đại biểu cho rằng cần có có giải pháp để phòng ngừa.
Theo đại biểu Phạm Văn Hòa (đoàn Đồng Tháp), hoạt động kinh doanh bất động sản và chuyển nhượng dự án hiện nay là “miếng mồi”, mảnh đất màu mỡ của nhiều doanh nghiệp. Thời gian qua, nhiều doanh nghiệp đã lợi dụng từ hoạt động kinh doanh bất động sản. Vì vậy, cần sự vào cuộc quyết liệt, khách quan của cơ quan thuế để doanh nghiệp không dám trốn thuế, hoạt động công bằng với nhau.
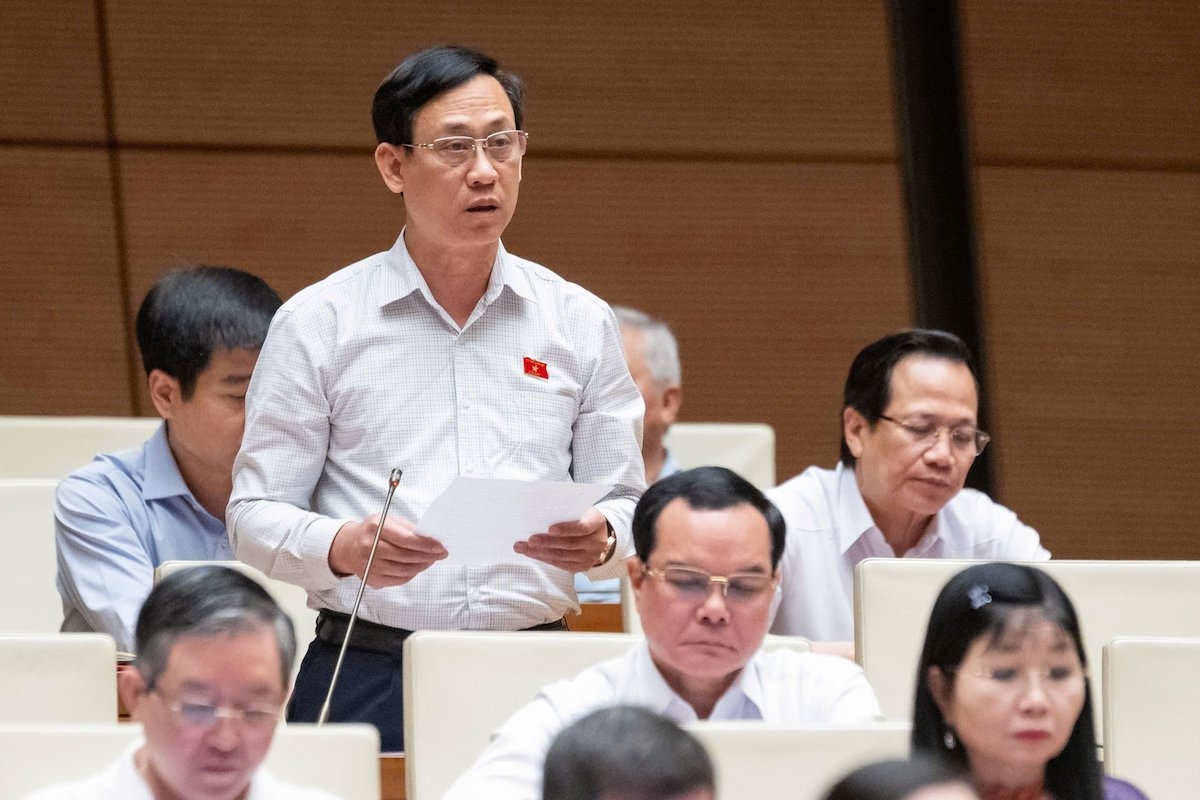
Đại biểu Mai Văn Hải (đoàn Thanh Hóa) cũng lo ngại doanh nghiệp có thể lợi dụng vấn đề bù trừ lỗ để trục lợi chính sách của Nhà nước. Do đó, ông kiến nghị cần có quy định chặt chẽ, không để doanh nghiệp kinh doanh có chủ đích tạo ra lỗ nhằm mục đích giảm thuế từ hoạt động sản xuất, kinh doanh bất động sản. Đặc biệt, cần có quy định xử lý nghiêm các hành vi gian lận với các doanh nghiệp bù trừ lỗ sai quy định.
Bên cạnh đó, cho ý kiến vào quy định về chuyển lỗ, một số đại biểu đề nghị bỏ nội dung: “Thời gian được chuyển lỗ tính liên tục không quá 5 năm, kể từ năm tiếp theo năm phát sinh lỗ” vì Luật Doanh nghiệp không quy định doanh nghiệp bị lỗ mấy năm liên tiếp thì phải tuyên bố phá sản. Nhiều doanh nghiệp dù lỗ đến 5 hoặc 7 năm, họ vẫn tiếp tục đầu tư sản xuất, nên Luật Thuế thu nhập doanh nghiệp không thể quy định cho phép được chuyển lỗ liên tục không quá 5 năm. Cơ quan thuế phải chờ khi nào doanh nghiệp có doanh thu thì họ phải có nghĩa vụ nộp thuế thu nhập doanh nghiệp.
Do đó, cần sửa lại là: “Doanh nghiệp có lỗ được chuyển lỗ sang năm sau; số lỗ này được trừ vào thu nhập tính thuế”.
Một số đại biểu khác cũng cho rằng quy định thời gian chuyển lỗ tính liên tục không quá 5 năm kể từ năm tiếp theo năm phát sinh lỗ, thực tế đối với doanh nghiệp được hưởng thuế suất 15% hay 17% tùy vào doanh thu từ 3 tỷ đến không quá 50 tỷ là chưa phù hợp với thực tế. Để tránh tình trạng doanh nghiệp sử dụng các thủ đoạn cố tình làm cho doanh nghiệp bị lỗ, lợi dụng chuyển lỗ để giảm thu nhập tính thuế. Đồng thời làm cho các doanh nghiệp có kết quả kinh doanh kém phải cố gắng phấn đấu cải thiện tỉnh hình kinh doanh, nên điều chỉnh thời gian chuyển lỗ phù hợp. Có như vậy, việc quy định về chuyển lỗ mới thực sự có hiệu quả trong việc hỗ trợ các doanh nghiệp.
Nhiều đại biểu đề nghị cơ quan soạn thảo nghiên cứu bổ sung quy định về tiêu chí, điều kiện xác định doanh nghiệp có lỗ làm cơ sở để trừ vào thu nhập tính thuế, đảm bảo khách quan, công khai, công bằng, đúng pháp luật, tránh bị lợi dụng để trốn thuế, trục lợi. Bởi, thực tiễn đã xảy ra nhiều trường hợp doanh nghiệp cố tình báo lỗ để trốn thuế nhưng việc phát hiện, xử lý rất khó khăn và không kịp thời.
Về ảnh hưởng của quy định này, theo tính toán trên cơ sở dữ liệu tờ khai quyết toán thuế thu nhập doanh nghiệp năm 2023, thì có gần 400 doanh nghiệp thuộc đối tượng điều chỉnh, tổng số lỗ từ các hoạt động khác được bù trừ với lãi của hoạt động kinh doanh bất động sản là khoảng 6.750 tỷ đồng.
Nếu áp dụng quy định mới thì số thu từ thuế thu nhập doanh nghiệp của các hoạt động kinh doanh bất động sản giảm khoảng 1.350 tỷ đồng (6.750 x 20%). Cơ quan soạn thảo cũng cho rằng, nếu không cho phép bù trừ lỗ từ hoạt động kinh doanh khác với lãi từ kinh doanh bất động sản thì doanh nghiệp vẫn được chuyển số lỗ này sang các kỳ sau, vì vậy, về tổng thể tác động giảm thu sẽ thấp hơn số ước tính.
Thanh Hoa
Giá cà phê trong nước giảm sâu, cao nhất còn 80.000 đồng/kg
Đóng cửa 10 năm, doanh nghiệp vẫn phải nộp 50 tờ khai thuế 0 đồng
Bac A Bank điều chỉnh lãi suất cho vay, tiếp sức khách hàng sản xuất, kinh doanh
Rút tiền bán chứng khoán, nhận cổ tức vẫn phải qua “lưới” chống rửa tiền
CEPA: Từ thị trường UAE đến cơ hội đón dòng vốn Trung Đông
Giá vàng trong nước biến động không đồng nhất
Quế Việt Nam có cơ hội vào thị trường mới, EU siết quy định từ 18/11
Cùng chuyên mục

[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.
Tập đoàn Mường Thanh kinh doanh ra sao trước ngày 'đại gia điếu cày' Lê Thanh Thản chuẩn bị hầu tòa
Trong khi Tập đoàn Mường Thanh liên tiếp tăng vốn điều lệ thêm 1.850 tỷ đồng chỉ trong 3 tháng, nhà sáng lập tập đoàn – ông Lê Thanh Thản – đang chuẩn bị hầu tòa trong vụ án xảy ra tại dự án CT6 Kiến Hưng (Hà Nội).
Nhà ở xã hội chiếm gần 70% nguồn cung nhà ở hình thành trong tương lai, giá chạm đỉnh gần 30 triệu đồng/m2
Theo thống kê từ Sở Xây dựng 17 tỉnh, thành phố, trong tháng 10/2026, cả nước có 52 dự án với gần 21.800 sản phẩm đủ điều kiện mở bán nhà ở hình thành trong tương lai. Đáng chú ý, nhà ở xã hội (NOXH) chiếm áp đảo với 39 dự án, cung cấp gần 17.200 căn, mức cao nhất trong 10 tháng.
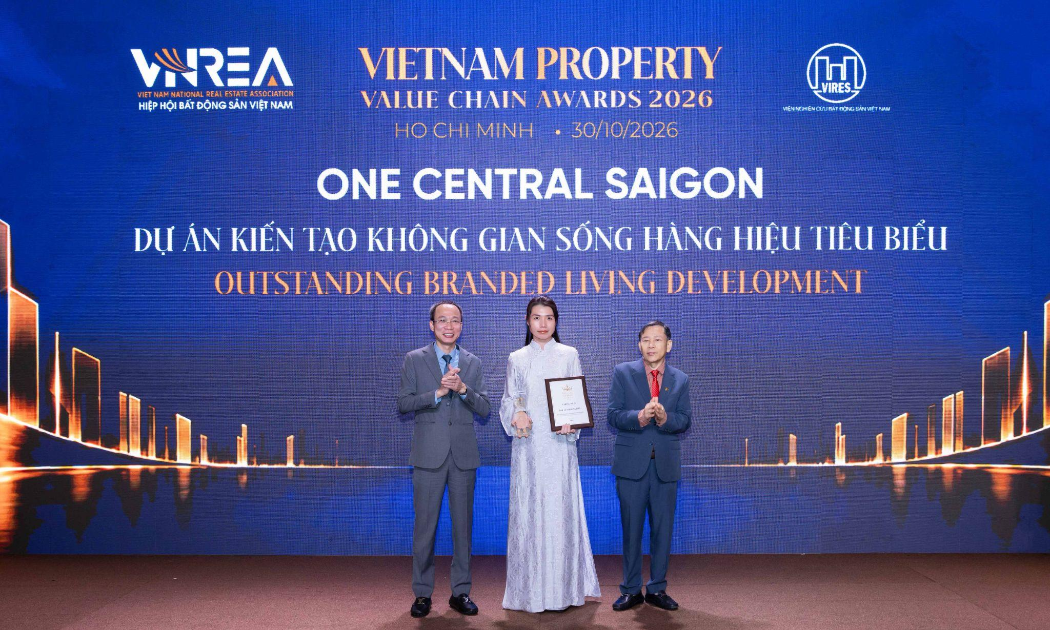
Từ chất lượng sản phẩm đến hệ năng lực dẫn dắt giá trị: Khi chuẩn mực trở thành lợi thế cạnh tranh cốt lõi
Trong bối cảnh thị trường bước vào giai đoạn cạnh tranh dựa trên chất lượng thực và năng lực tạo giá trị bền vững, chuẩn mực ngày càng trở thành nền tảng định hình cách doanh nghiệp phát triển sản phẩm, tổ chức vận hành và xây dựng lợi thế dài hạn.
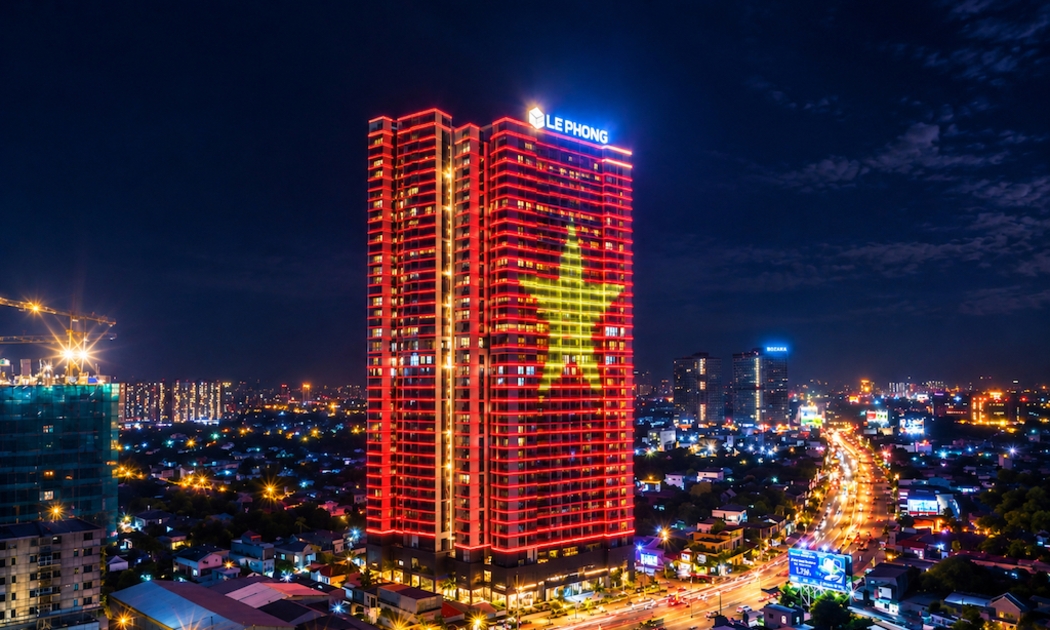
Bàn giao căn hộ The Emerald 68, đón những cư dân đầu tiên
Tập đoàn Lê Phong vừa tổ chức lễ bàn giao căn hộ The Emerald 68 trên mặt tiền Quốc lộ 13, chính thức đón những cư dân đầu tiên về sinh sống. Sự kiện đánh dấu cột mốc hoàn thiện dự án, đồng thời mở ra giai đoạn vận hành và hình thành cộng đồng cư dân tại khu vực cửa ngõ Đông Bắc TP.HCM.
Novaland còn hơn 72.400 tỷ đồng dư nợ vay tài chính, ai là chủ nợ lớn nhất?
Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Tập đoàn Đầu tư Địa ốc No Va (Novaland, HoSE: NVL) ghi nhận tổng dư nợ vay tài chính tại ngày 30/9 đạt 72.412,8 tỷ đồng, giảm nhẹ 0,21% so với đầu năm. Khoản nợ này tương đương khoảng 28% tổng tài sản của doanh nghiệp, hiện ở mức 258.814,8 tỷ đồng.





 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...