





Ngân hàng hạ lãi suất, cho vay bất động sản sẽ ra sao?


Trước làn sóng hạ lãi suất huy động và cho vay theo yêu cầu từ cơ quan quản lý, thị trường kỳ vọng dòng vốn giá rẻ sẽ thẩm thấu đến người mua nhà.
Theo công văn số 9736 vừa ban hành, Ngân hàng Nhà nước (NHNN) yêu cầu các tổ chức tín dụng phải quyết liệt giảm thực chất lãi suất huy động và cho vay trên toàn hệ thống lẫn các kênh bán hàng. Đơn vị nào không tuân thủ chỉ đạo sẽ bị siết van tín dụng.
Vốn rẻ tập trung vào sản xuất, né bất động sản
Khảo sát thực tế cho thấy, mức lãi suất thả nổi cho vay mua nhà tại nhiều ngân hàng vẫn dao động trong khoảng 12% đến 15%/năm, trong khi lãi suất ưu đãi năm đầu tiên rơi vào khoảng 9% đến 10%. Điển hình tại Woori Bank, khách hàng được lựa chọn mức lãi suất cố định 9,2%/năm cho năm đầu hoặc 9,7%/năm trong hai năm đầu. Sau thời gian ưu đãi, lãi suất được tính bằng mức bình quân tiền gửi 12 tháng của nhóm Big4 cộng thêm biên độ 4,5 điểm phần trăm.
Mặt bằng lãi suất này khiến nhiều người có nhu cầu vay vốn phải chùn bước. Anh Tiến Linh, trú tại phường Hạc Thành, TP.Thanh Hoá chia sẻ, sau khi nghe thông tin Chính phủ yêu cầu hạ lãi suất, anh đã liên hệ ngân hàng để tiếp cận khoản vay mới. Tuy nhiên, chuyên viên tín dụng cho biết mức lãi suất chào vay dù tính hết ưu đãi vẫn ở mức 10%/năm trong giai đoạn đầu, sau đó thả nổi từ 13% - 14%/năm, cao hơn nhiều so với một đến hai năm trước.
Cùng cảnh ngộ, chị Hoa Trà dự định vay thêm 1 tỷ đồng để hoàn thiện căn nhà đang xây nhằm đầu tư bán lại. Dù vậy, trước việc lãi suất vẫn neo cao, gia đình chị quyết định chưa vội vay mới mà tìm kiếm phương án khác.
Một chuyên gia tài chính phân tích, động thái giảm lãi suất đợt này có sự chọn lọc rõ rệt, ưu tiên cho doanh nghiệp sản xuất kinh doanh. Vì thế, người vay mua nhà hay mua xe vẫn chưa phải là đối tượng được ưu tiên tiếp cận mặt bằng lãi suất mới.
Ghi nhận từ VnBusiness cho thấy, dù các ngân hàng đồng loạt hạ lãi suất huy động và triển khai các gói tín dụng quy mô lớn, dòng vốn rẻ chủ yếu chảy vào lĩnh vực ưu tiên và sản xuất. Một gói tín dụng ưu đãi 20.000 tỉ đồng đã được triển khai nhằm hỗ trợ khách hàng cá nhân với mức giảm từ 1,5% đến 2% mỗi năm.
Điển hình, Sacombank đã giảm 0,5%/năm lãi suất huy động kỳ hạn từ 6 tháng trở lên, đồng thời tung ra gói 40.000 tỉ đồng cho khách hàng doanh nghiệp với mức giảm 2%/năm lãi suất cho vay.
Tại HDBank, gói tín dụng 10.000 tỉ đồng dành cho doanh nghiệp nhỏ và vừa được áp dụng mức giảm lãi suất 1,5%/năm cho cả khách hàng cũ lẫn mới. Tuy nhiên, ngân hàng nhấn mạnh nguồn vốn này không áp dụng cho mục đích kinh doanh bất động sản, chứng khoán, kinh doanh tài chính, hay vay để gửi tiền, mua chứng chỉ tiền gửi, trái phiếu tại các tổ chức tín dụng khác.
Trong nhóm ngân hàng thương mại nhà nước, Vietcombank giảm 0,5%/năm lãi suất huy động kỳ hạn từ 6 tháng trở lên nhằm tạo dư địa hạ lãi suất cho vay. Từ ngày 19-10 đến hết ngày 31-12, Vietcombank triển khai chương trình thúc đẩy sản xuất kinh doanh và lĩnh vực ưu tiên, giảm lãi vay từ 1,5 - 2%/năm, cá biệt một số lĩnh vực ngắn hạn được giảm tới 3%/năm.
Tương tự, Agribank công bố hạ tới 2%/năm lãi vay cho lĩnh vực ưu tiên, doanh nghiệp nhỏ và vừa, cùng các động lực tăng trưởng mới với lãi suất thấp hơn từ 1 - 2%/năm so với mức bình quân.
Bài toán cân đối thanh khoản
Giới chuyên môn nhận định, từ nay đến hết năm 2026, lãi suất vay mua nhà khó có thể giảm sâu như mong đợi. Chuyên gia bất động sản Lê Văn Long cho biết, do bất động sản không phải lĩnh vực ưu tiên nên nền lãi suất cho vay vẫn duy trì ở mức cao. Điều này khiến giá cả thị trường chưa thể tích cực trở lại trong khi người dân vẫn giữ tâm lý chờ đợi lãi suất hạ nhiệt.
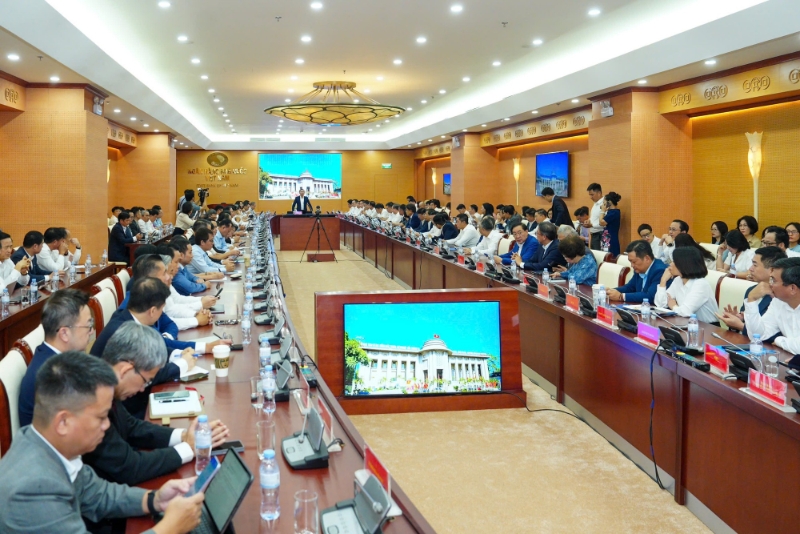
Hơn nữa, thanh khoản hệ thống cũng là biến số quan trọng để ngân hàng cân nhắc việc giảm lãi suất cho những lĩnh vực nào. Tại cuộc họp với 46 ngân hàng thương mại, Thống đốc Phạm Đức Ấn cho biết, huy động vốn toàn ngành tăng 11,22% so với đầu năm, trong khi tín dụng tăng 11,44%. Tốc độ tăng trưởng tín dụng vượt huy động đòi hỏi các ngân hàng phải quản trị thận trọng hơn về nguồn vốn.
TS. Lê Hồng Hạnh, Giảng viên ngành Tài chính tại Đại học RMIT Việt Nam, nhận định cơ cấu tín dụng cho thấy ngân hàng đang ưu tiên các phân khúc an toàn hơn. Tính đến ngày 31/8, tín dụng kinh doanh bất động sản tăng 19,59%, trong khi cho vay mua nhà để ở chỉ tăng 1,02%. Do đó, dù lãi suất niêm yết có giảm, người vay không thuộc diện ưu tiên vẫn gặp khó khăn vì các điều kiện, hạn mức và chi phí đi kèm bị siết chặt.
Số liệu từ NHNN cho thấy, tính đến 31/8/2026, tổng dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ nền kinh tế. Dư nợ kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, chiếm tỷ trọng 49,85%. Dư nợ tiêu dùng từ sử dụng bất động sản đạt 2,61 triệu tỷ đồng, tăng 1,02%, chiếm tỷ trọng 50,15%. Dư nợ cho vay nhà ở xã hội đạt hơn 51 nghìn tỷ đồng, gồm hơn 26 nghìn tỷ đồng tại Ngân hàng Chính sách xã hội và hơn 25 nghìn tỷ đồng tại các ngân hàng thương mại.
Phát biểu tại phiên họp thứ nhất sau khi được kiện toàn của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, Phó Thống đốc Nguyễn Ngọc Cảnh cho hay cơ quan quản lý tiếp tục kiểm soát để tăng trưởng tín dụng bất động sản năm 2026 không vượt quá tốc độ tăng chung của từng nhà băng. Cơ quan điều hành cho phép loại trừ dư nợ tăng thêm của nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch sinh thái nghỉ dưỡng khi kiểm soát trần tăng trưởng.
Phó Thống đốc lưu ý đầu tư bất động sản mang tính chất trung và dài hạn trong khi nguồn vốn huy động của ngân hàng chủ yếu là ngắn hạn. Sự chênh lệch kỳ hạn này tiềm ẩn rủi ro thanh khoản lớn, đòi hỏi thị trường phải sớm phát triển và đa dạng hóa các kênh huy động vốn thay vì chỉ phụ thuộc vào dòng vốn ngân hàng.
Huyền Anh
Bài liên quan
Công ty chứng khoán thành ‘nhà băng’, cuộc đua margin nóng lên
VN-Index tăng gần 22 điểm nhờ họ Vin, một nhóm cổ phiếu vẫn chịu áp lực bán
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Vinhomes Royal Island biến sức hút điểm đến thành cơ hội cho người kinh doanh
Giá nhà cuối năm tiếp tục giảm?
Dược Hậu Giang báo lãi thấp kỷ lục, tiền mặt giảm gần một nửa, cổ phiếu dò đáy
Vinacafé Biên Hòa hụt hơi lợi nhuận vì nguồn thu tài chính suy giảm
Giá nhà giảm đến mức nào là ‘vừa túi tiền’?
Cùng chuyên mục
Nhu cầu vốn 38,5 triệu tỷ đồng, áp lực lớn với ngân hàng
Nhu cầu vốn đầu tư giai đoạn 2026-2030 lên tới 38,5 triệu tỷ đồng, trong khi ngân hàng vẫn cung ứng hơn 50% nguồn vốn cho nền kinh tế. Các chuyên gia cảnh báo áp lực thanh khoản và đề xuất phát triển thị trường vốn, huy động nguồn lực ngoài ngân hàng để đáp ứng nhu cầu tăng trưởng.
AI ngân hàng phải tạo giá trị thực, bảo vệ dòng tiền 1,2 triệu tỷ đồng mỗi ngày
Mỗi ngày, hệ thống ngân hàng Việt Nam xử lý khoảng 100 triệu giao dịch với tổng giá trị gần 1,2 triệu tỷ đồng. Trong khi AI giúp nhiều ngân hàng tiết giảm 20-40% chi phí vận hành, công nghệ này cũng phải bảo vệ hàng chục triệu khách hàng trước làn sóng tội phạm tinh vi.
Techcombank lần thứ 3 liên tiếp nhận giải “Ngân hàng Tốt nhất Việt Nam” từ Global Finance
Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) tiếp tục được Tạp chí tài chính quốc tế Global Finance trao giải “Ngân hàng Tốt nhất Việt Nam 2026” tại lễ trao giải World’s Best Banks Awards diễn ra bên lề Hội nghị Thường niên IMF/World Bank tại khách sạn Dusit Thani Bangkok, Thái Lan.
Giá vàng trong nước tiếp tục đi xuống, giao dịch quanh 142 triệu đồng/lượng
Ngược chiều thế giới, giá vàng trong nước vẫn theo đà điều chỉnh, giảm từ 100.000 – 500.000 đồng, giao dịch quanh 142 triệu đồng/lượng.
Làm sao để lãi suất thực sự giảm sâu và thực chất?
Bất chấp các gói ưu đãi rầm rộ, lãi vay thực tế vẫn neo cao. Giới chuyên gia cảnh báo việc hạ lãi suất không thực chất nếu ngân hàng không chịu giảm kỳ vọng lợi nhuận và chấm dứt thỏa thuận ngầm lãi suất huy động.
Sau khách hàng doanh nghiệp, SACOMBANK tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%
Tiếp tục thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm mặt bằng lãi suất, SACOMBANK triển khai thêm gói tín dụng ưu đãi với tổng quy mô 20.000 tỷ đồng, tập trung hỗ trợ nhóm khách hàng cá nhân với mức giảm lãi suất từ 1,5% đến 2%/năm.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ

 Từ vườn sâm quý, mở lối sinh kế ở Lai Châu
Giữa núi rừng của tỉnh Lai Châu, cây sâm bản địa đang mở ra hướng phát triển kinh tế mới cho người dân vùng cao. Thông qua bảo tồn giống, tổ chức sản xuất và chuyển giao kỹ thuật, HTX Bảo tồn và Phát triển giống Sâm núi Lai Châu từng bước tạo việc...