

Thứ Ba, 27-10-2026

VPBank tăng trưởng lợi nhuận quý III nhờ tín dụng, áp lực nợ nhóm 2 còn hiện hữu
VPBank ghi nhận lợi nhuận trước thuế quý III/2026 tăng 20,3% so với cùng kỳ, trong bối cảnh thu nhập lãi thuần tăng trưởng hai chữ số.





Hotline: 024. 37824741


Thứ Ba, 27-10-2026
VPBank ghi nhận lợi nhuận trước thuế quý III/2026 tăng 20,3% so với cùng kỳ, trong bối cảnh thu nhập lãi thuần tăng trưởng hai chữ số.
Thứ Bảy, 24-10-2026
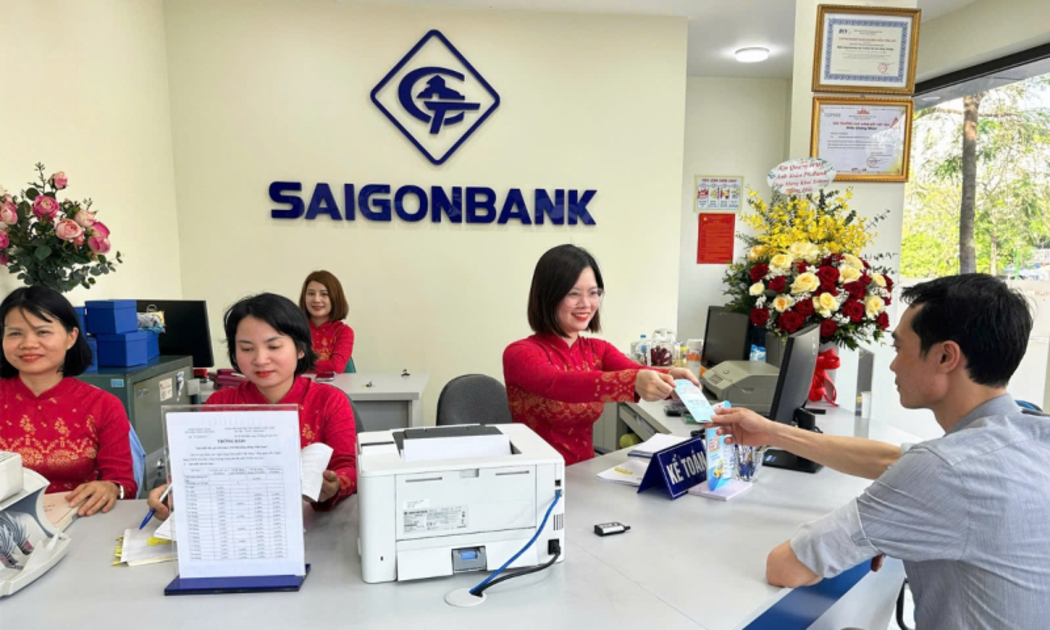
Lợi nhuận quý III/2026 của Saigonbank giảm hơn 76% so với cùng kỳ, trong khi PGBank cũng ghi nhận lợi nhuận đi xuống. Đáng chú ý, tỷ lệ nợ xấu của cả hai ngân hàng đều vượt 3%, riêng PGBank lên 3,93% sau 9 tháng.
Thứ Ba, 04-08-2026
Trong khi phần lớn các tổ chức tín dụng báo lãi lớn trong nửa đầu năm, một số nhà băng lại ghi nhận kết quả kinh doanh sụt giảm đáng kể. Eximbank, Sacombank, LPBank và Saigonbank là những cái tên đi ngược lại xu thế chung với mức lợi nhuận đi xuống, thậm chí có đơn vị ghi nhận mức giảm sâu hơn 70% so với cùng kỳ.
Thứ Ba, 28-07-2026
Thu nhập lãi và hoạt động dịch vụ tiếp tục tăng trưởng trong quý II/2026, song VietABank vẫn ghi nhận lợi nhuận đi lùi do đẩy mạnh trích lập dự phòng rủi ro tín dụng. Đáng chú ý, nợ nhóm 4 của ngân hàng tăng gấp 86 lần so với đầu năm, phản ánh sự dịch chuyển trong cơ cấu chất lượng tài sản.
Thứ Ba, 28-07-2026
Lợi nhuận sau thuế quý II/2026 của BaoViet Bank chỉ đạt gần 7,9 tỷ đồng, giảm hơn một nửa so với cùng kỳ dù thu nhập lãi thuần tăng gấp đôi. Áp lực trích lập dự phòng rủi ro tín dụng tiếp tục là yếu tố chính bào mòn kết quả kinh doanh.
Thứ Ba, 28-07-2026
Chi phí dự phòng rủi ro tín dụng tăng mạnh trong khi thu nhập lãi thuần suy giảm đã khiến Saigonbank ghi nhận lỗ sau thuế hơn 34 tỷ đồng trong quý II/2026, trở thành ngân hàng đầu tiên công bố kết quả kinh doanh thua lỗ trong mùa báo cáo tài chính.
 Infographic
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
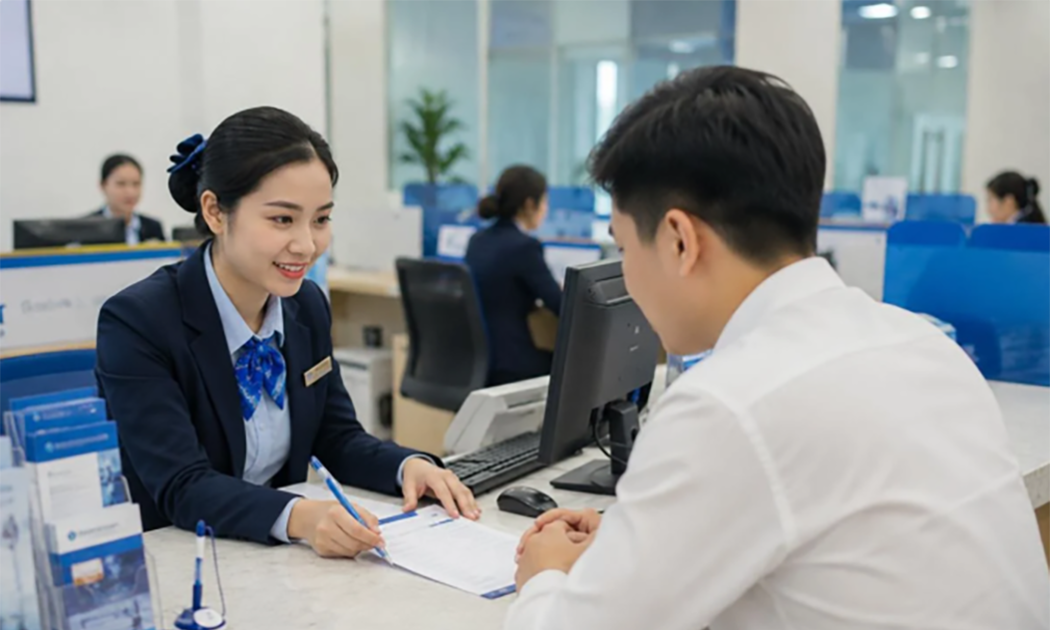

 Giảm lãi suất cho vay, tiếp sức doanh nghiệp tăng tốc cuối năm
Các ngân hàng đồng loạt giảm lãi suất cho vay từ 1,5% đến 2% một năm, kỳ vọng giảm chi phí tài chính, khơi thông dòng vốn và tạo động lực cho doanh nghiệp mở rộng sản xuất, kinh doanh trong những tháng cuối năm.