Gói tín dụng nhà ở xã hội vượt 153.000 tỷ đồng, cam kết cho vay tăng gần 3 lần
Chọn cỡ chữ
Gói tín dụng nhà ở xã hội vượt 153.000 tỷ đồng, cam kết cho vay tăng gần 3 lần
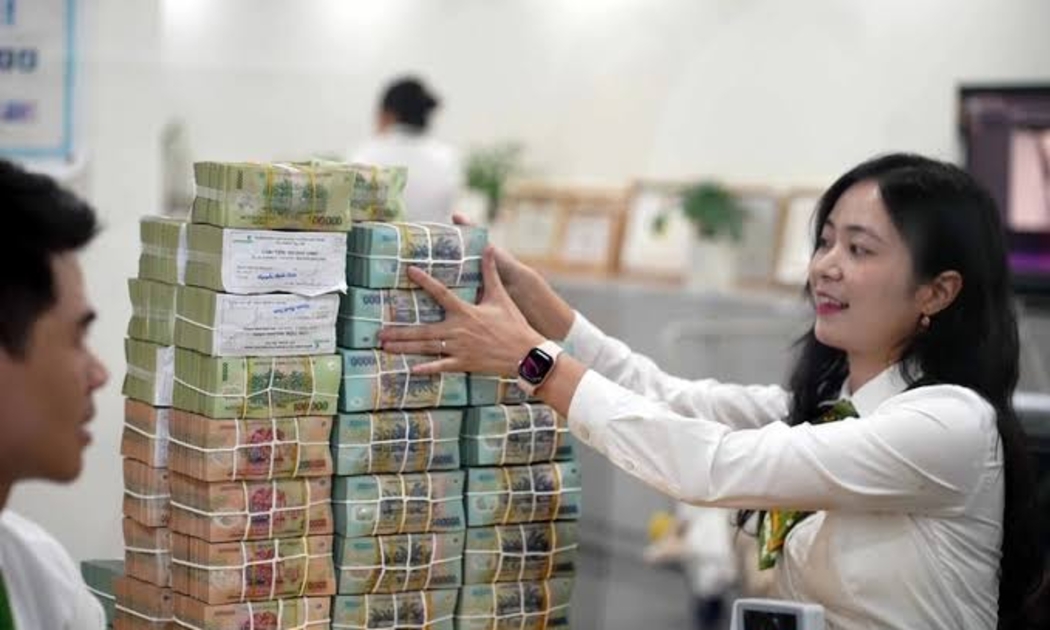
Với cam kết cho vay đạt khoảng 50.300 tỷ đồng cùng chính sách ưu đãi lãi suất kéo dài tới 15 năm cho người trẻ, dòng vốn tín dụng dành cho nhà ở xã hội đang tăng tốc giải ngân rõ nét, tạo điểm nhấn lớn trong bức tranh tăng trưởng hơn 20,7 triệu tỷ đồng dư nợ toàn hệ thống 9 tháng đầu năm 2026.
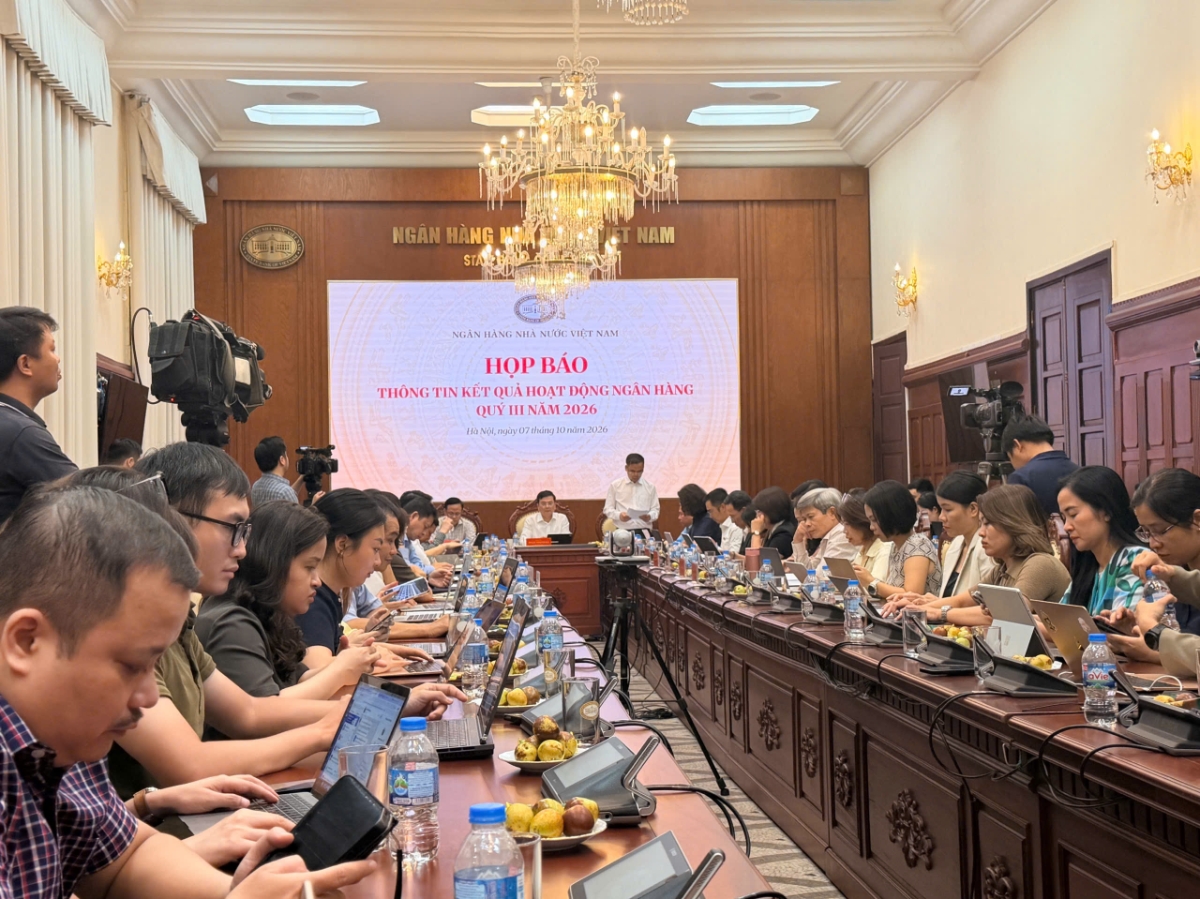
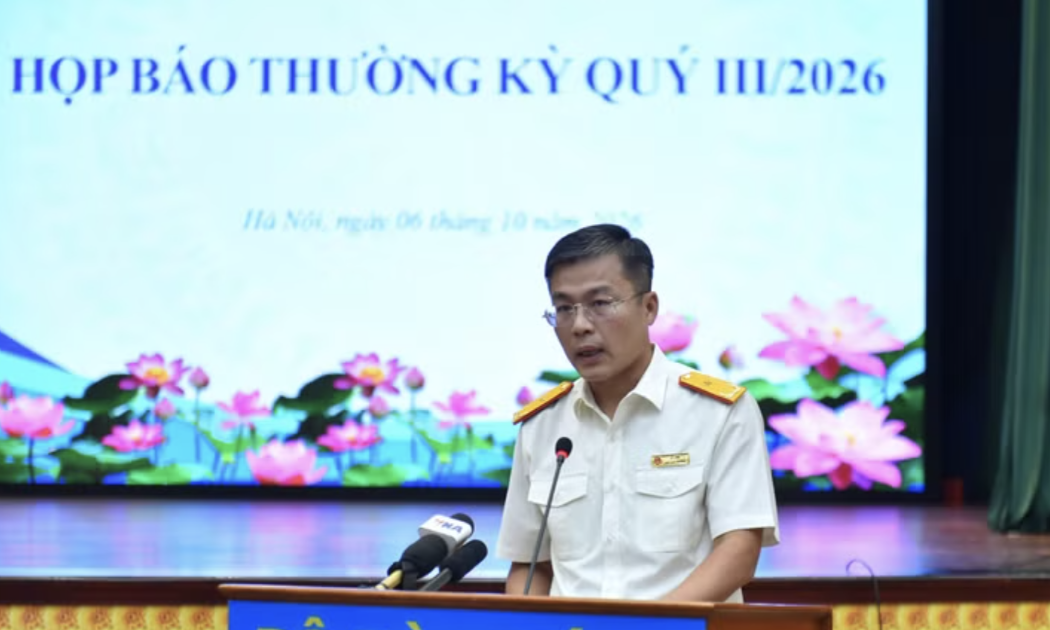
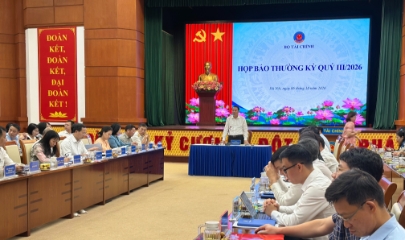
Thông tin tại họp báo kết quả hoạt động ngân hàng quý III/2026 diễn ra vào chiều ngày 7/10, Ngân hàng Nhà nước(NHNN)cho biết đã chủ động thực hiện đồng bộ các giải pháp điều hành tín dụng phù hợp nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng kinh tế. Tính đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
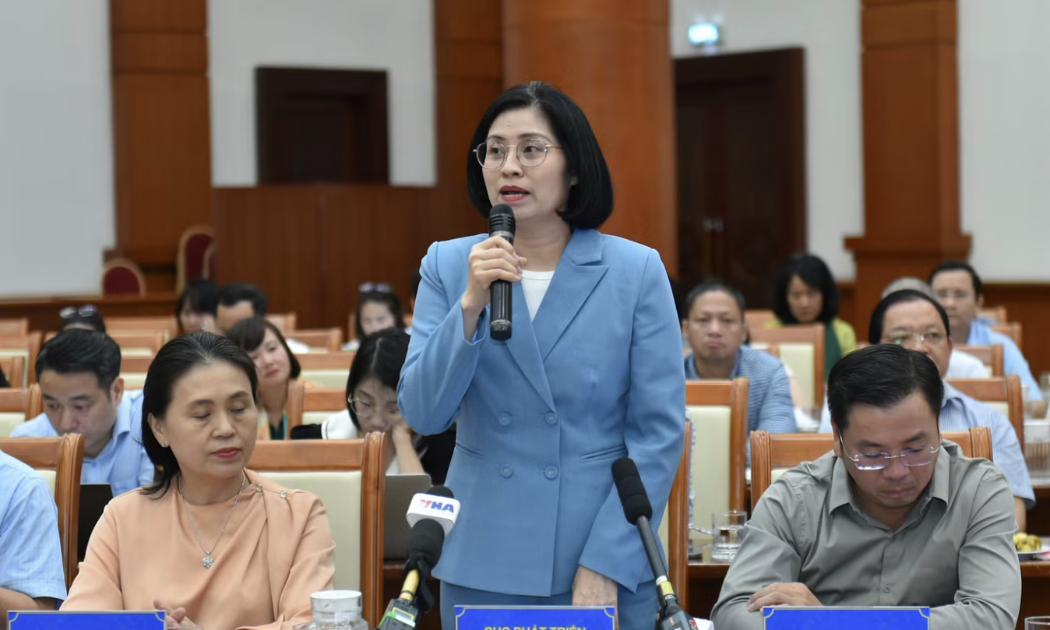
Toàn cảnh họp báo NHNN.
Ngay từ đầu năm, NHNN đã công khai nguyên tắc giao tăng trưởng tín dụng năm 2026 để các tổ chức tín dụng chủ động thực hiện. Đồng thời, cơ quan điều hành đã triển khai nhiều giải pháp tạo dư địa cấp vốn cho các nhu cầu phục vụ tăng trưởng.
Cụ thể, hệ thống ngân hàng không tính dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng bất động sản khi kiểm soát mức tăng trưởng phân khúc này. Bên cạnh đó, các ngân hàng thương mại cấp tín dụng cho doanh nghiệp thực hiện các dự án quy mô lớn, trọng điểm có tính chất lan tỏa thúc đẩy phát triển kinh tế vùng theo chỉ đạo của Lãnh đạo Chính phủ cũng được loại trừ dư nợ phát sinh mới hàng năm và cấp bổ sung hạn mức tăng trưởng tín dụng.
Đáng chú ý, các chương trình tín dụng xã hội và nhà ở ghi nhận kết quả chuyển biến rõ nét. Ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng, NHNN cho biết, chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP đã có 11 ngân hàng thương mại tham gia với tổng quy mô hơn 153 nghìn tỷ đồng, tăng vượt bậc so với quy mô ban đầu là 120 nghìn tỷ đồng của 4 ngân hàng thương mại nhà nước. Mức lãi suất của chương trình sau 6 lần điều chỉnh hiện áp dụng là 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà. Thời gian ưu đãi lãi suất kéo dài 3 năm đối với chủ đầu tư và 5 năm đối với người mua nhà.
Đặc biệt, nhóm đối tượng người mua nhà dưới 35 tuổi được hưởng chính sách ưu đãi tới 15 năm, với mức lãi suất cho vay thấp hơn 2%/năm trong 5 năm đầu và thấp hơn 1%/năm trong 10 năm tiếp theo so với lãi suất trung dài hạn bình quân của 4 ngân hàng thương mại nhà nước.
Đến ngày 31/8/2026, số tiền cam kết cho vay của chương trình đạt khoảng 50.300 tỷ đồng, tăng gần 3 lần so với cuối năm 2025. Doanh số giải ngân đạt khoảng 17.500 tỷ đồng, tăng khoảng 9.950 tỷ đồng so với cuối năm 2025, đưa dư nợ đạt khoảng 14.300 tỷ đồng. Riêng nhóm người trẻ dưới 35 tuổi vay mua nhà ở xã hội đạt doanh số giải ngân khoảng 577 tỷ đồng với dư nợ khoảng 531 tỷ đồng.
Bên cạnh lĩnh vực nhà ở, các chương trình tín dụng hướng vào lĩnh vực sản xuất kinh doanh ưu tiên cũng được giải ngân mạnh mẽ. Chương trình cho vay đối với lĩnh vực nông, lâm, thủy sản sau 4 lần nâng quy mô và mở rộng phạm vi đã đạt quy mô 185.000 tỷ đồng.
Đến cuối tháng 8/2026, doanh số giải ngân lũy kế của chương trình này đạt gần 238.120 tỷ đồng, đạt 128,7% quy mô toàn gói với 88.434 lượt khách hàng được tiếp cận vốn. Nhằm tiếp tục phát huy hiệu quả, ngày 25/9/2026, Ngân hàng Nhà nước đã yêu cầu 18 ngân hàng thương mại tham gia báo cáo đánh giá để tham mưu cấp có thẩm quyền hướng triển khai tiếp theo.
Đối với các dự án hạ tầng then chốt, Chương trình tín dụng 500 nghìn tỷ đồng đầu tư hạ tầng điện, giao thông, công nghệ chiến lược triển khai đến hết năm 2030 hiện có 21 ngân hàng thương mại đăng ký tham gia, với dư nợ đạt khoảng 16.910 tỷ đồng tính đến 31/8/2026. Lãi suất ưu đãi của gói này thấp hơn tối thiểu từ 1% đến 1,5%/năm so với mức bình quân cùng kỳ hạn trong thời gian tối thiểu 2 năm. Ngành ngân hàng cũng đang phối hợp chặt chẽ để tháo gỡ vướng mắc cho chương trình liên kết sản xuất chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp vùng Đồng bằng sông Cửu Long.
Ngoài ra, nhằm tạo điều kiện cho doanh nghiệp nhỏ và vừa, trong tháng 8/2026, NHNN đã chỉ đạo các ngân hàng thương mại triển khai gói tín dụng ưu đãi lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân. Cơ quan quản lý cũng đã trình Thủ tướng Chính phủ ban hành Quyết định số 1890/QĐ-TTg ngày 18/9/2026 phê duyệt Đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Phó Thống đốc NHNN Phạm Thanh Hà nhấn mạnh, năm 2026 là năm đầu triển khai Nghị quyết Đại hội XIV của Đảng và Kế hoạch phát triển kinh tế xã hội 5 năm 2026-2030, phấn đấu tăng trưởng hai con số gắn với kiểm soát lạm phát khoảng 4,5% và giữ vững ổn định vĩ mô.
Trong thời gian tới, NHNN sẽ tiếp tục chỉ đạo các tổ chức tín dụng tăng trưởng tín dụng an toàn, hiệu quả, tập trung nguồn vốn vào lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế, đồng thời kiểm soát chặt chẽ các lĩnh vực tiềm ẩn rủi ro và đẩy mạnh cải cách, ứng dụng chuyển đổi số nhằm tạo thuận lợi tối đa cho người dân, doanh nghiệp tiếp cận vốn.
Ngân hàng Chính sách xã hội đã hoàn thành kế hoạch cho vay nhà ở xã hội năm nay
Ngân hàng Chính sách xã hội chobiết năm nayđược giao 6.305 tỷ đồng vốn cho vay chương trình nhà ở xã hội trên toàn quốc. Đến 25/9, dư nợ từ nguồn vốn này đạt 5.104 tỷ đồng, tương đương 81% kế hoạch. Khoảng 1.201 tỷ đồng còn lại được dành giải ngân theo tiến độ hợp đồng đã ký.
Ngoài nguồn Trung ương, các chi nhánh ngân hàng cũng phối hợp địa phương huy động thêm ngân sách ủy thác cho chương trình. Mức dư nợ từ nguồn này khoảng 1.849 tỷ đồng tính đến gần cuối tháng 9.
Ngân hàng Chính sách xã hội đã hoàn thành 100% kế hoạch cho vay nhà ở xã hội được giao năm nay.Hiệnngân hàng đã đề xuất phương án bổ sung vốn.Nếuđược bố trí thêm vốn từ nay đến cuối năm,nguồn vốn bổ sung này sẽ được phân bổ theo nhu cầu tại các địa phương, trong đó ưu tiên hợp đồng đã ký nhưng còn thiếu vốn cho đợt giải ngân tiếp theo.
Làn sóng nhu cầu vốn phục hồi mạnh mẽ cùng kỳ vọng tín dụng tăng vọt trong quý IV đang mở đường cho bức tranh kinh doanh khởi sắc của toàn ngành ngân hàng, bất chấp những thận trọng cần thiết về chi phí vốn và mức độ rủi ro khách hàng.
Trong khuôn khổ Lễ công bố và vinh danh Thương hiệu Mạnh lần thứ 23 vừa qua, SACOMBANK vinh dự được trao giải thưởng thuộc hạng mục Thương hiệu Doanh nghiệp Phát triển ấn tượng. Đây là dấu mốc tiếp nối hành trình xây dựng và củng cố thương hiệu của Ngân hàng, đồng thời phản ánh những chuyển động đáng chú ý của SACOMBANK trong năm 2026.
Giá vàng trong nước giữ đà hồi phục nhẹ. Tại thị trường trong nước, giá vàng miếng vẫn giữ ổn định, còn giá vàng nhẫn đồng loạt giảm tới 500.000 đồng/lượng.
Khoảng cách chênh lệch ngày càng lớn giữa tốc độ bơm vốn và khả năng hút tiền đang đẩy các ngân hàng vào vòng xoáy cạnh tranh gay gắt, đẩy lãi suất thực tế ngấm ngầm vượt mốc 10% mỗi năm và phơi bày bài toán thanh khoản đầy cam go.
Trước tình trạng hàng nghìn người dân bị chiếm đoạt thông tin đứng tên doanh nghiệp lạ, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi khẳng định, không để việc xử lý kéo dài và yêu cầu chuyển ngay thông tin về Bộ đối với những trường hợp nộp đủ hồ sơ hợp lệ mà sau 6 tháng vẫn chưa được rà soát.
Dù đã hoàn thành đầy đủ nghĩa vụ tài chính hoặc chuyển nhượng bất động sản từ lâu, không ít người dân vẫn tá hỏa khi ứng dụng eTax Mobile báo nợ thuế sử dụng đất phi nông nghiệp, thậm chí kèm tiền phạt. Trước thực trạng này, đại diện Cục Thuế và Bộ Tài chính đã thẳng thắn chỉ ra nguyên nhân cùng trách nhiệm của các bên liên quan.
Từ một loại cây quen thuộc trên những triền đồi, cây sả chanh đang được người dân nâng giá trị bằng cách làm mới. Khi tham gia HTX, người dân không chỉ có đầu ra ổn định mà còn từng bước thoát nghèo, tạo dựng sinh kế ngay trên quê hương.