Nhu cầu vốn tăng cao, tăng trưởng tín dụng có thể vượt mục tiêu định hướng 15%


Nhu cầu vốn trong nền kinh tế ngày càng lớn trong khi thị trường vốn chưa thể san sẻ nhiều áp lực, khiến tăng trưởng tín dụng năm 2026 được dự báo sẽ vượt khá xa mục tiêu định hướng 15%.
Thông tin từ Ngân hàng Nhà nước (NHNN) cho thấy, tính đến ngày 30/9, tổng dư nợ của toàn hệ thống các tổ chức tín dụng đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm ngoái và tăng 16,69% so với cùng kỳ năm trước.
Tại họp báo Chính phủ ngày 3/10, Phó Thống đốc NHNN Phạm Thanh Hà cho biết, xuyên suốt 9 tháng qua, các giải pháp thúc đẩy tín dụng đã được phối hợp chặt chẽ cùng chính sách tiền tệ và kinh tế vĩ mô, góp phần tích cực hỗ trợ phục hồi và phát triển kinh tế.
Cơ quan quản lý đã chủ động tạo dư địa để các nhà băng đưa vốn vào các lĩnh vực ưu tiên và các công trình, dự án trọng điểm. Đáng chú ý, từ đầu tháng 8, NHNN đã chỉ đạo và khuyến khích các ngân hàng thương mại đăng ký tham gia các gói tín dụng hướng đến các động lực tăng trưởng cùng khối doanh nghiệp nhỏ và vừa.
Tính đến nay, 19 ngân hàng thương mại đã đăng ký tham gia với quy mô khoảng 409.000 tỷ đồng. Trong đó, 10 tổ chức tín dụng đã giải ngân cho khoảng 12.900 lượt khách hàng, xác lập dư nợ đạt khoảng 18,6 nghìn tỷ đồng với mức lãi suất cho vay ưu đãi thấp hơn từ 1% đến 3,6% so với mức thông thường.
Để tiếp tục trợ lực cho nền kinh tế trong quý cuối cùng của năm 2026, ngành ngân hàng sẽ dồn lực đẩy mạnh 5 chương trình tín dụng trọng điểm. Các gói này bao gồm chương trình lãi suất ưu đãi cho động lực tăng trưởng và doanh nghiệp nhỏ và vừa, chương trình cho vay nông lâm thủy sản, chương trình liên kết sản xuất và tiêu thụ lúa gạo chất lượng cao phát thải thấp tại vùng Đồng bằng sông Cửu Long, các gói tín dụng đầu tư hạ tầng điện, giao thông, công nghệ chiến lược cùng chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP của Chính phủ.
Những nỗ lực bơm vốn từ phía ngành ngân hàng đang củng cố thêm niềm tin của thị trường. Kết quả điều tra xu hướng kinh doanh quý IV/2026 vừa được NHNN công bố cho thấy, các tổ chức tín dụng đã nâng mạnh mức kỳ vọng thêm 1,9 điểm %, đưa dự báo tăng trưởng tín dụng cả năm lên con số 16,4%, trái ngược hẳn với mức giảm 1,6 điểm % xuống 14,5% trong kỳ điều tra quý III.
Báo cáo phân tích từ MBS Research cũng ghi nhận tín dụng của 13 ngân hàng theo dõi tăng khoảng 12% sau 9 tháng, thấp hơn cùng kỳ năm ngoái và bộc lộ sự phân hóa sâu sắc. Nhóm ngân hàng có mức tăng trưởng bứt phá gồm HDBank tăng 33%, VPBank tăng 26%, Techcombank tăng 20% và ACB tăng 12,9%. Động lực của VPB đến từ việc đẩy mạnh cho vay khách hàng doanh nghiệp và khối doanh nghiệp nhỏ và vừa, còn Techcombank ghi nhận dư nợ cho các đại dự án có thể chạm mốc 30 nghìn tỷ đồng vào cuối quý III.
Ở chiều ngược lại, mức tăng trưởng khiêm tốn hơn xuất hiện tại VIB với 8%, Eximbank với 7% và BIDV với 6%. Trong đó, tín dụng tại BIDV tăng chậm hơn cùng kỳ 2025, động lực chủ yếu dựa vào khách hàng doanh nghiệp trong khi mảng bán lẻ chưa thể bứt lên vì nhu cầu vay mua nhà và hộ kinh doanh chưa phục hồi rõ nét.
Tiến sĩ Châu Đình Linh, giảng viên Đại học Ngân hàng TP HCM nhận định, tăng trưởng tín dụng năm nay rất dễ vượt mốc 15%. Điều này bắt nguồn từ nhu cầu vốn dồi dào của các dự án trọng điểm, các tập đoàn lớn, song hành cùng hành lang pháp lý thông thoáng hơn cho vay tiêu dùng khi Thông tư số 29/2026/TT-NHNN nâng trần hạn mức vay vốn giá trị nhỏ từ 100 triệu đồng lên mức tối đa 400 triệu đồng.
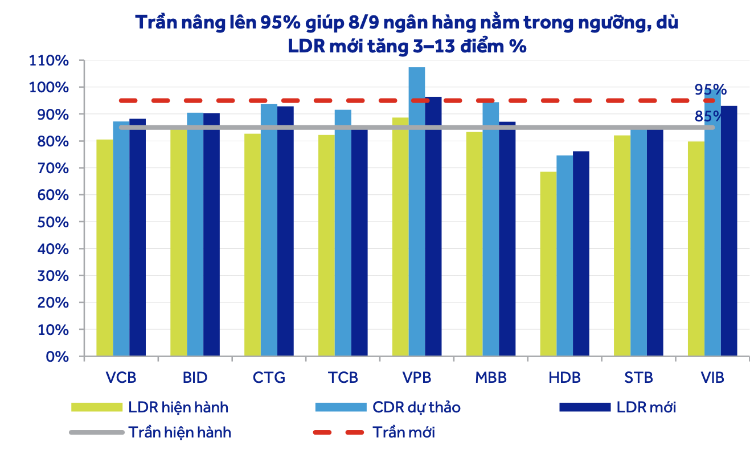
Bên cạnh đó, việc NHNN ban hành Thông tư số 50/2026/TT-NHNN ngày 30/9 về các tỷ lệ an toàn cũng mang tới những tác động dài hạn. Thông tư này điều chỉnh tỷ lệ dư nợ cho vay so với tổng tiền gửi tối đa lên mức 95% thay cho trần 85% trước đây. Sự thay đổi mức trần này xuất phát từ việc công thức tính toán dư nợ và tổng tiền gửi đã có sự điều chỉnh so với quy định cũ. Về lộ trình, các quy định mới sẽ bắt đầu áp dụng từ ngày 1/12 đối với các ngân hàng đăng ký áp dụng sớm tỷ lệ khả năng chi trả và tỷ lệ nguồn vốn ổn định ròng. Các ngân hàng còn lại sẽ áp dụng tỷ lệ dư nợ trên tổng tiền gửi theo cách tính mới này từ ngày 1/10/2028.
Tiến sĩ Châu Đình Linh đánh giá việc ban hành Thông tư 50 là bước đi phù hợp giúp hệ thống ngân hàng tiệm cận chuẩn Basel III, củng cố khả năng chống chịu trước các cú sốc tài chính. Mặc dù trần tỷ lệ cho vay trên tiền gửi được nâng lên 95%, song cách tính mới chú trọng vào sự cân đối và đòi hỏi nguồn tiền gửi phải có tính chất ổn định, dài hạn. Vì thế, thông tư này không làm bùng nổ tín dụng trong ngắn hạn mà sẽ tạo lợi thế vượt trội cho những ngân hàng có nền tảng tiền gửi dân cư dồi dào, tỷ lệ tiền gửi không kỳ hạn ổn định và nguồn vốn tự có vững vàng.
Ngược lại, áp lực sẽ gia tăng đối với các ngân hàng còn phụ thuộc vào dòng vốn ngắn hạn hay thị trường liên ngân hàng, khiến cuộc đua tín dụng trong thời gian tới chuyển dịch sang bài toán tìm kiếm nguồn vốn bền vững và làm sâu sắc thêm sự phân hóa giữa các nhà băng.
Thanh Hoa
OCB đối mặt áp lực lợi nhuận và nợ xấu, người thân một lãnh đạo tiếp tục bán cổ phiếu
Chỉ trong 9 ngày, 4 giám đốc cao cấp tại PNJ rời ghế
Áp voucher tới 30% mua nhà hoàn thiện Đảo Ngọc, nhà đầu tư miền Nam nhẹ vốn ban đầu, sẵn sàng khai thác
Cổ phiếu giảm sâu, VAFI đề xuất giảm một nửa thuế giao dịch
Mang khát vọng kiến tạo “kỳ quan đô thị”, Vinhomes Green Paradise thêm lý do thế giới tìm đến TP.HCM
'Của để dành' của doanh nghiệp địa ốc tăng mạnh, thanh khoản không 'đóng băng' như vẫn tưởng?
AI chọn cổ phiếu: Công nghệ có thắng được thị trường?
TP.HCM chính thức khởi công xây dựng 45.000 căn nhà ở xã hội
Cùng chuyên mục
Giá vàng trong nước giảm thêm gần 3 triệu đồng, chênh lệch mua bán giãn rộng
Sự trượt dài của giá vàng thế giới tiếp tục tạo sức ép điều chỉnh mạnh mẽ lên thị trường nội địa. Vàng miếng giảm thêm 2 triệu đồng, vàng nhẫn mất thêm tới 2,7 triệu đồng bán ra. Đáng chú ý, chiều mua vào giảm tới 4 triệu đồng/lượng.
4 ngân hàng có lãi suất cho vay bình quân trên 11%/năm trong tháng 10
Trong tháng 10, số ngân hàng có lãi suất cho vay bình quân trên 11%/năm tăng từ 1 lên 4. Đáng chú ý, GPBank và Techcombank ghi nhận mức tăng trên 1 điểm phần trăm.
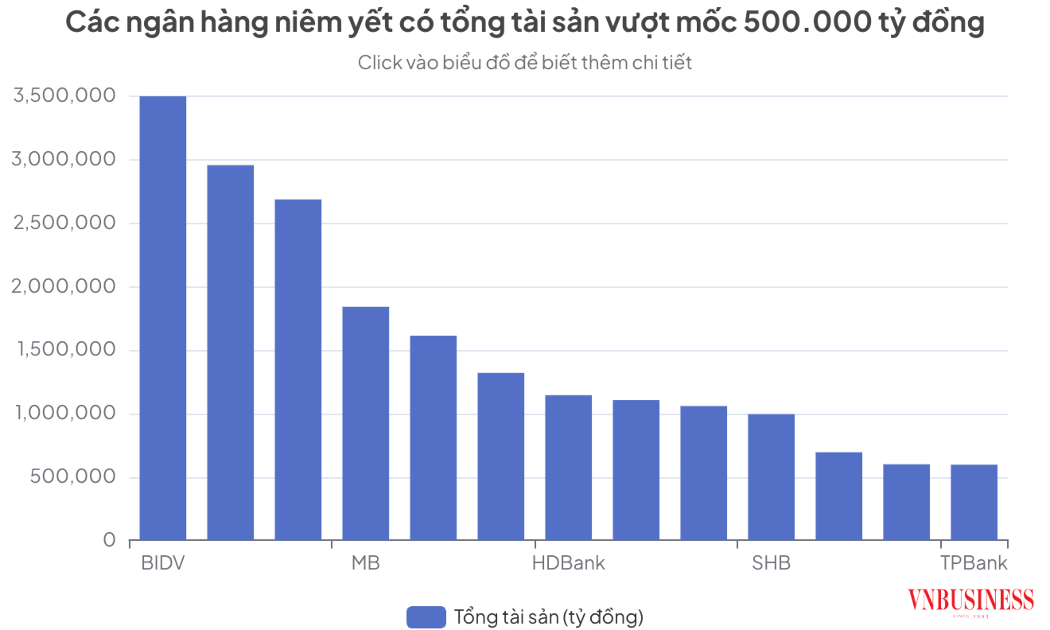
9 ngân hàng đã vượt mốc tài sản triệu tỷ, tiêu chí quy mô lớn sắp thay đổi
Ngân hàng Nhà nước dự kiến nâng ngưỡng phân loại ngân hàng quy mô lớn lên 500.000 tỷ đồng từ năm 2027. Hiện nay, 13/28 ngân hàng niêm yết đã vượt mốc này, trong đó 9 nhà băng có tổng tài sản trên 1 triệu tỷ đồng.
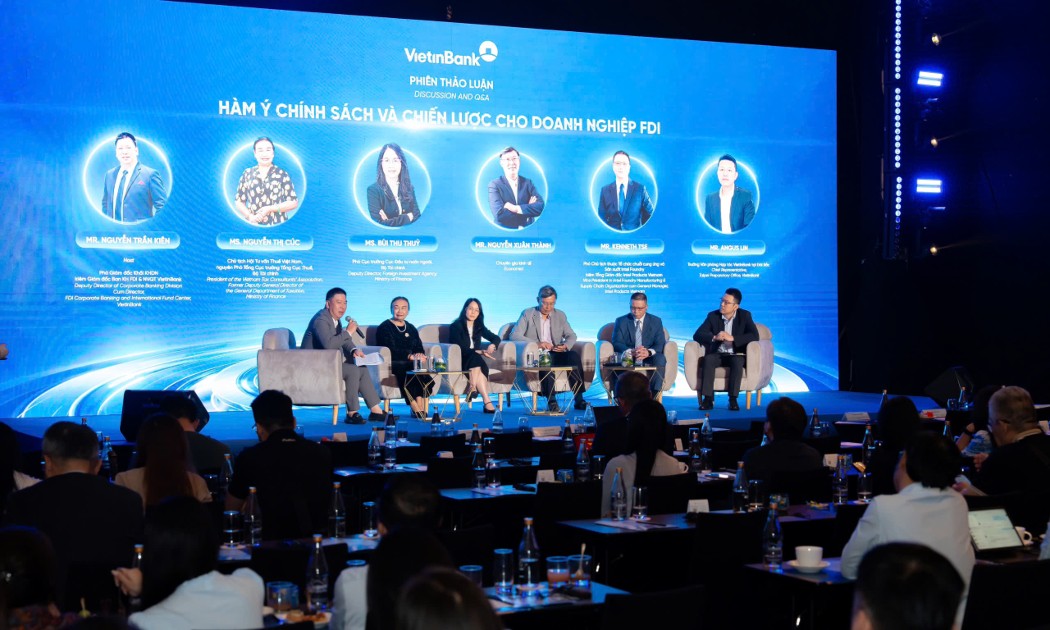
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam
Ngày 17/11/2026, tại TP. Hồ Chí Minh, VietinBank tổ chức Diễn đàn Kết nối đầu tư Việt Nam 2026 (Vietnam Connect Forum 2026), thu hút gần 300 đại diện doanh nghiệp FDI, nhà đầu tư trong và ngoài nước. Sự kiện quy tụ các chuyên gia kinh tế, đại diện cơ quan quản lý và cộng đồng doanh nghiệp nhằm cập nhật triển vọng đầu tư, trao đổi về chính sách và mở rộng cơ hội kết nối kinh doanh tại Việt Nam.
Giảm thêm tới 1,6 triệu đồng, giá vàng trong nước rơi xuống vùng thấp nhất trong hơn một năm
Cùng xu hướng thế giới, giá vàng trong nước tiếp tục giảm thêm tới 1,6 triệu đồng/lượng, về vùng giá thấp nhất trong hơn một năm.
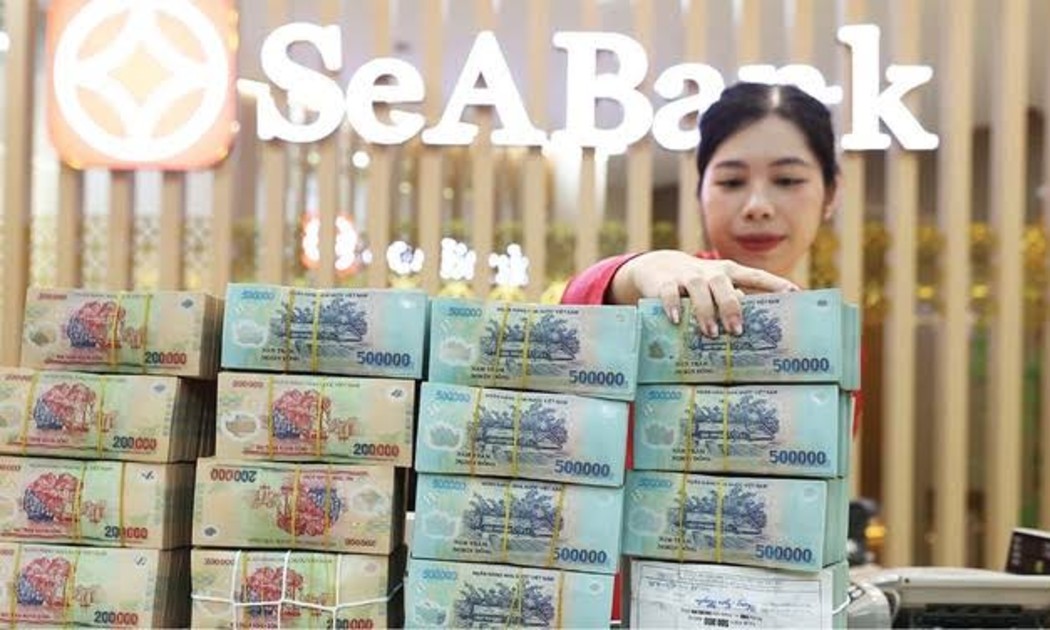
Vay mua nhà cuối năm: Đằng sau “cơn mưa” lãi suất rẻ
Động thái hạ lãi suất cho vay của các ngân hàng thương mại đang kích hoạt nhu cầu an cư dịp cuối năm, song rủi ro lãi suất thả nổi và áp lực trả nợ dài hạn vẫn là phép thử lớn với dòng tiền của người vay.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...