Vướng VAT đang xuất hiện ngay ở những khâu tưởng như đã rõ về thủ tục hải quan. Hàng giao tại kho ngoại quan, nguyên liệu mua trong nước hay sản phẩm nhập khẩu tại chỗ đều có thể phát sinh thêm chi phí, thời gian xử lý nếu cách áp dụng chính sách chưa thống nhất.
Xuất khẩu cần tăng tốc, không để doanh nghiệp ‘mắc kẹt’ vì thuế


Xuất khẩu cần tăng tốc trong 3 tháng cuối năm nhưng doanh nghiệp vẫn mắc ở VAT, hoàn thuế và cách áp dụng chính sách giữa thuế, hải quan. Làm rõ những điểm vướng, thống nhất cách thực thi và giảm chi phí thuế là yêu cầu cấp thiết để giữ sức cạnh tranh cho hàng Việt.
Trong cuộc đua tăng tốc xuất khẩu trong 3 tháng cuối năm, doanh nghiệp (DN) không chỉ chịu sức ép về giá, tiến độ giao hàng và tiêu chuẩn của thị trường. Ngay trong nước, những vướng mắc về thuế giá trị gia tăng (VAT), hoàn thuế và cách thực thi chính sách vẫn có thể làm chậm dòng tiền.
Khó thông suốt vì vướng VAT
Một trường hợp được ông Phạm Văn Vĩnh, Giám đốc bộ phận Dịch vụ tư vấn hải quan và thương mại quốc tế của PwC Việt Nam, nêu tại hội nghị đối thoại mới đây giữa DN với ngành hải quan TP.HCM cho thấy rõ điểm vướng. Đó là hàng hóa bán cho đối tác nước ngoài nhưng giao tại kho ngoại quan, trong khi quy định VAT lại đặt ra điều kiện về nơi tiêu dùng và mục đích sử dụng.
Theo ông Vĩnh, từ ngày 1/7/2025, Luật Thuế giá trị gia tăng số 48/2024/QH15 quy định hàng hóa bán vào khu phi thuế quan phải được tiêu dùng trong khu phi thuế quan và phục vụ hoạt động xuất khẩu mới đủ điều kiện áp dụng thuế suất VAT 0%. Vì vậy, với hàng chỉ trung chuyển hoặc được giao tại kho ngoại quan, DN có thể gặp khó khi xác định điều kiện hưởng thuế suất này.
“Quy định về hải quan thì rất rõ rồi, tuy nhiên lại vướng về thuế nội địa”, ông Vĩnh lưu ý. Ông đề nghị Bộ Tài chính xem xét điều chỉnh quy định phù hợp hơn với thực tế giao dịch xuất khẩu.
Vướng mắc này không chỉ dừng ở việc xác định mức thuế. Khi giao dịch đã đáp ứng yêu cầu về hải quan nhưng chưa rõ cách xử lý về thuế nội địa, DN có thể phải mất thêm thời gian giải trình, hoàn thiện hồ sơ. Điều đó đồng nghĩa chi phí vốn cũng có thể tăng lên.
Không chỉ vướng ở trường hợp hàng giao tại kho ngoại quan, chính sách thuế đối với hàng xuất khẩu còn được các hiệp hội ngành hàng kiến nghị tháo gỡ ở nhiều khâu khác. Như hồi tháng 9/2026, Cục Hải quan (Bộ Tài chính) đã có văn bản phản hồi một loạt kiến nghị của cộng đồng DN.
Với Hiệp hội Dệt may Việt Nam (VITAS), Cục Hải quan ghi nhận kiến nghị bỏ quy định nộp thuế đối với sản phẩm nhập khẩu tại chỗ để sản xuất hàng xuất khẩu. Cơ quan này đồng thời kiến nghị cơ quan có thẩm quyền nghiên cứu sửa đổi quy định theo hướng sản phẩm nhập khẩu tại chỗ đăng ký theo loại hình nhập để sản xuất xuất khẩu được miễn thuế nhập khẩu nếu đáp ứng điều kiện.
Riêng kiến nghị về hoàn thuế và chính sách VAT đối với nguyên liệu trong nước tham gia chuỗi sản xuất xuất khẩu, Cục Hải quan đề nghị các hiệp hội liên hệ Cục Thuế để được hướng dẫn.
Những phản hồi trên cho thấy các điểm vướng về thuế đang trải rộng trong chuỗi xuất khẩu, từ nguyên liệu đầu vào đến giao hàng và hoàn thuế. Điều DN cần lúc này không chỉ là tháo gỡ từng trường hợp, mà còn một cách thực thi thống nhất để giảm thời gian và chi phí.
Đừng để thuế làm khó hàng Việt
Từ góc độ ngành dệt may, nhất là trước “chặng nước rút” 3 tháng cuối năm, ông Trương Văn Cẩm, Phó chủ tịch thường trực kiêm Tổng thư ký VITAS, nhấn mạnh vai trò phối hợp giữa ngành Thuế và Hải quan. Theo ông, phối hợp tốt sẽ giúp giảm chi phí tuân thủ, khơi thông nguồn lực và nâng cao sức cạnh tranh cho DN.
Một trong những điểm cần nhìn lại là cách chính sách thuế đang tác động đến nguồn nguyên liệu cho sản xuất xuất khẩu. Ông Cẩm lưu ý sự khác biệt giữa nguyên liệu nhập khẩu và nguyên liệu mua trong nước. Trong khi nguyên liệu nhập khẩu phục vụ sản xuất xuất khẩu được hưởng cơ chế thuận lợi, nguyên liệu tương tự mua từ DN trong nước lại phát sinh VAT và chi phí vốn.
Đây là nghịch lý đáng chú ý trong quá trình tăng tỷ lệ nội địa hóa. Chính sách thuế có thể khiến nguyên liệu trong nước kém hấp dẫn hơn so với hàng nhập khẩu.
Ông Cẩm cho rằng cần nghiên cứu cơ chế thuế phù hợp hơn đối với nguyên liệu trong nước tham gia chuỗi sản xuất hàng xuất khẩu. Cách làm này vừa hỗ trợ hoạt động xuất khẩu, vừa thúc đẩy công nghiệp hỗ trợ và tăng tỷ lệ nội địa hóa.
VITAS cũng đặc biệt quan tâm đến việc hoàn thuế VAT. Bởi lẽ, VAT đầu vào chậm được hoàn sẽ trở thành nguồn vốn bị tồn đọng, nhất là với DN có doanh thu hàng nghìn tỷ đồng. Ông Cẩm lưu ý cơ chế hoàn thuế cần nhanh hơn, minh bạch hơn và dựa trên dữ liệu, mức độ tuân thủ để rút ngắn thời gian xử lý, sớm đưa vốn trở lại sản xuất.
Từ dệt may đến thủy sản, các hiệp hội cùng đề nghị hoàn thuế nhanh hơn, cách hiểu chính sách thống nhất và có cơ chế kế thừa kết quả kiểm tra. Đây là điều kiện quan trọng để giảm vốn bị tồn đọng và giúp doanh nghiệp chủ động hơn trong chặng nước rút 3 tháng cuối năm.
Những vướng mắc tương tự cũng đang được ngành thủy sản phản ánh. Trong thượng tuần tháng 10/2026, Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP) cho biết đã kiến nghị Bộ Tài chính tháo gỡ 8 nhóm vấn đề lớn về thuế, tập trung vào hoàn thuế VAT, chính sách thuế đối với sản phẩm thủy sản, phân định “sơ chế - chế biến”, ưu đãi thuế thu nhập DN, tỷ giá trên hóa đơn điện tử và hàng xuất khẩu bị trả về.
Ông Nguyễn Hoài Nam, Tổng thư ký VASEP, chỉ rõ nhiều vướng mắc không xuất phát từ việc thiếu quy định. Vấn đề nằm ở cách hiểu khác nhau giữa các địa phương, các thời kỳ hoặc các cơ quan.
Có trường hợp hồ sơ đã kiểm tra vẫn phải giải trình lại, văn bản hướng dẫn cũ chưa được kế thừa, trong khi quy định mới chưa rõ cách xử lý giao dịch đã phát sinh. Theo ông Nam, DN cần cách thực hiện thống nhất và có tính kế thừa.
VASEP đề nghị thiết lập cơ chế kế thừa kết quả thanh tra, kiểm tra, không kiểm tra lặp lại cùng nội dung, thời kỳ và hồ sơ nếu không có chứng cứ mới. Khi cách hiểu thay đổi, cần nêu rõ thời điểm áp dụng và nguyên tắc chuyển tiếp, bảo vệ DN đã thực hiện đúng hướng dẫn tại thời điểm giao dịch.
Ông Nam lưu ý nên có hướng dẫn liên ngành giữa Thuế, Hải quan và cơ quan chuyên ngành thủy sản để thống nhất cách thực hiện. VASEP cũng đề xuất xây dựng bộ tình huống chuẩn, áp dụng thống nhất trên toàn quốc. Trong đó tập trung vào các vấn đề thường phát sinh như hoàn VAT, sơ chế - chế biến, hóa đơn xuất khẩu và hàng trả về.
Những đề xuất này cùng hướng đến việc giảm chi phí và tạo sự chủ động cho DN trong sản xuất, xuất khẩu. Ở góc độ tư vấn, ông Phạm Văn Vĩnh cũng lưu ý cần tránh những quy định gây bất lợi cho DN xuất khẩu, nhất là khi xuất khẩu vẫn đóng vai trò quan trọng đối với nền kinh tế.
Trong 3 tháng cuối năm, mỗi khoản VAT chậm hoàn, mỗi lần giải trình lại hay mỗi cách hiểu khác nhau đều có thể làm tăng chi phí cho DN. Gỡ những điểm vướng, đưa dòng tiền trở lại sản xuất nhanh hơn sẽ giúp hàng Việt tăng tốc, thay vì phải chậm lại vì những chi phí phát sinh từ chính sách thuế.
Thế Vinh
Giá vàng trong nước giảm thêm gần 3 triệu đồng, chênh lệch mua bán giãn rộng
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam
4 ngân hàng có lãi suất cho vay bình quân trên 11%/năm trong tháng 10
9 ngân hàng đã vượt mốc tài sản triệu tỷ, tiêu chí quy mô lớn sắp thay đổi
Mang khát vọng kiến tạo “kỳ quan đô thị”, Vinhomes Green Paradise thêm lý do thế giới tìm đến TP.HCM
Áp voucher tới 30% mua nhà hoàn thiện Đảo Ngọc, nhà đầu tư miền Nam nhẹ vốn ban đầu, sẵn sàng khai thác
'Của để dành' của doanh nghiệp địa ốc tăng mạnh, thanh khoản không 'đóng băng' như vẫn tưởng?
TP.HCM chính thức khởi công xây dựng 45.000 căn nhà ở xã hội
Cùng chuyên mục
EU cấm xuất khẩu rác thải nhựa, Việt Nam trong nhóm thị trường bị ảnh hưởng
Từ ngày 21/11/2026, Liên minh châu Âu (EU) cấm xuất khẩu chất thải nhựa sang các quốc gia không thuộc Tổ chức Hợp tác và Phát triển Kinh tế (OECD), trong đó có Việt Nam. Quy định này tác động trực tiếp đến nguồn cung phế liệu nhựa từ EU, thị trường mà Việt Nam đã tiếp nhận khoảng 137.000 tấn trong năm 2025.
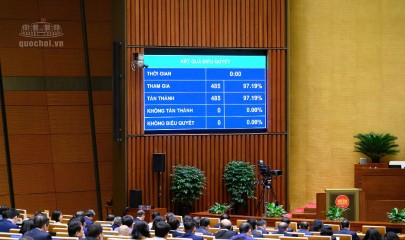
Siết chế tài ‘bỏ cọc’ đấu giá đất, thúc đẩy phát triển doanh nghiệp nhỏ và vừa
Sáng 20/11, Quốc hội biểu quyết, thông qua 5 luật, bao gồm: Luật Phát triển doanh nghiệp nhỏ và vừa; Luật Đấu giá tài sản (sửa đổi); Luật Luật sư (sửa đổi); Luật Nuôi con nuôi (sửa đổi) và Luật Văn bản quy phạm pháp luật.
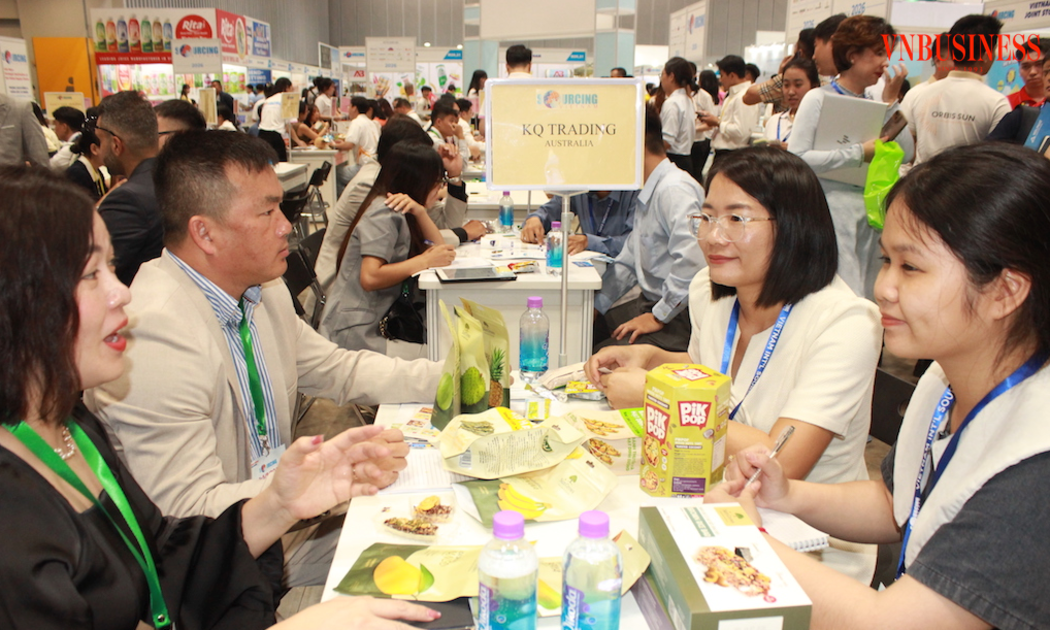
Đưa SME vào mạng lưới cung ứng: Đừng để 'hụt’ đơn hàng
Hàng loạt cuộc kết nối giao thương được tổ chức, nhưng các nhà sản xuất nhỏ và vừa (SME) của Việt Nam vẫn khó chen chân vào mạng lưới cung ứng của các nhà mua hàng lớn. Nếu không đổi cách xúc tiến thương mại, bám sát nhu cầu thu mua và tháo gỡ rào cản năng lực, doanh nghiệp sẽ tiếp tục hụt cơ hội giành những đơn hàng thực chất.
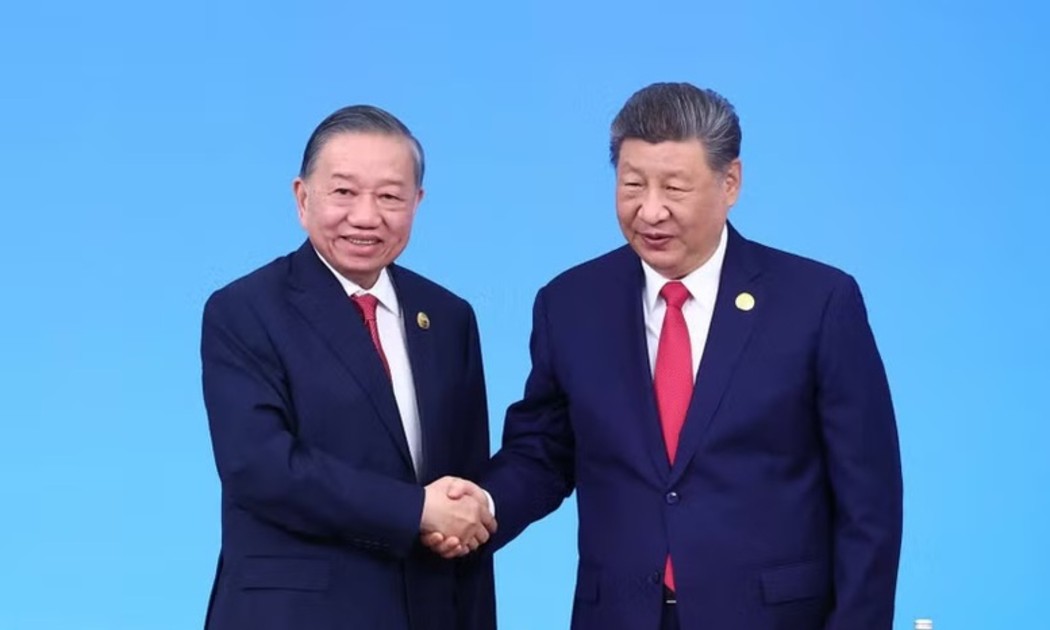
Tổng Bí thư, Chủ tịch nước Tô Lâm đề xuất 3 định hướng lớn nhằm tiếp tục phát huy vai trò của APEC
Sáng 19/11, Tổng Bí thư, Chủ tịch nước Tô Lâm dẫn đầu Đoàn đại biểu cấp cao Việt Nam tham dự Hội nghị các nhà lãnh đạo kinh tế Diễn đàn Hợp tác kinh tế châu Á - Thái Bình Dương (APEC) lần thứ 33 đang diễn ra tại thành phố Thâm Quyến, Trung Quốc.
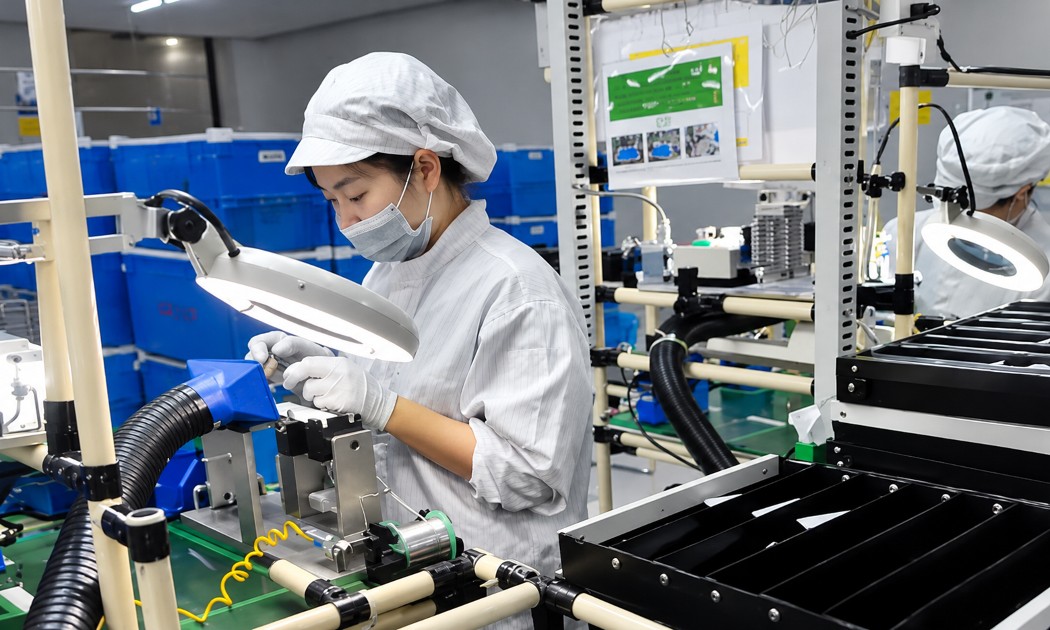
Thước đo FDI không chỉ là vốn đăng ký, mà còn là sức mạnh của doanh nghiệp Việt
Thành tích thu hút đầu tư nước ngoài ở nhiều địa phương vẫn được đánh giá chủ yếu qua tổng vốn đăng ký, số dự án và quy mô đất được giao. Cách đánh giá này không còn phù hợp với yêu cầu nâng cao chất lượng FDI. Tuy nhiên, muốn thay đổi thước đo, trước hết cần có hệ thống dữ liệu nền đáng tin cậy, điều mà Việt Nam hiện còn thiếu.
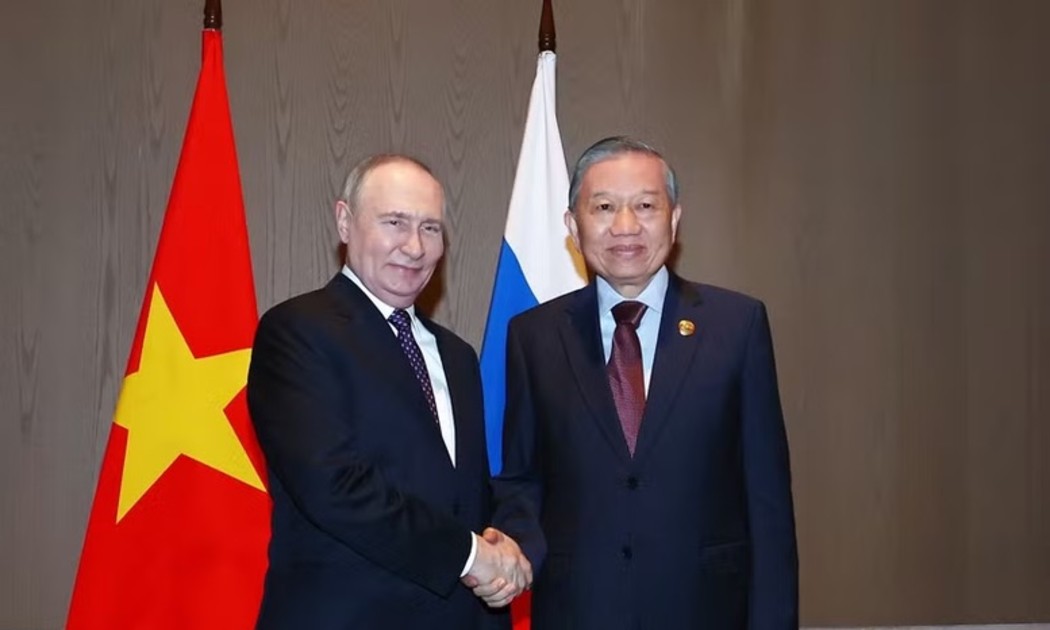
Ông Putin đề nghị Việt - Nga phối hợp triển khai hiệu quả các dự án hợp tác mang ý nghĩa chiến lược, lâu dài
Tổng Bí thư, Chủ tịch nước Tô Lâm và Tổng thống Liên bang Nga Vladimir Putin nhất trí hai bên thúc đẩy hợp tác trong các lĩnh vực có thế mạnh và còn nhiều tiềm năng, trong đó quan tâm các lĩnh vực năng lượng truyền thống và năng lượng mới như điện hạt nhân, điện gió, điện khí.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...