Dự thảo sửa đổi Luật thuế GTGT: Cần xem xét sửa lại Khoản 3, Điều 15


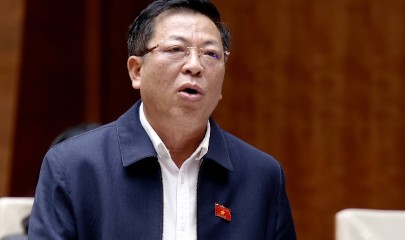
Hầu hết các doanh nghiệp lớn hiện nay đều sản xuất kinh doanh đa ngành nghề, có nhiều loại thuế GTGT khác nhau. Cho nên nội dung của Khoản 3, Điều 15 trong Dự thảo sửa đổi Luật thuế GTGT là rất bất cập, tạo ra sự không công bằng đối với các doanh nghiệp cùng ngành nghề...
Tại Khoản 3, Điều 15 của Dự thảo Luật Thuế GTGT sửa đổi trình Quốc hội về các trường hợp hoàn thuế có nêu: “... Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung ứng dịch vụ chịu thuế suất thuế giá trị gia tăng 5% (trừ hoạt động thanh lý tài sản) nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ ba trăm triệu đồng trở lên sau 12 tháng hoặc 04 quý thì được hoàn thuế giá trị gia tăng”.
Nhiều ĐBQH và các chuyên gia đã chỉ ra bất cập rằng, theo quy định này có thể hiểu là doanh nghiệp chỉ có 01 loại thuế suất thuế GTGT là 5% thì mới được hoàn thuế, còn những doanh nghiệp có từ 02 loại thuế suất thuế GTGT trở lên thì không được hoàn thuế. Điều này rõ ràng là không công bằng đối với các doanh nghiệp có từ 02 loại thuế suất thuế GTGT trở lên.
Ngay chính trong dự thảo sửa đổi Luật thuế GTGT này cũng như Luật thuế GTGT hiện hành, đều quy định các loại hàng hóa: không chịu thuế, thuế suất 0%, 5% và 10%.... Có nghĩa là trong văn bản Luật và trong thực tiễn, cơ sở kinh doanh có nhiều mặt hàng, nhiều loại thuế suất GTGT khác nhau, và đều là các doanh nghiệp bình đẳng, hoạt động trong nền kinh tế.
Song, điều kiện để hoàn thuế GTGT tại Mục 3, Điều 15 của Dự thảo sửa đổi Luật thuế GTGT lại chỉ quy định cho duy nhất các cơ sở kinh doanh sản xuất hàng hóa, cung ứng dịch vụ chịu thuế suất GTGT 5% (trừ hoạt động thanh lý tài sản) thì được hoàn thuế GTGT là rất bất cập!
Vấn đề đặt ra tại đây, đồng thời cũng chính là băn khoăn chính đáng của phần lớn doanh nghiệp, là những doanh nghiệp có từ 02 loại thuế suất thuế GTGT trở lên thì sẽ không được hoàn thuế. Điều này sẽ ảnh hưởng nghiêm trọng đến dòng tiền và hoạt động sản xuất kinh doanh của doanh nghiệp vì không được hoàn khoản chênh lệch giữa thuế đầu vào và thuế đầu ra.
Ông Nguyễn Văn Phụng - chuyên gia cao cấp về thuế, nguyên Cục trưởng Cục Quản lý thuế doanh nghiệp lớn đưa ra nhận định, quy định tại điều 15.3 này không chỉ không thống nhất với các điều khoản khác của dự thảo Luật, mà đặc biệt, còn tạo ra sự không công bằng đối với các doanh nghiệp có từ 02 loại thuế suất thuế GTGT trở lên.
Do đó, ý kiến chuyên gia, các doanh nghiệp kiến nghị Quốc hội và các cơ quan soạn thảo xem xét sửa lại Khoản 3, Điều 15 như sau cho phù hợp thực tiễn và tạo sự công bằng cho các doanh nghiệp.
Thứ nhất, bỏ từ “chỉ” để cho phép hoàn thuế đối với đối tượng SXKD hàng hóa, cung ứng dịch vụ chịu thuế GTGT 5% cho đúng bản chất nhưng phải “bù trừ với các hàng hóa, cung ứng dịch vụ chịu thuế khác”, đồng thời phải thực hiện “phân bổ” số thuế GTGT theo tỷ lệ chịu thuế 5% so với tổng hàng hóa dịch vụ của người nộp thuế.
Thứ hai, sửa nội dung Điều 15 như sau: “Cơ sở kinh doanh sản xuất hàng hóa, cung ứng dịch vụ nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ ba trăm triệu đồng trở lên sau 12 tháng liên tục hoặc 04 quý liên tục thì được hoàn thuế giá trị gia tăng”.
Thứ ba, bỏ Điều 15 ra khỏi Dự thảo Luật Thuế GTGT sửa đổi lần này để loại bỏ sự bất cập trên.
Các chuyên gia khẳng định, với 1 trong 3 trường hợp kiến nghị sửa đổi trên sẽ giúp các doanh nghiệp có điều kiện và động lực để liên tục đầu tư phát triển, đổi mới, đa dạng sản phẩm, đem lại nhiều lợi ích hơn cho nền kinh tế đất nước.
Thực tế hiện nay, các doanh nghiệp được tự do kinh doanh nên đa phần là doanh nghiệp kinh doanh đa ngành nghề, rất ít doanh nghiệp chỉ sản xuất một lĩnh vực chịu thuế GTGT 5%. Do đó, nhiều ý kiến mong muốn việc sửa luật thuế GTGT - luật có ảnh hưởng lớn đến doanh nghiệp và toàn dân cần phải được đảm bảo công bằng đối với các doanh nghiệp, đồng thời phải phù hợp thực tiễn xã hội!
N.B
Sáu tổ chức cùng rót hơn 3.000 tỷ đồng, MB đang củng cố mạng lưới cổ đông lớn?
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
NRC biến động nhân sự cấp cao, kế hoạch huy động 1.000 tỷ đồng ra sao?
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Cùng chuyên mục
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
Doanh nghiệp, hộ kinh doanh thuộc diện ngừng hoạt động nhưng còn tồn đọng nghĩa vụ thuế có thể được xem xét xóa tiền chậm nộp nếu đáp ứng các điều kiện cụ thể. Chính phủ vừa thông qua hồ sơ dự thảo Nghị quyết của Quốc hội về chính sách đặc thù này.

Thu thuế thương mại điện tử tăng 42%, gần 600 hồ sơ trốn thuế chuyển cơ quan điều tra
Trong 10 tháng năm 2026, thu thuế từ thương mại điện tử đạt 241.000 tỷ đồng, tăng 42% so với cùng kỳ. Cùng với mở rộng quản lý trên không gian mạng, ngành Thuế đang đẩy mạnh làm sạch dữ liệu, siết kiểm soát hóa đơn và xử lý các hành vi gian lận thuế.
VCCI đề xuất xóa nợ thuế hàng chục triệu đồng, Bộ Tài chính nói gì?
VCCI đề xuất xóa nợ thuế gốc dưới 20 triệu đồng với hộ, cá nhân kinh doanh và dưới 50 triệu đồng với doanh nghiệp siêu nhỏ đã ngừng hoạt động trên 5 năm. Tuy nhiên, Bộ Tài chính cho rằng chưa đủ cơ sở để áp dụng chính sách này.
Hơn 775.000 tỷ đồng từ đất, ngân sách đối mặt bài toán bền vững
Chiếm tỷ trọng áp đảo trong dự toán ngân sách năm 2027 với hơn 775.000 tỷ đồng, nguồn thu từ nhà đất tiếp tục là trụ cột gánh vác áp lực chi tiêu công. Thực tế này một mặt tạo dư địa tài khóa trước mắt, mặt khác đòi hỏi chiến lược nuôi dưỡng nguồn thu mới gắn liền với sản xuất kinh doanh dài hạn.
IDJ Việt Nam lỗ hơn 45 tỷ đồng sau 9 tháng, dòng tiền kinh doanh âm 218 tỷ
Doanh thu thuần của IDJ Việt Nam giảm gần 87% trong 9 tháng đầu năm 2026, kéo kết quả kinh doanh từ lãi sang lỗ. Cùng kỳ, dòng tiền từ hoạt động kinh doanh âm hơn 218 tỷ đồng, trong khi doanh nghiệp còn phải thực hiện nghĩa vụ thuế bổ sung hơn 21 tỷ đồng.
Đánh thuế đất bỏ hoang: Đại biểu lo người dân bị “vạ lây” vì những nguyên nhân khách quan
Đồng tình đánh thuế 0,2% để chống đầu cơ, găm giữ đất, song nhiều đại biểu Quốc hội cảnh báo nguy cơ người dân phải chịu thuế oan nếu không phân định rõ nguyên nhân đất bỏ hoang.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...